Singapore
Pensioneringsplanning Template voor Singapore
Project je CPF LEVEN uitbetalingen, SRS opnamen, en belegging inkomsten tegen geschatte pensioneringsuitgaven - alles in één Google Sheet.
In Depth
CPF LEVEN, de SRS Optie, en Planning voor Gezondheid
De Singaporese CPF LIFE-regeling is een nationale annuïteit die vanaf 65 maandelijks inkomen uitkeert, met een bedrag dat gekoppeld is aan het saldo op het Retirement Account dat op 55 apart wordt gezet. Voor leden die in 2026 55 worden, bedraagt de Basic Retirement Sum SGD 110.200, de Full Retirement Sum SGD 220.400 en de Enhanced Retirement Sum SGD 440.800. Dat hoogste bedrag is sinds 2025 vier keer de Basic Retirement Sum, wat het plafond voor vrijwillige stortingen aanzienlijk optilde. De uitkeringen schalen mee met het apart gezette bedrag en met het gekozen plan, en de Monthly Payout Estimator van CPF geeft een cijfer voor een specifiek saldo in plaats van een algemene bandbreedte.
Het Supplementary Retirement Scheme is de belangrijkste fiscaal gunstige route naast CPF. Staatsburgers en permanente inwoners kunnen tot SGD 15.300 per jaar inleggen met directe belastingaftrek, buitenlanders tot SGD 35.700. Opnames vanaf de opnameleeftijd van de regeling worden belast over slechts 50% van het bedrag en kunnen over tien jaar worden gespreid. Die leeftijd is de wettelijke pensioenleeftijd die gold op het moment van de eerste inleg, dus 62 of 63 voor de meeste bestaande deelnemers en 64 voor wie vanaf 1 juli 2026 begint. SRS-saldi kunnen worden belegd in aandelen, obligaties en beleggingsfondsen, wat zowel een breder rendementsbereik meebrengt als marktrisico dat de gegarandeerde CPF-tarieven niet kennen.
Zorgkosten zijn tijdens het pensioen meestal de uitgavenpost die het hardst groeit. MediShield Life biedt basisdekking, maar de premies stijgen met de leeftijd en de polis kent claimlimieten. Integrated Shield Plans bieden bredere bescherming en komen met eigen oplopende premies. MediSave helpt een deel van die kosten te dragen, binnen de opnamelimieten en het plafond van de Basic Healthcare Sum. Een projectie die de zorguitgaven over de tijd laat oplopen in plaats van vlak te houden, komt dichter bij wat huishoudens werkelijk zien.
Singapore
Pensioneringsplanning in Singapore: Sleutelfactoren
Het Singaporese pensioenstelsel is opgebouwd rond CPF, aangevuld met eigen spaargeld en beleggingen. Hoe die stukken in elkaar passen is precies wat een projectie moet vangen.
CPF LEVEN voorziet een basislijn pensioneringsuitkomsten inkomsten
CPF LIFE is een nationale annuïteitsregeling die vanaf 65 maandelijks inkomen uitkeert. De uitkering hangt af van het saldo op het Retirement Account dat op 55 apart is gezet. Voor leden die in 2026 55 worden, bedraagt de Basic Retirement Sum SGD 110.200, de Full Retirement Sum SGD 220.400 en de Enhanced Retirement Sum SGD 440.800, sinds 2025 vier keer de Basic Retirement Sum. De uitkeringen schalen mee met het apart gezette bedrag, en de CPF Monthly Payout Estimator geeft een cijfer voor een specifiek saldo en plan.
SRS voorziet belasting-voordeel aanvullende besparingen
Via het Supplementary Retirement Scheme kunnen staatsburgers en permanente inwoners tot SGD 15.300 per jaar inleggen met belastingaftrek, en buitenlanders tot SGD 35.700. Opnames vanaf de opnameleeftijd van de regeling worden belast over 50% van het bedrag, gespreid over maximaal tien jaar. Die leeftijd is de wettelijke pensioenleeftijd die gold bij de eerste inleg, dus 62 of 63 voor de meeste bestaande deelnemers en 64 voor eerste inleg vanaf 1 juli 2026. SRS-geld kan worden belegd in aandelen, obligaties en beleggingsfondsen in plaats van in contanten te blijven staan.
Gezondheid kosten in pensionering behoefte voorzichtig planning
MediShield Life biedt een basiszorgverzekering, al lopen de premies op met de leeftijd en gelden er claimlimieten. Integrated Shield Plans bieden aanvullende dekking met eigen premies die eveneens met de leeftijd stijgen. MediSave kan worden gebruikt voor premies en bepaalde behandelingen, binnen de opnamelimieten en het plafond van de Basic Healthcare Sum. Zorgkosten uit eigen zak nemen in latere jaren doorgaans toe.
Eigendom kan onderdeel zijn van de pensioneringsuitkomsten strategie
Sommige Singaporezen verkleinen hun HDB-flat of particuliere woning tijdens hun pensioen en gebruiken de opbrengst om hun inkomen aan te vullen. Met het Lease Buyback Scheme kunnen in aanmerking komende oudere HDB-eigenaren een deel van hun resterende erfpacht terugverkopen aan HDB, en de Silver Housing Bonus keert een geldbonus uit voor right-sizing. Vastgoed is een belangrijk bezit, al brengt erop leunen als voornaamste pensioeninkomen blootstelling mee aan markttiming en aan toekomstige woonbehoeften.
Haal het sjabloon
Aan de Slag
Instellen voor Singapore Pensionering Met CPF
Voer huidge pensioneringsbesparingen in
Het vertrekpunt zijn de huidige saldi: CPF Ordinary, Special of Retirement, en MediSave-rekeningen, SRS-saldo, beleggingsportefeuilles die voor het pensioen zijn bestemd, spaargeld en andere langetermijnbezittingen.
Voer CPF, SRS, en vrijwillige besparingen in
De lopende instroom omvat CPF-premies, die automatisch van het salaris af gaan, plus SRS-inleg en al het extra pensioensparen of beleggen. Ook de CPF-premies van de werkgever horen hier thuis voor een compleet instroombeeld.
Schatting CPF LEVEN uitbetalingen
De CPF Monthly Payout Estimator op de CPF-website berekent de maandelijkse uitkering op basis van je huidige saldi en geplande premies. Dat cijfer vul je in als pensioeninkomen vanaf de uitkeringsleeftijd waar je op mikt.
Project pensioneringsuitgaven
De maandelijkse pensioenuitgaven omvatten wonen, dus onderhoud en conservancy charges zodra de hypotheek is afgelost, plus zorg en verzekeringspremies, eten, energie, vervoer en vrije tijd. Sommige categorieën krimpen tijdens het pensioen terwijl de zorg meestal groeit.
Voer verschillende scenarios
Door het blad te dupliceren kun je verschillende stopleeftijden en uitgavenniveaus naast elkaar zetten. Stoppen op 62, 65 of 68 verandert zowel de opbouwperiode als, waar CPF LIFE-uitkeringen na 65 worden uitgesteld, het uitkeringsbedrag zelf. De spreiding zien maakt de afwegingen concreet.
Zie het in Actie
Hoe het sjabloon eruit ziet
Blader door het sjabloon om het dashboard, de invoerbladen en de samenvattingen die het oplevert te bekijken, allemaal aanpasbaar aan uw lokale financiële situatie.
- Ingebouwde valutakiezer
- Berekeningen werken automatisch bij
- Visuele samenvattingen van uw cijfers
- Geen installatie vereist
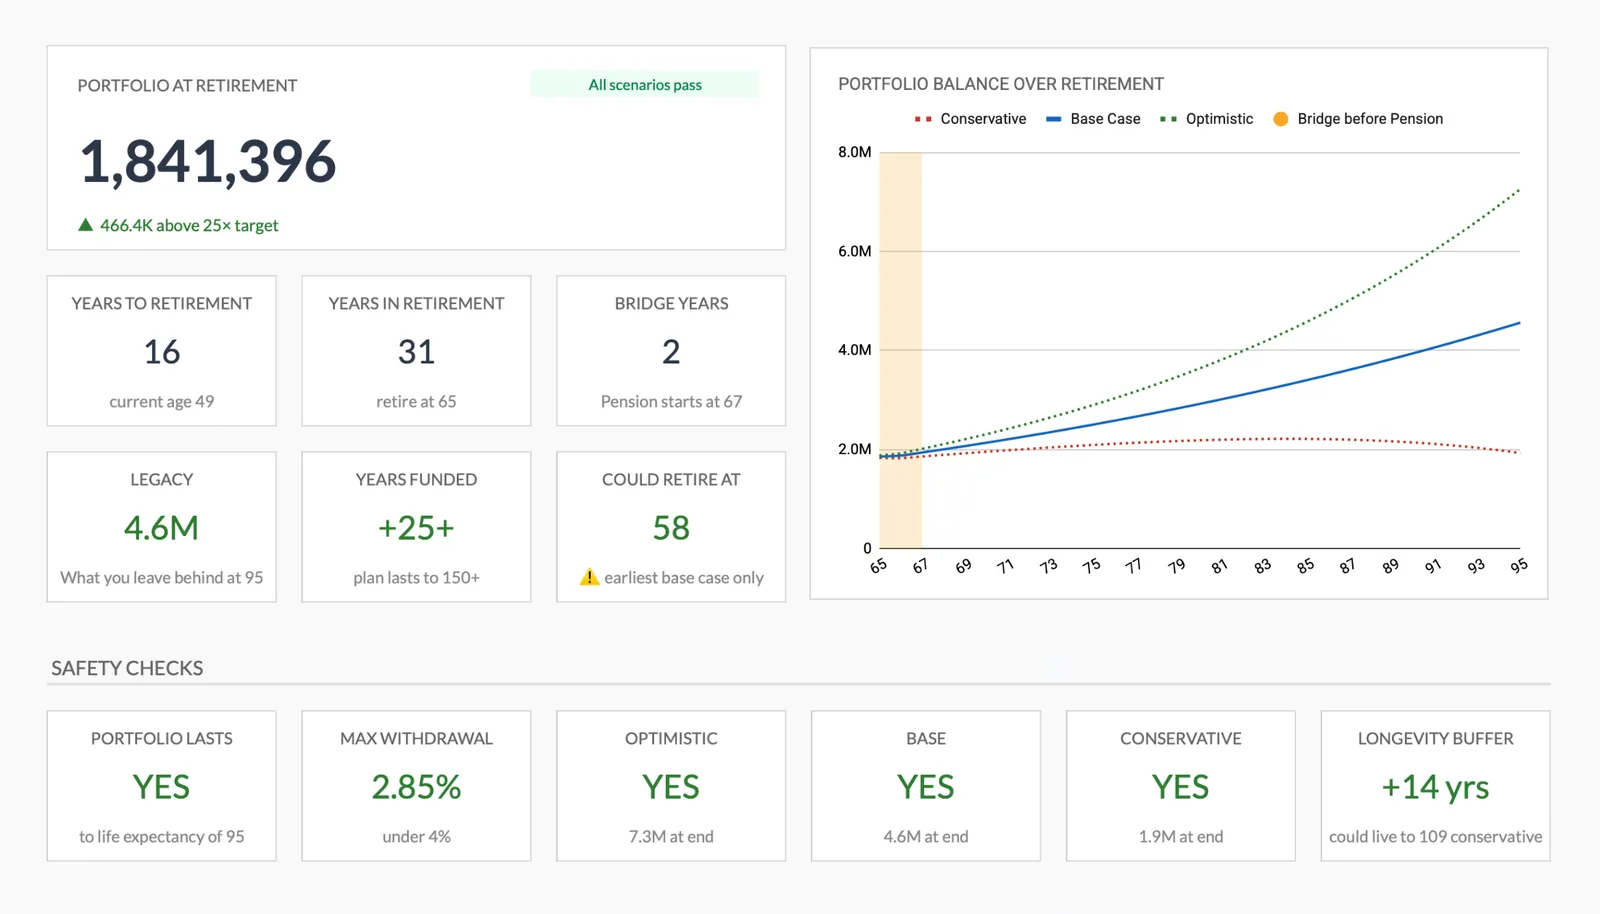
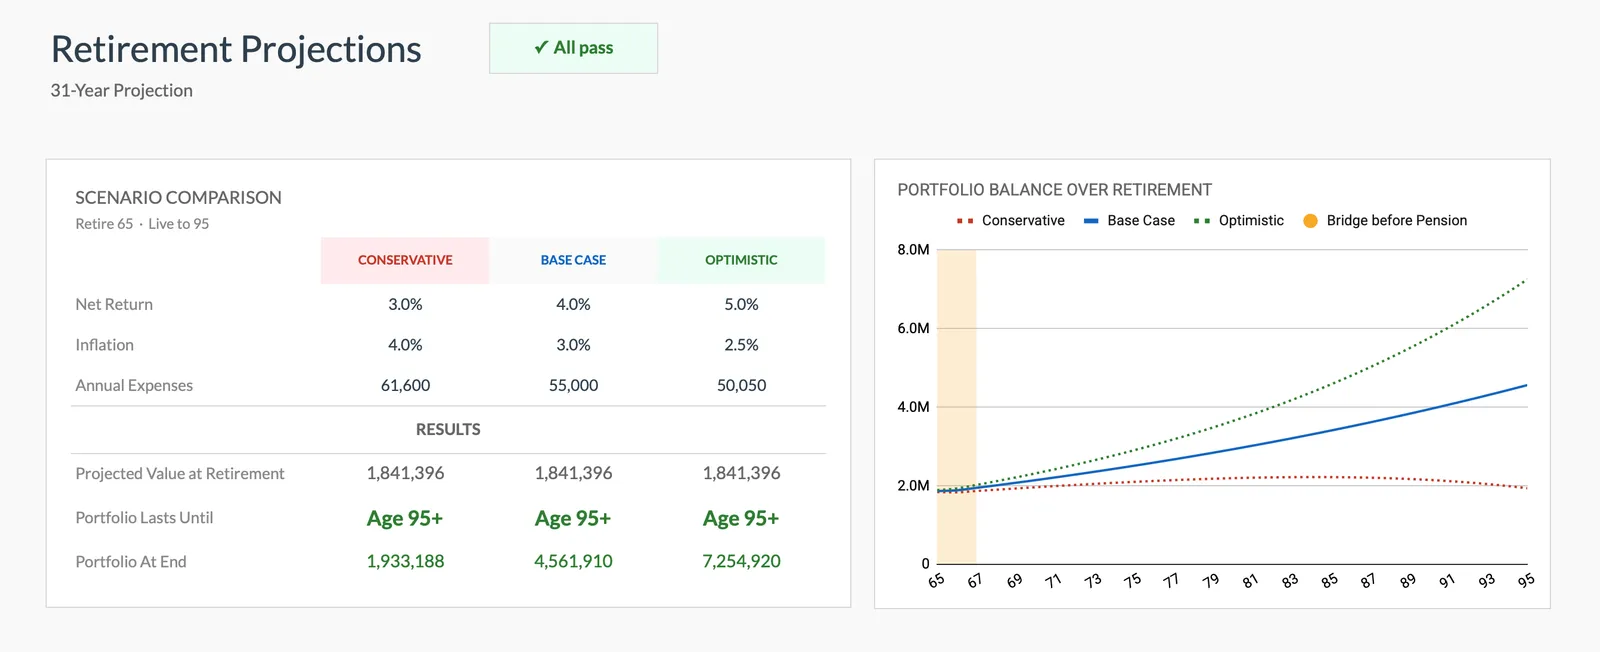
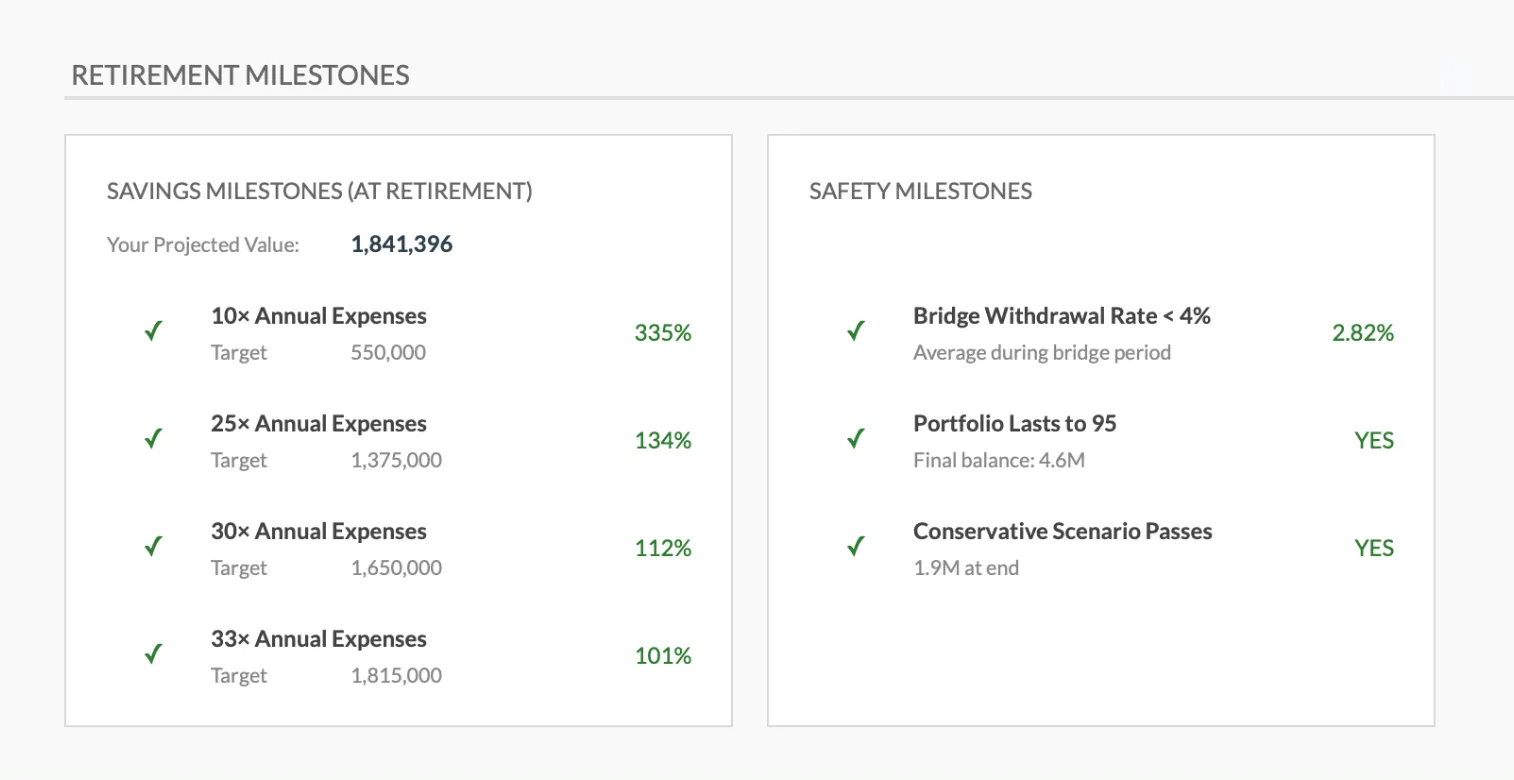
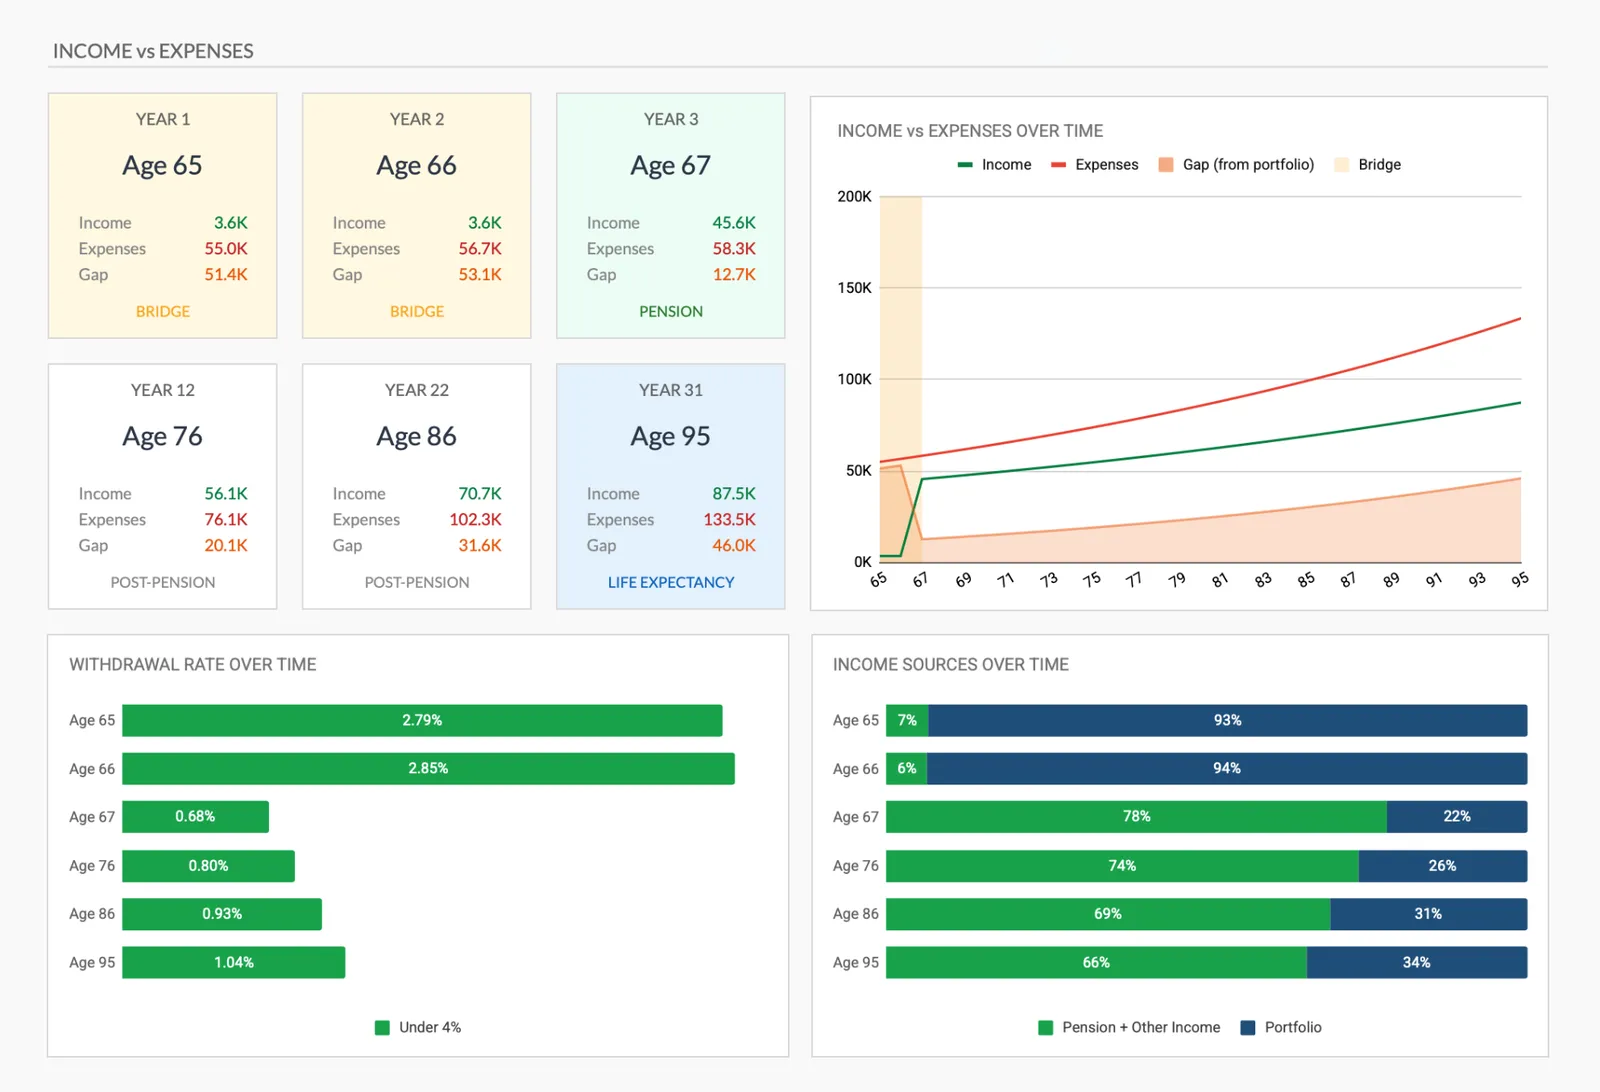
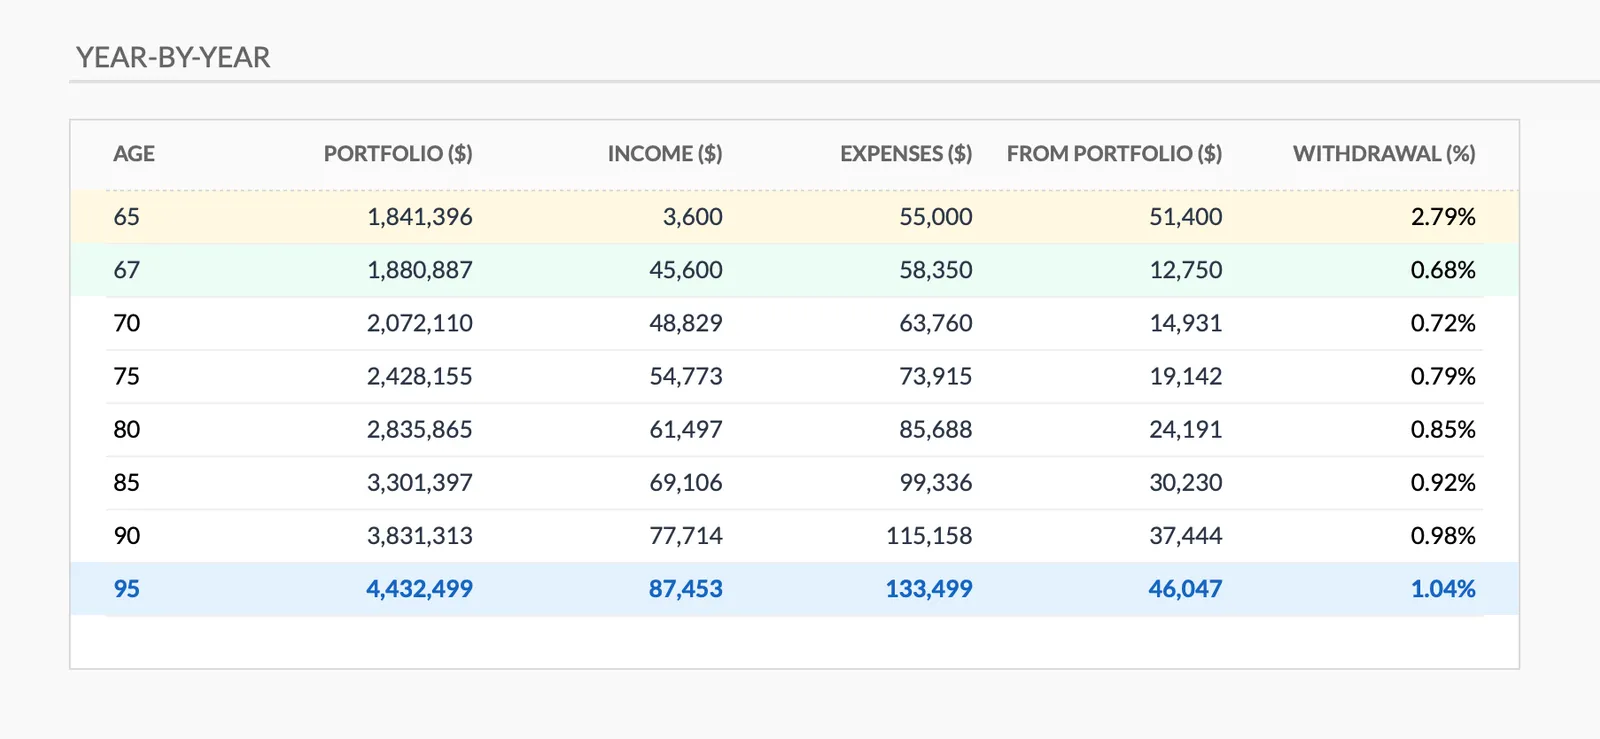
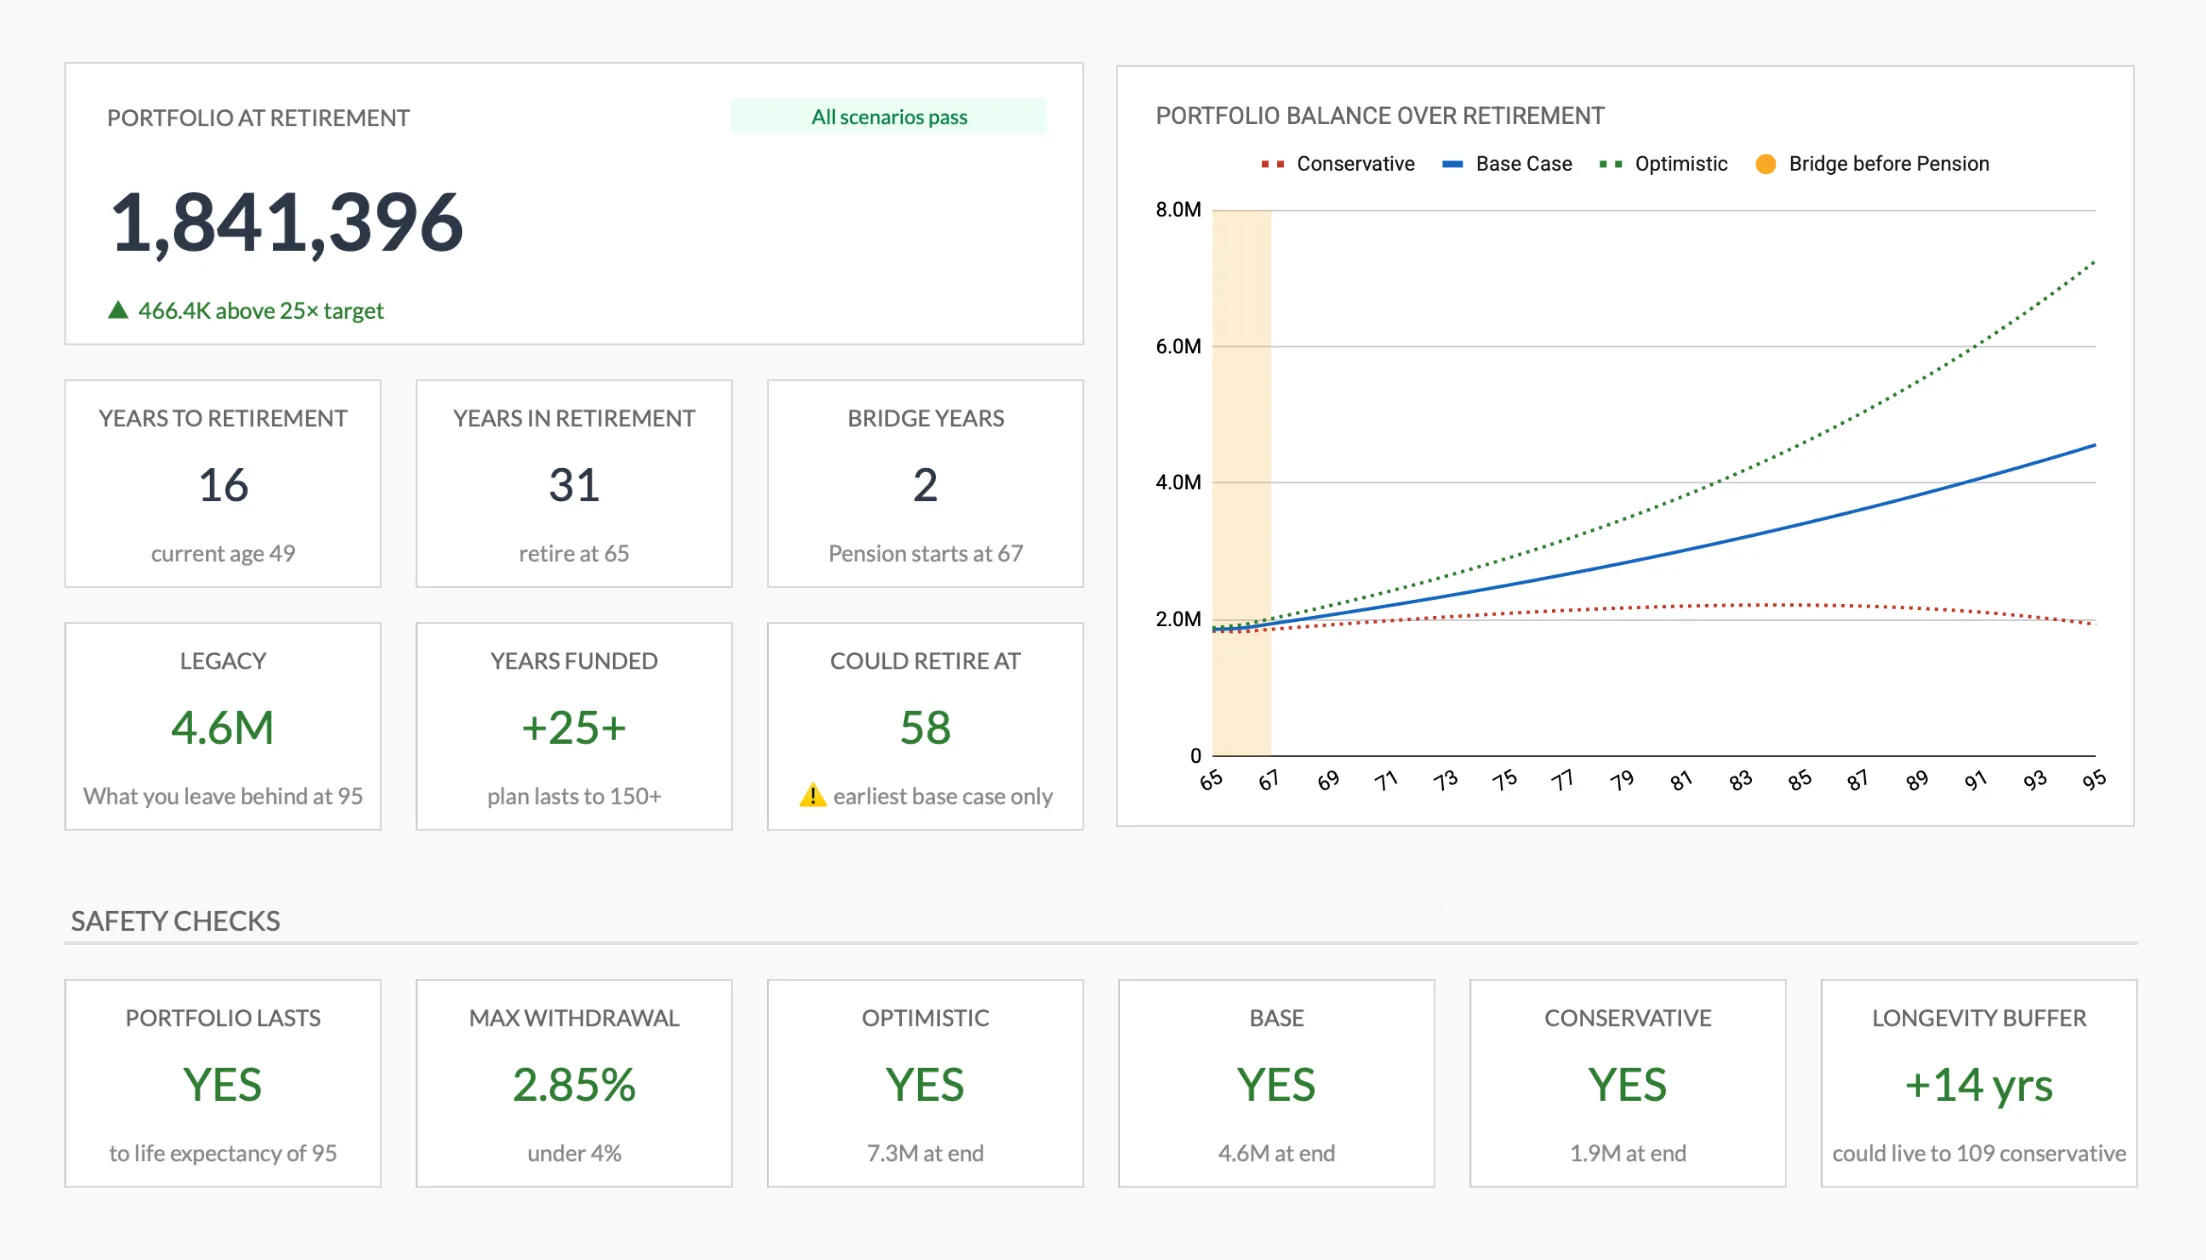
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Veelgestelde Vragen
Pensioneringsplanning Template voor Singapore - FAQ
Wanneer kan ik mijn CPF besparingen openen?
Op 55 maakt CPF een Retirement Account aan dat wordt gevuld uit het Special en Ordinary Account, en sinds januari 2025 sluit het Special Account op dat moment. Spaargeld boven de Full Retirement Sum, die SGD 220.400 bedraagt voor leden die in 2026 55 worden, kan worden opgenomen. CPF LIFE-uitkeringen beginnen op 65 en kunnen tot 70 worden uitgesteld voor een hoger bedrag. Voor MediSave gelden eigen opnameregels die aan zorgkosten zijn gekoppeld.
Hoeveel heb ik nodig om in Singapore met pensioen te gaan?
Dit verschilt sterk per leefstijl. Sommige gepubliceerde schattingen zetten basisuitgaven in het pensioen met een afbetaalde HDB-flat op ongeveer SGD 1.500 tot SGD 2.500 per maand, terwijl een comfortabeler leven vaak wordt gemodelleerd op SGD 3.000 tot SGD 5.000. In de template vervangen je eigen verwachte uitgaven die algemene bandbreedtes.
Is CPF LEVEN genoeg voor pensionering?
Voor huishoudens met bescheiden uitgaven en een afbetaalde woning kunnen de CPF LIFE-uitkeringen de basis dekken. Daarboven is het gat tussen de uitkering en het uitgavenniveau dat je hebt geprojecteerd het cijfer dat telt, en SRS, beleggingsinkomen en ander spaargeld zijn de gebruikelijke manieren waarop mensen dat gat dichten.
Moet ik mijn CPF voor pensionering top-up?
Contante stortingen leveren het gegarandeerde CPF-tarief op, momenteel 4% op spaargeld in het Special en Retirement Account, en geven belastingaftrek tot SGD 8.000 per jaar voor stortingen op je eigen rekeningen plus SGD 8.000 voor familieleden. De keerzijde is dat het geld vastzit tot de opnameregels voor pensioen toegang geven, dus je ruilt flexibiliteit in voor een gegarandeerd rendement. Welke kant van die afweging bij een huishouden past, hangt af van de bredere positie.
Hoe hou ik rekening met inflatie?
De inflatie in Singapore lag op lange termijn gemiddeld rond 2% tot 3% per jaar, al waren recente cijfers lager. Projecties hanteren doorgaans een percentage binnen die bandbreedte. Bij 3% komt een uitgave van SGD 3.000 per maand vandaag over 20 jaar uit rond SGD 5.400 per maand. De projectie in inflatiegecorrigeerde termen draaien houdt de cijfers vergelijkbaar.
Kunt u het antwoord niet vinden dat u zoekt? Neem contact op met ons team
Meer Verkennen
Gratis Tools voor Singapore
Klaar om te beginnen?
Download direct en begin met het beheren van uw financiën, of neem contact met ons op voor een aangepast sjabloonpakket voor uw behoeften.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.