سنغافورة
نموذج التخطيط للتقاعد لـ سنغافورة
توقع مدفوعات CPF LIFE الخاصة بك وسحب SRS ودخل الاستثمار مقابل النفقات المتوقعة للتقاعد - كل ذلك في ورقة جوجل واحدة.
In Depth
CPF LIFE وخيار SRS والتخطيط للرعاية الصحية
CPF LIFE في سنغافورة نظام معاشات وطني يدفع دخلًا شهريًا من سن 65، ويرتبط المبلغ برصيد حساب التقاعد المجنَّب عند 55. وللأعضاء الذين يبلغون 55 في 2026، يبلغ مبلغ التقاعد الأساسي SGD 110,200، ومبلغ التقاعد الكامل SGD 220,400، ومبلغ التقاعد المعزز SGD 440,800. وهذا الرقم الأعلى صار أربعة أضعاف المبلغ الأساسي منذ 2025، ما رفع سقف الإيداعات الطوعية بدرجة ملحوظة. وتتناسب الدفعات مع المبلغ المجنَّب ومع الخطة المختارة، ويعطي Monthly Payout Estimator من CPF رقمًا لرصيد محدد بدل نطاق عام.
Supplementary Retirement Scheme هو المسار الرئيسي ذو الميزة الضريبية خارج CPF. فبإمكان المواطنين والمقيمين الدائمين المساهمة بما يصل إلى SGD 15,300 سنويًا مع إعفاء ضريبي فوري، والأجانب حتى SGD 35,700. وتخضع عمليات السحب اعتبارًا من سن السحب الخاص بالنظام للضريبة على 50% فقط من المبلغ، ويمكن توزيعها على عشر سنوات. وسن السحب هذا هو سن التقاعد القانوني الساري وقت أول مساهمة، أي 62 أو 63 لمعظم المشتركين الحاليين و64 لمن يبدأ اعتبارًا من 1 يوليو 2026. ويمكن استثمار أرصدة SRS في الأسهم والسندات وصناديق الوحدات، ما يجلب نطاق عوائد أوسع ومخاطر سوق لا تحملها معدلات CPF المضمونة.
تنزع تكاليف الرعاية الصحية في التقاعد إلى أن تكون فئة الإنفاق الأسرع نموًا. فـ MediShield Life يوفّر تغطية أساسية، لكن الأقساط ترتفع مع العمر وللوثيقة حدود مطالبات. وتقدّم خطط Integrated Shield حماية أوسع مع أقساط متصاعدة خاصة بها. ويساعد MediSave في تغطية جزء من هذه التكاليف ضمن حدود السحب وسقف Basic Healthcare Sum. والتوقع الذي يسمح بارتفاع الإنفاق الصحي بمرور الوقت، بدل تثبيته، يقترب أكثر مما تراه الأسر فعلًا.
سنغافورة
التخطيط للتقاعد في سنغافورة: العوامل الرئيسية
يقوم نظام التقاعد في سنغافورة على CPF، تكمّله المدخرات والاستثمارات الشخصية. وكيفية تلاقي هذه العناصر هي ما ينبغي لأي توقّع أن يلتقطه.
CPF LIFE يوفر دخل تقاعد أساسي
CPF LIFE نظام معاشات وطني يدفع دخلًا شهريًا من سن 65. ويعتمد المبلغ على رصيد حساب التقاعد المجنَّب عند 55. وللأعضاء الذين يبلغون 55 في 2026، يبلغ مبلغ التقاعد الأساسي SGD 110,200، ومبلغ التقاعد الكامل SGD 220,400، ومبلغ التقاعد المعزز SGD 440,800، وهو أربعة أضعاف المبلغ الأساسي منذ 2025. وتتناسب الدفعات مع المبلغ المجنَّب، ويعطي CPF Monthly Payout Estimator رقمًا لرصيد وخطة محددين.
SRS توفر ادخار إضافي بامتياز ضريبي
يتيح Supplementary Retirement Scheme للمواطنين والمقيمين الدائمين المساهمة بما يصل إلى SGD 15,300 سنويًا مع إعفاء ضريبي، وللأجانب حتى SGD 35,700. وتخضع عمليات السحب اعتبارًا من سن السحب الخاص بالنظام للضريبة على 50% من المبلغ، موزعة على ما يصل إلى عشر سنوات. وسن السحب هذا هو سن التقاعد القانوني الساري وقت أول مساهمة، أي 62 أو 63 لمعظم المشتركين الحاليين و64 لأول مساهمة تُدفع اعتبارًا من 1 يوليو 2026. ويمكن استثمار أموال SRS في الأسهم والسندات وصناديق الوحدات بدل تركها نقدًا.
تكاليف الرعاية الصحية في التقاعد تحتاج تخطيط حريص
يوفّر MediShield Life تأمينًا صحيًا أساسيًا، وإن كانت الأقساط ترتفع مع العمر وتنطبق حدود على المطالبات. وتقدّم خطط Integrated Shield تغطية إضافية بأقساط خاصة بها ترتفع هي الأخرى مع العمر. ويمكن استخدام MediSave للأقساط ولعلاجات معينة، ضمن حدود السحب وسقف Basic Healthcare Sum. وتنزع نفقات الرعاية الصحية المدفوعة من الجيب إلى الارتفاع في السنوات المتأخرة.
الممتلكات يمكن أن تكون جزء من استراتيجية التقاعد
ينتقل بعض السنغافوريين إلى سكن أصغر من HDB أو عقار خاص عند التقاعد ويستخدمون العائدات لدعم الدخل. ويتيح Lease Buyback Scheme لملّاك HDB المسنين المؤهلين بيع جزء من مدة الإيجار المتبقية إلى HDB، بينما يدفع Silver Housing Bonus مكافأة نقدية عند الانتقال إلى سكن أصغر. والعقار أصل مهم، لكن الاعتماد عليه كمصدر رئيسي لدخل التقاعد ينطوي على تعرّض لتوقيت السوق ولاحتياجات السكن المستقبلية.
احصل على القالب
البدء
الإعداد لتقاعد سنغافورة مع CPF
أدخل مدخرات التقاعد الحالية
نقطة البداية هي الأرصدة الحالية: حسابات CPF الاعتيادي وSpecial أو التقاعد وMediSave، ورصيد SRS، ومحافظ الاستثمار المخصصة للتقاعد، والمدخرات النقدية، وأي أصول أخرى طويلة الأجل.
أدخل CPF و SRS والمدخرات الطوعية
تشمل التدفقات الداخلة المستمرة اشتراكات CPF التي تُقتطع تلقائيًا من الراتب، إضافةً إلى اشتراكات SRS وأي مدخرات أو استثمارات تقاعدية إضافية. وتنتمي اشتراكات صاحب العمل في CPF إلى هنا أيضًا لاكتمال صورة التدفق.
قدر مدفوعات CPF LIFE
يتوقع CPF Monthly Payout Estimator على موقع CPF الدفعات الشهرية انطلاقًا من الأرصدة الحالية والاشتراكات المخططة. ويُدرج ذلك الرقم كدخل تقاعدي ابتداءً من سن الدفع الذي تخطط له.
توقع نفقات التقاعد
يغطي الإنفاق التقاعدي الشهري السكن، أي رسوم الصيانة والخدمات المشتركة بعد سداد القرض العقاري، إضافةً إلى الرعاية الصحية وأقساط التأمين والغذاء والمرافق والمواصلات والترفيه. وتتقلص بعض الفئات في التقاعد بينما تنزع الرعاية الصحية إلى النمو.
تشغيل سيناريوهات مختلفة
نسخ الورقة يتيح مقارنة أعمار توقف مختلفة ومستويات إنفاق مختلفة جنبًا إلى جنب. فالتوقف عند 62 أو 65 أو 68 يغيّر فترة التراكم كما يغيّر مبلغ الدفعة نفسه عند تأجيل دفعات CPF LIFE إلى ما بعد 65. ورؤية الفارق تجعل المفاضلات ملموسة.
شاهده في العمل
شكل القالب
تصفح القالب لترى لوحة المعلومات وأوراق الإدخال والملخصات التي ينتجها، وكلها قابلة للتكيف مع إعدادك المالي المحلي.
- محدد العملة المدمج
- الحسابات تُحدَّث تلقائياً
- ملخصات مرئية لأرقامك
- لا حاجة إلى أي إعداد
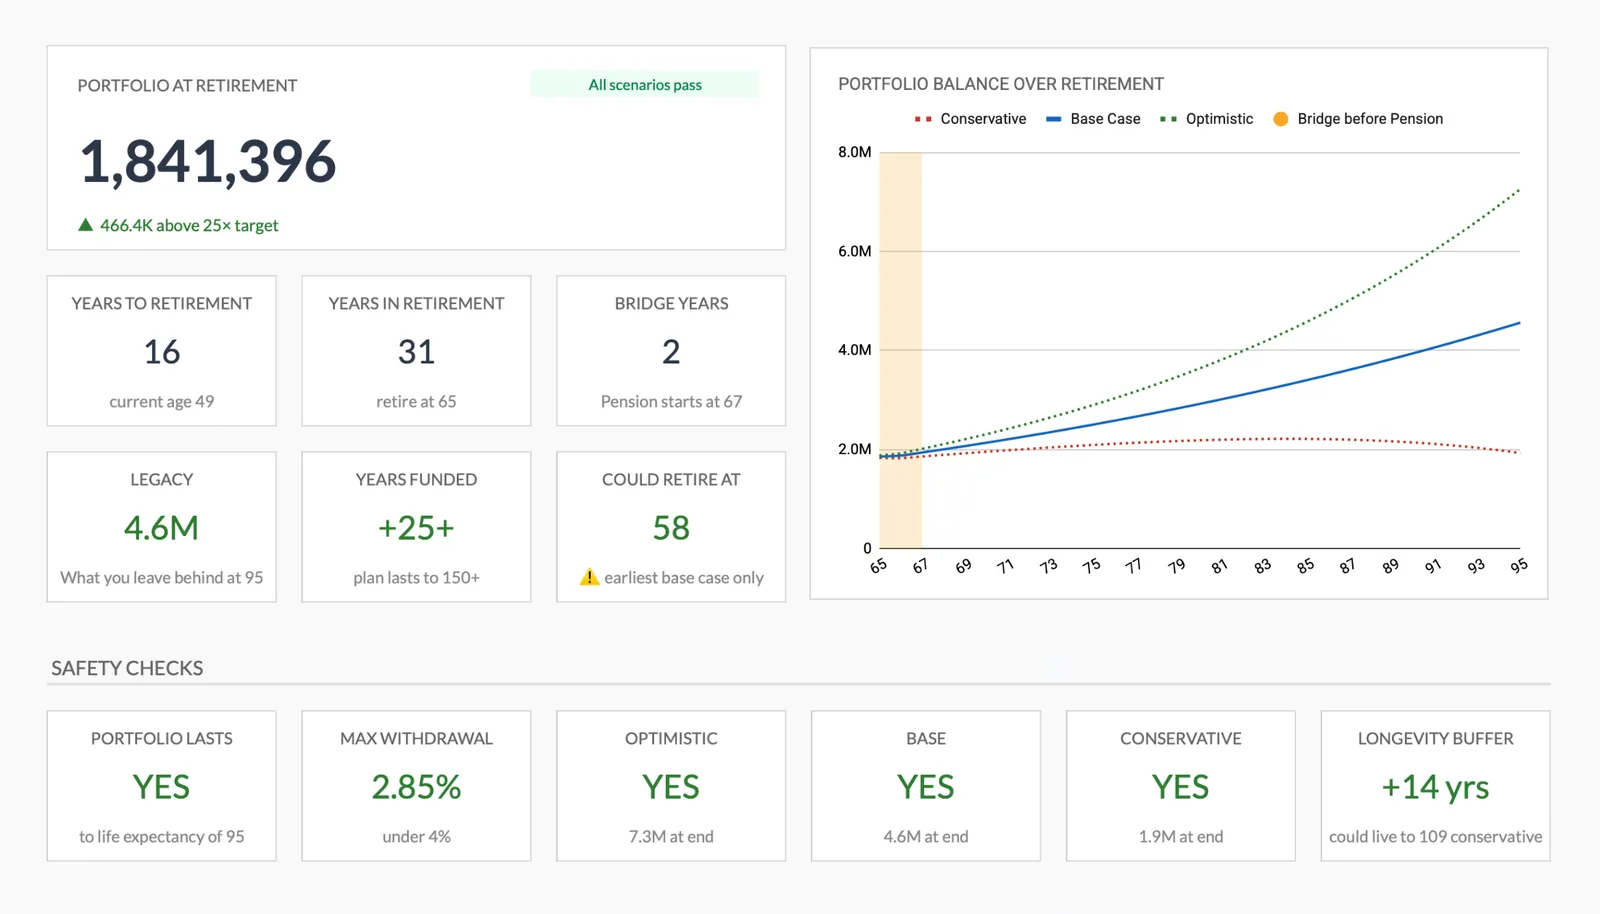
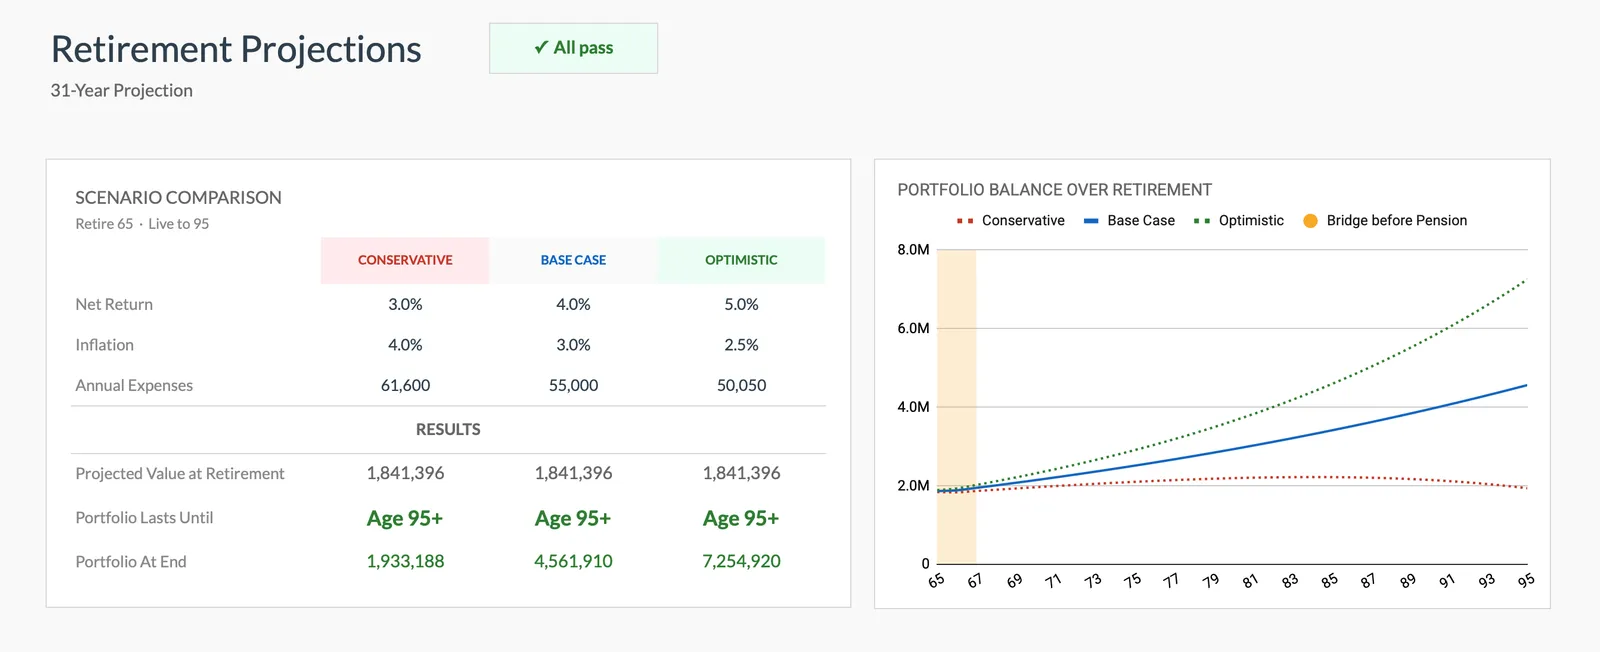
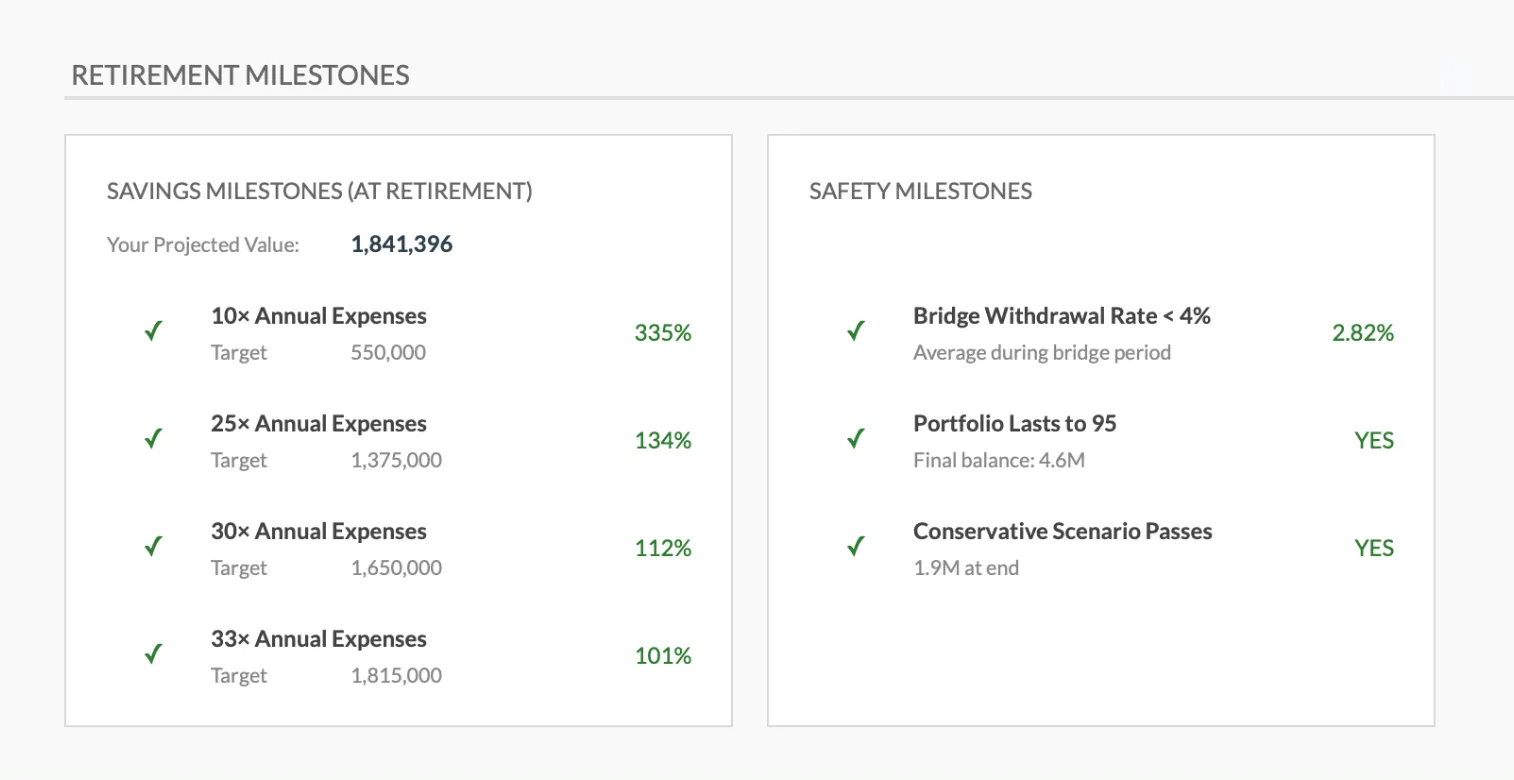
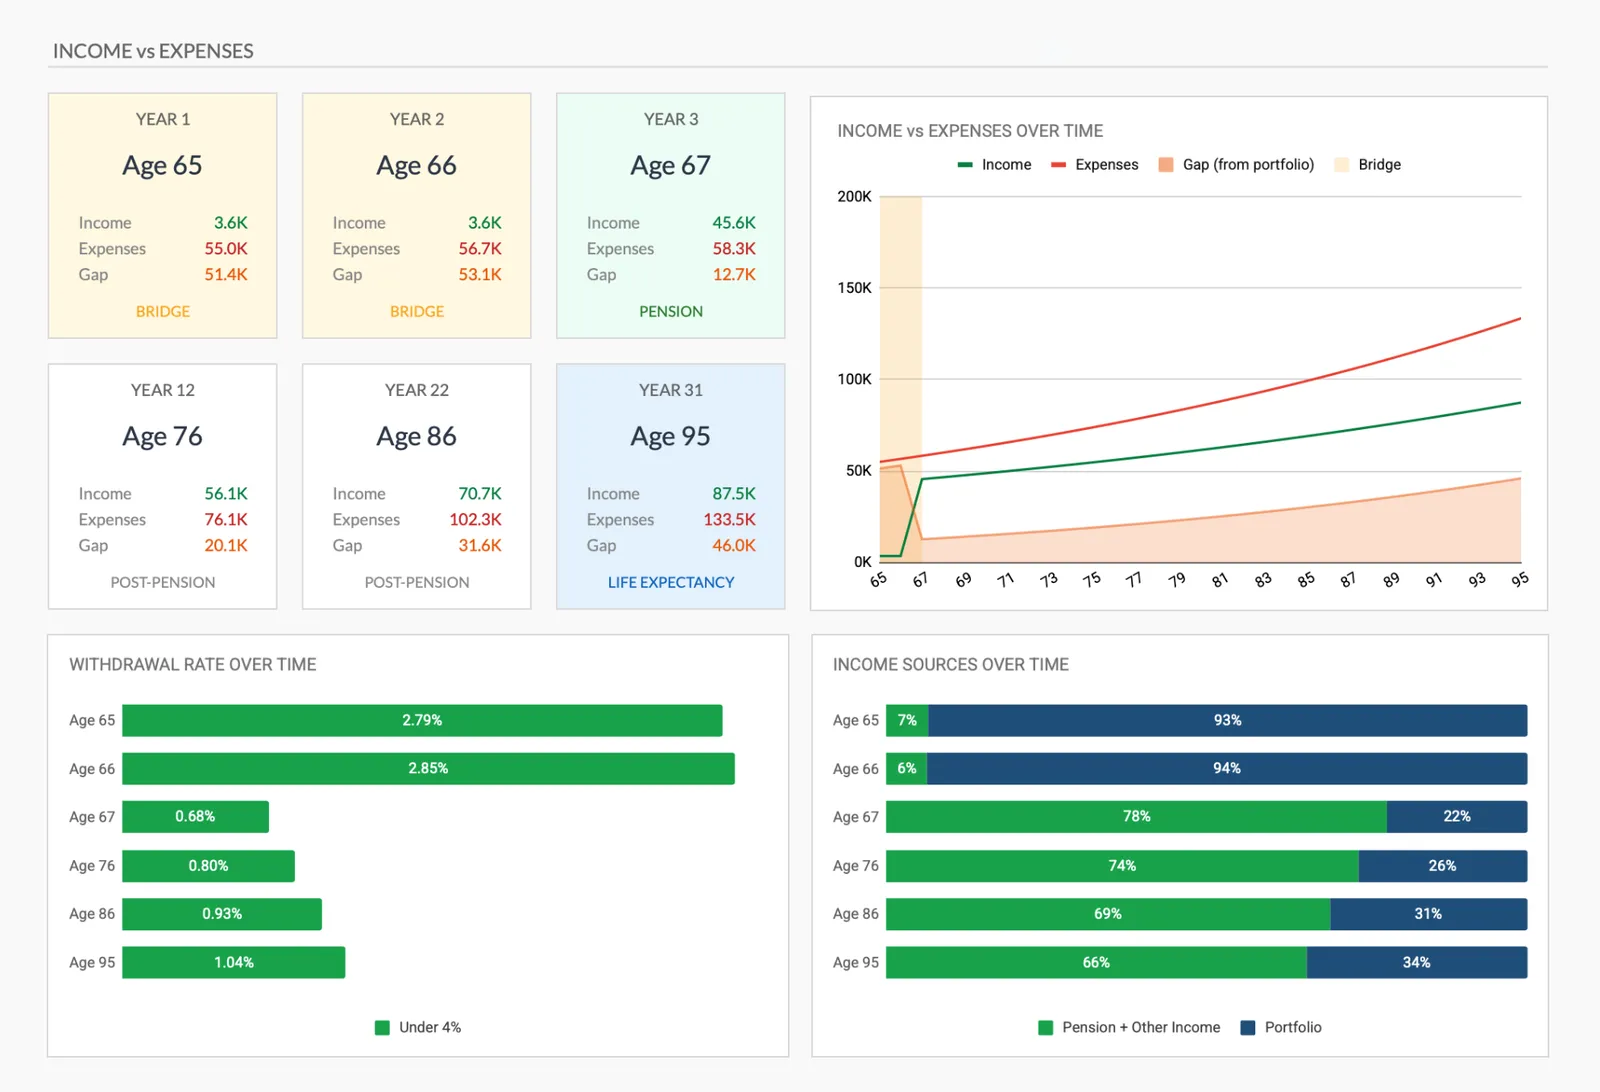
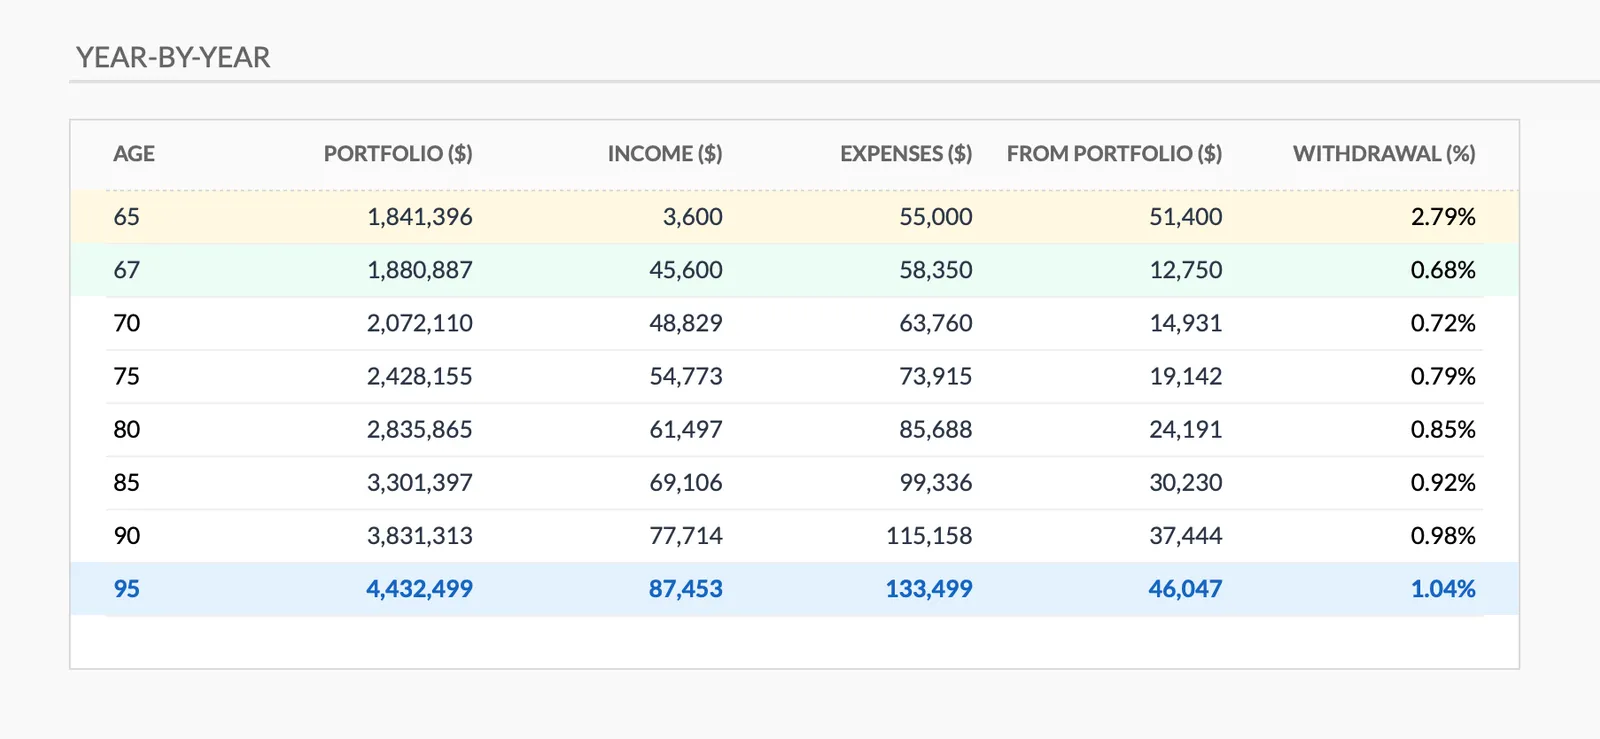
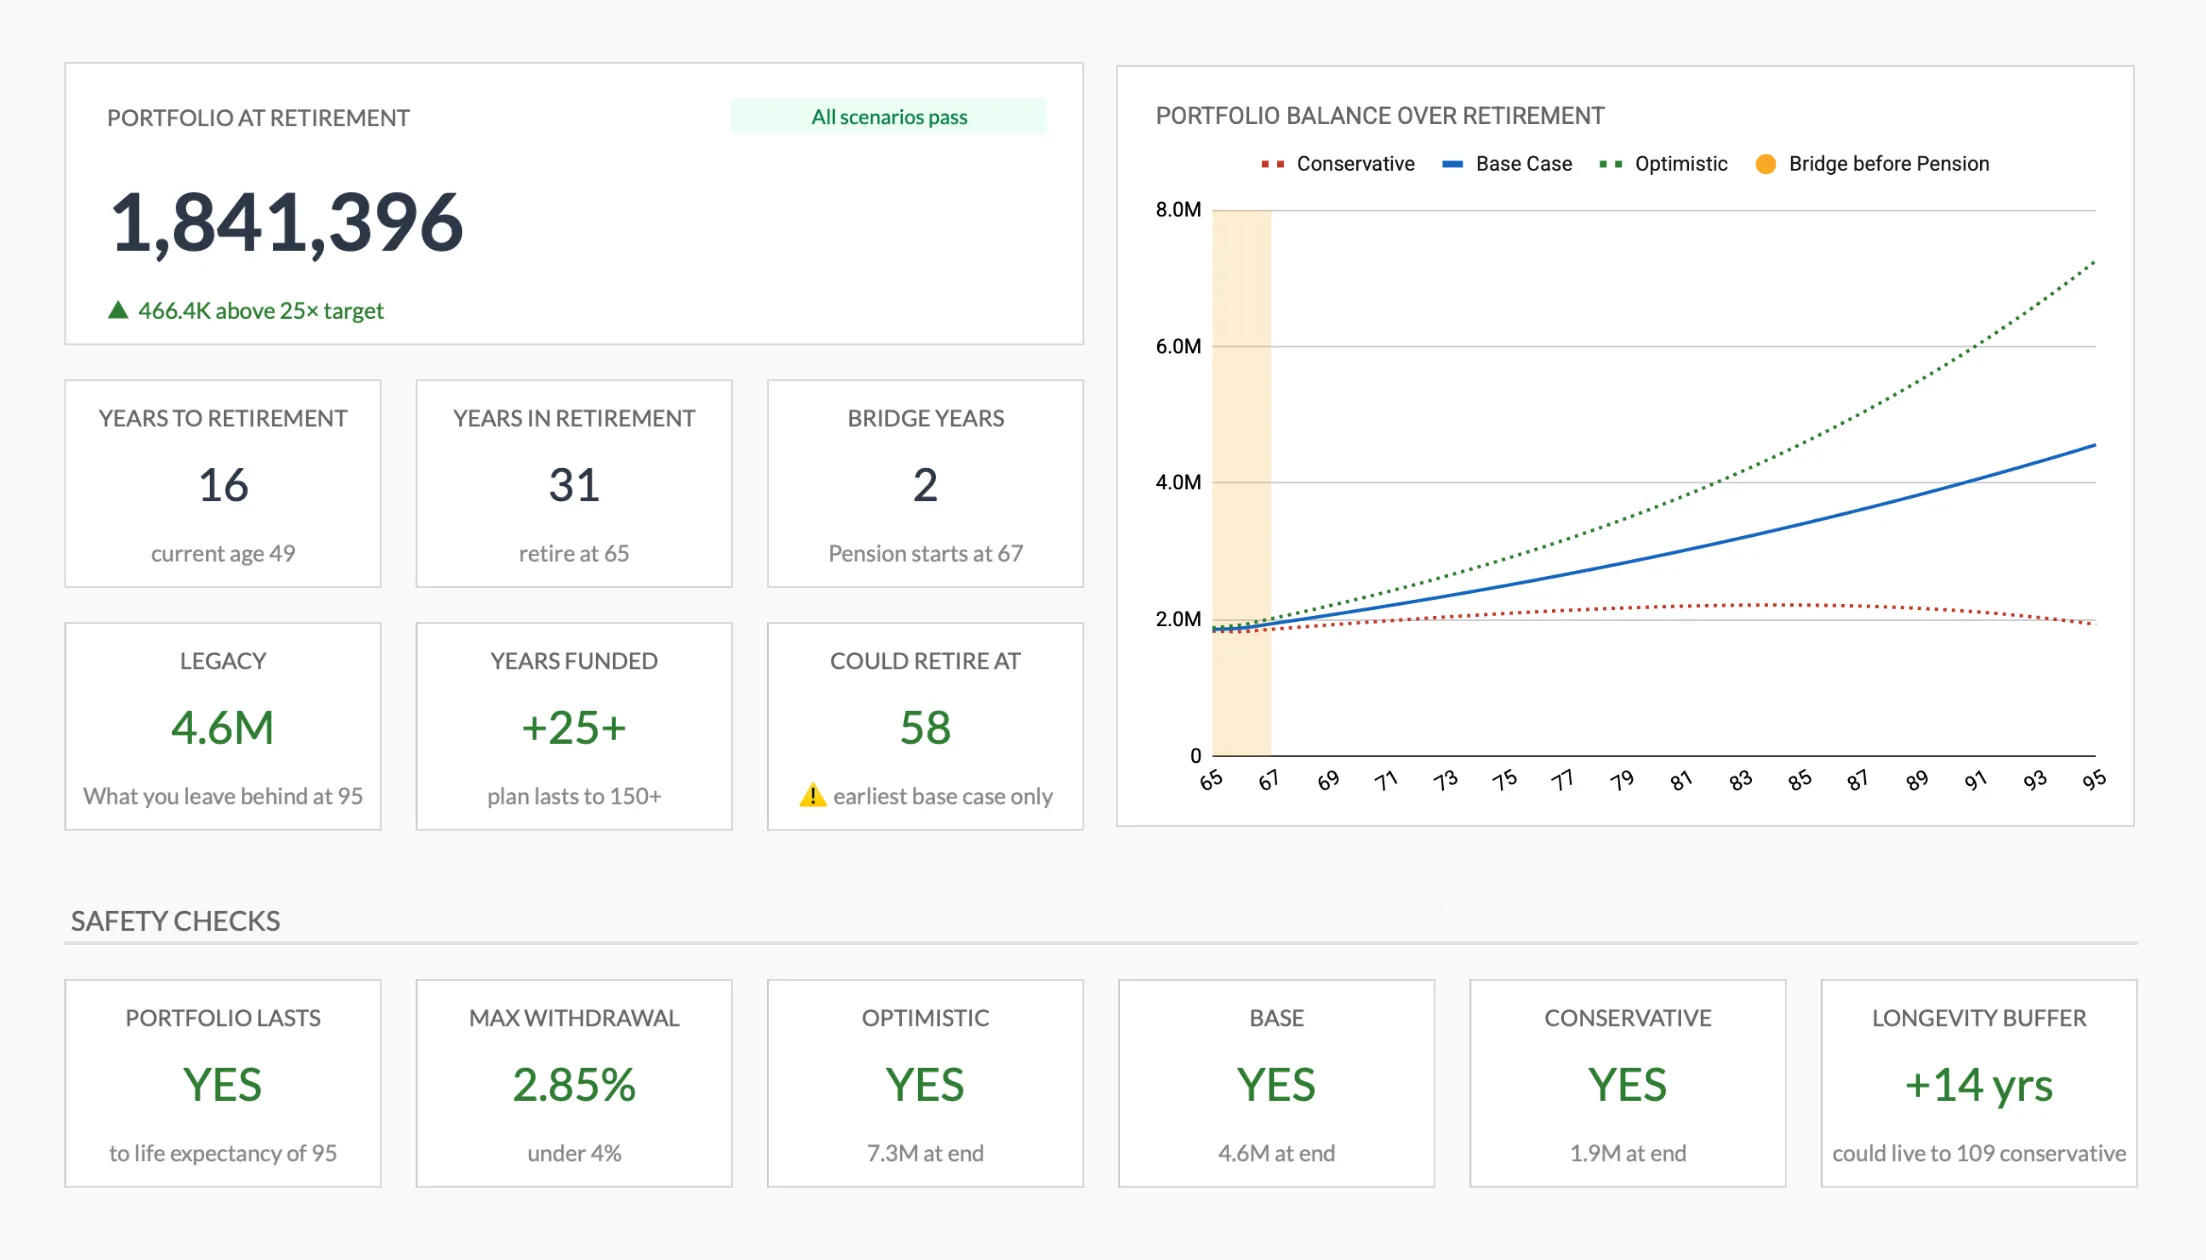
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
الأسئلة الشائعة
نموذج التخطيط للتقاعد لـ سنغافورة - الأسئلة الشائعة
متى يمكنني الوصول إلى مدخرات CPF الخاصة بي؟
عند 55، ينشئ CPF حساب تقاعد يُموَّل من مدخرات حسابي Special والاعتيادي، ومنذ يناير 2025 يُغلق الحساب Special عند تلك النقطة. ويمكن سحب المدخرات التي تتجاوز مبلغ التقاعد الكامل، وهو SGD 220,400 للأعضاء الذين يبلغون 55 في 2026. وتبدأ دفعات CPF LIFE عند 65 ويمكن تأجيلها إلى 70 مقابل مبلغ أعلى. ولـ MediSave قواعد سحب خاصة مرتبطة بنفقات الرعاية الصحية.
كم أحتاج للتقاعد في سنغافورة؟
يتفاوت هذا كثيرًا بحسب نمط الحياة. وتضع بعض التقديرات المنشورة نفقات التقاعد الأساسية مع شقة HDB مسددة عند نحو SGD 1,500 إلى SGD 2,500 شهريًا، بينما يُنمذَج نمط حياة أكثر رفاهية غالبًا عند SGD 3,000 إلى SGD 5,000. والقالب هو المكان الذي تحلّ فيه مصروفاتك المتوقعة محل هذه النطاقات العامة.
هل CPF LIFE كافي للتقاعد؟
بالنسبة للأسر ذات المصروفات المتواضعة والسكن المسدد، قد تغطي دفعات CPF LIFE الأساسيات. وما عدا ذلك، فإن الفجوة بين الدفعة ومستوى الإنفاق الذي توقعته هي الرقم المهم، وSRS ودخل الاستثمار والمدخرات الأخرى هي الطرق المعتادة لسدها.
هل يجب أن أضيف إلى CPF للتقاعد؟
تحصل الإيداعات النقدية على معدل CPF المضمون، وهو حاليًا 4% على مدخرات حسابي Special والتقاعد، وتؤهل لإعفاء ضريبي يصل إلى SGD 8,000 سنويًا للإيداعات في حساباتك إضافةً إلى SGD 8,000 لأفراد العائلة. والمقابل أن المال يبقى محتجزًا إلى أن تسمح قواعد السحب التقاعدي بالوصول إليه، أي أنه يبادل المرونة بعائد مضمون. وأي جانب من هذه المفاضلة يناسب أسرة بعينها يتوقف على وضعها الأوسع.
كيف أحسب التضخم؟
بلغ متوسط التضخم طويل الأجل في سنغافورة نحو 2% إلى 3% سنويًا، وإن كانت القراءات الأخيرة أدنى. وتستخدم التوقعات عادةً رقمًا ضمن هذا النطاق. وعند 3%، يعادل مصروف قدره SGD 3,000 شهريًا اليوم نحو SGD 5,400 شهريًا بعد 20 سنة. وإجراء التوقعات بقيم معدَّلة حسب التضخم يبقي الأرقام قابلة للمقارنة.
لم تجد الإجابة التي تبحث عنها؟ تواصل مع فريقنا
هل أنت مستعد للبدء؟
حمّل فوراً وابدأ في إدارة أموالك، أو تواصل معنا لتصميم حزمة قوالب مخصصة لاحتياجاتك.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.