Singapur
Ruhestandsplanungs-Vorlage für Singapur
Projizieren Sie Ihre CPF LIFE-Auszahlungen, SRS-Abhebungen und Investitionseinkommen gegen geschätzte Ruhestandsausgaben - alles in einem Google Sheet.
In Depth
CPF LIFE, die SRS-Option und Planung für Gesundheitsversorgung
Singapurs CPF LIFE ist ein nationales Rentenprogramm, das ab 65 ein monatliches Einkommen zahlt, dessen Höhe an das mit 55 im Retirement Account zurückgelegte Guthaben gekoppelt ist. Für Mitglieder, die 2026 55 werden, liegt die Basic Retirement Sum bei SGD 110.200, die Full Retirement Sum bei SGD 220.400 und die Enhanced Retirement Sum bei SGD 440.800. Dieser Höchstwert entspricht seit 2025 dem Vierfachen der Basic Retirement Sum, was die Obergrenze für freiwillige Einzahlungen deutlich angehoben hat. Die Auszahlungen skalieren mit der zurückgelegten Summe und mit dem gewählten Plan, und der Monthly Payout Estimator von CPF liefert einen Wert für ein konkretes Guthaben statt einer allgemeinen Spanne.
Das Supplementary Retirement Scheme ist der wichtigste steuerbegünstigte Weg jenseits von CPF. Staatsbürger und Daueraufenthaltsberechtigte können bis zu SGD 15.300 im Jahr mit sofortiger Steuerentlastung einzahlen, Ausländer bis zu SGD 35.700. Entnahmen ab dem Auszahlungsalter des Programms werden nur zu 50% besteuert und lassen sich über zehn Jahre strecken. Dieses Alter richtet sich nach dem gesetzlichen Renteneintrittsalter zum Zeitpunkt der ersten Einzahlung, also 62 oder 63 für die meisten bestehenden Einzahler und 64 für alle, die ab dem 1. Juli 2026 beginnen. SRS-Guthaben können in Aktien, Anleihen und Investmentfonds angelegt werden, was sowohl eine größere Renditespanne als auch ein Marktrisiko mit sich bringt, das die garantierten CPF-Zinsen nicht kennen.
Die Gesundheitskosten sind im Ruhestand meist die Ausgabenkategorie, die am schnellsten wächst. MediShield Life bietet einen Basisschutz, doch die Prämien steigen mit dem Alter und die Police kennt Leistungsgrenzen. Integrated Shield Plans bieten einen breiteren Schutz und bringen eigene, ebenfalls steigende Prämien mit. MediSave deckt einen Teil dieser Kosten ab, begrenzt durch Entnahmegrenzen und die Basic Healthcare Sum. Eine Projektion, in der die Gesundheitsausgaben über die Zeit steigen dürfen statt konstant zu bleiben, kommt dem näher, was Haushalte tatsächlich erleben.
Singapur
Ruhestandsplanung in Singapur: Wichtige Faktoren
Singapurs Altersvorsorge ist um CPF herum aufgebaut und wird durch eigene Ersparnisse und Anlagen ergänzt. Wie diese Teile zusammenspielen, muss eine Projektion abbilden.
CPF LIFE bietet ein Basis-Renteneinkommen
CPF LIFE ist ein nationales Rentenprogramm, das ab 65 ein monatliches Einkommen zahlt. Die Höhe hängt vom Guthaben ab, das mit 55 im Retirement Account zurückgelegt wird. Für Mitglieder, die 2026 55 werden, liegt die Basic Retirement Sum bei SGD 110.200, die Full Retirement Sum bei SGD 220.400 und die Enhanced Retirement Sum bei SGD 440.800, seit 2025 das Vierfache der Basic Retirement Sum. Die Auszahlungen skalieren mit der zurückgelegten Summe, und der CPF Monthly Payout Estimator liefert einen Wert für ein konkretes Guthaben und einen konkreten Plan.
SRS bietet steuerlich begünstigte zusätzliche Ersparnisse
Das Supplementary Retirement Scheme erlaubt Staatsbürgern und Daueraufenthaltsberechtigten Einzahlungen von bis zu SGD 15.300 im Jahr mit Steuerentlastung, Ausländern bis zu SGD 35.700. Entnahmen ab dem Auszahlungsalter des Programms werden nur zu 50% besteuert, verteilt auf bis zu zehn Jahre. Dieses Alter entspricht dem gesetzlichen Renteneintrittsalter, das bei der ersten Einzahlung galt, also 62 oder 63 für die meisten bestehenden Einzahler und 64 für erste Einzahlungen ab dem 1. Juli 2026. SRS-Mittel lassen sich in Aktien, Anleihen und Investmentfonds anlegen, statt in bar liegen zu bleiben.
Gesundheitskosten im Ruhestand benötigen sorgfältige Planung
MediShield Life bietet eine Basiskrankenversicherung, allerdings steigen die Prämien mit dem Alter und es gelten Leistungsgrenzen. Integrated Shield Plans bieten zusätzlichen Schutz mit eigenen Prämien, die ebenfalls mit dem Alter steigen. MediSave lässt sich für Prämien und bestimmte Behandlungen einsetzen, begrenzt durch Entnahmegrenzen und die Basic Healthcare Sum. Die selbst zu tragenden Gesundheitskosten nehmen in späteren Jahren in der Regel zu.
Immobilien können Teil der Ruhestandsstrategie sein
Manche Singapurer verkleinern sich im Ruhestand bei HDB- oder Privatimmobilien und ergänzen mit dem Erlös ihr Einkommen. Das Lease Buyback Scheme erlaubt berechtigten älteren HDB-Eigentümern, einen Teil der Restlaufzeit ihres Pachtvertrags an HDB zurückzuverkaufen, und der Silver Housing Bonus zahlt eine Barprämie für das Right-Sizing. Immobilien sind ein bedeutender Vermögenswert, doch sich im Ruhestand vor allem auf sie zu stützen, bringt eine Abhängigkeit vom Markttiming und vom künftigen Wohnbedarf mit sich.
Vorlage erhalten
Erste Schritte
Für Singapurs Ruhestand mit CPF einrichten
Geben Sie aktuelle Ruhestandsersparnisse ein
Ausgangspunkt sind die aktuellen Bestände: CPF Ordinary Account, Special oder Retirement Account und MediSave, SRS-Guthaben, für den Ruhestand vorgesehene Anlagedepots, Barersparnisse und weitere langfristige Vermögenswerte.
Geben Sie CPF-, SRS- und freiwillige Ersparnisse ein
Zu den laufenden Zuflüssen zählen die CPF-Beiträge, die automatisch vom Gehalt abgehen, dazu SRS-Beiträge und jedes weitere Sparen oder Anlegen für den Ruhestand. Auch die CPF-Beiträge des Arbeitgebers gehören hierher, damit das Bild der Zuflüsse vollständig ist.
Schätzen Sie CPF LIFE-Auszahlungen
Der CPF Monthly Payout Estimator auf der CPF-Website projiziert die monatlichen Auszahlungen aus den aktuellen Guthaben und den geplanten Beiträgen. Dieser Wert geht ab dem von Ihnen geplanten Auszahlungsalter als Ruhestandseinkommen ein.
Projizieren Sie Ruhestandsausgaben
Die monatlichen Ausgaben im Ruhestand umfassen das Wohnen, also Instandhaltung und Conservancy Charges nach getilgter Hypothek, dazu Gesundheitskosten und Versicherungsprämien, Lebensmittel, Nebenkosten, Mobilität und Freizeit. Manche Kategorien schrumpfen im Ruhestand, während die Gesundheitskosten eher wachsen.
Führen Sie verschiedene Szenarien aus
Wenn Sie das Blatt duplizieren, lassen sich verschiedene Ausstiegsalter und Ausgabenniveaus nebeneinander durchspielen. Ein Ausstieg mit 62, 65 oder 68 verändert sowohl die Ansparphase als auch, wenn die CPF-LIFE-Auszahlungen über 65 hinaus aufgeschoben werden, die Höhe der Auszahlung selbst. Die Spannweite zu sehen macht die Abwägungen greifbar.
In Aktion sehen
So sieht die Vorlage aus
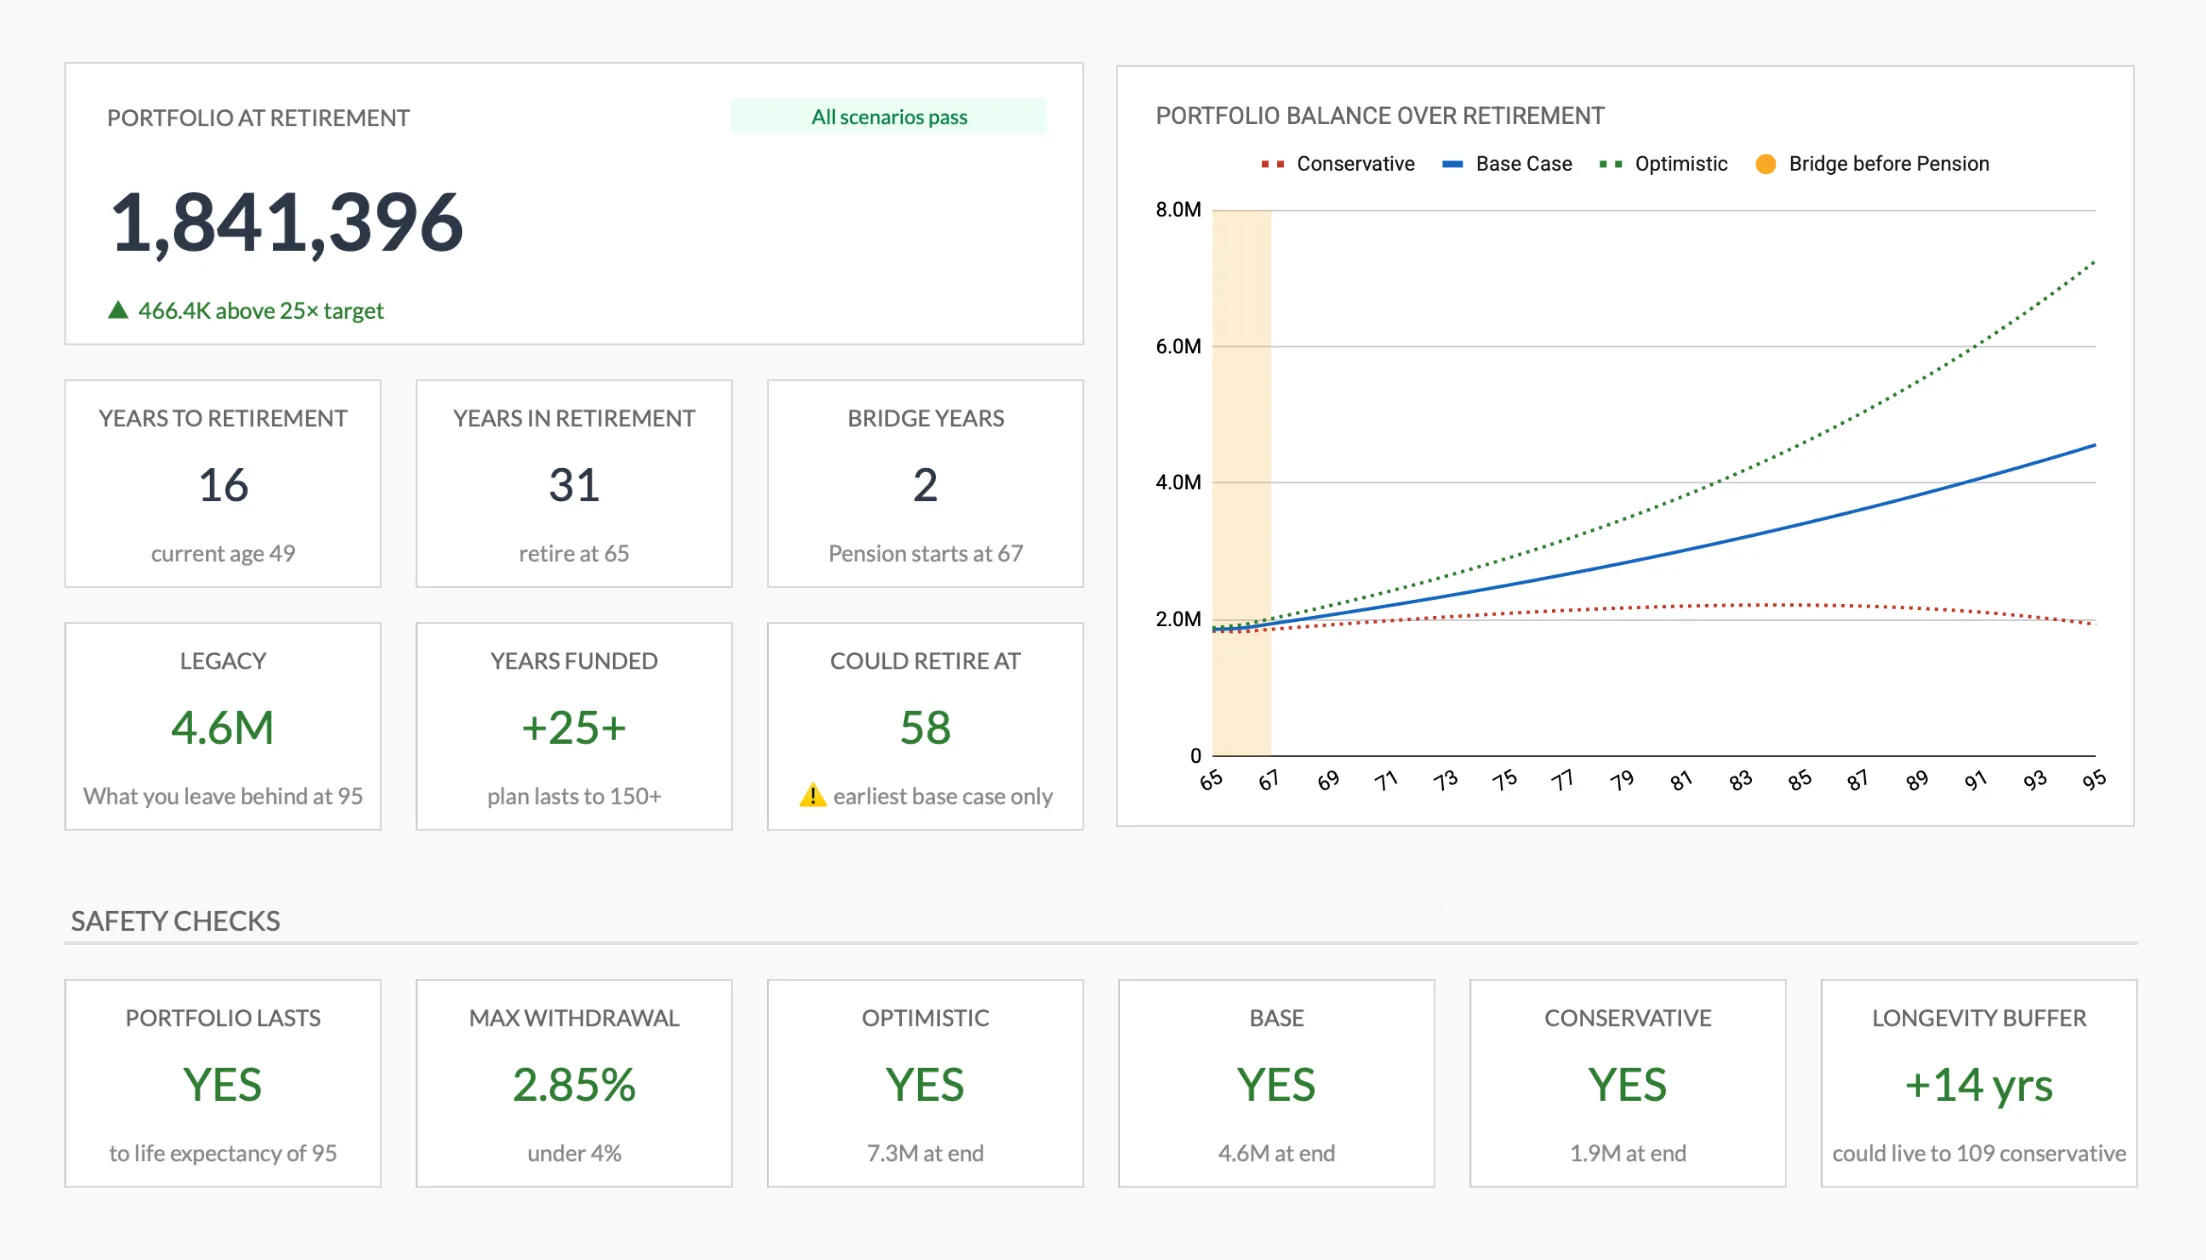
Blättern Sie durch die Vorlage, um das Dashboard, die Eingabeblätter und die Zusammenfassungen zu sehen, die sie erzeugt, alles anpassbar an Ihre lokale Finanzsituation.
- Integrierte Währungsauswahl
- Berechnungen aktualisieren sich automatisch
- Visuelle Zusammenfassungen Ihrer Zahlen
- Keine Einrichtung erforderlich
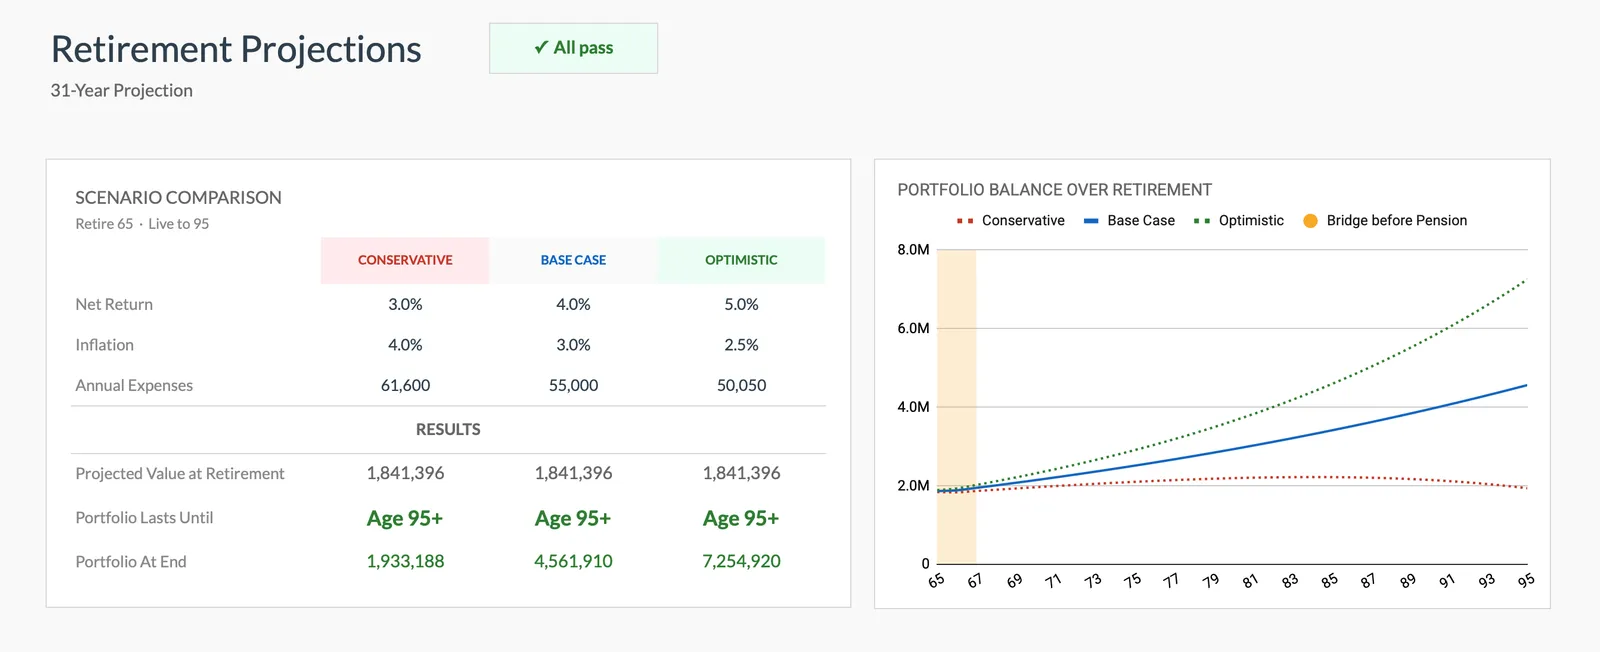
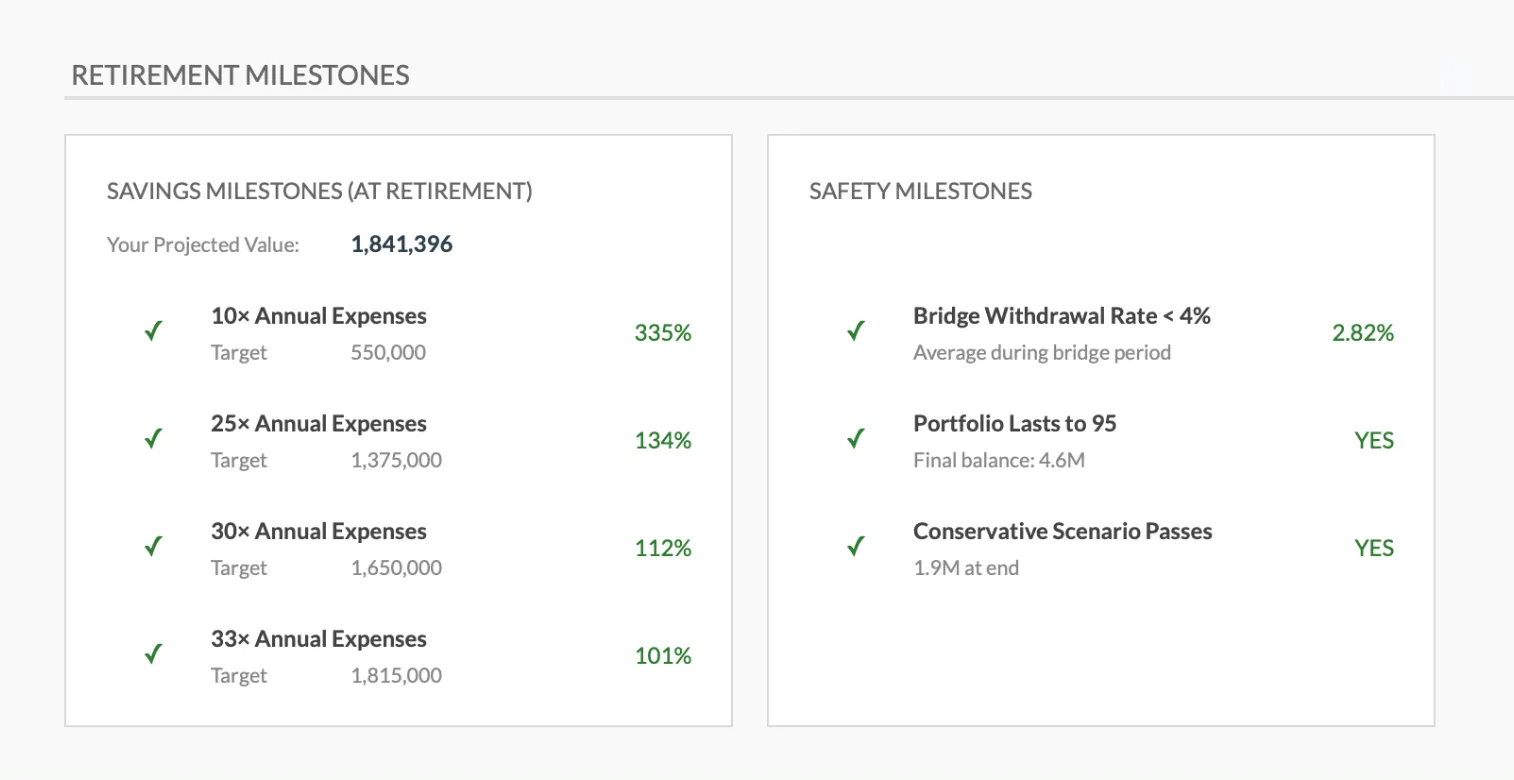
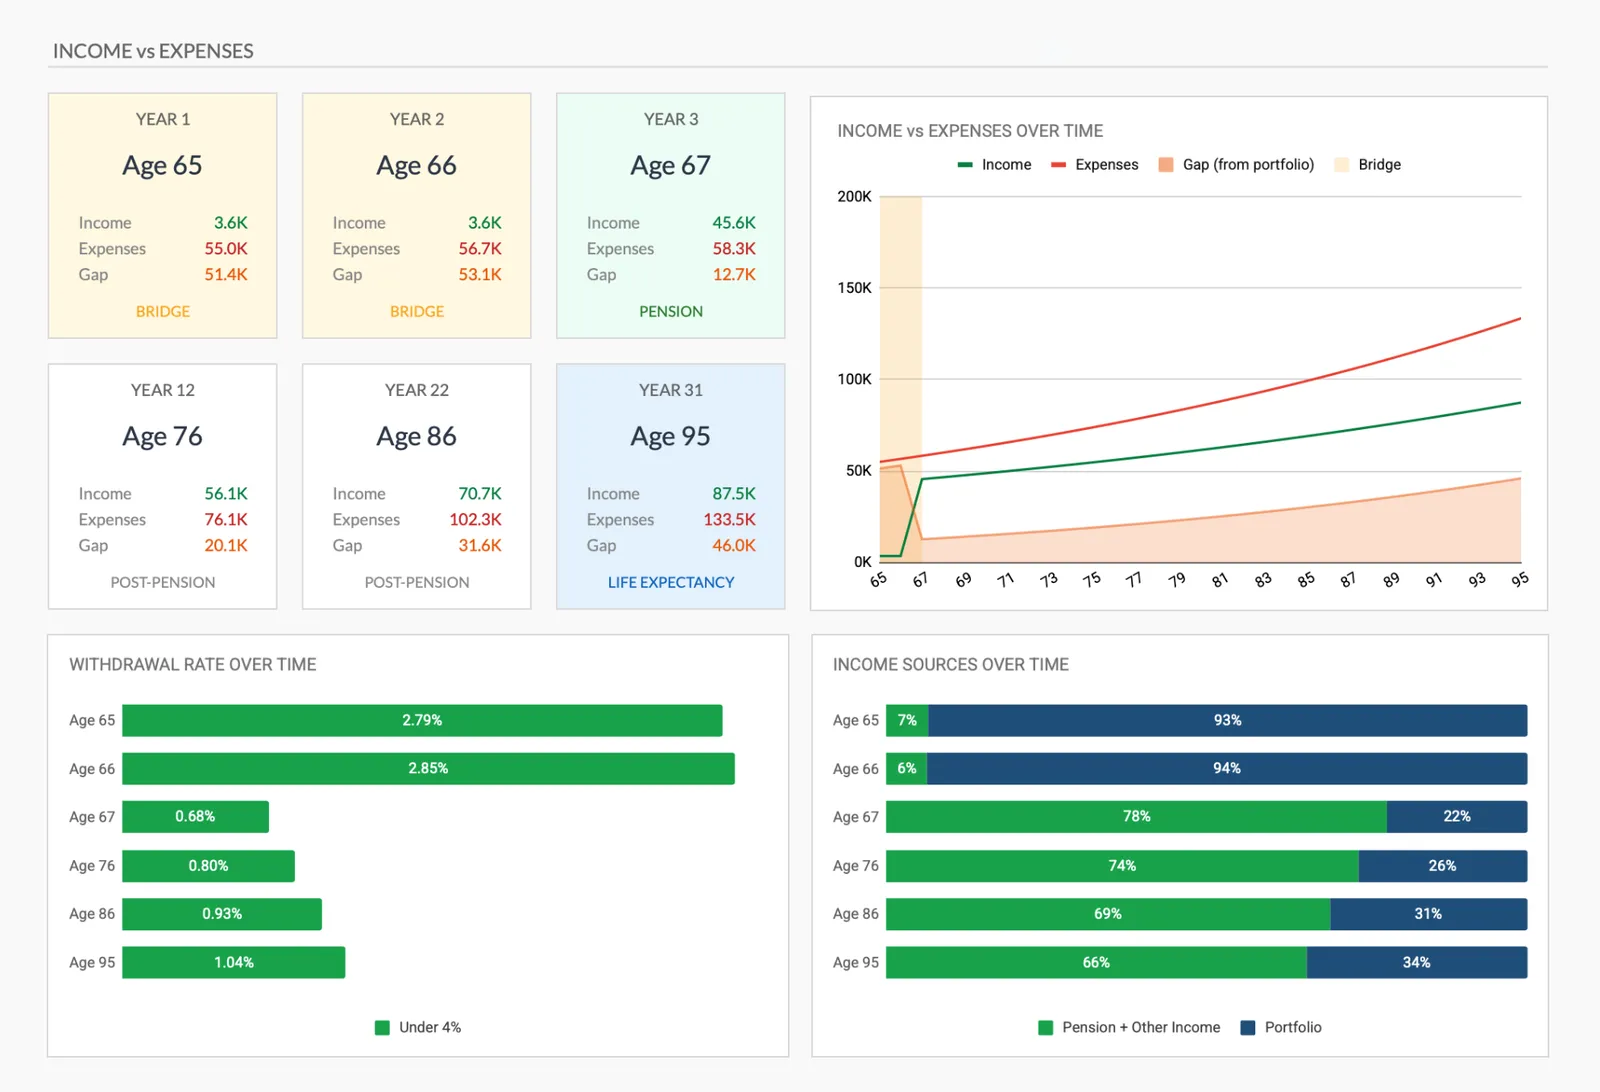
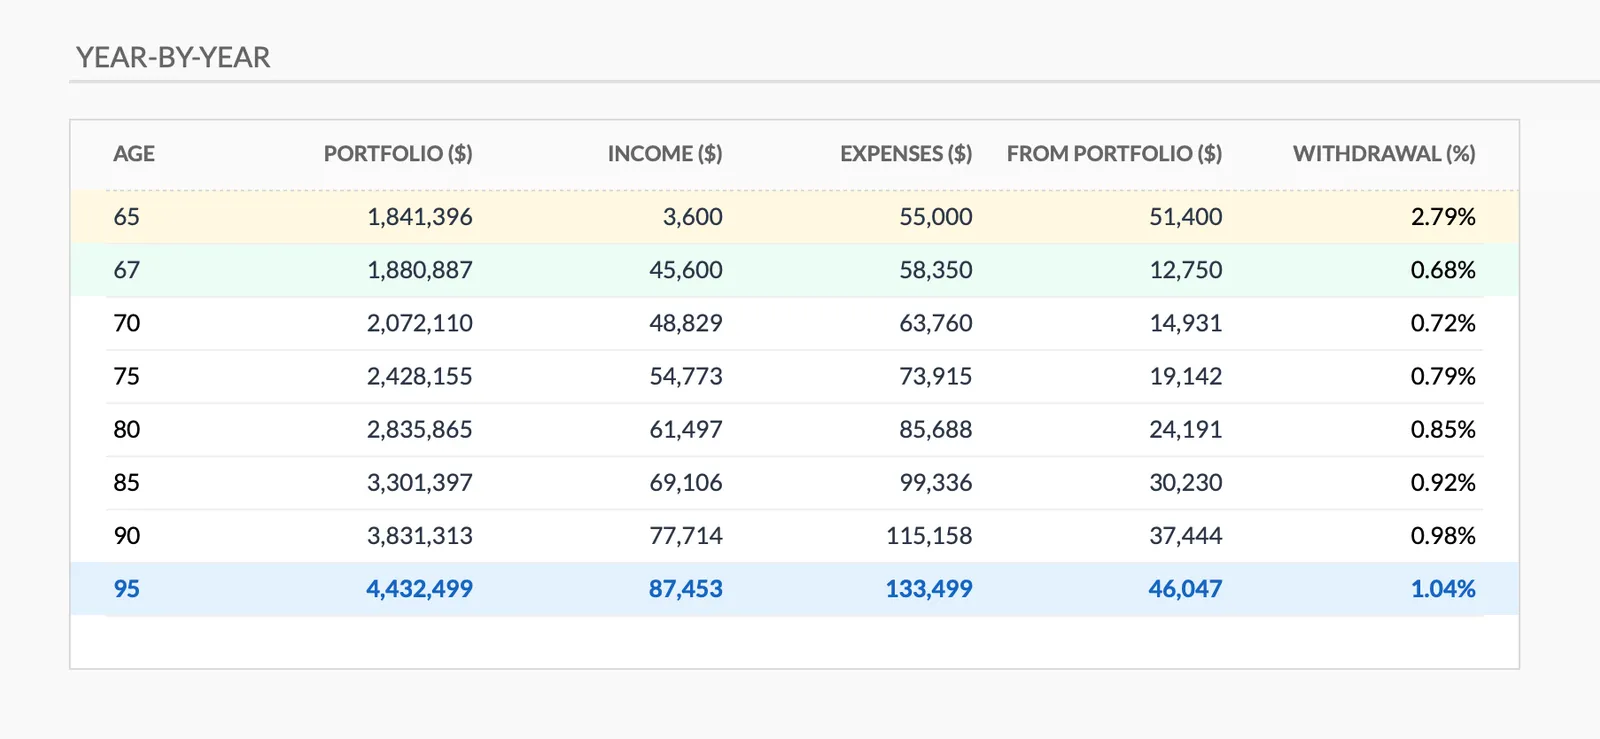
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Häufige Fragen
Ruhestandsplanungs-Vorlage für Singapur - FAQ
Wann kann ich auf meine CPF-Ersparnisse zugreifen?
Mit 55 richtet CPF ein Retirement Account ein, das aus den Guthaben des Special und des Ordinary Account gespeist wird, und seit Januar 2025 schließt das Special Account zu diesem Zeitpunkt. Guthaben oberhalb der Full Retirement Sum, die für 2026 55 werdende Mitglieder bei SGD 220.400 liegt, können entnommen werden. Die CPF-LIFE-Auszahlungen beginnen mit 65 und lassen sich für einen höheren Betrag bis 70 aufschieben. Für MediSave gelten eigene, an Gesundheitsausgaben gebundene Entnahmeregeln.
Wie viel brauche ich, um in Singapur in den Ruhestand zu gehen?
Das schwankt je nach Lebensstil erheblich. Manche veröffentlichten Schätzungen setzen die Grundausgaben im Ruhestand mit abbezahlter HDB-Wohnung bei etwa SGD 1.500 bis SGD 2.500 im Monat an, während ein komfortablerer Lebensstil oft mit SGD 3.000 bis SGD 5.000 modelliert wird. In der Vorlage treten Ihre eigenen erwarteten Ausgaben an die Stelle solcher allgemeinen Spannen.
Reicht CPF LIFE für den Ruhestand?
In Haushalten mit maßvollen Ausgaben und abbezahltem Zuhause können die CPF-LIFE-Auszahlungen die Grundkosten decken. Darüber hinaus zählt die Lücke zwischen der Auszahlung und dem von Ihnen projizierten Ausgabenniveau, und SRS, Anlageerträge und weitere Ersparnisse sind die üblichen Wege, sie zu schließen.
Sollte ich mein CPF für Ruhestand aufstocken?
Bareinzahlungen erhalten den garantierten CPF-Zins, derzeit 4% auf Guthaben im Special und Retirement Account, und bringen eine Steuerentlastung von bis zu SGD 8.000 im Jahr für Einzahlungen auf eigene Konten plus SGD 8.000 für Familienmitglieder. Der Preis dafür ist, dass das Geld gebunden ist, bis die Entnahmeregeln für den Ruhestand den Zugriff erlauben, es tauscht also Flexibilität gegen eine garantierte Rendite. Welche Seite dieser Abwägung zu einem Haushalt passt, hängt von seiner Gesamtlage ab.
Wie berücksichtige ich Inflation?
Singapurs Inflation lag langfristig im Schnitt bei etwa 2% bis 3% pro Jahr, wobei die jüngeren Werte niedriger ausfielen. Projektionen nutzen üblicherweise einen Wert in dieser Spanne. Bei 3% entsprechen heutige Ausgaben von SGD 3.000 im Monat in 20 Jahren rund SGD 5.400 im Monat. Die Projektion inflationsbereinigt zu rechnen hält die Zahlen vergleichbar.
Können Sie die Antwort nicht finden? Kontaktieren Sie unser Team
Bereit loszulegen?
Laden Sie sofort herunter und beginnen Sie mit der Verwaltung Ihrer Finanzen, oder kontaktieren Sie uns für ein individuelles Vorlagenpaket.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.