Singapore
Modello di pianificazione della pensione per Singapore
Proietta i pagamenti CPF LIFE, i ritiri SRS e il reddito degli investimenti rispetto alle spese di pensione stimate - tutto in un Google Sheet.
In Depth
CPF LIFE, lopzione SRS e pianificazione per lassistenza sanitaria
CPF LIFE è il sistema di rendita nazionale di Singapore e paga un reddito mensile dai 65 anni, con un importo legato al saldo del Retirement Account accantonato a 55 anni. Per chi compie 55 anni nel 2026 il Basic Retirement Sum è SGD 110,200, il Full Retirement Sum è SGD 220,400 e l'Enhanced Retirement Sum è SGD 440,800. Quest'ultima cifra è pari a quattro volte il Basic Retirement Sum dal 2025, il che ha alzato notevolmente il tetto per i versamenti volontari. Le rendite crescono con la somma accantonata e con il piano scelto, e il Monthly Payout Estimator del CPF restituisce una cifra per un saldo specifico invece di un intervallo generico.
Il Supplementary Retirement Scheme è la principale via fiscalmente agevolata oltre al CPF. Cittadini e residenti permanenti possono versare fino a SGD 15,300 all'anno con detrazione immediata, gli stranieri fino a SGD 35,700. I prelievi effettuati dall'età di prelievo prevista dal programma sono tassati solo sul 50% dell'importo e possono essere distribuiti su dieci anni. Quell'età corrisponde all'età pensionabile di legge in vigore al momento del primo versamento, cioè 62 o 63 anni per la maggior parte di chi versa già oggi e 64 per chi inizia dal 1 luglio 2026. I saldi SRS possono essere investiti in azioni, obbligazioni e fondi comuni, il che porta con sé un ventaglio di rendimenti più ampio e un rischio di mercato che i tassi garantiti del CPF non hanno.
In pensione la sanità è di norma la voce di spesa che cresce più in fretta. MediShield Life offre una copertura di base, ma i premi aumentano con l'età e la polizza prevede limiti di rimborso. Gli Integrated Shield Plan offrono una protezione più ampia, con premi propri anch'essi in crescita. Il MediSave aiuta a coprire parte di questi costi, entro i limiti di prelievo e il tetto del Basic Healthcare Sum. Una proiezione che lascia crescere la spesa sanitaria nel tempo, invece di tenerla piatta, si avvicina di più a ciò che le famiglie osservano davvero.
Singapore
Pianificazione della pensione a Singapore: fattori chiave
Il sistema pensionistico di Singapore ruota attorno al CPF, integrato da risparmi e investimenti personali. È l'incastro di queste componenti che una proiezione deve saper rappresentare.
CPF LIFE fornisce un reddito pensionistico di base
CPF LIFE è un sistema di rendita nazionale che paga un reddito mensile dai 65 anni. L'importo dipende dal saldo del Retirement Account accantonato a 55 anni. Per chi compie 55 anni nel 2026 il Basic Retirement Sum è SGD 110,200, il Full Retirement Sum è SGD 220,400 e l'Enhanced Retirement Sum è SGD 440,800, pari a quattro volte il Basic Retirement Sum dal 2025. Le rendite crescono con la somma accantonata, e il CPF Monthly Payout Estimator restituisce una cifra per un saldo e un piano specifici.
SRS fornisce risparmi supplementari con vantaggi fiscali
Il Supplementary Retirement Scheme consente a cittadini e residenti permanenti di versare fino a SGD 15,300 all'anno con agevolazione fiscale, e agli stranieri fino a SGD 35,700. I prelievi effettuati dall'età di prelievo prevista dal programma sono tassati sul 50% dell'importo, ripartibile fino a dieci anni. Quell'età corrisponde all'età pensionabile di legge in vigore al momento del primo versamento, quindi è 62 o 63 anni per la maggior parte di chi versa già oggi e 64 per i primi versamenti effettuati dal 1 luglio 2026. Il denaro SRS può essere investito in azioni, obbligazioni e fondi comuni anziché restare liquido.
I costi dellassistenza sanitaria in pensione necessitano di unattenta pianificazione
MediShield Life fornisce una copertura sanitaria di base, anche se i premi salgono con l'età e valgono limiti di rimborso. Gli Integrated Shield Plan offrono una copertura aggiuntiva con premi propri, anch'essi crescenti con l'età. Il MediSave può essere usato per i premi e per alcune prestazioni, entro i limiti di prelievo e il tetto del Basic Healthcare Sum. Le spese sanitarie di tasca propria tendono ad aumentare negli anni successivi.
La proprietà può essere parte della strategia di pensione
Alcuni residenti a Singapore passano in pensione a un'abitazione HDB o privata più piccola e usano il ricavato per integrare il reddito. Il Lease Buyback Scheme consente ai proprietari HDB anziani che ne hanno diritto di rivendere a HDB una parte della locazione residua, mentre il Silver Housing Bonus riconosce un bonus in denaro per il ridimensionamento. L'immobile è un bene rilevante, anche se farne la fonte principale di reddito pensionistico espone al momento del mercato e alle future esigenze abitative.
Ottieni il Modello
Per Iniziare
Configurazione per la pensione di Singapore con CPF
Inserisci i risparmi pensionistici attuali
Il punto di partenza sono i saldi attuali: conti CPF Ordinary, Special o Retirement e MediSave, saldo SRS, portafogli di investimento destinati alla pensione, liquidità e ogni altro bene a lungo termine.
Inserisci CPF, SRS e risparmi volontari
I flussi in entrata comprendono i contributi CPF, che arrivano automaticamente dallo stipendio, più i versamenti SRS e ogni altro risparmio o investimento previdenziale. Anche i contributi CPF del datore di lavoro vanno inseriti qui per avere un quadro completo delle entrate.
Stima i pagamenti CPF LIFE
Il CPF Monthly Payout Estimator sul sito CPF proietta le rendite mensili a partire dai saldi attuali e dai contributi previsti. Quella cifra si inserisce come reddito pensionistico a partire dall'età di erogazione che hai in mente.
Proietta le spese di pensione
La spesa mensile in pensione comprende la casa, cioè le spese di manutenzione e le conservancy charge una volta estinto il mutuo, insieme a sanità e premi assicurativi, alimentari, utenze, trasporti e tempo libero. Alcune categorie si riducono in pensione, mentre la sanità tende a crescere.
Esegui diversi scenari
Duplicando il foglio puoi confrontare fianco a fianco età di uscita e livelli di spesa diversi. Smettere a 62, 65 o 68 anni cambia sia il periodo di accumulo sia, quando le rendite CPF LIFE vengono posticipate oltre i 65 anni, l'importo stesso della rendita. Vedere la forbice rende concreti i compromessi.
Guarda in Azione
Come appare il modello
Sfoglia il modello per vedere la dashboard, i fogli di inserimento e i riepiloghi che produce, tutto adattabile alla tua configurazione finanziaria locale.
- Selettore di valuta integrato
- I calcoli si aggiornano automaticamente
- Riepiloghi visivi dei tuoi numeri
- Nessuna configurazione richiesta
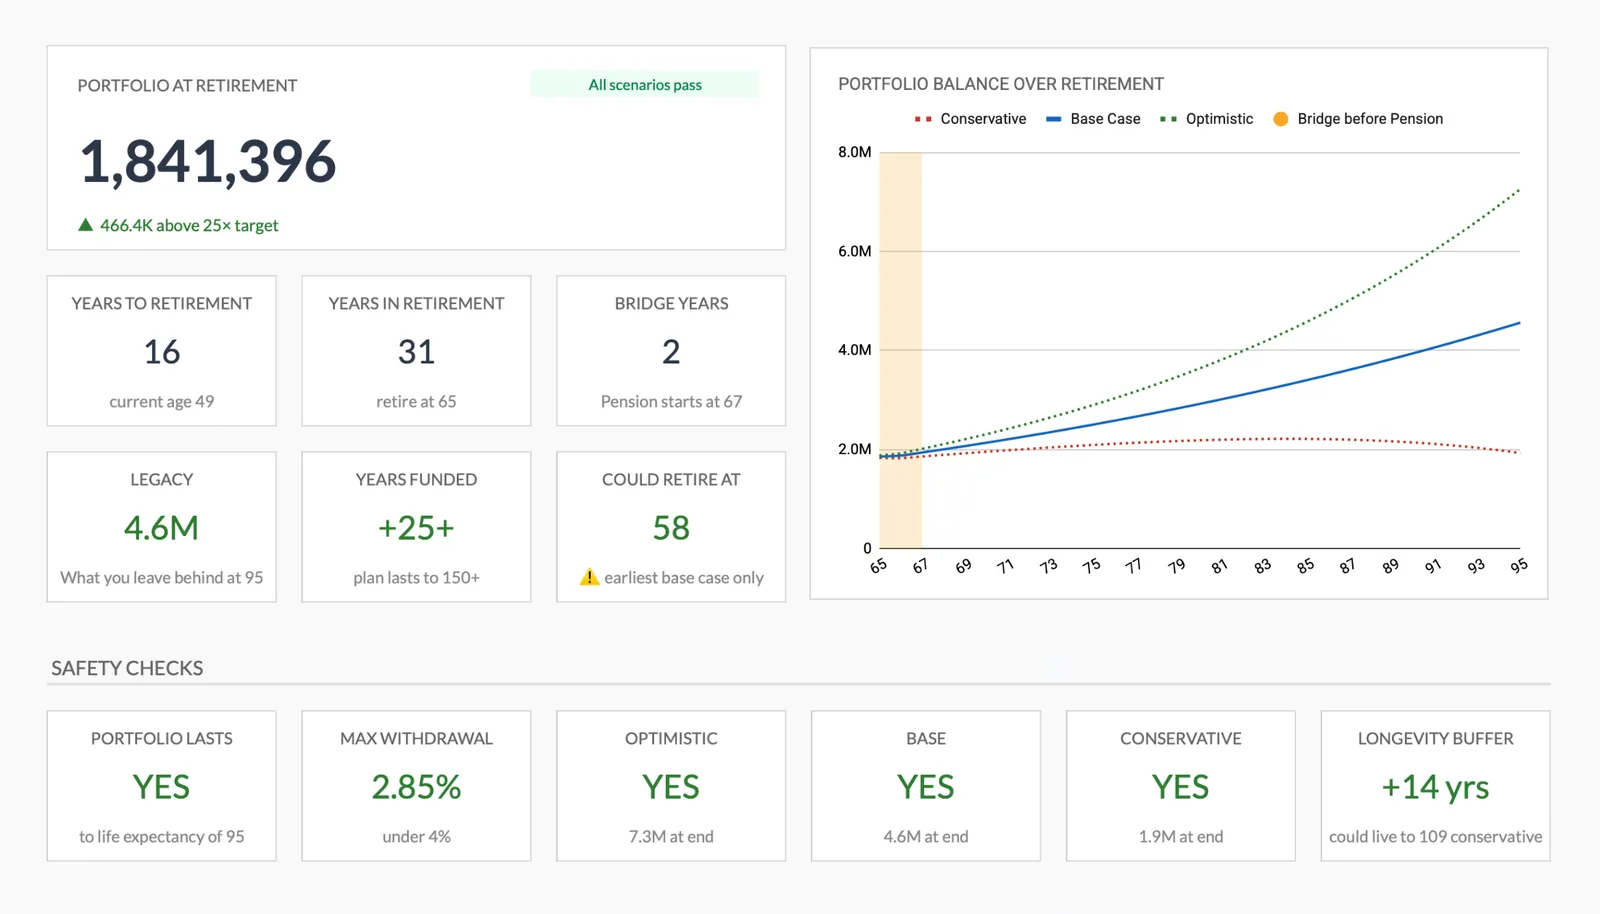
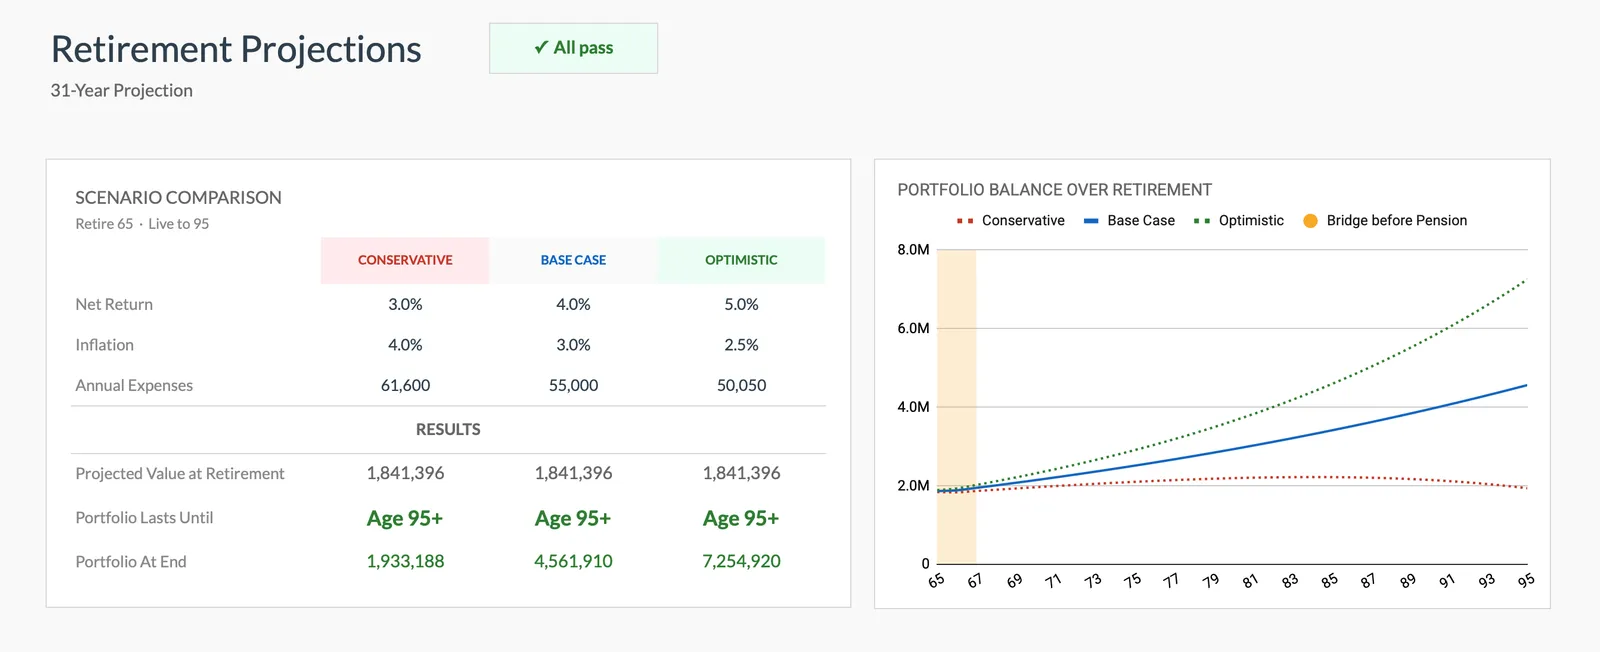
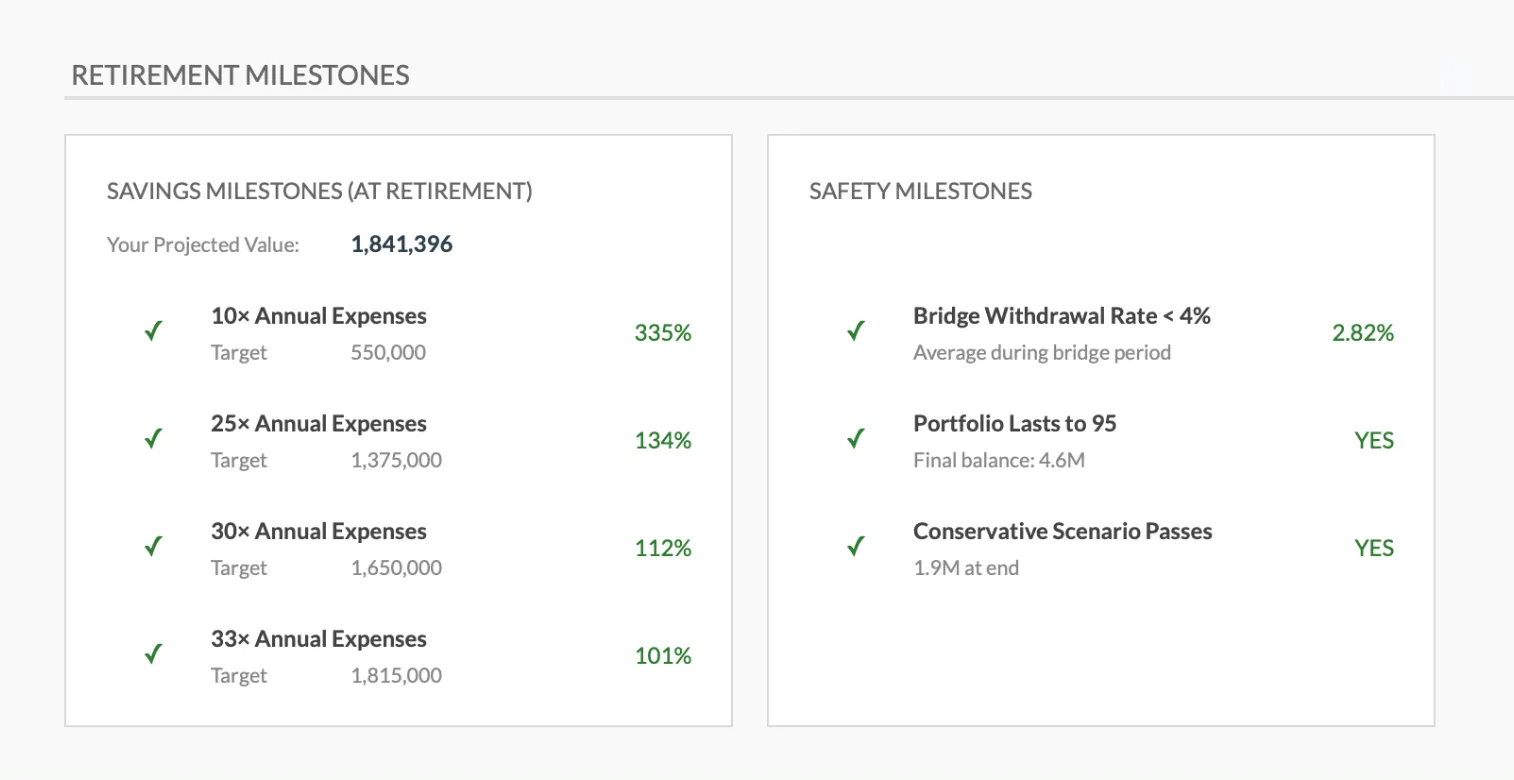
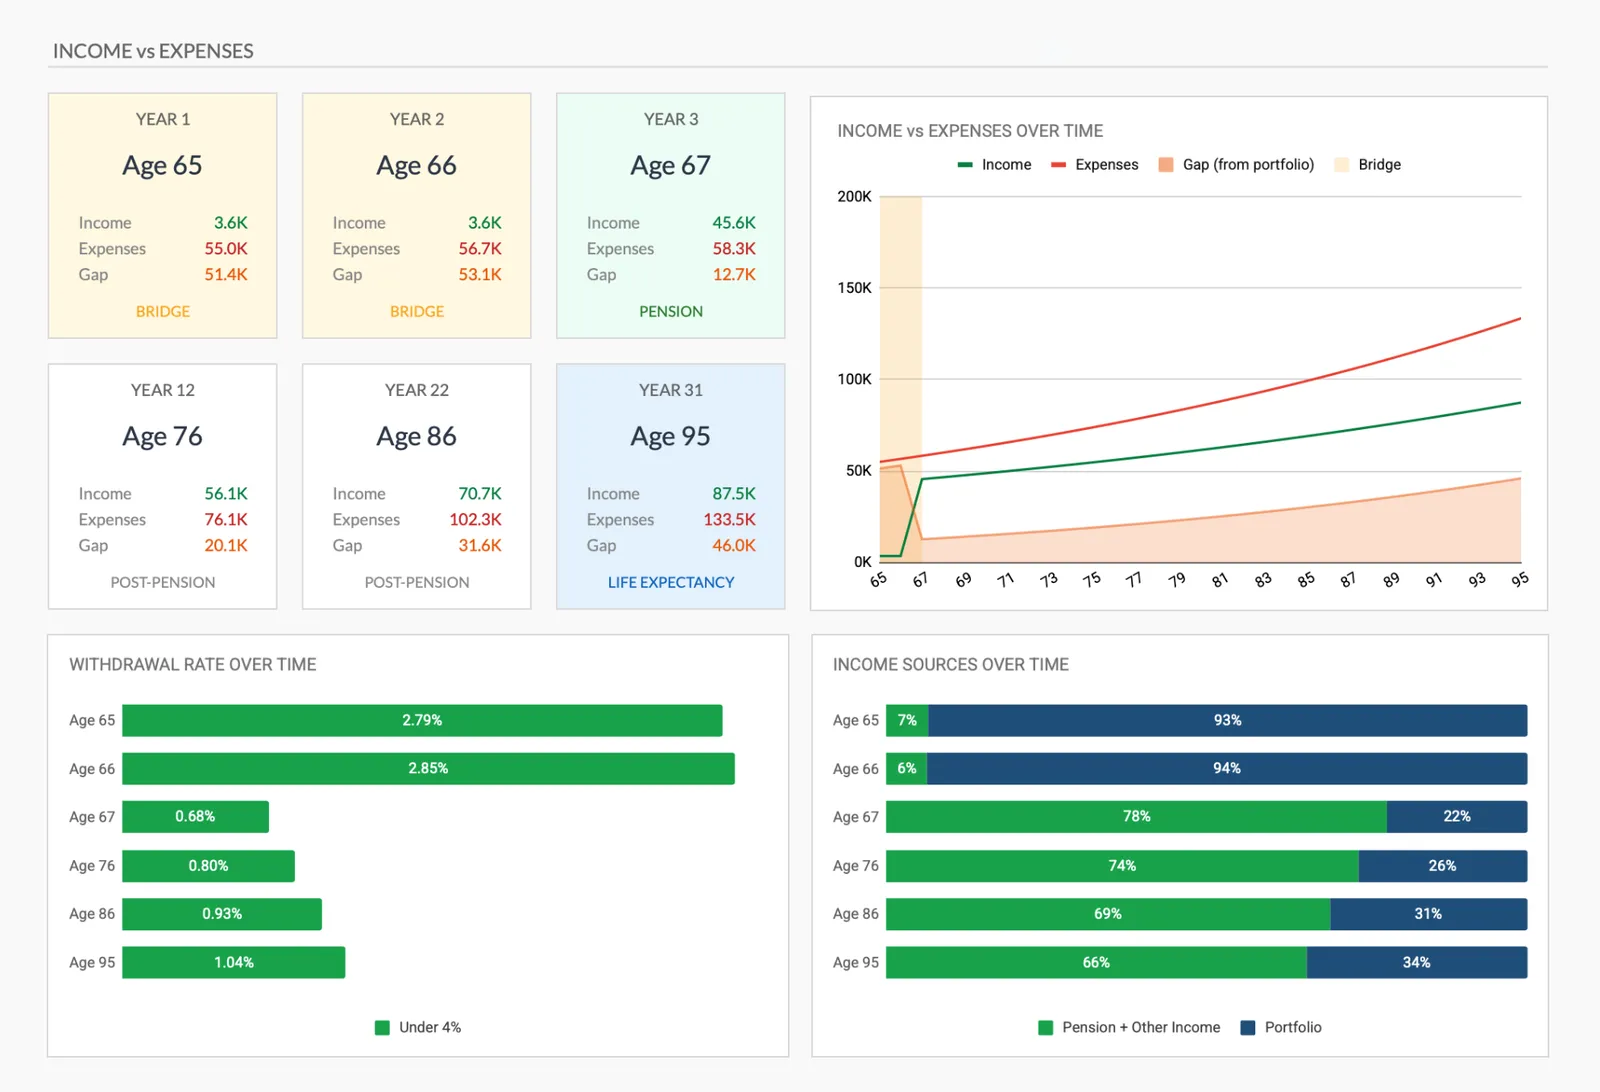
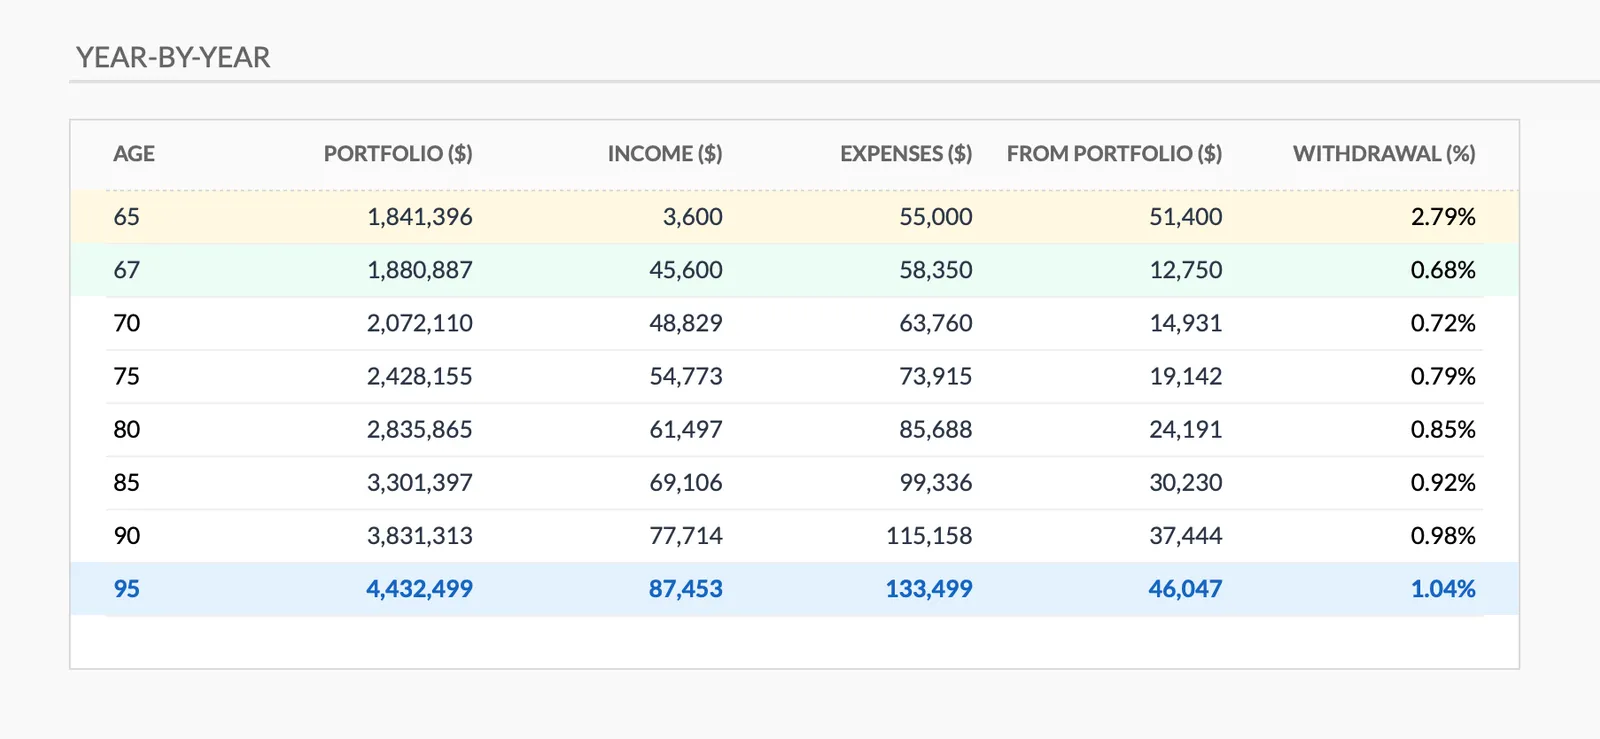
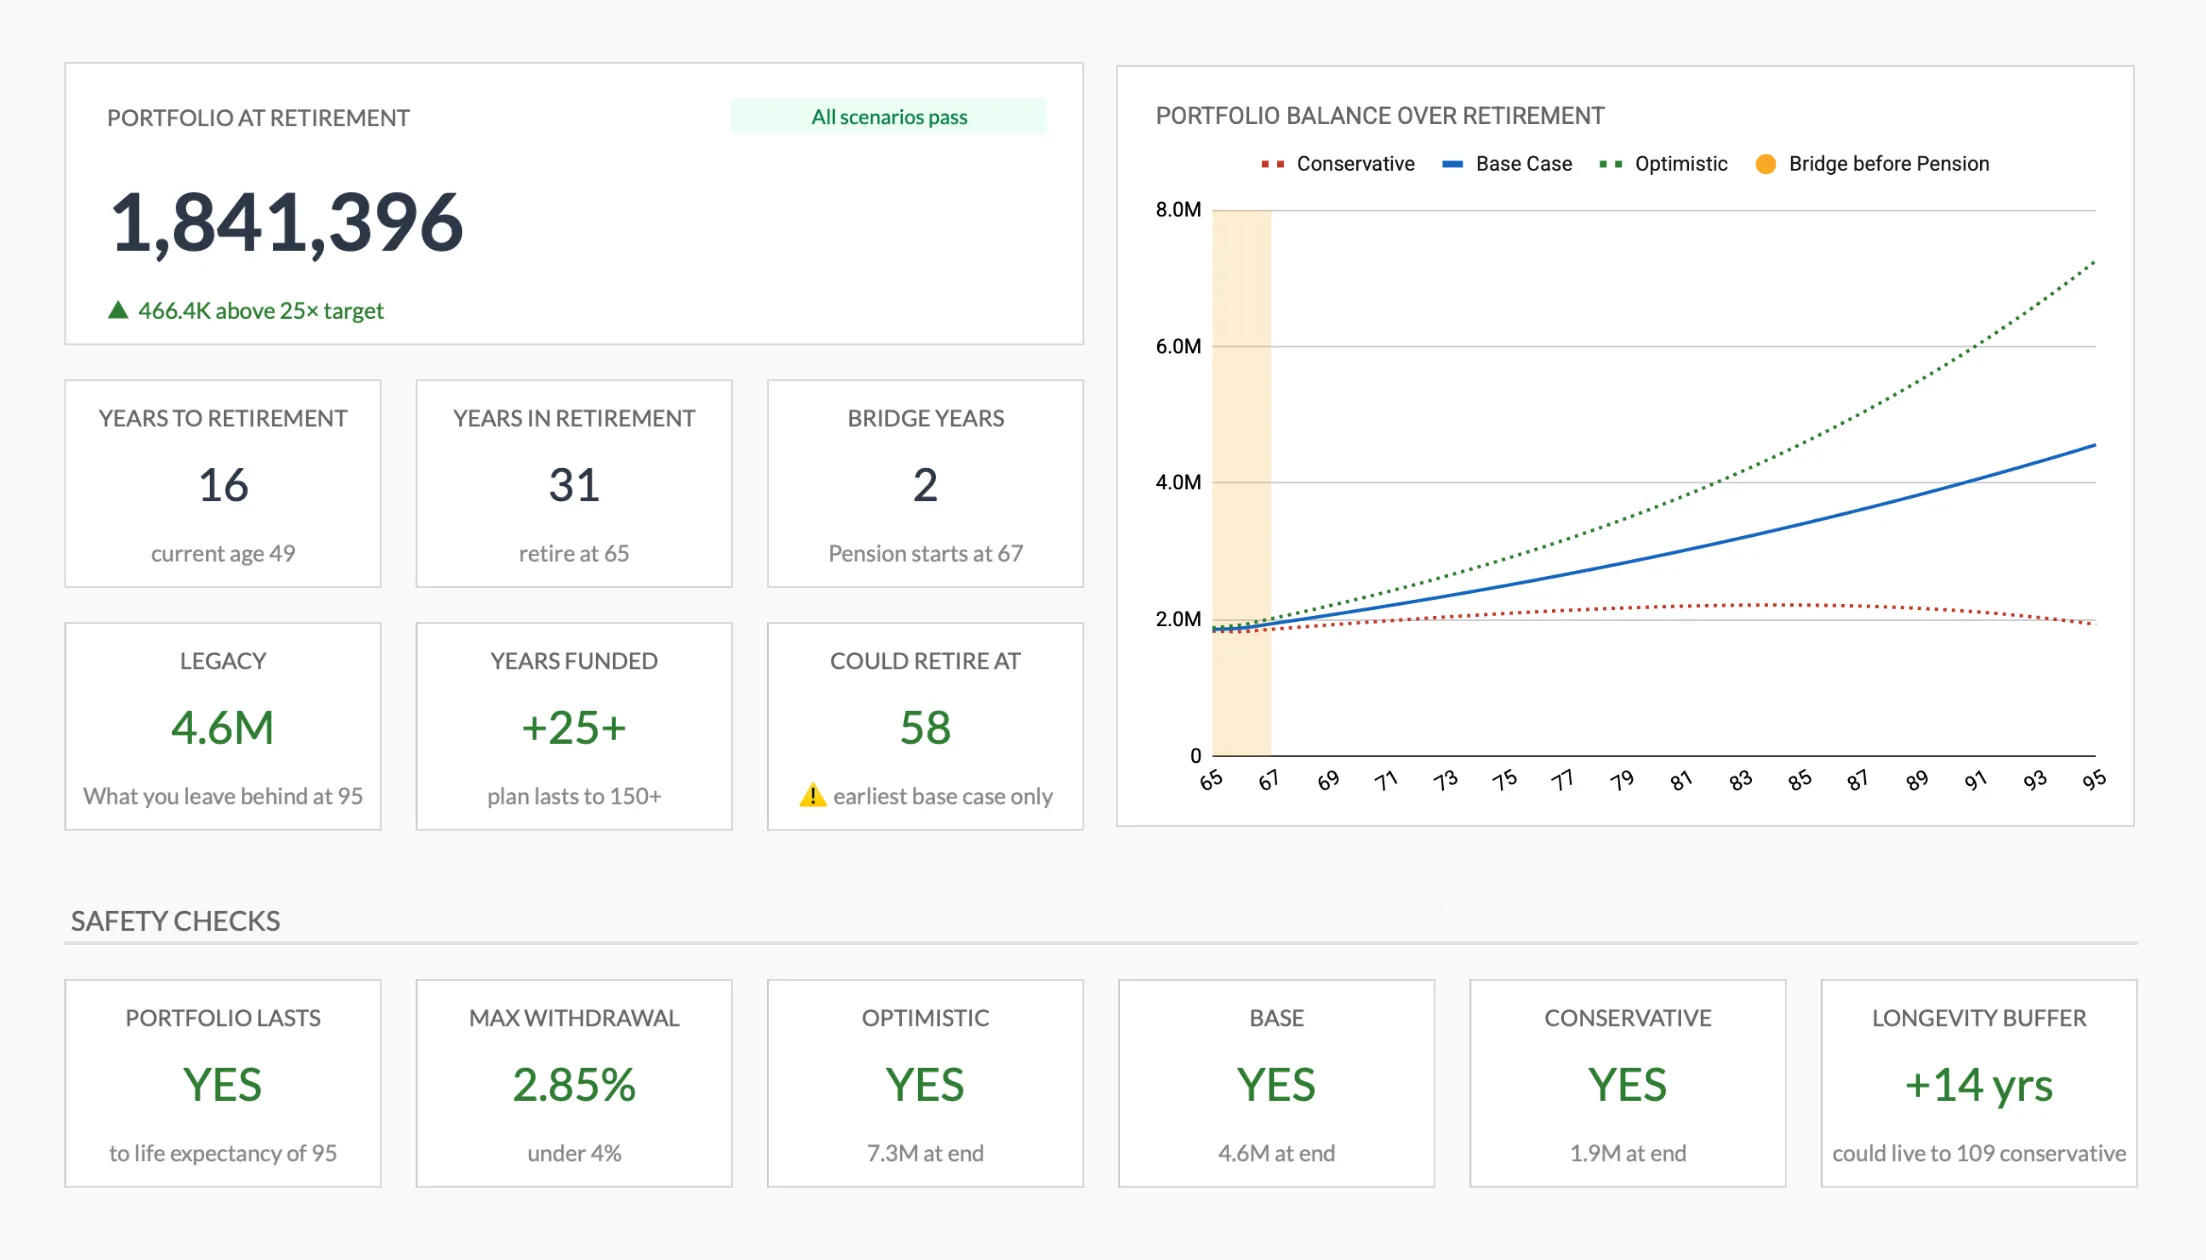
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Domande Frequenti
Modello di pianificazione della pensione per Singapore - FAQ
Quando posso accedere ai miei risparmi CPF?
A 55 anni il CPF crea un Retirement Account alimentato dai risparmi dello Special Account e dell'Ordinary Account, e da gennaio 2025 lo Special Account si chiude in quel momento. I risparmi oltre il Full Retirement Sum, pari a SGD 220,400 per chi compie 55 anni nel 2026, possono essere prelevati. Le rendite CPF LIFE partono a 65 anni e possono essere posticipate fino a 70 per un importo più alto. Il MediSave ha regole di prelievo proprie legate alle spese sanitarie.
Quanto devo risparmiare per andare in pensione a Singapore?
Varia molto in base allo stile di vita. Alcune stime pubblicate collocano le spese di base in pensione, con un appartamento HDB già pagato, tra circa SGD 1,500 e SGD 2,500 al mese, mentre uno stile di vita più agiato viene spesso modellato tra SGD 3,000 e SGD 5,000. Il modello è il posto dove le tue spese attese prendono il posto di quegli intervalli generici.
CPF LIFE è sufficiente per la pensione?
Per famiglie con spese contenute e casa di proprietà già pagata, le rendite CPF LIFE possono coprire l'essenziale. Oltre a questo, la cifra che conta è la distanza tra la rendita e il livello di spesa che hai proiettato, e SRS, redditi da investimento e altri risparmi sono i modi con cui di solito si colma quel divario.
Dovrei integrare il mio CPF per la pensione?
I versamenti volontari in contanti maturano il tasso garantito CPF, attualmente il 4% sui risparmi di Special Account e Retirement Account, e danno diritto a una detrazione fino a SGD 8,000 all'anno per i versamenti sui propri conti più altri SGD 8,000 per quelli a favore di familiari. In cambio il denaro resta vincolato finché le regole di prelievo pensionistico non ne consentono l'accesso, quindi si scambia flessibilità con un rendimento garantito. Da che parte di quel compromesso convenga stare dipende dalla situazione complessiva della famiglia.
Come tengo conto dellinflazione?
Nel lungo periodo l'inflazione a Singapore si è attestata mediamente tra il 2% e il 3% all'anno, anche se le rilevazioni recenti sono state più basse. Le proiezioni usano di solito un valore in quell'intervallo. Al 3%, una spesa di SGD 3,000 al mese oggi corrisponde a circa SGD 5,400 al mese tra 20 anni. Impostare la proiezione in termini corretti per l'inflazione mantiene i numeri confrontabili.
Non trovi la risposta che cerchi? Contatta il nostro team
Scopri di Più
Strumenti Gratuiti per Singapore
Pronto per iniziare?
Scarica istantaneamente e inizia a gestire le tue finanze, o contattaci per progettare un pacchetto di modelli personalizzato per le tue esigenze.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.