Singapur
Template de Planificación de Jubilación para Singapur
Proyecta tus pagos de CPF LIFE, retiros de SRS, e ingresos de inversión contra gastos de jubilación estimados - todo en una Google Sheet.
In Depth
CPF LIFE, la Opción de SRS, y Planificación para Atención Médica
El plan CPF LIFE de Singapur es una renta vitalicia nacional que paga ingresos mensuales desde los 65 años, con un importe ligado al saldo apartado en la Retirement Account a los 55. Para los afiliados que cumplen 55 en 2026, la Basic Retirement Sum es de SGD 110,200, la Full Retirement Sum de SGD 220,400 y la Enhanced Retirement Sum de SGD 440,800. Esta última equivale a cuatro veces la Basic Retirement Sum desde 2025, lo que elevó bastante el techo de las aportaciones voluntarias. Los cobros crecen con la suma apartada y con el plan elegido, y el Monthly Payout Estimator del CPF devuelve una cifra para un saldo concreto en lugar de una horquilla genérica.
El Supplementary Retirement Scheme es la principal vía con ventajas fiscales más allá del CPF. Ciudadanos y residentes permanentes pueden aportar hasta SGD 15,300 al año con desgravación inmediata, y los extranjeros hasta SGD 35,700. Los rescates a partir de la edad de retirada del plan tributan solo sobre el 50% del importe y pueden repartirse en diez años. Esa edad es la edad legal de jubilación vigente cuando se hizo la primera aportación, es decir 62 o 63 para la mayoría de los aportantes actuales y 64 para quien empiece a partir del 1 de julio de 2026. Los saldos del SRS pueden invertirse en acciones, bonos y fondos, lo que amplía el abanico de rentabilidad pero también añade un riesgo de mercado que los tipos garantizados del CPF no tienen.
El gasto sanitario en la jubilación suele ser la categoría que más rápido crece. MediShield Life ofrece cobertura básica, pero las primas aumentan con la edad y la póliza tiene límites por siniestro. Los Integrated Shield Plans dan una protección más amplia y traen consigo primas crecientes propias. MediSave ayuda a cubrir parte de estos costes, con límites de retirada y el tope de la Basic Healthcare Sum. Una proyección que deje subir el gasto sanitario con el tiempo, en vez de mantenerlo plano, se acerca más a lo que ven los hogares en la práctica.
Singapur
Planificación de Jubilación en Singapur: Factores Clave
El sistema de jubilación de Singapur se articula en torno al CPF, complementado con ahorro e inversiones personales. Cómo encajan esas piezas es justo lo que una proyección tiene que captar.
CPF LIFE proporciona un ingreso de jubilación de línea base
CPF LIFE es un plan de rentas vitalicias nacional que paga una renta mensual a partir de los 65 años. El importe depende del saldo apartado en la Retirement Account a los 55. Para los afiliados que cumplen 55 en 2026, la Basic Retirement Sum es de SGD 110,200, la Full Retirement Sum de SGD 220,400 y la Enhanced Retirement Sum de SGD 440,800, cuatro veces la Basic Retirement Sum desde 2025. Los pagos crecen con la suma apartada, y el CPF Monthly Payout Estimator devuelve una cifra para un saldo y un plan concretos.
SRS proporciona ahorros complementarios con ventajas fiscales
El Supplementary Retirement Scheme permite a ciudadanos y residentes permanentes aportar hasta SGD 15,300 al año con desgravación fiscal, y a los extranjeros hasta SGD 35,700. Los rescates a partir de la edad de retirada del plan tributan sobre el 50% del importe, repartido en hasta diez años. Esa edad es la edad legal de jubilación vigente cuando se hizo la primera aportación, es decir 62 o 63 para la mayoría de los aportantes actuales y 64 para las primeras aportaciones hechas desde el 1 de julio de 2026. El dinero del SRS puede invertirse en acciones, bonos y fondos en lugar de quedarse en efectivo.
Los costos de atención médica en la jubilación necesitan planificación cuidadosa
MediShield Life ofrece un seguro médico básico, aunque las primas suben con la edad y hay límites de cobertura por siniestro. Los Integrated Shield Plans amplían la cobertura con primas propias que también crecen con la edad. MediSave puede usarse para primas y determinados tratamientos, con límites de retirada y el tope de la Basic Healthcare Sum. El gasto sanitario de bolsillo suele aumentar en los últimos años.
La propiedad puede ser parte de la estrategia de jubilación
Algunos singapurenses cambian su vivienda HDB o privada por otra más pequeña al jubilarse y usan lo obtenido para complementar sus ingresos. El Lease Buyback Scheme permite a los propietarios mayores de vivienda HDB que cumplen los requisitos vender a HDB parte del arrendamiento restante, y el Silver Housing Bonus paga una prima en efectivo por ajustar el tamaño de la vivienda. El inmueble es un activo importante, aunque apoyarse en él como fuente principal de ingresos en la jubilación expone al momento del mercado y a las necesidades futuras de vivienda.
Obtener la Plantilla
Primeros Pasos
Configurando para Jubilación de Singapur Con CPF
Ingresa ahorros de jubilación actuales
El punto de partida son los saldos actuales: las cuentas CPF Ordinary, Special o Retirement y MediSave, el saldo del SRS, las carteras de inversión destinadas a la jubilación, el ahorro en efectivo y cualquier otro activo a largo plazo.
Ingresa CPF, SRS, y ahorros voluntarios
Las entradas periódicas incluyen las cotizaciones al CPF, que salen automáticamente de la nómina, más las aportaciones al SRS y cualquier otro ahorro o inversión para la jubilación. Las cotizaciones de la empresa al CPF también van aquí para tener el cuadro completo de entradas.
Estima pagos de CPF LIFE
El CPF Monthly Payout Estimator de la web del CPF proyecta los pagos mensuales a partir de los saldos actuales y las aportaciones previstas. Esa cifra se anota como ingreso de jubilación desde la edad de cobro que tengas prevista.
Proyecta gastos de jubilación
El gasto mensual en la jubilación cubre la vivienda, que una vez saldada la hipoteca son las cuotas de mantenimiento y conservación, además de sanidad y primas de seguros, alimentación, suministros, transporte y ocio. Algunas categorías se encogen al jubilarse mientras que la sanidad tiende a crecer.
Ejecuta diferentes escenarios
Duplicar la hoja permite comparar en paralelo distintas edades de retirada y niveles de gasto. Dejar de trabajar a los 62, 65 o 68 cambia tanto el periodo de acumulación como, si se aplazan los pagos de CPF LIFE más allá de los 65, el propio importe del cobro. Ver el abanico hace concretas las contrapartidas.
Véalo en Acción
Así es la plantilla
Explora la plantilla para ver el panel, las hojas de registro y los resúmenes que genera, todo adaptable a tu configuración financiera local.
- Selector de moneda integrado
- Los cálculos se actualizan automáticamente
- Resúmenes visuales de tus números
- Sin configuración necesaria
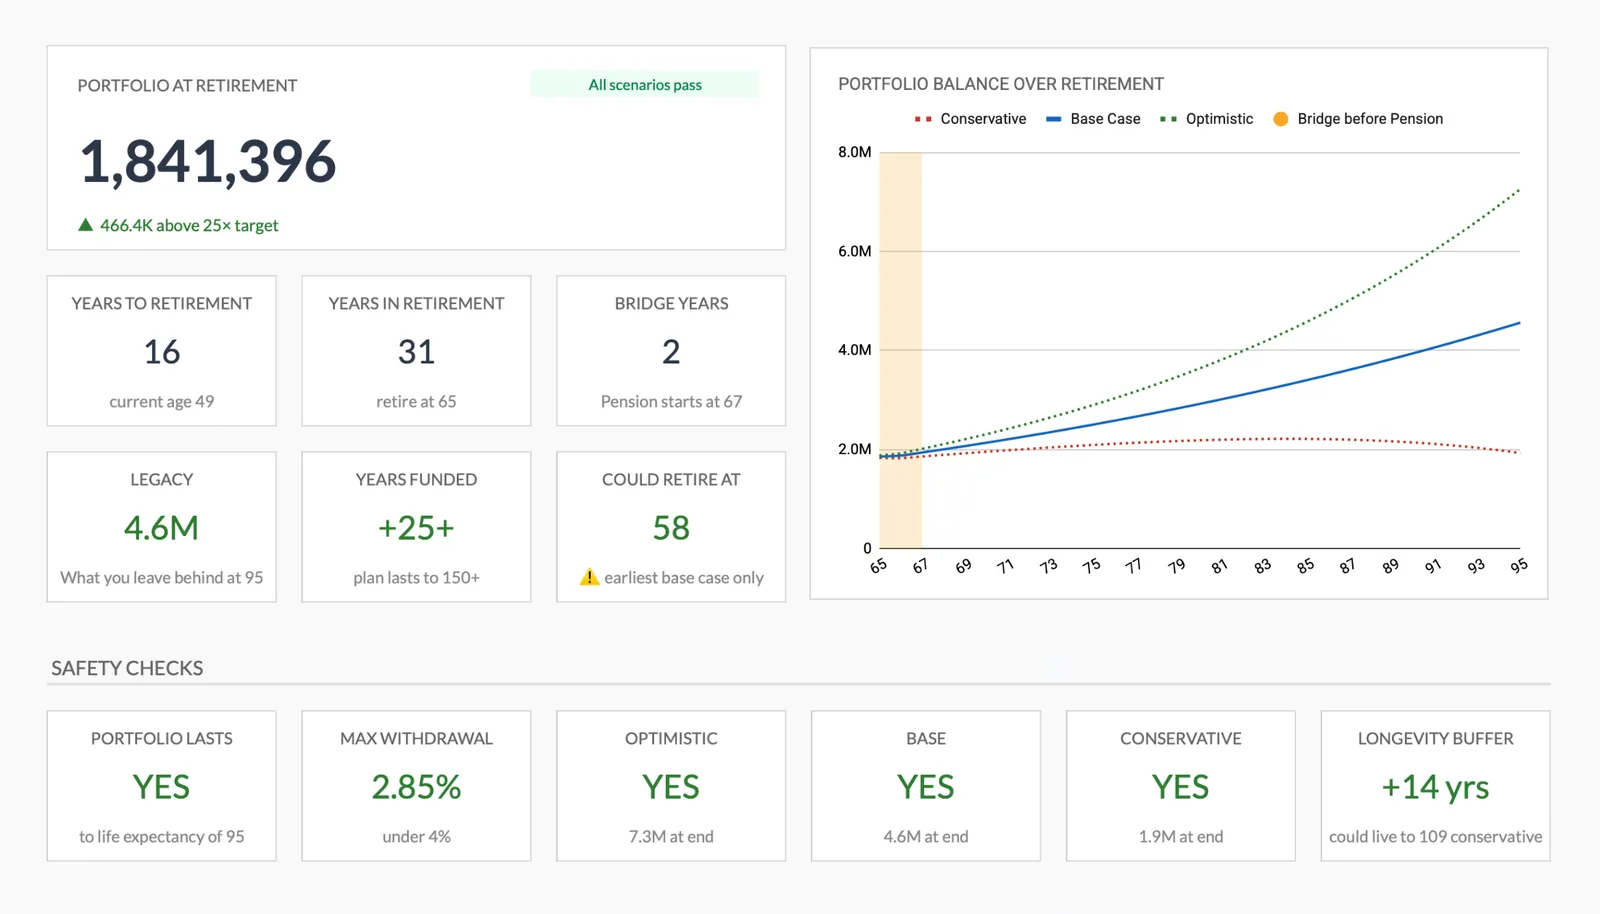
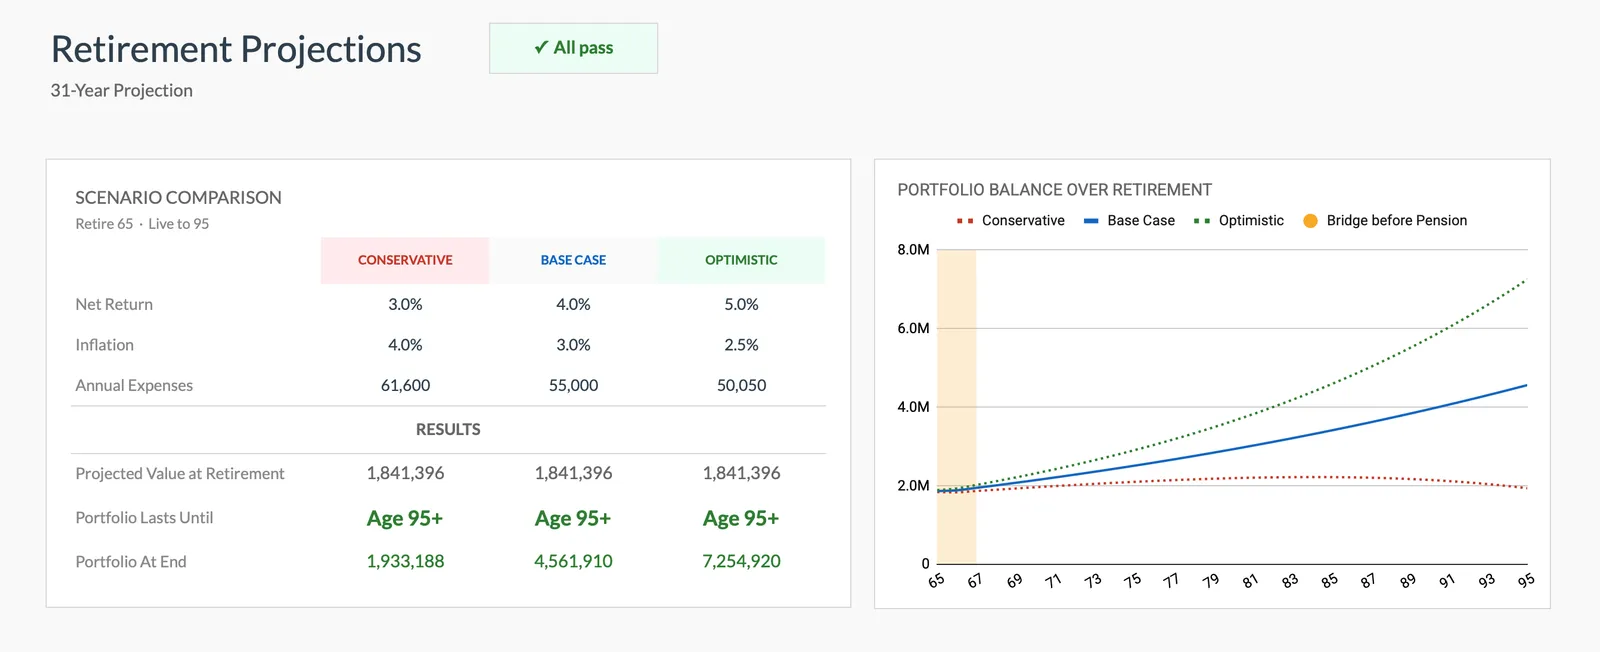
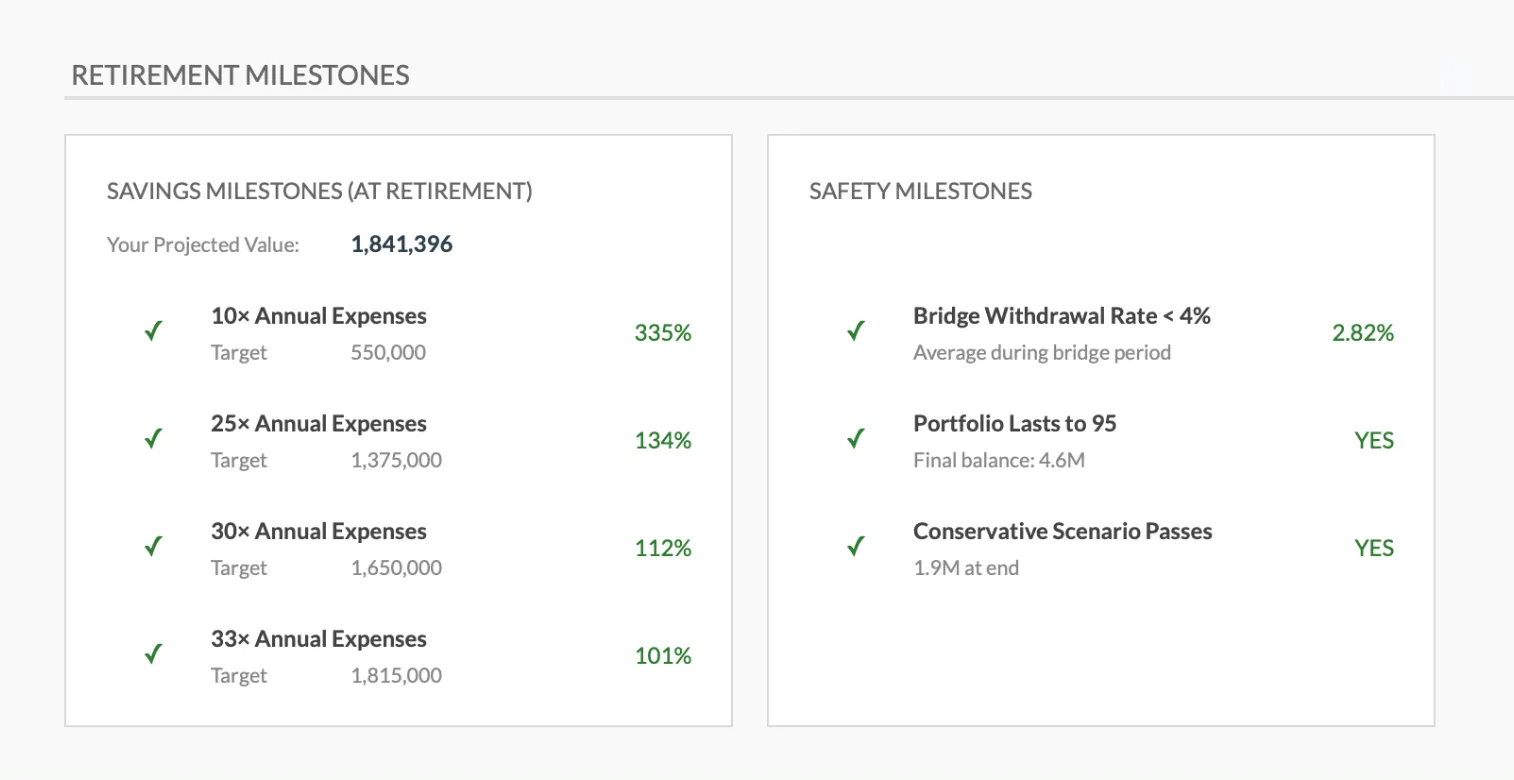
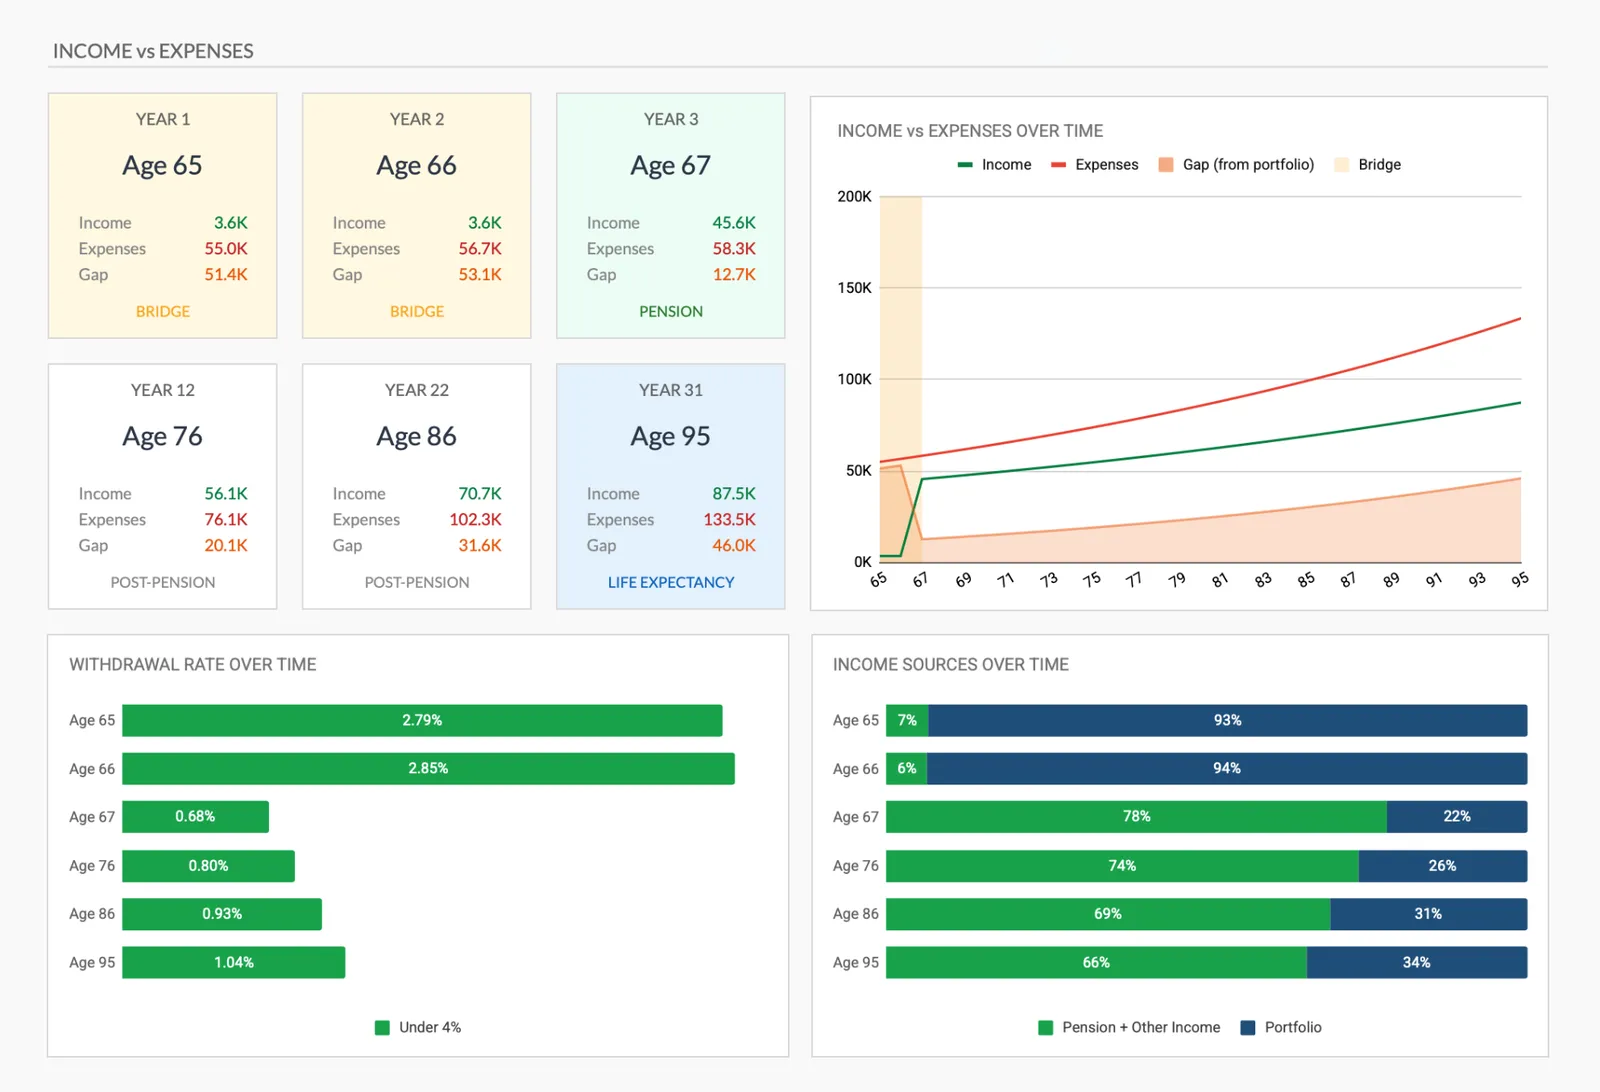
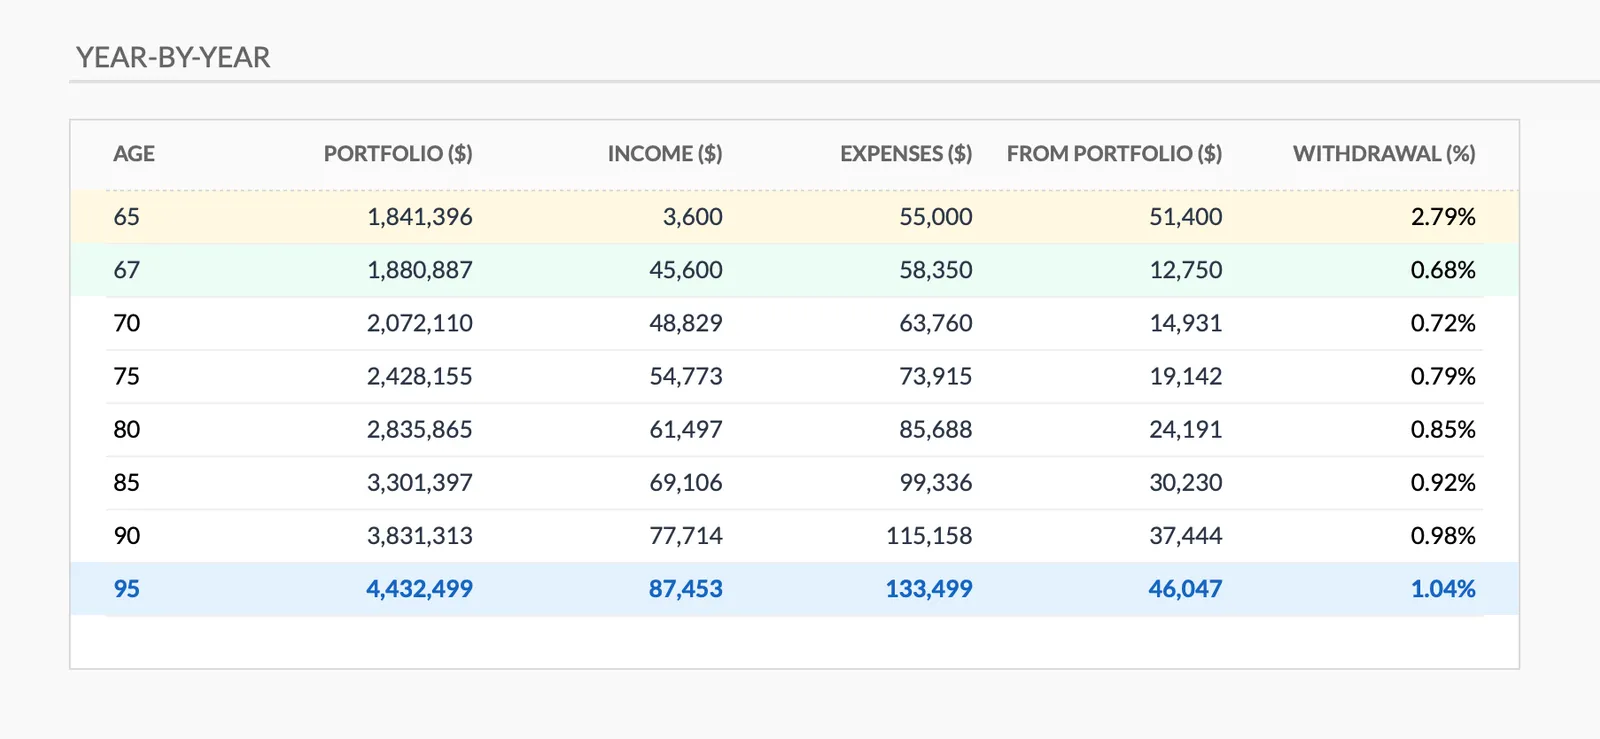
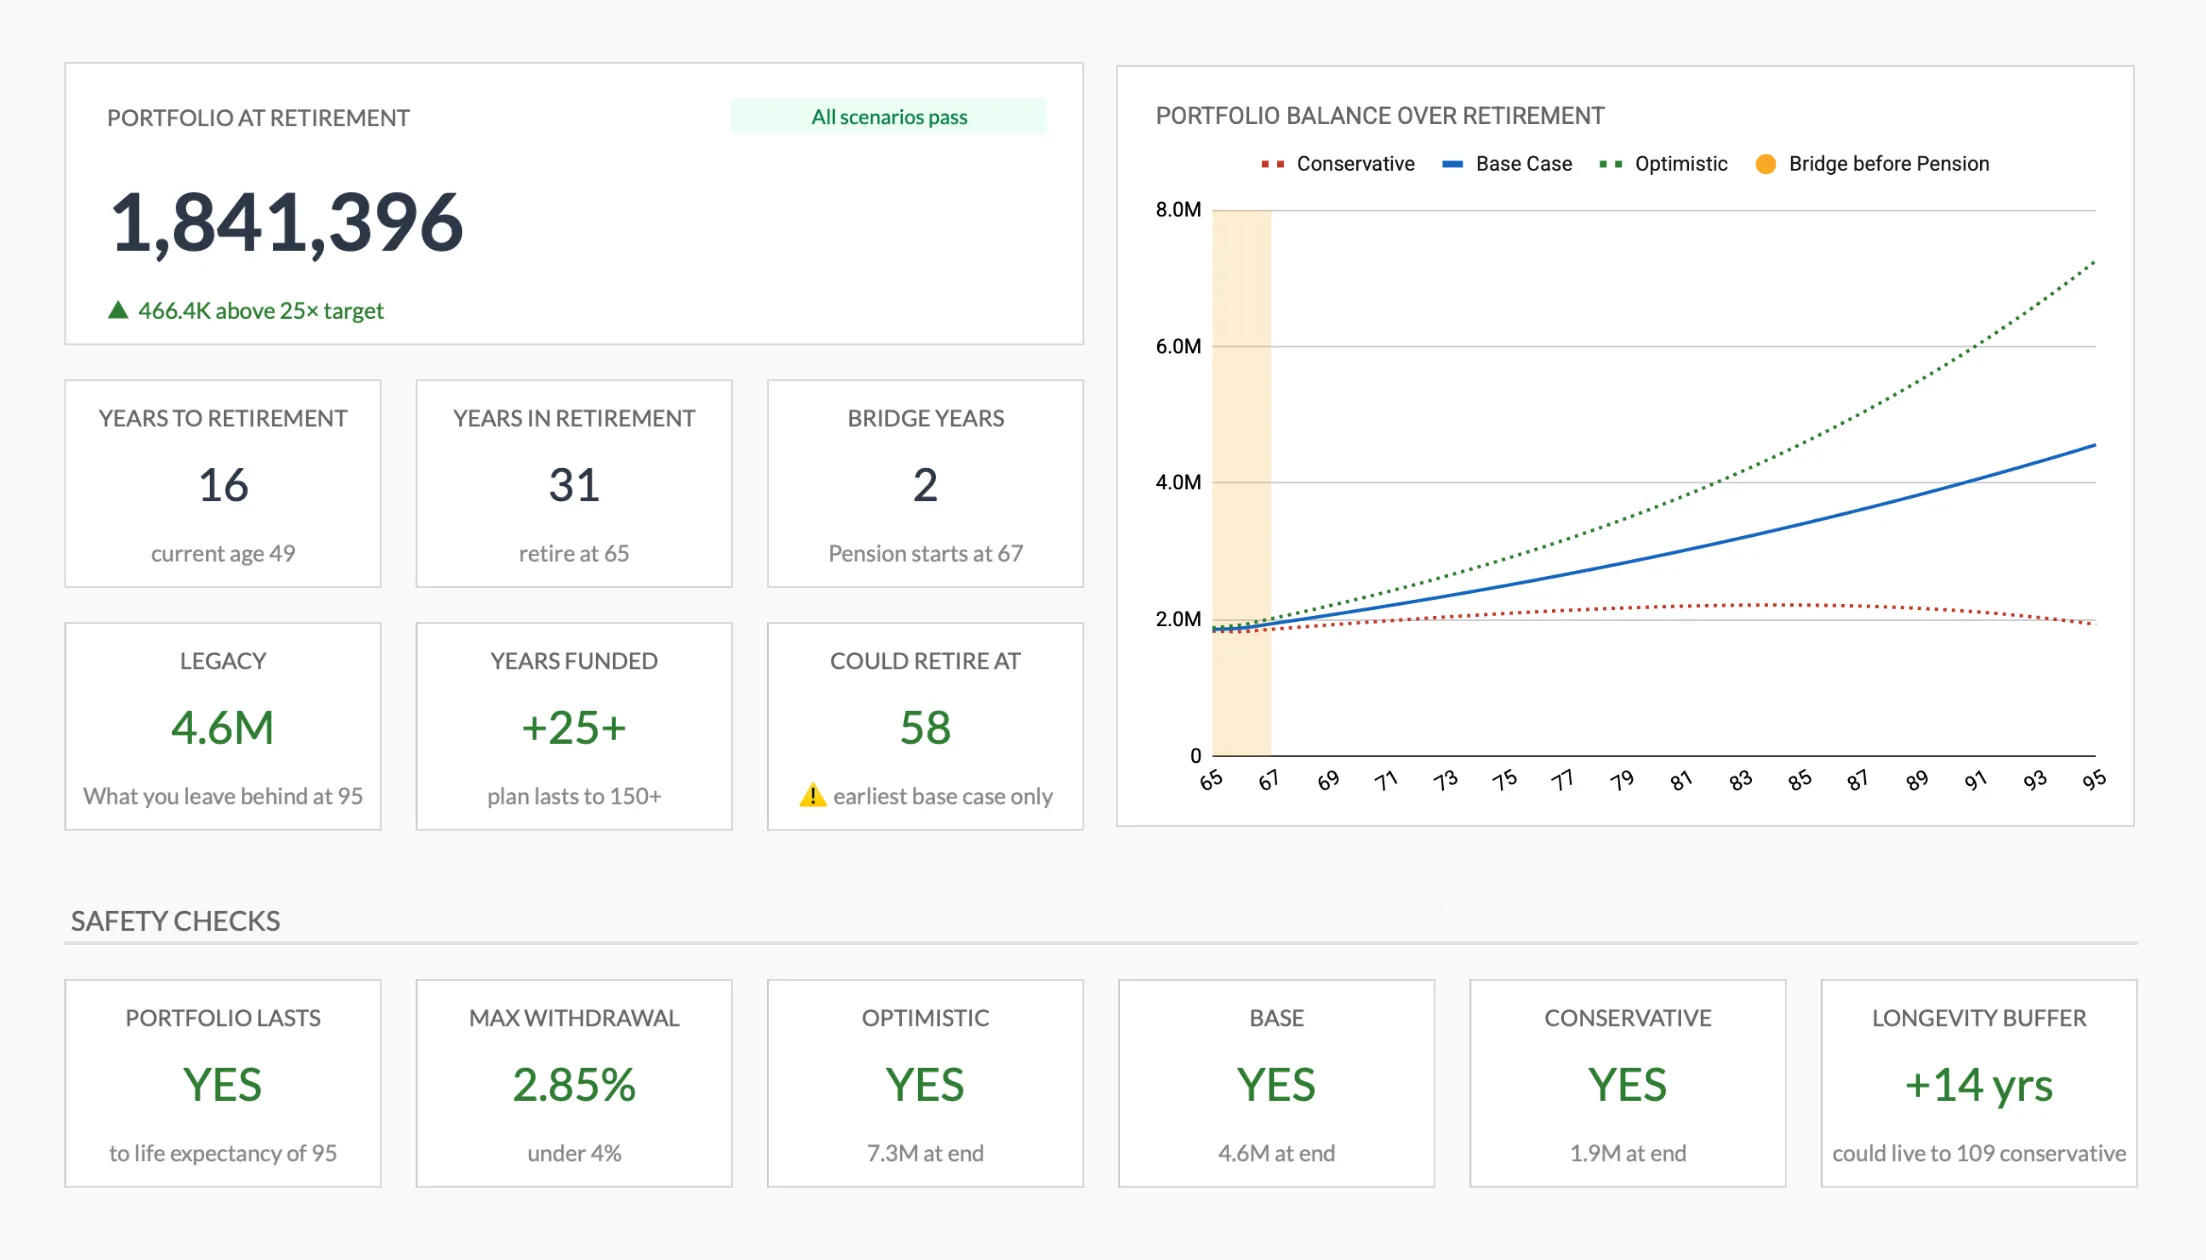
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Preguntas Frecuentes
Template de Planificación de Jubilación para Singapur - Preguntas Frecuentes
¿Cuándo puedo acceder a mis ahorros de CPF?
A los 55, el CPF crea una Retirement Account financiada con el ahorro de las cuentas Special y Ordinary, y desde enero de 2025 la Special Account se cierra en ese momento. El ahorro que supere la Full Retirement Sum, de SGD 220,400 para quienes cumplen 55 en 2026, puede retirarse. Los pagos de CPF LIFE empiezan a los 65 y pueden aplazarse hasta los 70 a cambio de un importe mayor. MediSave tiene sus propias reglas de retirada ligadas al gasto sanitario.
¿Cuánto necesito para jubilarme en Singapur?
Varía mucho según el estilo de vida. Algunas estimaciones publicadas sitúan los gastos básicos de jubilación con un piso HDB ya pagado en torno a SGD 1,500 a SGD 2,500 al mes, mientras que un nivel de vida más holgado suele modelarse en SGD 3,000 a SGD 5,000. La plantilla es donde tus propios gastos previstos sustituyen a esas horquillas genéricas.
¿Es suficiente CPF LIFE para la jubilación?
En hogares con gastos moderados y la vivienda pagada, los pagos de CPF LIFE pueden cubrir lo esencial. Más allá de eso, lo que importa es la diferencia entre el cobro y el nivel de gasto que hayas proyectado, y el SRS, las rentas de inversión y otros ahorros son las vías habituales para cerrarla.
¿Debo hacer complementos de CPF para jubilación?
Las aportaciones en efectivo obtienen el tipo garantizado del CPF, actualmente el 4% en el ahorro de las cuentas Special y Retirement, y dan derecho a una desgravación de hasta SGD 8,000 al año por aportaciones a tus propias cuentas más SGD 8,000 por aportaciones a familiares. La contrapartida es que el dinero queda bloqueado hasta que las normas de retirada por jubilación permitan el acceso, así que se cambia flexibilidad por rentabilidad garantizada. Qué lado de esa balanza encaja en cada hogar depende de su situación más amplia.
¿Cómo tengo en cuenta la inflación?
La inflación a largo plazo en Singapur ha promediado en torno al 2% o 3% anual, aunque las lecturas recientes han sido más bajas. Las proyecciones suelen usar una cifra dentro de esa horquilla. Con un 3%, un gasto de SGD 3,000 al mes hoy equivale a cerca de SGD 5,400 al mes dentro de 20 años. Hacer la proyección en términos ajustados a la inflación mantiene comparables las cifras.
¿No encuentras la respuesta que buscas? Contacta a nuestro equipo
Explorar Más
Herramientas Gratuitas para Singapur
¿Listo para comenzar?
Descargue instantáneamente y comience a gestionar sus finanzas, o contáctenos para diseñar un paquete de plantillas personalizado para sus necesidades.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.