Singapura
Modelo de Planejamento de Aposentadoria para Singapura
Projete seus pagamentos CPF LIFE, saques SRS e renda de investimento em relação às despesas de aposentadoria estimadas - tudo em uma Planilha Google.
In Depth
CPF LIFE, a Opção SRS e Planejamento para Saúde
O CPF LIFE de Singapura é um regime nacional de rendas que paga rendimento mensal a partir dos 65 anos, com o valor ligado ao saldo da Retirement Account reservado aos 55. Para os membros que fazem 55 anos em 2026, a Basic Retirement Sum é de SGD 110,200, a Full Retirement Sum é de SGD 220,400 e a Enhanced Retirement Sum é de SGD 440,800. Este último valor corresponde a quatro vezes a Basic Retirement Sum desde 2025, o que elevou consideravelmente o teto dos reforços voluntários. Os pagamentos escalam com o montante reservado e com o plano escolhido, e o Monthly Payout Estimator do CPF devolve um valor para um saldo concreto em vez de um intervalo genérico.
O Supplementary Retirement Scheme é a principal via com vantagem fiscal para lá do CPF. Cidadãos e residentes permanentes podem contribuir até SGD 15,300 por ano com benefício fiscal imediato, e os estrangeiros até SGD 35,700. Os levantamentos feitos a partir da idade de levantamento do regime são tributados sobre apenas 50% do valor e podem ser repartidos por dez anos. Essa idade é a idade legal de reforma em vigor no momento da primeira contribuição, ou seja 62 ou 63 anos para a maioria dos contribuintes atuais e 64 para quem começar a partir de 1 de julho de 2026. Os saldos do SRS podem ser investidos em ações, obrigações e fundos, o que traz um intervalo de retornos mais amplo e um risco de mercado que as taxas garantidas do CPF não têm.
Os custos de saúde na reforma tendem a ser a categoria de despesa que mais depressa cresce. O MediShield Life assegura a cobertura básica, mas os prémios aumentam com a idade e a apólice tem limites de reembolso. Os Integrated Shield Plans oferecem proteção mais ampla e trazem prémios próprios em subida. A MediSave ajuda a cobrir parte destes custos, dentro dos limites de levantamento e do teto da Basic Healthcare Sum. Uma projeção que deixe a despesa com saúde subir ao longo do tempo, em vez de a manter constante, fica mais perto do que as famílias realmente veem.
Singapura
Planejamento de Aposentadoria em Singapura: Fatores Principais
O sistema de reforma de Singapura assenta no CPF, complementado por poupança pessoal e investimentos. A forma como estas peças se encaixam é o que uma projeção tem de captar.
CPF LIFE fornece uma renda de aposentadoria de linha de base
O CPF LIFE é um regime nacional de rendas que paga rendimento mensal a partir dos 65 anos. O valor depende do saldo da Retirement Account reservado aos 55. Para os membros que fazem 55 anos em 2026, a Basic Retirement Sum é de SGD 110,200, a Full Retirement Sum é de SGD 220,400 e a Enhanced Retirement Sum é de SGD 440,800, quatro vezes a Basic Retirement Sum desde 2025. Os pagamentos escalam com o montante reservado, e o CPF Monthly Payout Estimator devolve um valor para um saldo e um plano concretos.
SRS oferece poupanças complementares com vantagens fiscais
O Supplementary Retirement Scheme permite a cidadãos e residentes permanentes contribuir até SGD 15,300 por ano com benefício fiscal, e aos estrangeiros até SGD 35,700. Os levantamentos feitos a partir da idade de levantamento do regime são tributados sobre 50% do valor, repartidos por até dez anos. Essa idade é a idade legal de reforma em vigor quando foi feita a primeira contribuição, ou seja 62 ou 63 anos para a maioria dos contribuintes atuais e 64 para primeiras contribuições feitas a partir de 1 de julho de 2026. O dinheiro no SRS pode ser investido em ações, obrigações e fundos, em vez de ficar em numerário.
Os custos de saúde na aposentadoria precisam de planejamento cuidadoso
O MediShield Life assegura um seguro de saúde básico, embora os prémios subam com a idade e existam limites de reembolso. Os Integrated Shield Plans oferecem cobertura adicional com prémios próprios que também sobem com a idade. A MediSave pode ser usada para prémios e certos tratamentos, dentro dos limites de levantamento e do teto da Basic Healthcare Sum. As despesas de saúde suportadas do próprio bolso tendem a aumentar nos anos mais tardios.
A propriedade pode fazer parte da estratégia de aposentadoria
Alguns singapurenses passam para uma casa mais pequena, HDB ou privada, na reforma e usam o produto da venda para complementar o rendimento. O Lease Buyback Scheme permite a proprietários idosos elegíveis de habitação HDB vender parte do prazo restante do arrendamento de volta à HDB, e o Silver Housing Bonus paga um bónus em dinheiro por mudar para uma casa adequada à dimensão do agregado. O imóvel é um ativo significativo, embora apoiar-se nele como principal fonte de rendimento na reforma implique exposição ao momento do mercado e às necessidades de habitação futuras.
Obter o Modelo
Primeiros Passos
Configurando para Aposentadoria de Singapura Com CPF
Digite as poupanças de aposentadoria atuais
O ponto de partida são os saldos atuais: contas CPF Ordinary, Special ou Retirement e MediSave, saldo SRS, carteiras de investimento destinadas à reforma, poupanças em numerário e quaisquer outros ativos de longo prazo.
Digite CPF, SRS e poupanças voluntárias
As entradas correntes abrangem as contribuições para o CPF, que saem automaticamente do salário, mais as contribuições para o SRS e qualquer outra poupança ou investimento adicional para a reforma. As contribuições do empregador para o CPF entram aqui também, para um quadro completo das entradas.
Estime pagamentos CPF LIFE
O CPF Monthly Payout Estimator, no site do CPF, projeta os pagamentos mensais a partir dos saldos atuais e das contribuições previstas. Esse valor entra como rendimento de reforma a partir da idade de pagamento que tiver em mente.
Projete despesas de aposentadoria
A despesa mensal na reforma abrange a habitação, que passa a ser manutenção e taxas de condomínio depois de liquidado o crédito, além de saúde e prémios de seguro, alimentação, utilidades, transportes e lazer. Algumas categorias encolhem na reforma, enquanto a saúde tende a crescer.
Execute diferentes cenários
Duplicar a folha permite comparar lado a lado diferentes idades de saída e níveis de despesa. Parar aos 62, aos 65 ou aos 68 altera tanto o período de acumulação como, quando os pagamentos do CPF LIFE são adiados para lá dos 65, o próprio valor mensal. Ver o intervalo torna concretos os compromissos em causa.
Ver em Ação
Como o modelo se parece
Explore o modelo para ver o painel, as planilhas de lançamento e os resumos que ele produz, tudo adaptável à sua realidade financeira local.
- Seletor de moeda integrado
- Cálculos atualizados automaticamente
- Resumos visuais dos seus números
- Sem necessidade de configuração
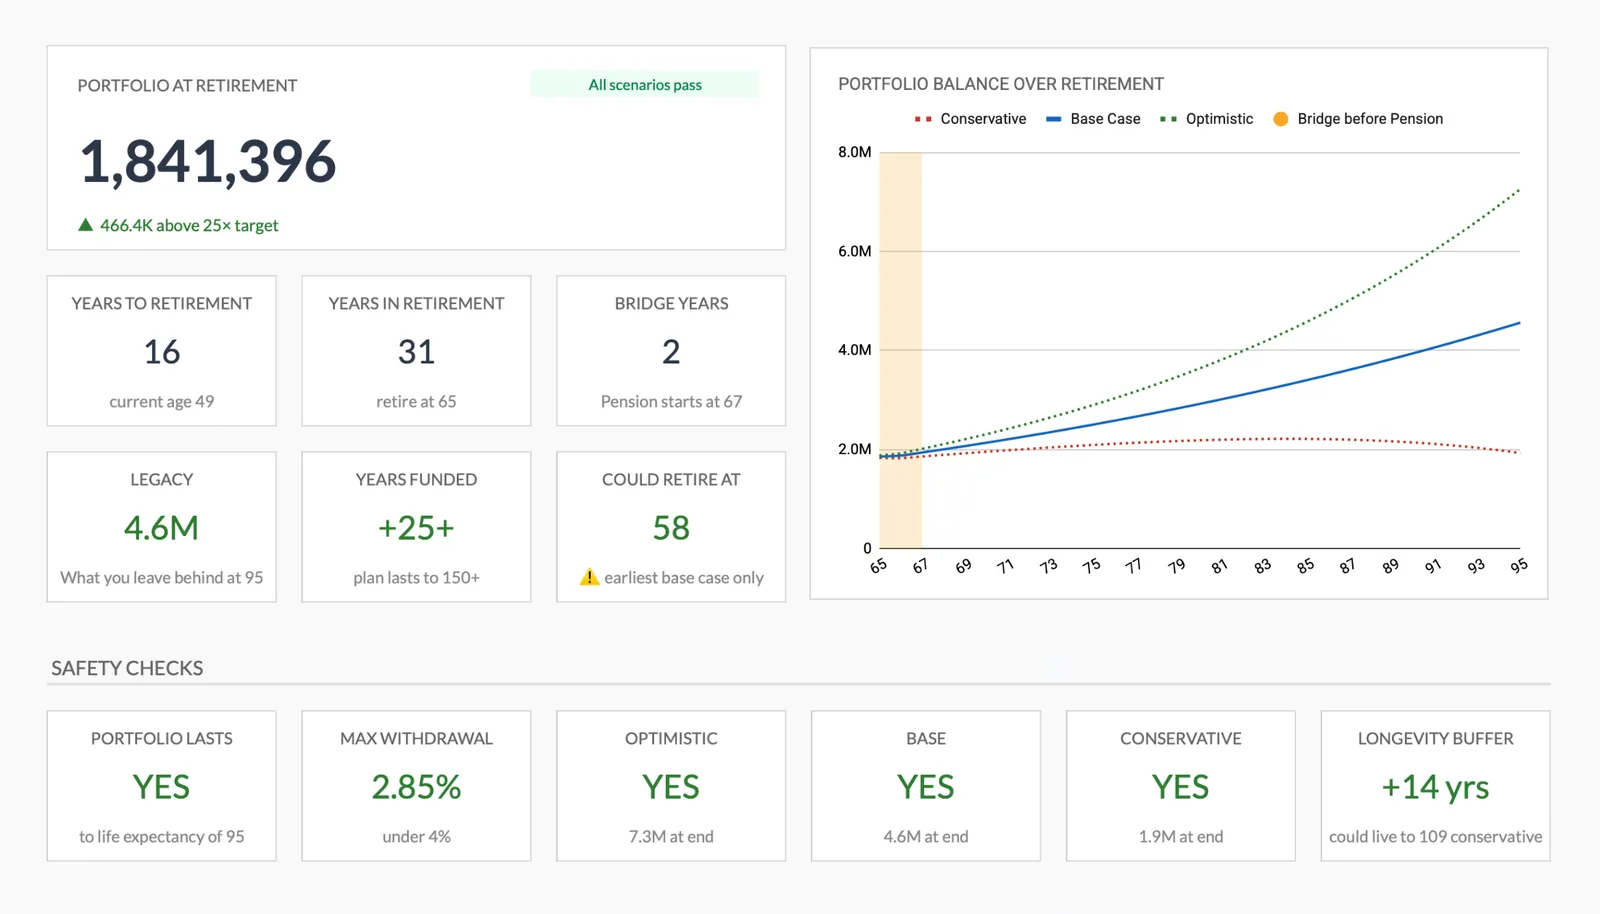
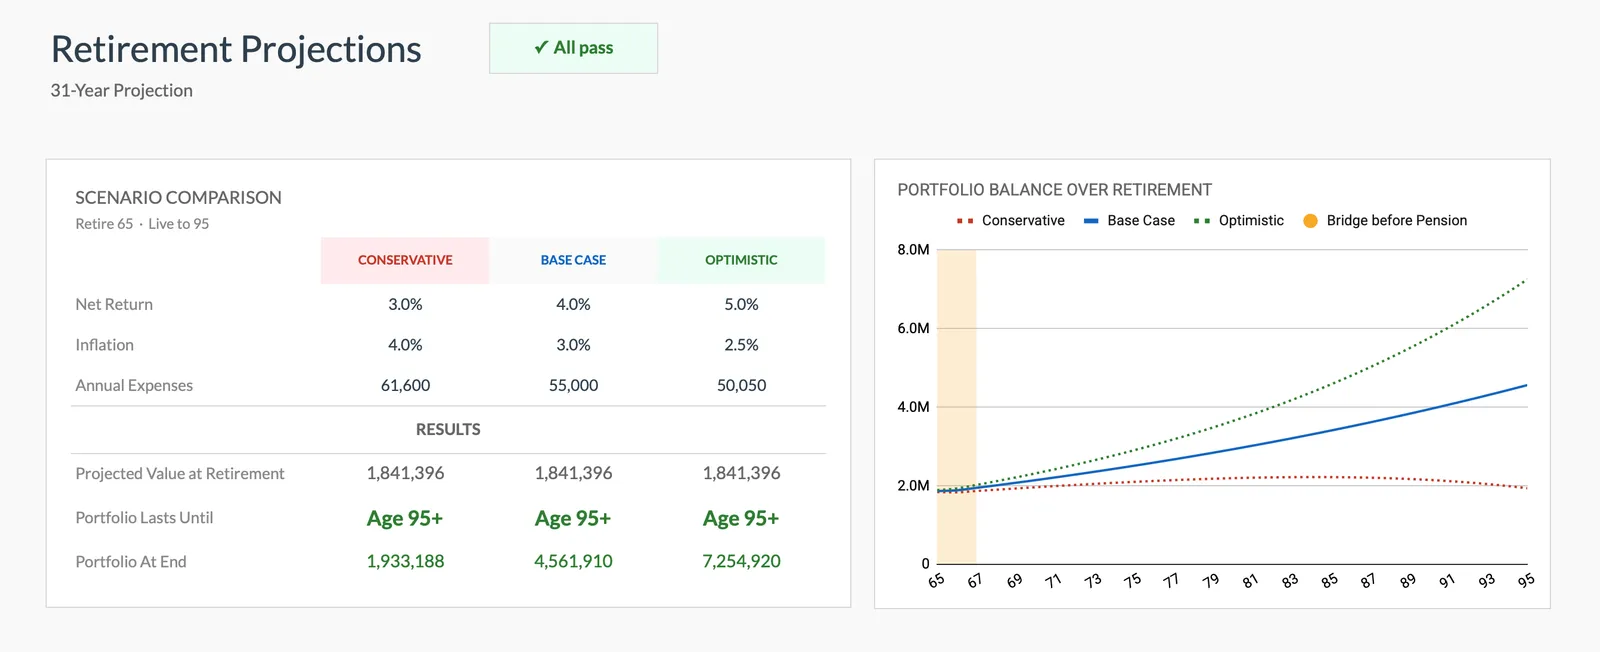
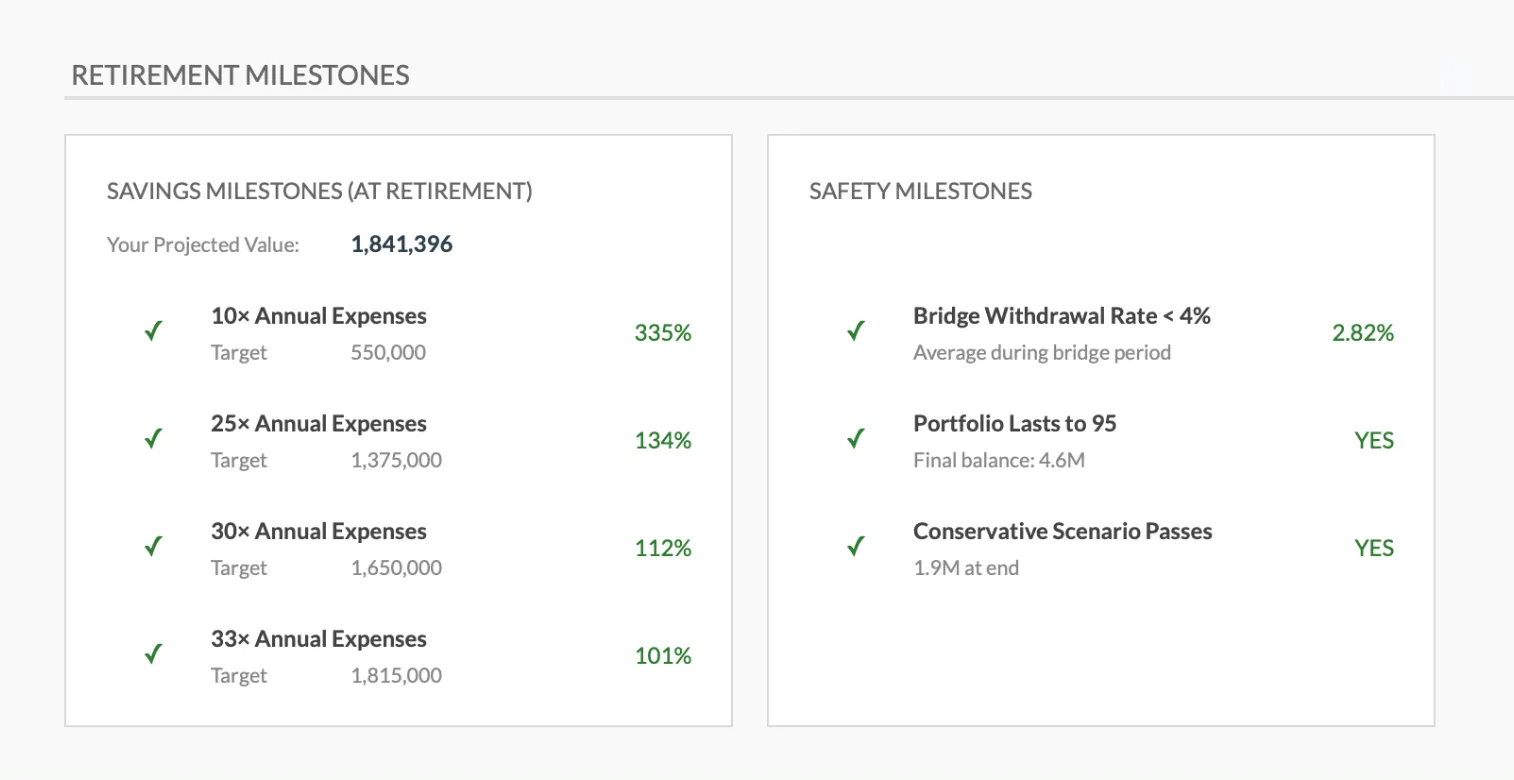
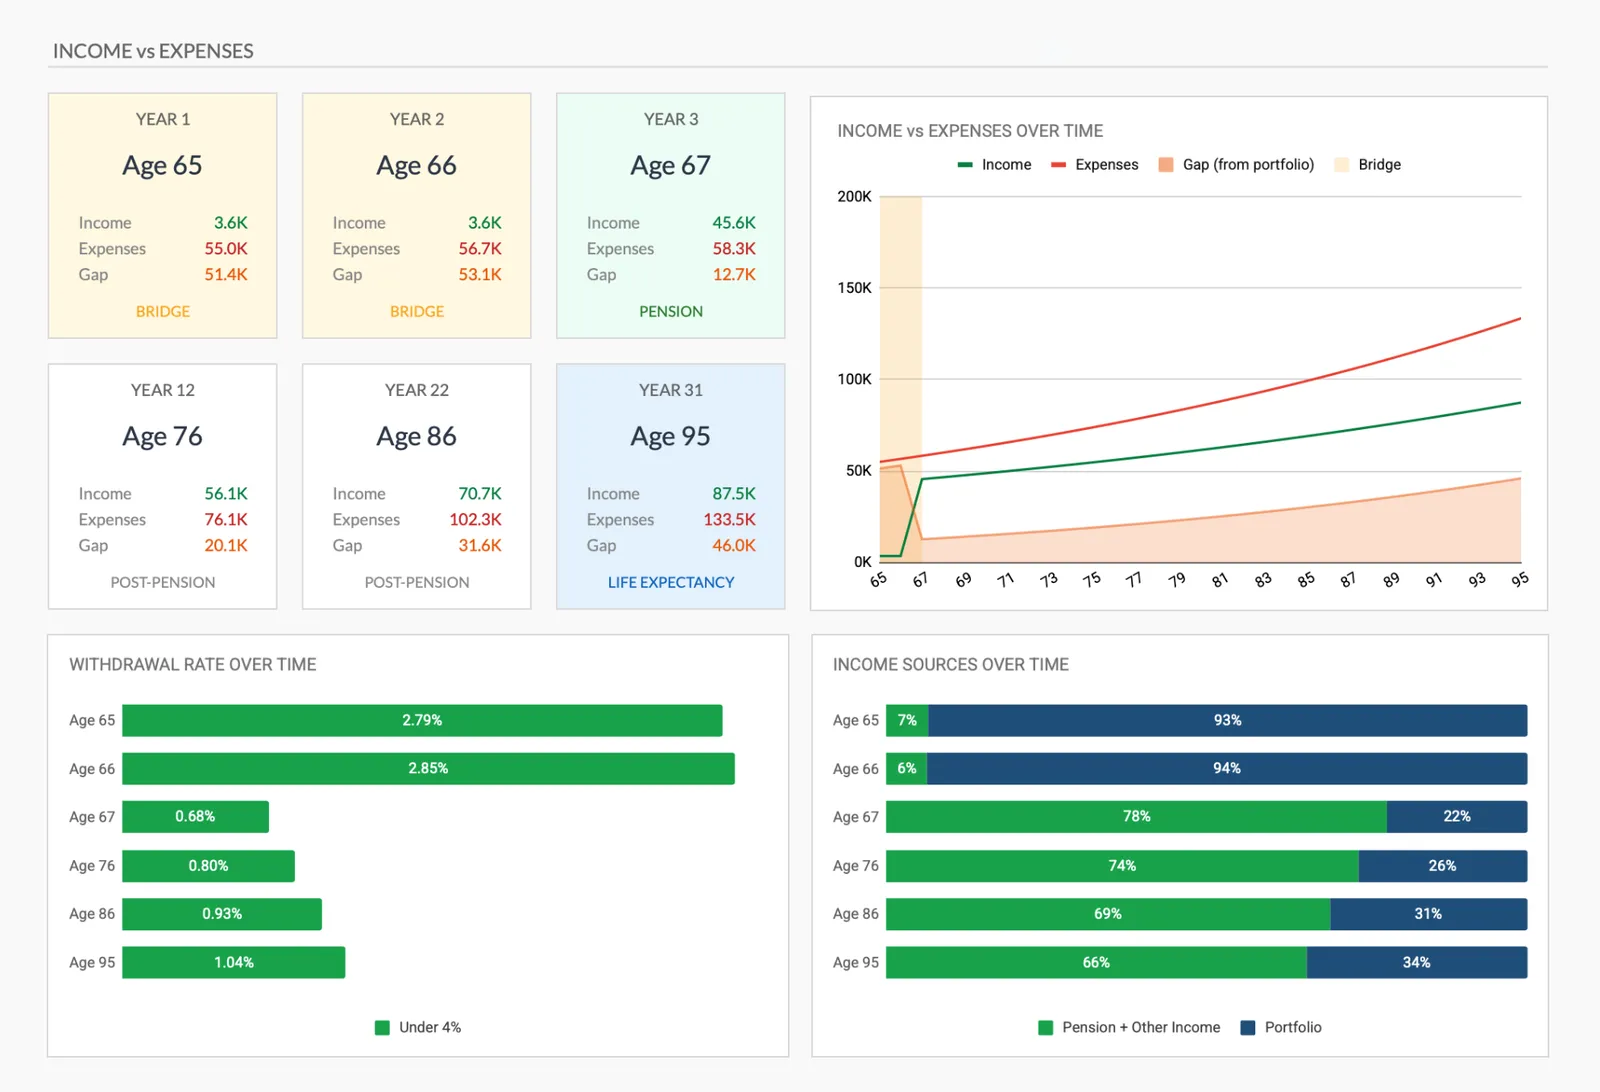
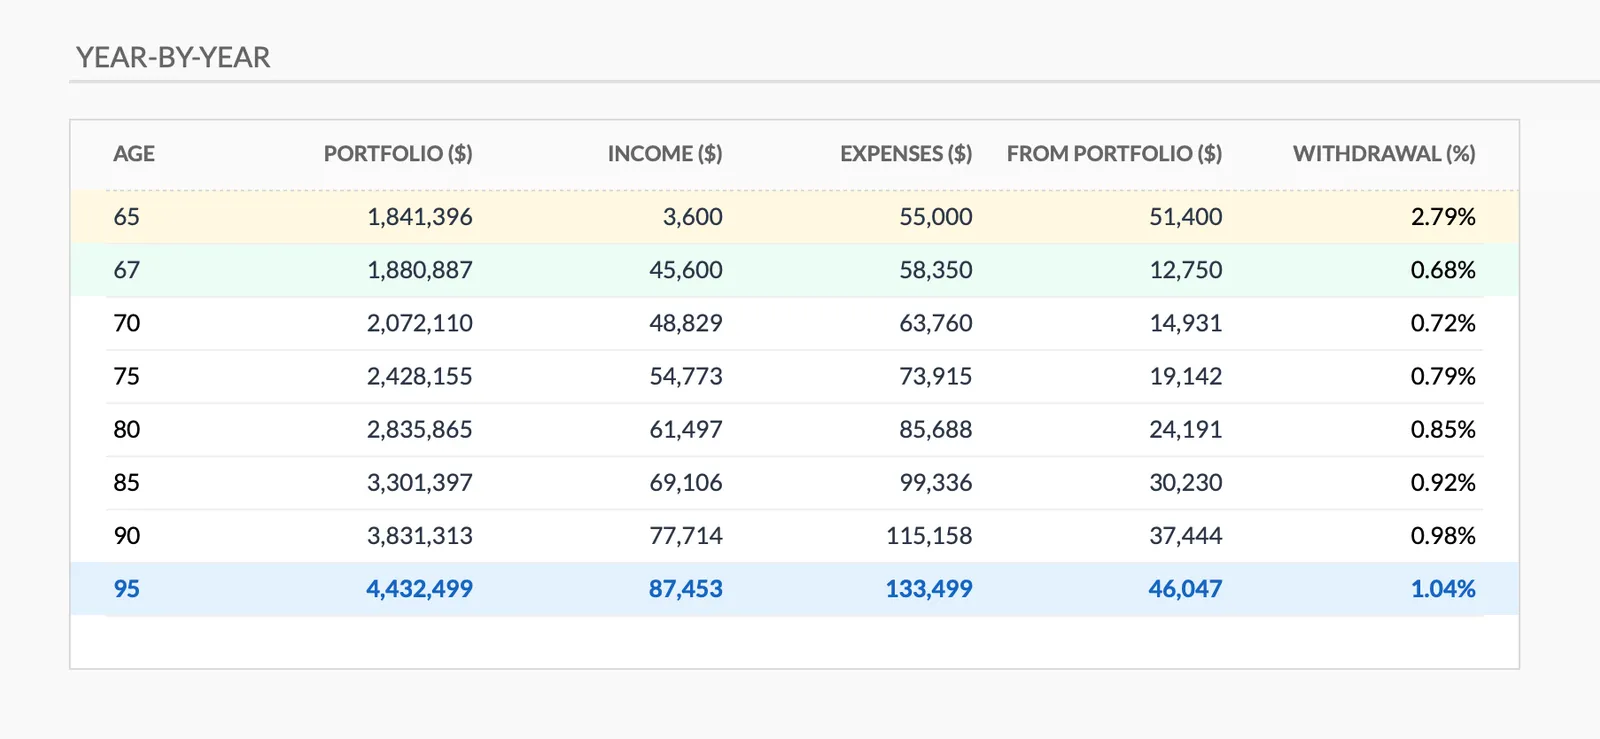
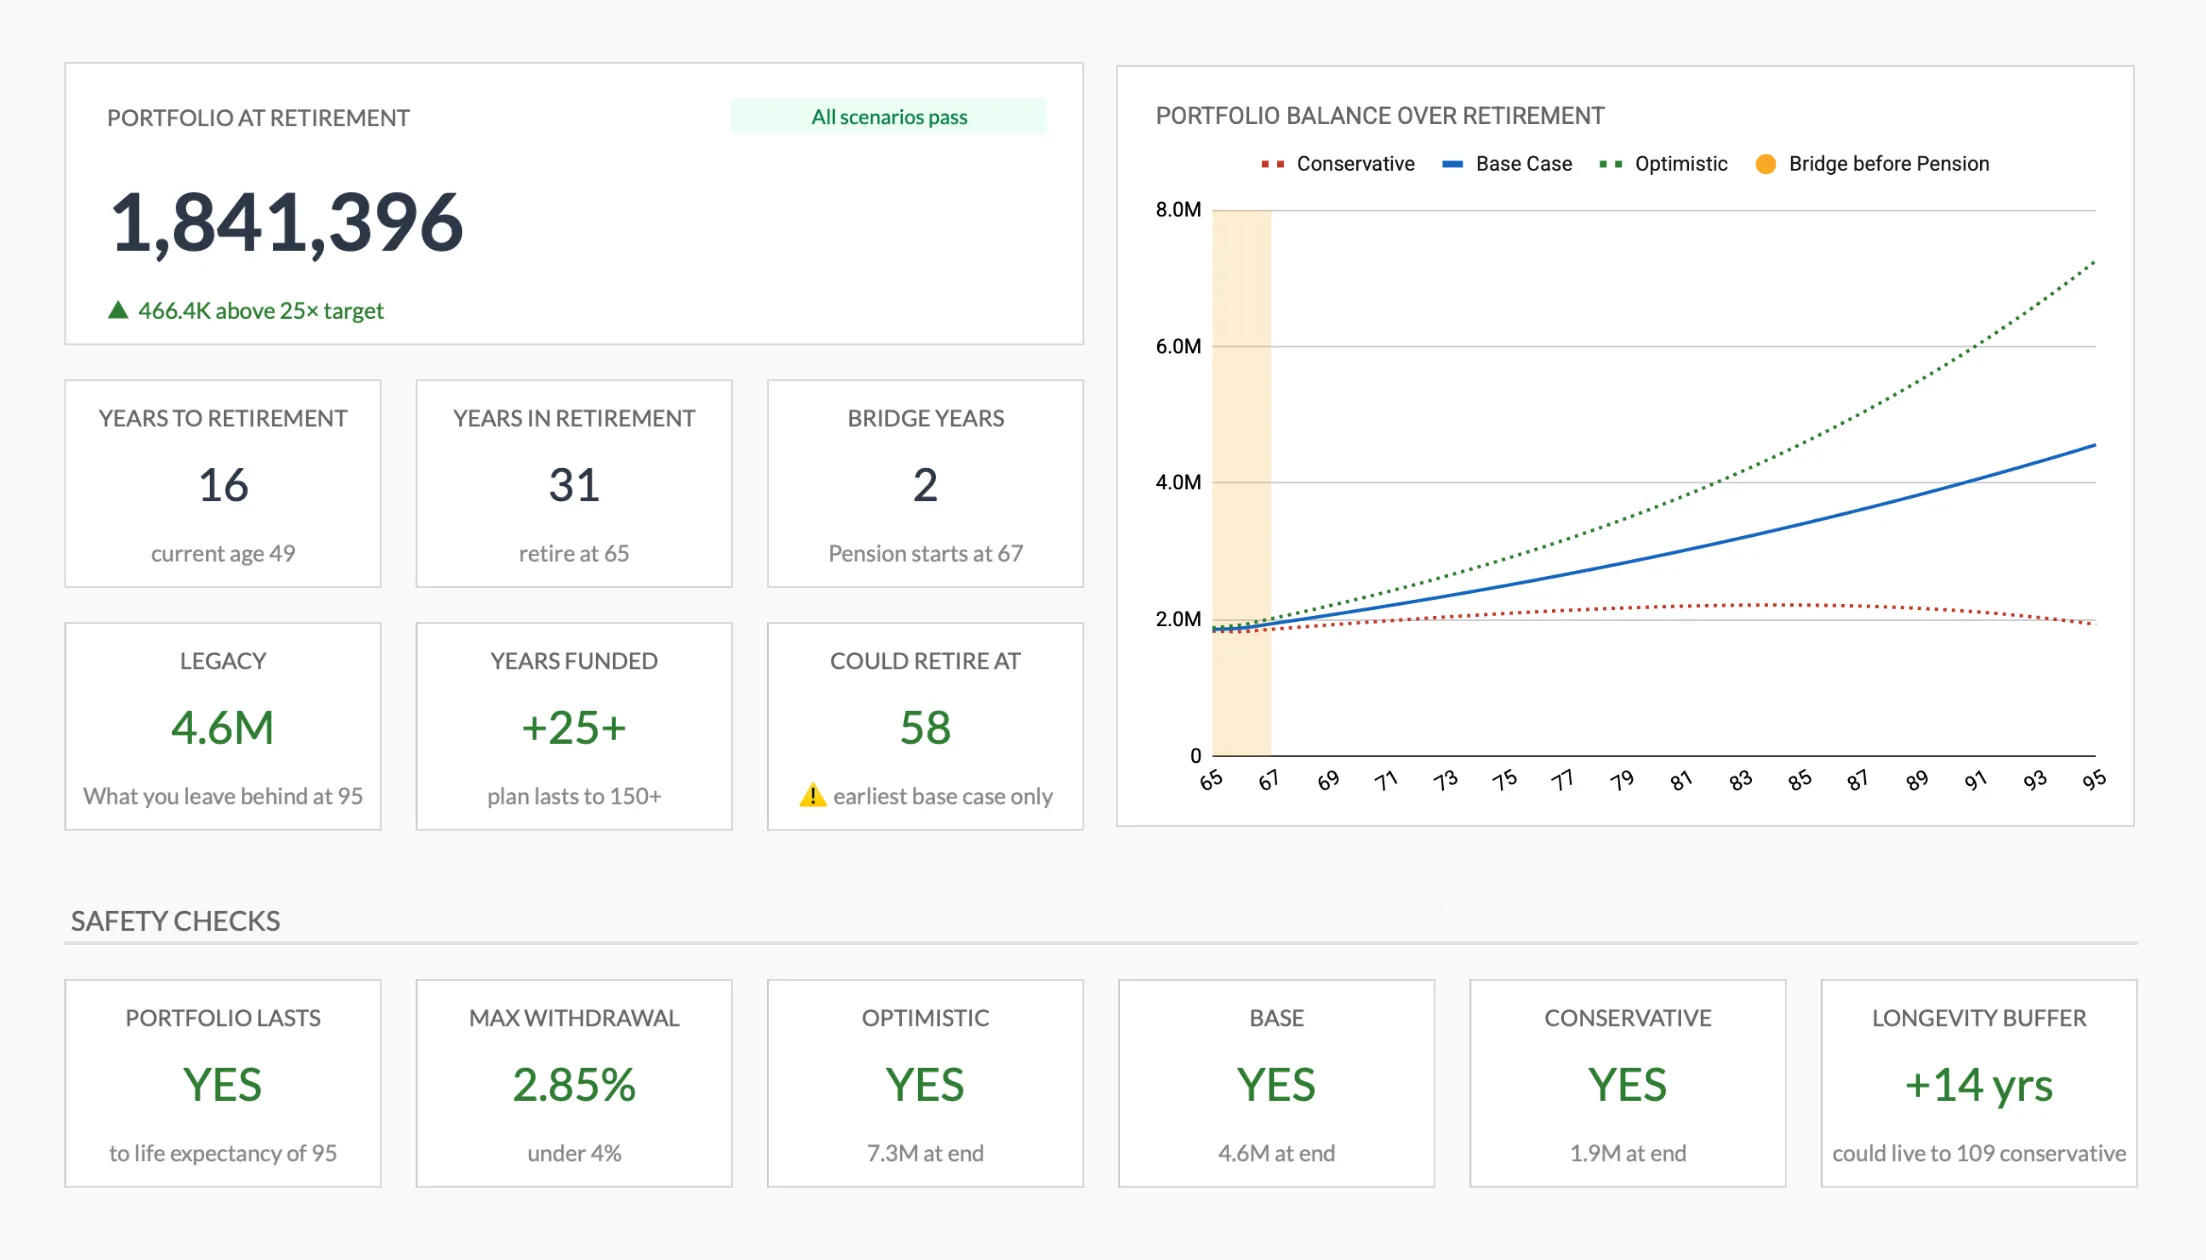
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Perguntas Frequentes
Modelo de Planejamento de Aposentadoria para Singapura - Perguntas Frequentes
Quando posso acessar minhas poupanças CPF?
Aos 55 anos, o CPF cria uma Retirement Account financiada pelas poupanças da Special Account e da Ordinary Account, e desde janeiro de 2025 a Special Account encerra nesse momento. As poupanças acima da Full Retirement Sum, que é de SGD 220,400 para quem faz 55 anos em 2026, podem ser levantadas. Os pagamentos do CPF LIFE começam aos 65 e podem ser adiados até aos 70 para um valor mais alto. A MediSave tem regras próprias de levantamento ligadas a despesas de saúde.
Quanto preciso para me aposentar em Singapura?
Isto varia muito com o estilo de vida. Algumas estimativas publicadas colocam as despesas básicas de reforma, com um apartamento HDB pago, entre SGD 1,500 e SGD 2,500 por mês, enquanto um estilo de vida mais confortável é frequentemente modelado entre SGD 3,000 e SGD 5,000. O modelo é onde as suas despesas previstas substituem estes intervalos genéricos.
CPF LIFE é suficiente para aposentadoria?
Para agregados com despesas modestas e casa paga, os pagamentos do CPF LIFE podem cobrir o essencial. Para lá disso, a diferença entre o pagamento e o nível de despesa projetado é o número que importa, e o SRS, o rendimento de investimentos e outras poupanças são as formas habituais de a fechar.
Devo complementar meu CPF para aposentadoria?
Os reforços em dinheiro rendem a taxa garantida do CPF, atualmente 4% nas poupanças da Special Account e da Retirement Account, e dão direito a benefício fiscal até SGD 8,000 por ano nos reforços às suas próprias contas mais SGD 8,000 para familiares. Em contrapartida, o dinheiro fica bloqueado até que as regras de levantamento na reforma permitam o acesso, trocando flexibilidade por um retorno garantido. De que lado desse compromisso convém ficar depende da situação global de cada agregado.
Como faço para contabilizar inflação?
A inflação de longo prazo em Singapura tem rondado, em média, 2% a 3% ao ano, ainda que as leituras recentes tenham sido mais baixas. As projeções usam habitualmente um valor nesse intervalo. A 3%, uma despesa de SGD 3,000 por mês hoje corresponde a cerca de SGD 5,400 por mês daqui a 20 anos. Fazer a projeção em termos ajustados pela inflação mantém os números comparáveis.
Não encontrou a resposta que procura? Entre em contato com nossa equipe
Explorar Mais
Ferramentas Gratuitas para Singapura
Pronto para comecar?
Baixe instantaneamente e comece a gerenciar suas financas, ou entre em contato conosco para criar um pacote de modelos personalizado para suas necessidades.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.