Gratis Spaarcalculator
Bereken hoe uw spaargeld in de loop van de tijd groeit met regelmatige stortingen en samengestelde rente.
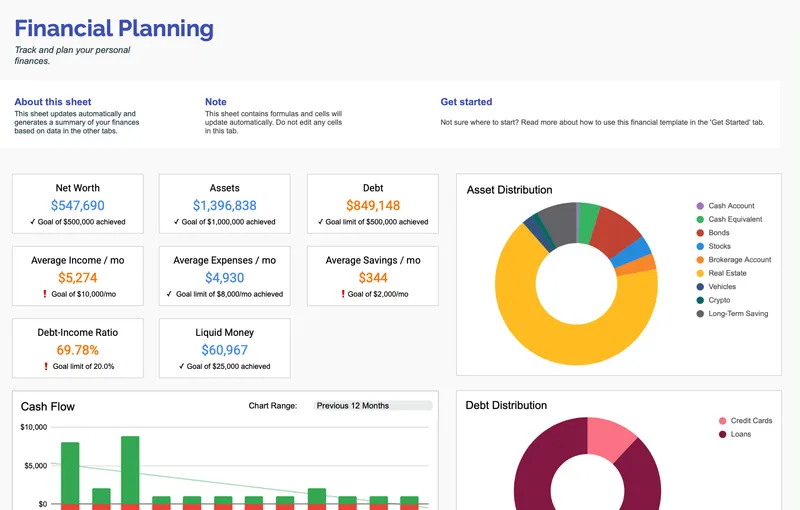
Compleet financieel planningssjabloon voor het beheren van uw persoonlijke financiën.
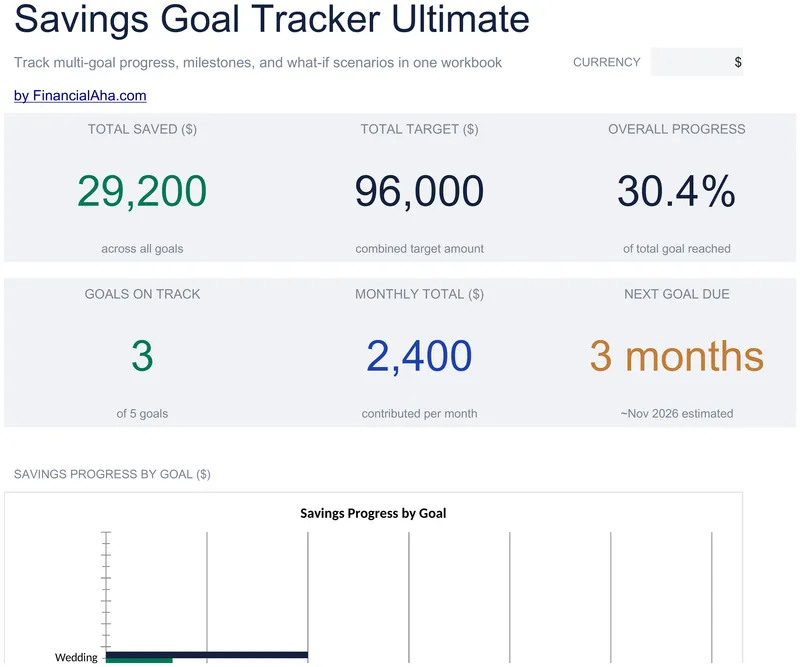
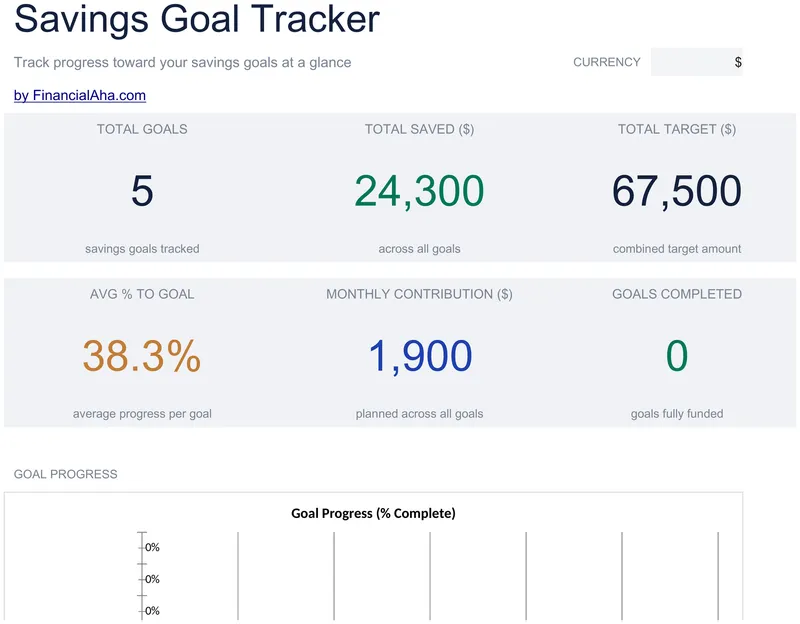
Houd je resultaten bij in de loop van de tijd
Belangrijke mededeling
Deze rekenmachines zijn uitsluitend bedoeld voor educatieve en informatieve doeleinden. De resultaten zijn schattingen op basis van de informatie die je invoert en mogen niet worden beschouwd als financieel, fiscaal of beleggingsadvies. Werkelijke resultaten kunnen afwijken. Raadpleeg voor persoonlijk advies een gekwalificeerd financieel adviseur, belastingprofessional of andere deskundige.
Veelgestelde vragen
Hoeveel moet ik elke maand sparen?
Een veelgebruikte richtlijn is om 20% van je inkomen te sparen, volgens de 50/30/20-regel. Het juiste bedrag hangt echter af van je doelen, uitgaven en tijdlijn. Veel mensen beginnen met wat binnen hun budget past en verhogen dit geleidelijk over tijd.
Wat is een goede spaarquote?
Gangbare benchmarks noemen 15-20% van het bruto-inkomen. Wie vroeg met pensioen wil, richt zich vaak op 25-50% of meer. Consistentie over tijd is doorgaans belangrijker dan het halen van een specifiek percentage.
Hoe lang duurt het om mijn spaardoel te bereiken?
De tijd hangt af van je doelbedrag, beginspaarstand, maandelijkse bijdragen en rentevoet. Gebruik deze calculator om precies te zien hoe lang het duurt op basis van jouw specifieke cijfers.
Moet ik eerst sparen of schulden aflossen?
Dat hangt af van de rentetarieven en de persoonlijke situatie. Schulden met een hoge rente (boven 7-8%) kosten vaak meer dan spaargeld oplevert, terwijl dat bij schulden met een lagere rente zoals hypotheken niet altijd zo is. Veel mensen houden een kleine noodbuffer aan terwijl ze hun schuld aflossen.
Wat is het verschil tussen sparen en beleggen?
Sparen betekent doorgaans geld plaatsen op laagrisicospaarrekeningen of deposito's met gegarandeerde maar bescheiden rendementen. Beleggen houdt in dat je activa koopt zoals aandelen of obligaties, met de kans op hogere rendementen maar ook meer risico.
Hoe beïnvloedt inflatie mijn spaargeld?
Inflatie vermindert de koopkracht van je geld over tijd. Als spaargeld 2% oplevert maar de inflatie 3% is, verlies je jaarlijks 1% aan reële waarde. Rendementen die de inflatie overtreffen behouden of vergroten de koopkracht.