Filippijnen
Pensioneringsplanning Template voor Filippijnen
Regel je SSS of GSIS pensioen schatting, Pag-IBIG MP2 besparingen, persoonlijke investeringen, en verwachte pensionering kosten in één Google Sheets template.
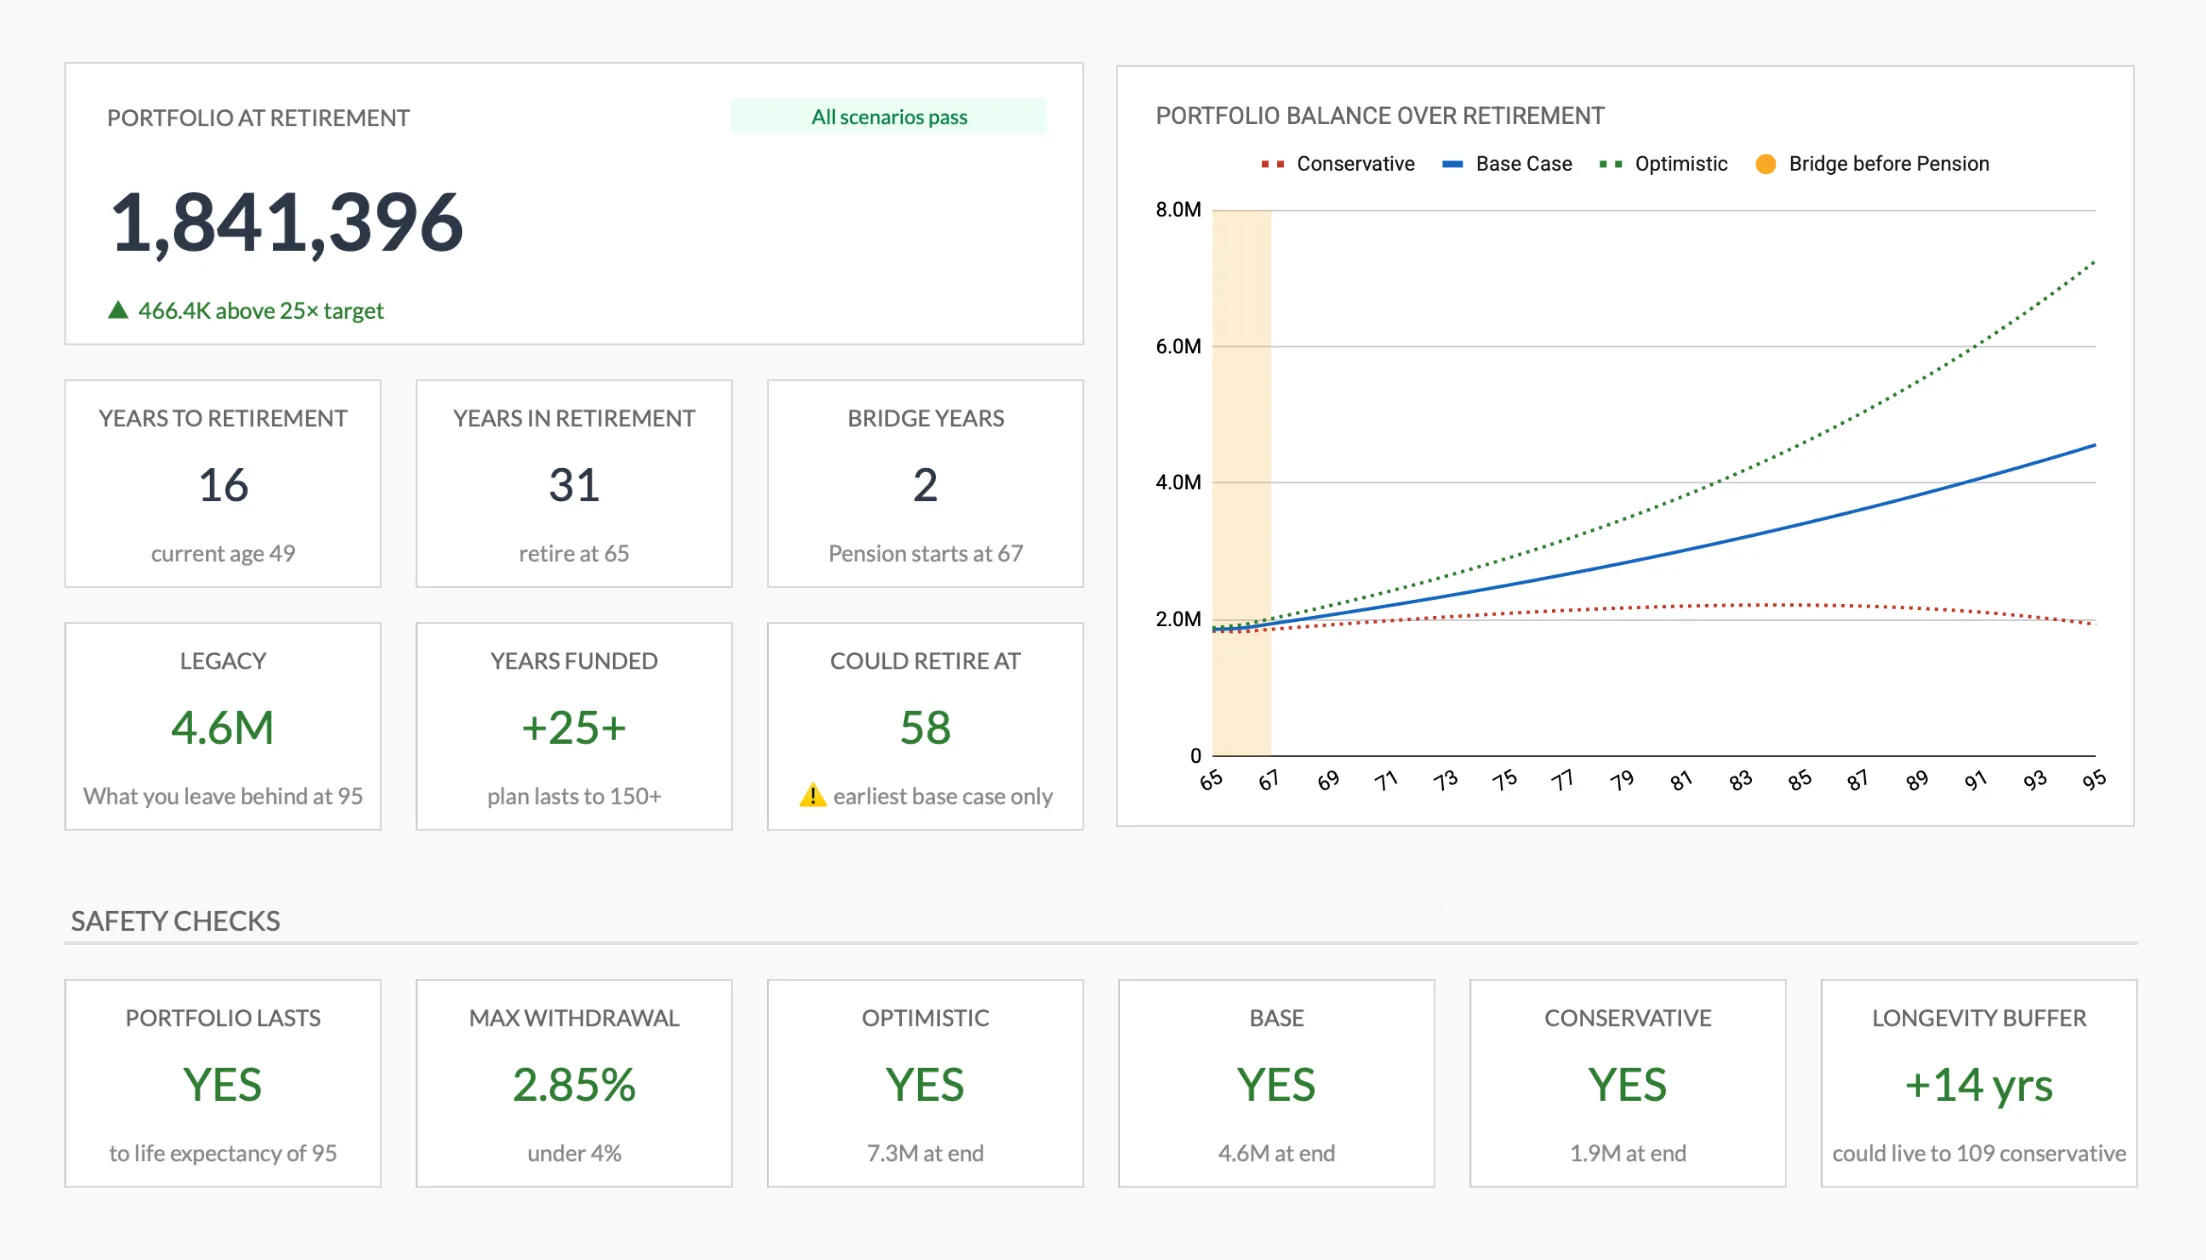
In Depth
SSS Pensioen, Overzeese Filippijnen, en het Pensionering Vergelijking
Het SSS-pensioen vormt de basis van het pensioeninkomen voor de meeste Filipijnse werkenden, maar de maandbedragen zijn bescheiden vergeleken met de kosten van levensonderhoud. Een lid dat een hele loopbaan consequent premie betaalde, ziet mogelijk een pensioen van PHP 8.000 tot PHP 18.000 per maand, afhankelijk van premiehistorie en aantal verzekerde jaren, en SSS begon in september 2025 met de gefaseerde invoering van een driejarige verhoging van 10% voor ouderdoms- en arbeidsongeschiktheidspensioenen. Zelfs aan de bovenkant dekt dat de basisuitgaven in de provincie eerder dan in Metro Manila, waar de kosten aanzienlijk hoger liggen.
Overseas Filipino Workers lopen tegen een eigen reeks pensioenvraagstukken aan. Velen verdienen goed tijdens hun werkjaren in het buitenland maar bouwen daar geen pensioenrecht op, terwijl gaten in de SSS-premies tijdens die periode het uiteindelijke Filipijnse pensioen verlagen. Het OFW-premieprogramma, sinds 2019 verplicht voor landgebonden OFW's op grond van de Social Security Act of 2018, bestaat om dat gat te dichten, al is de dekking in de praktijk ongelijk. De overgang van buitenlands inkomen naar een pensioeninkomen in de Filipijnen is precies het deel dat het vaakst niet wordt doorgerekend.
Onder de Labor Code ligt de pensioenleeftijd doorgaans op 60 voor vrijwillig pensioen en 65 voor verplicht pensioen, terwijl een SSS-pensioenaanvraag kan starten op 60 voor een lid met minstens 120 maandpremies dat gestopt is met werken. Zorg is de andere bewegende factor: PhilHealth-dekking helpt maar dekt niet alles, en een particuliere zorgverzekering wordt duurder naarmate je ouder wordt. De pensioentijdlijn en het verloop van de zorgkosten naast elkaar zetten geeft een scherper beeld van wat een pensioen in de Filipijnen werkelijk kost.
Filippijnen
Pensioneringsplanning op de Filippijnen: Sleutelfactoren
Met pensioen gaan in de Filipijnen leunt meestal op een SSS- of GSIS-pensioen, eigen spaargeld en vaak steun van familie. Zien hoe die stukken samenvallen is wat een plan leesbaar maakt.
SSS pensioen voorziet een basislijn maar heeft grenzen
Het maandelijkse SSS-pensioen hangt af van het aantal premiejaren en het gemiddelde maandelijkse salary credit. Met minstens 120 maandpremies komt een lid in aanmerking voor pensioen vanaf 60 als het gestopt is met werken, of vanaf 65 ongeacht werk. SSS begon in september 2025 aan een driejarige pensioenverhoging waarbij ouderdoms- en arbeidsongeschiktheidspensioenen met 10% omhooggingen en nabestaandenpensioenen met 5%, zonder bijbehorende premieverhoging. Ook daarna blijft het maximale SSS-pensioen bescheiden tegenover de kosten van levensonderhoud in Metro Manila, dus de meeste plannen behandelen het als één inkomensregel en niet als het hele plaatje.
Pag-IBIG MP2 is een vrijwillige spaarvorm met belastingvrij dividend
Het spaarprogramma Modified Pag-IBIG 2 (MP2) is vrijwillig en keert belastingvrij dividend uit, met een minimum van PHP 500 per storting. Pag-IBIG stelde voor 2025 een percentage van 7,12% vast, in lijn met de circa 7% van de voorgaande jaren. Het spaargeld loopt tot een looptijd van vijf jaar en kan daarna in een nieuwe rekening worden doorgerold. De percentages worden jaarlijks vastgesteld uit de opbrengsten van het fonds en staan dus niet vooraf vast.
Gezondheid kosten zijn een groot pensionering bezorgdheid
PhilHealth biedt een laag dekking, maar veel gepensioneerden houden aanzienlijke eigen kosten voor medicijnen, specialisten en particuliere behandeling. Zorguitgaven lopen doorgaans op met de leeftijd, waardoor dit een van de grootste variabele uitgaven in het pensioen is en meteen een van de lastigste om vooraf in te schatten.
Familie dynamiek beïnvloeden pensioneringsplanning
In Filipijnse huishoudens ondersteunen kinderen vaak hun ouder wordende ouders, terwijl gepensioneerden jongere familieleden kunnen blijven steunen. Die stromen in twee richtingen horen bij het pensioenplaatje. Sommige mensen rekenen met gedeeltelijke familieondersteuning naast eigen spaargeld in plaats van aan te nemen dat één van beide de hele last draagt.
Haal het sjabloon
Aan de Slag
Pensioneringsplanner voor Filippijnse SSS en Pag-IBIG Aanpassen
Voer huidge pensioneringsbesparingen in
Zet alle pensioengerelateerde saldi op een rij: je SSS-premiehistorie uit het My.SSS-portaal, gewoon Pag-IBIG-spaargeld en MP2, bankspaargeld en deposito's, beleggingsfondsen of UITF's, aandelen en andere langetermijnbeleggingen.
Voer SSS, Pag-IBIG, en persoonlijke besparingen in
Vul de SSS-premies in die van het salaris af gaan, de vrijwillige Pag-IBIG MP2-inleg en al het andere dat je regelmatig spaart of belegt. Die cijfers voeden de groeiprojecties in de template.
Schatting SSS pensioen voordelen
Gebruik de SSS-pensioencalculator of je eigen premiehistorie om het maandelijkse pensioen op de pensioenleeftijd te schatten en vul dat in als pensioeninkomen. Ambtenaren kunnen op diezelfde regel hun GSIS-uitkering schatten.
Project pensioneringsuitgaven
Schat de maandelijkse kosten in je pensioen voor wonen, eten, zorg en medicijnen, energie, vervoer en eventuele familieondersteuning die doorloopt. Sommige categorieën vallen weg met de jaren, terwijl zorg meestal oploopt.
Voer verschillende scenarios
Zet stoppen op 60 naast stoppen op 65, met verschillende uitgavenniveaus en spaarpercentages. De template laat zien hoe elke wijziging de uitkomst over een horizon van 20 tot 30 jaar verschuift, inclusief hoe kleine verschillen in het maandbedrag samengesteld doorwerken.
Zie het in Actie
Hoe het sjabloon eruit ziet
Blader door het sjabloon om het dashboard, de invoerbladen en de samenvattingen die het oplevert te bekijken, allemaal aanpasbaar aan uw lokale financiële situatie.
- Ingebouwde valutakiezer
- Berekeningen werken automatisch bij
- Visuele samenvattingen van uw cijfers
- Geen installatie vereist
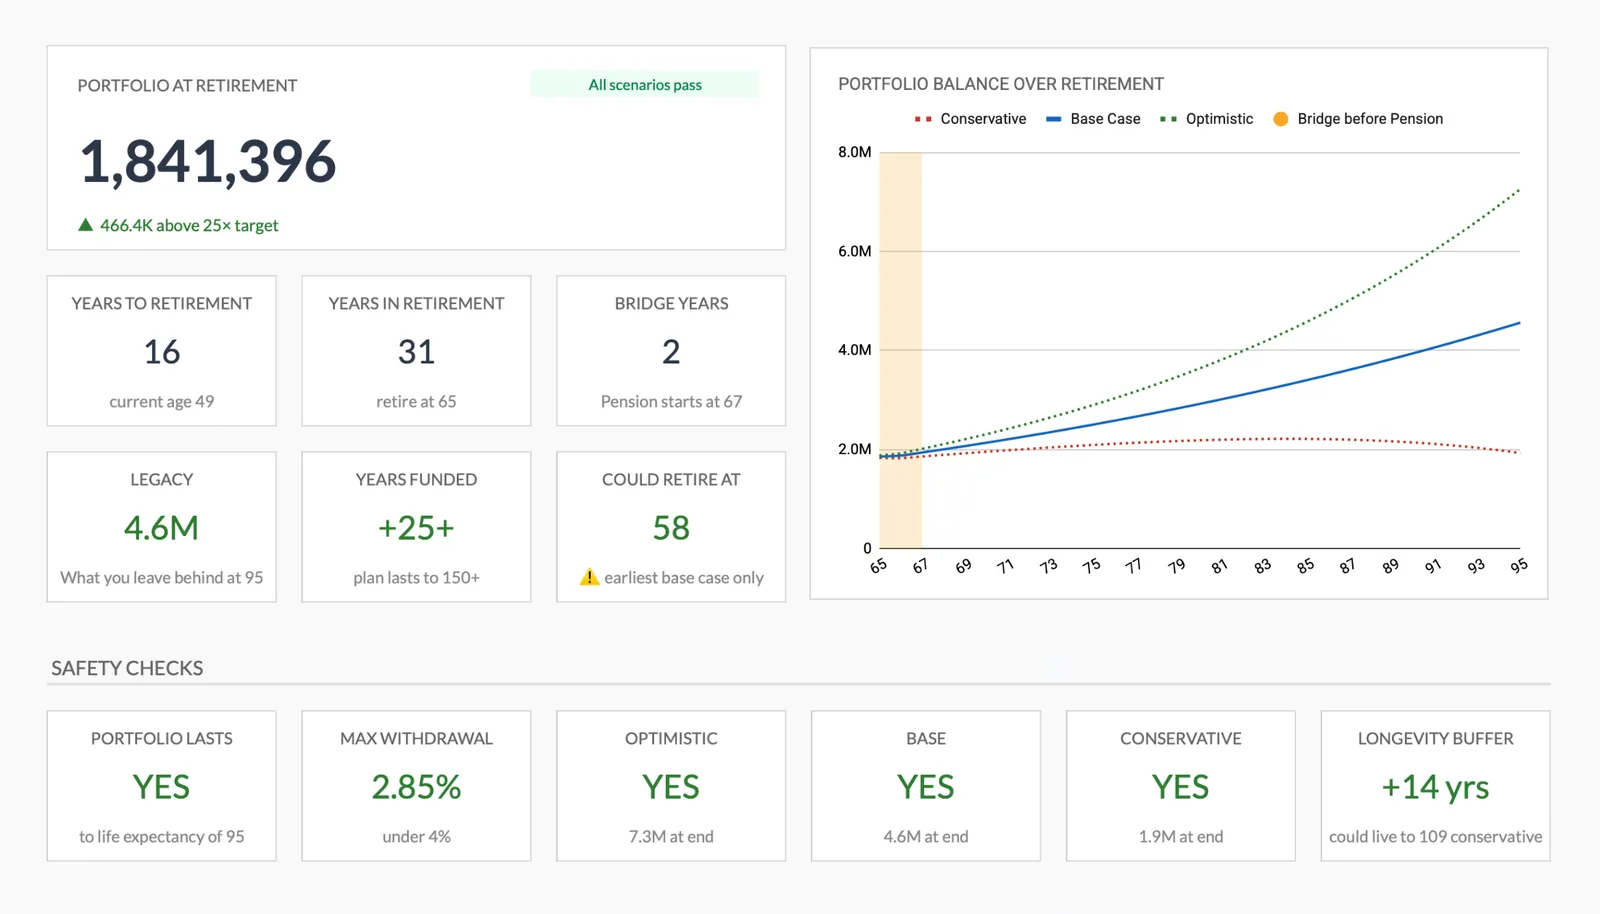
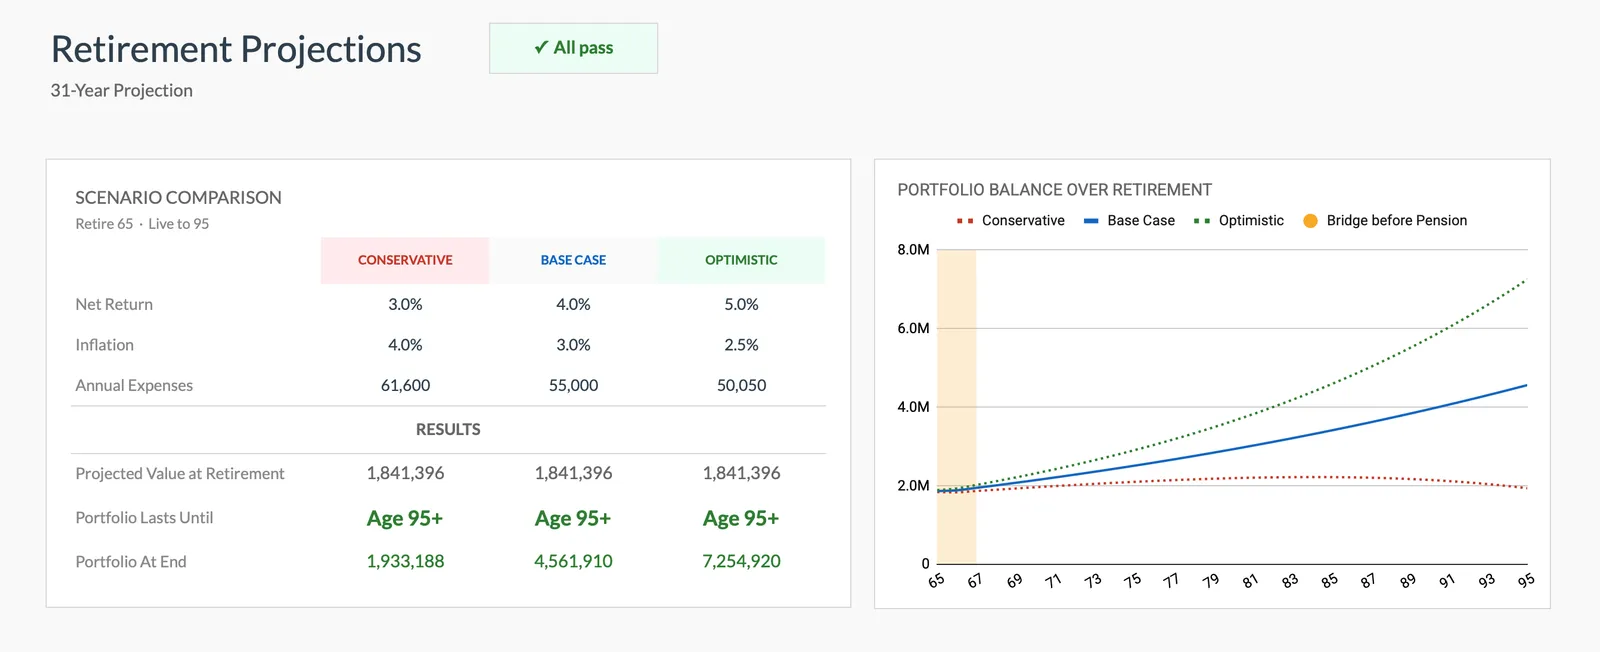
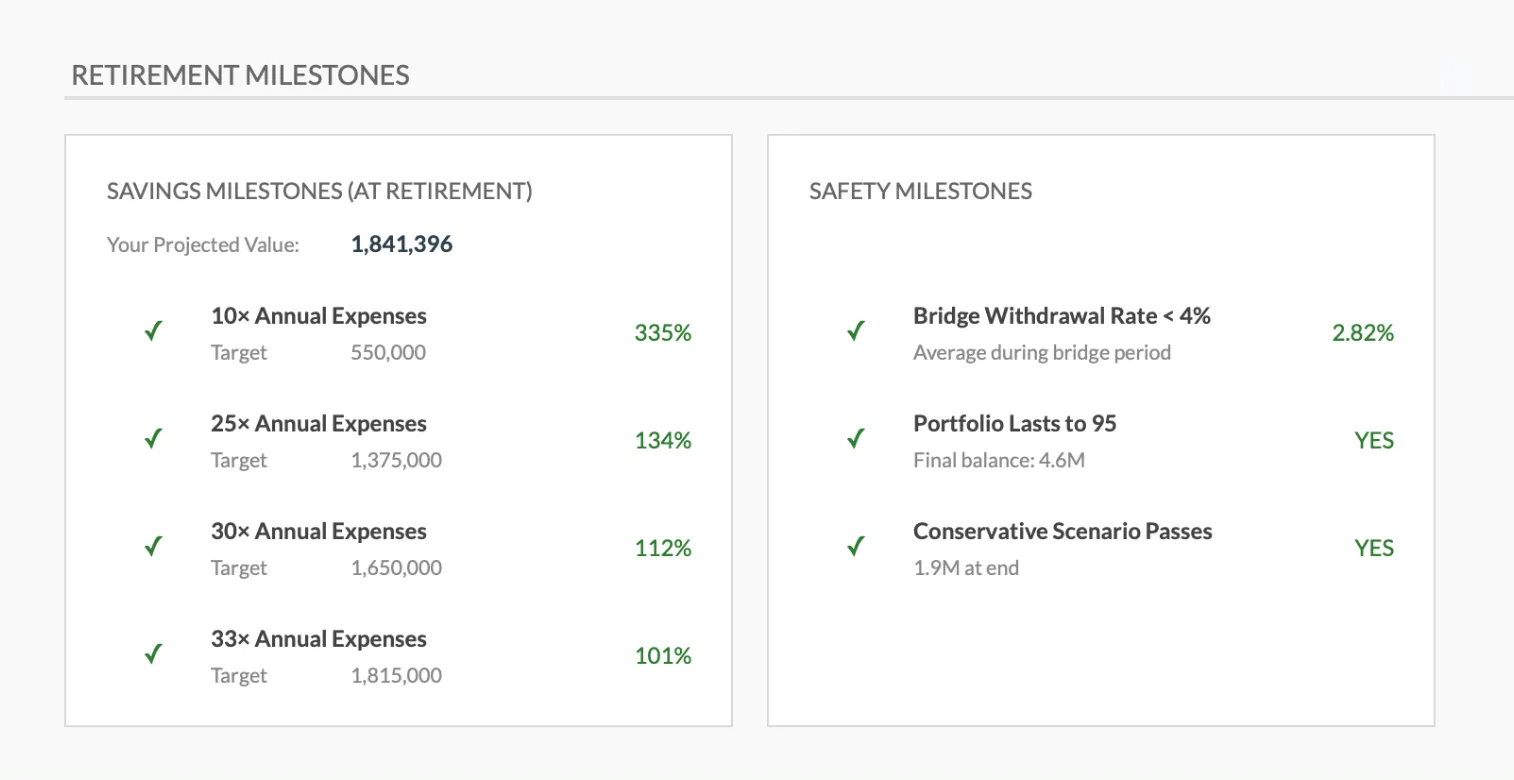
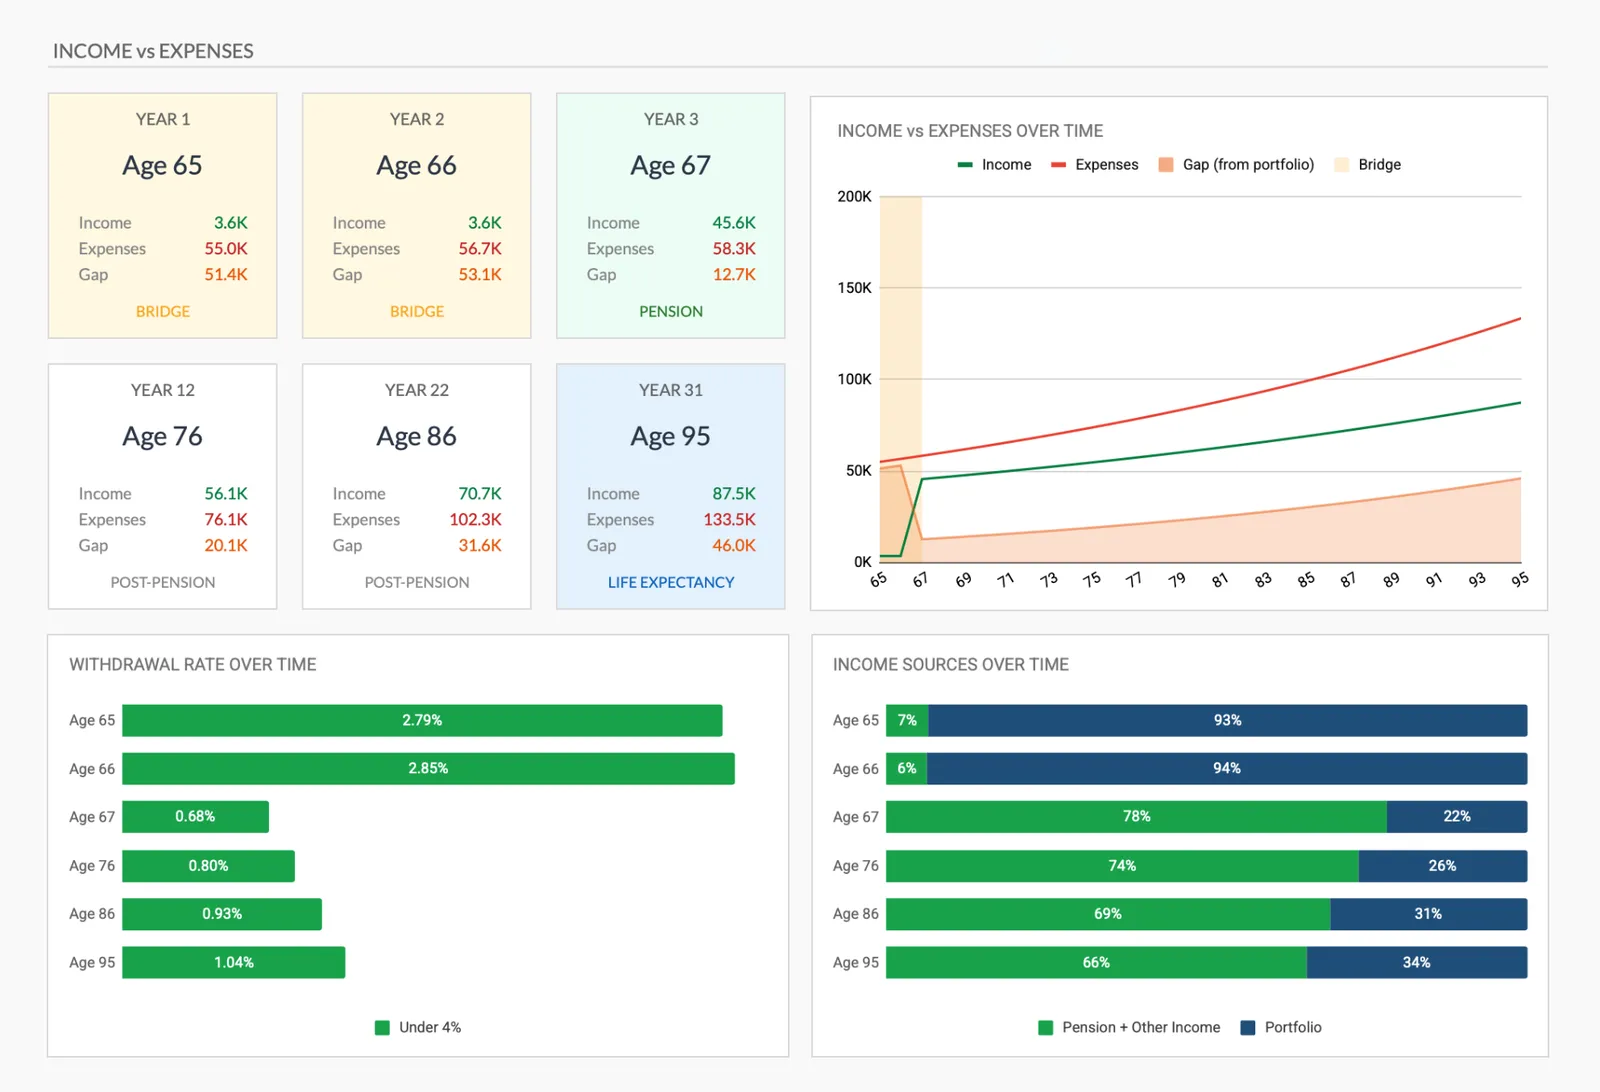
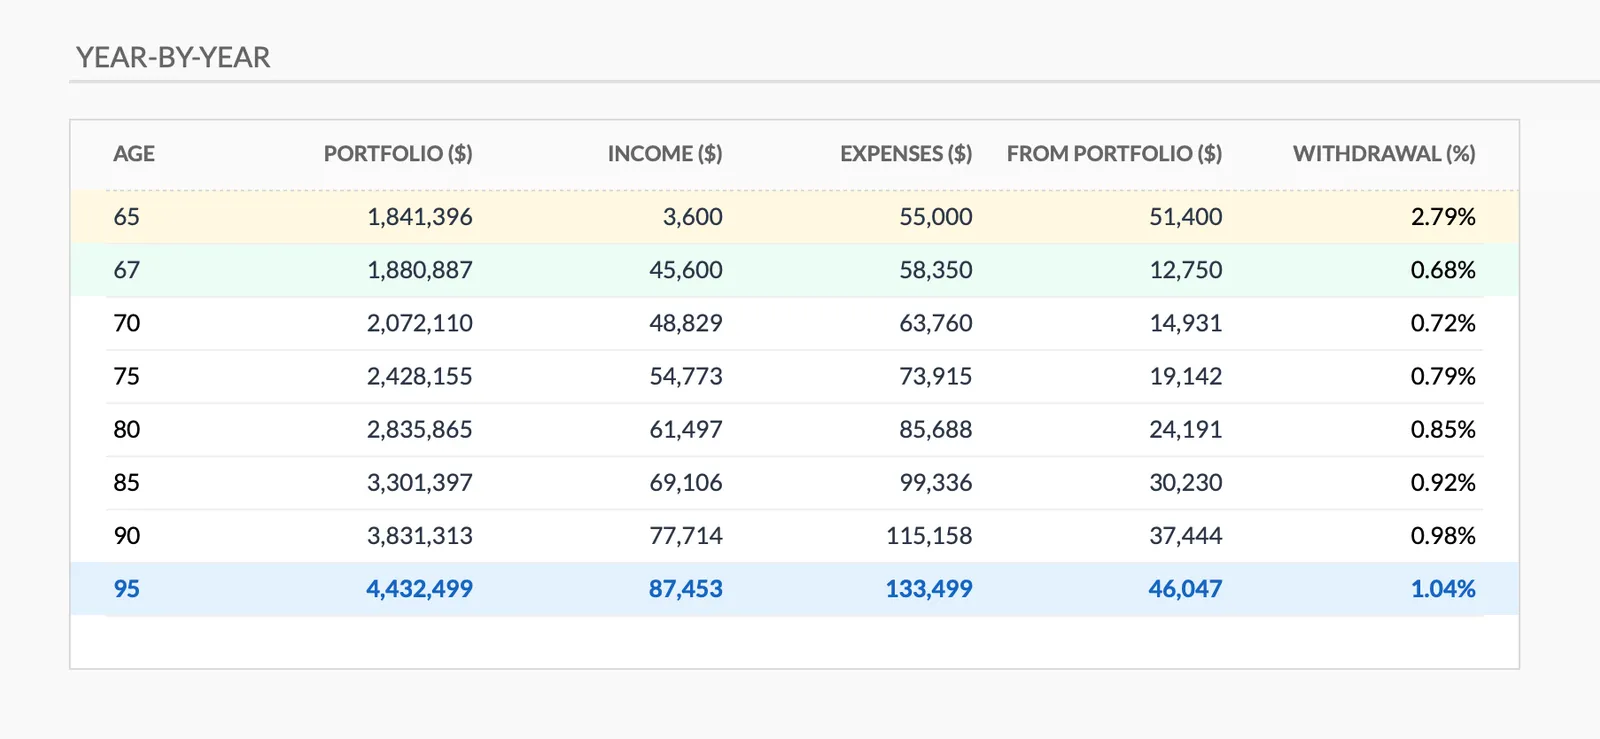
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Veelgestelde Vragen
Pensioneringsplanning Template voor Filippijnen - FAQ
Hoeveel heb ik nodig om op de Filippijnen met pensioen te gaan?
Dit verschilt sterk per locatie en leefstijl. Ter illustratie: voor een bescheiden pensioen in de provincie wordt vaak gesproken over PHP 20.000 tot PHP 30.000 per maand, terwijl voor Metro Manila vaak bedragen van PHP 50.000 tot PHP 80.000 of meer worden genoemd. De template rekent met je eigen verwachte uitgaven in plaats van met een landelijk gemiddelde.
Is SSS pensioen genoeg voor pensionering?
Dat hangt volledig af van de verwachte kosten. Het maximale maandelijkse SSS-pensioen kent een plafond, en verhogingen zijn incidenteel in plaats van automatisch: het driejarige programma dat in september 2025 begon, tilde ouderdomspensioenen met 10% omhoog. Sommige mensen nemen het pensioen als basis en leggen daar Pag-IBIG MP2, eigen spaargeld en beleggingen bovenop.
Wanneer kan ik SSS pensioen beginnen ontvangen?
SSS-ouderdomsuitkeringen kunnen worden aangevraagd op 60 door een lid dat gestopt is met werken, of op 65 ongeacht de arbeidssituatie. Voor een maandelijks pensioen zijn minstens 120 maandpremies nodig, oftewel 10 jaar. Bij minder premies volgt in plaats daarvan een eenmalig bedrag.
Hoe past Pag-IBIG MP2 in een pensioenplan?
MP2 keert belastingvrij dividend uit dat één keer per jaar wordt vastgesteld uit de opbrengsten van het fonds, 7,12% voor 2025 en rond de 7% in de jaren daarvoor. Het wordt gedragen door het Pag-IBIG Fund en heeft een looptijd van vijf jaar. Sommige mensen gebruiken het voor het behoudende deel van hun pensioenspaargeld, al hangt de plek ervan af van de rest van de portefeuille en van hoe snel het geld nodig is.
Hoe hou ik rekening met inflatie op de Filippijnen?
De Filipijnse inflatie is grillig geweest. De Bangko Sentral ng Pilipinas hanteert een doelband van 2% tot 4%, en de headline-inflatie lag in de eerste helft van 2026 boven die band. Over 20 tot 30 jaar tast zelfs een percentage van een paar procent de koopkracht flink aan. Werken met reële rendementen, dus nominale rendementen min inflatie, houdt projecties dichter bij de werkelijkheid: bij 4% inflatie is PHP 30.000 per maand vandaag over 25 jaar ruwweg PHP 80.000.
Kunt u het antwoord niet vinden dat u zoekt? Neem contact op met ons team
Meer Verkennen
Gratis Tools voor Filippijnen
Klaar om te beginnen?
Download direct en begin met het beheren van uw financiën, of neem contact met ons op voor een aangepast sjabloonpakket voor uw behoeften.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.