Philippinen
Ruhestandsplanungs-Vorlage für Philippinen
Richten Sie Ihre SSS- oder GSIS-Rentenschätzung, Pag-IBIG MP2-Sparanlagen, persönliche Investitionen und erwartete Ruhestandskosten in einer Google Sheets-Vorlage auf.
In Depth
SSS-Rente, Philippiner im Ausland und die Ruhestandsgleichung
Die SSS-Rente bildet für die meisten philippinischen Beschäftigten das Fundament des Ruhestandseinkommens, doch die Monatsbeträge sind gemessen an den Lebenshaltungskosten bescheiden. Wer über eine volle Erwerbsbiografie hinweg konsequent eingezahlt hat, kann je nach Beitragshistorie und Versicherungsjahren mit einer Rente in der Größenordnung von PHP 8.000 bis PHP 18.000 im Monat rechnen, und im September 2025 begann SSS eine über drei Jahre gestreckte Erhöhung um 10% für Alters- und Erwerbsminderungsrentner. Selbst am oberen Ende deckt das die Grundausgaben in ländlichen Regionen eher als in Metro Manila, wo die Kosten deutlich höher liegen.
Overseas Filipino Workers stehen bei der Ruhestandsplanung vor besonderen Herausforderungen. Viele verdienen während ihrer Jahre im Ausland gut, bauen dort aber keine Rentenansprüche auf, und Beitragslücken bei SSS während der Auslandszeit mindern die spätere philippinische Rente. Das OFW-Beitragsprogramm, seit 2019 für landgestützte OFWs nach dem Social Security Act of 2018 verpflichtend, soll diese Lücke schließen, auch wenn die Abdeckung in der Praxis uneinheitlich ist. Der Übergang von Auslandseinkünften zu einem Ruhestandseinkommen auf den Philippinen ist der Teil des Bildes, der am häufigsten unmodelliert bleibt.
Nach dem Labor Code liegt das Renteneintrittsalter in der Regel bei 60 für den freiwilligen und bei 65 für den obligatorischen Ruhestand, während SSS-Rentenansprüche ab 60 geltend gemacht werden können, sofern mindestens 120 Monatsbeiträge vorliegen und die Erwerbstätigkeit beendet ist. Die Gesundheitsversorgung ist der andere bewegliche Teil: PhilHealth hilft, deckt aber nicht alles ab, und private Krankenversicherungen werden mit dem Alter teurer. Wer den Rentenzeitplan und den Verlauf der Gesundheitskosten nebeneinanderlegt, sieht klarer, was ein Ruhestand auf den Philippinen tatsächlich kostet.
Philippinen
Ruhestandsplanung auf den Philippinen: Wichtige Faktoren
Der Ruhestand auf den Philippinen stützt sich meist auf eine SSS- oder GSIS-Rente, private Ersparnisse und häufig auf familiäre Unterstützung. Erst wenn man sieht, wie diese Teile zusammenspielen, wird ein Plan lesbar.
SSS-Rente bietet eine Grundlage, hat aber Grenzen
Die monatliche SSS-Rente hängt von den Beitragsjahren und vom durchschnittlichen monatlichen Salary Credit ab. Mit mindestens 120 Monatsbeiträgen besteht Anspruch auf eine Rente ab 60, sofern die Erwerbstätigkeit beendet wurde, oder ab 65 unabhängig von der Beschäftigung. Im September 2025 startete SSS eine über drei Jahre laufende Rentenerhöhung, die Alters- und Erwerbsminderungsrenten um 10% und Hinterbliebenenrenten um 5% anhebt, ohne dass die Beiträge entsprechend steigen. Selbst danach bleibt die maximale SSS-Rente gemessen an den Lebenshaltungskosten in Metro Manila bescheiden, weshalb die meisten Pläne sie als eine Einkommenszeile unter mehreren behandeln.
Pag-IBIG MP2 ist eine freiwillige Sparoption mit steuerfreien Dividenden
Das Sparprogramm Modified Pag-IBIG 2 (MP2) ist freiwillig und zahlt steuerfreie Dividenden, bei einer Mindesteinzahlung von PHP 500 je Überweisung. Für 2025 erklärte Pag-IBIG einen Satz von 7,12%, im Einklang mit der Größenordnung von rund 7% der Vorjahre. Die Anlage läuft fünf Jahre bis zur Fälligkeit und kann anschließend in ein neues Konto überführt werden. Die Sätze werden jährlich aus den Erträgen des Fonds festgelegt und nicht im Voraus fixiert.
Gesundheitskosten sind eine große Herausforderung in der Rente
PhilHealth bietet eine Grundabsicherung, doch viele Ruheständler tragen weiterhin erhebliche Eigenanteile für Medikamente, Fachärzte und private Behandlungen. Die Gesundheitsausgaben steigen mit dem Alter tendenziell an, was sie zu einem der größten variablen Posten im Ruhestand macht und zugleich zu einem der am schwersten im Voraus einzuschätzenden.
Familiäre Dynamik beeinflusst die Ruhestandsplanung
In philippinischen Haushalten unterstützen Kinder oft ihre alternden Eltern, während Ruheständler zugleich jüngere Verwandte unterstützen. Diese Zahlungen in beide Richtungen gehören zum Bild des Ruhestands dazu. Manche modellieren eine teilweise Familienunterstützung neben den eigenen Ersparnissen, statt anzunehmen, dass eine der beiden Seiten die gesamte Last trägt.
Vorlage erhalten
Erste Schritte
Anpassung des Ruhestandsplaners für philippinische SSS und Pag-IBIG
Geben Sie aktuelle Ruhestandsersparnisse ein
Listen Sie alle ruhestandsbezogenen Bestände auf: die SSS-Beitragshistorie aus dem My.SSS-Portal, Pag-IBIG-Regelsparen und MP2, Bankguthaben und Festgeld, Investmentfonds oder UITFs, Aktien und sonstige langfristige Anlagen.
Geben Sie SSS-, Pag-IBIG- und persönliche Ersparnisse ein
Tragen Sie die vom Gehalt abgezogenen SSS-Beiträge ein, freiwillige Pag-IBIG-MP2-Beiträge und alles weitere regelmäßige Sparen oder Anlegen. Diese Werte steuern die Wachstumsprognosen der Vorlage.
Schätzen Sie SSS-Renteleistungen
Schätzen Sie mit dem SSS-Rentenrechner oder anhand Ihrer eigenen Beitragshistorie die monatliche Rente zum Rentenalter und tragen Sie sie als Ruhestandseinkommen ein. Beschäftigte im öffentlichen Dienst können in derselben Zeile stattdessen ihre GSIS-Leistungen schätzen.
Projizieren Sie Ruhestandsausgaben
Schätzen Sie die monatlichen Kosten im Ruhestand für Wohnen, Lebensmittel, Gesundheit und Medikamente, Nebenkosten, Transport und jede Familienunterstützung, die voraussichtlich weiterläuft. Manche Kategorien fallen mit dem Alter weg, während die Gesundheitskosten typischerweise steigen.
Führen Sie verschiedene Szenarien aus
Vergleichen Sie einen Ruhestand mit 60 gegen 65, unterschiedliche Ausgabenniveaus und verschiedene Sparquoten. Die Vorlage zeigt, wie jede Änderung das Ergebnis über einen Horizont von 20 bis 30 Jahren verschiebt und wie sich kleine Unterschiede im Monatsbetrag aufsummieren.
In Aktion sehen
So sieht die Vorlage aus
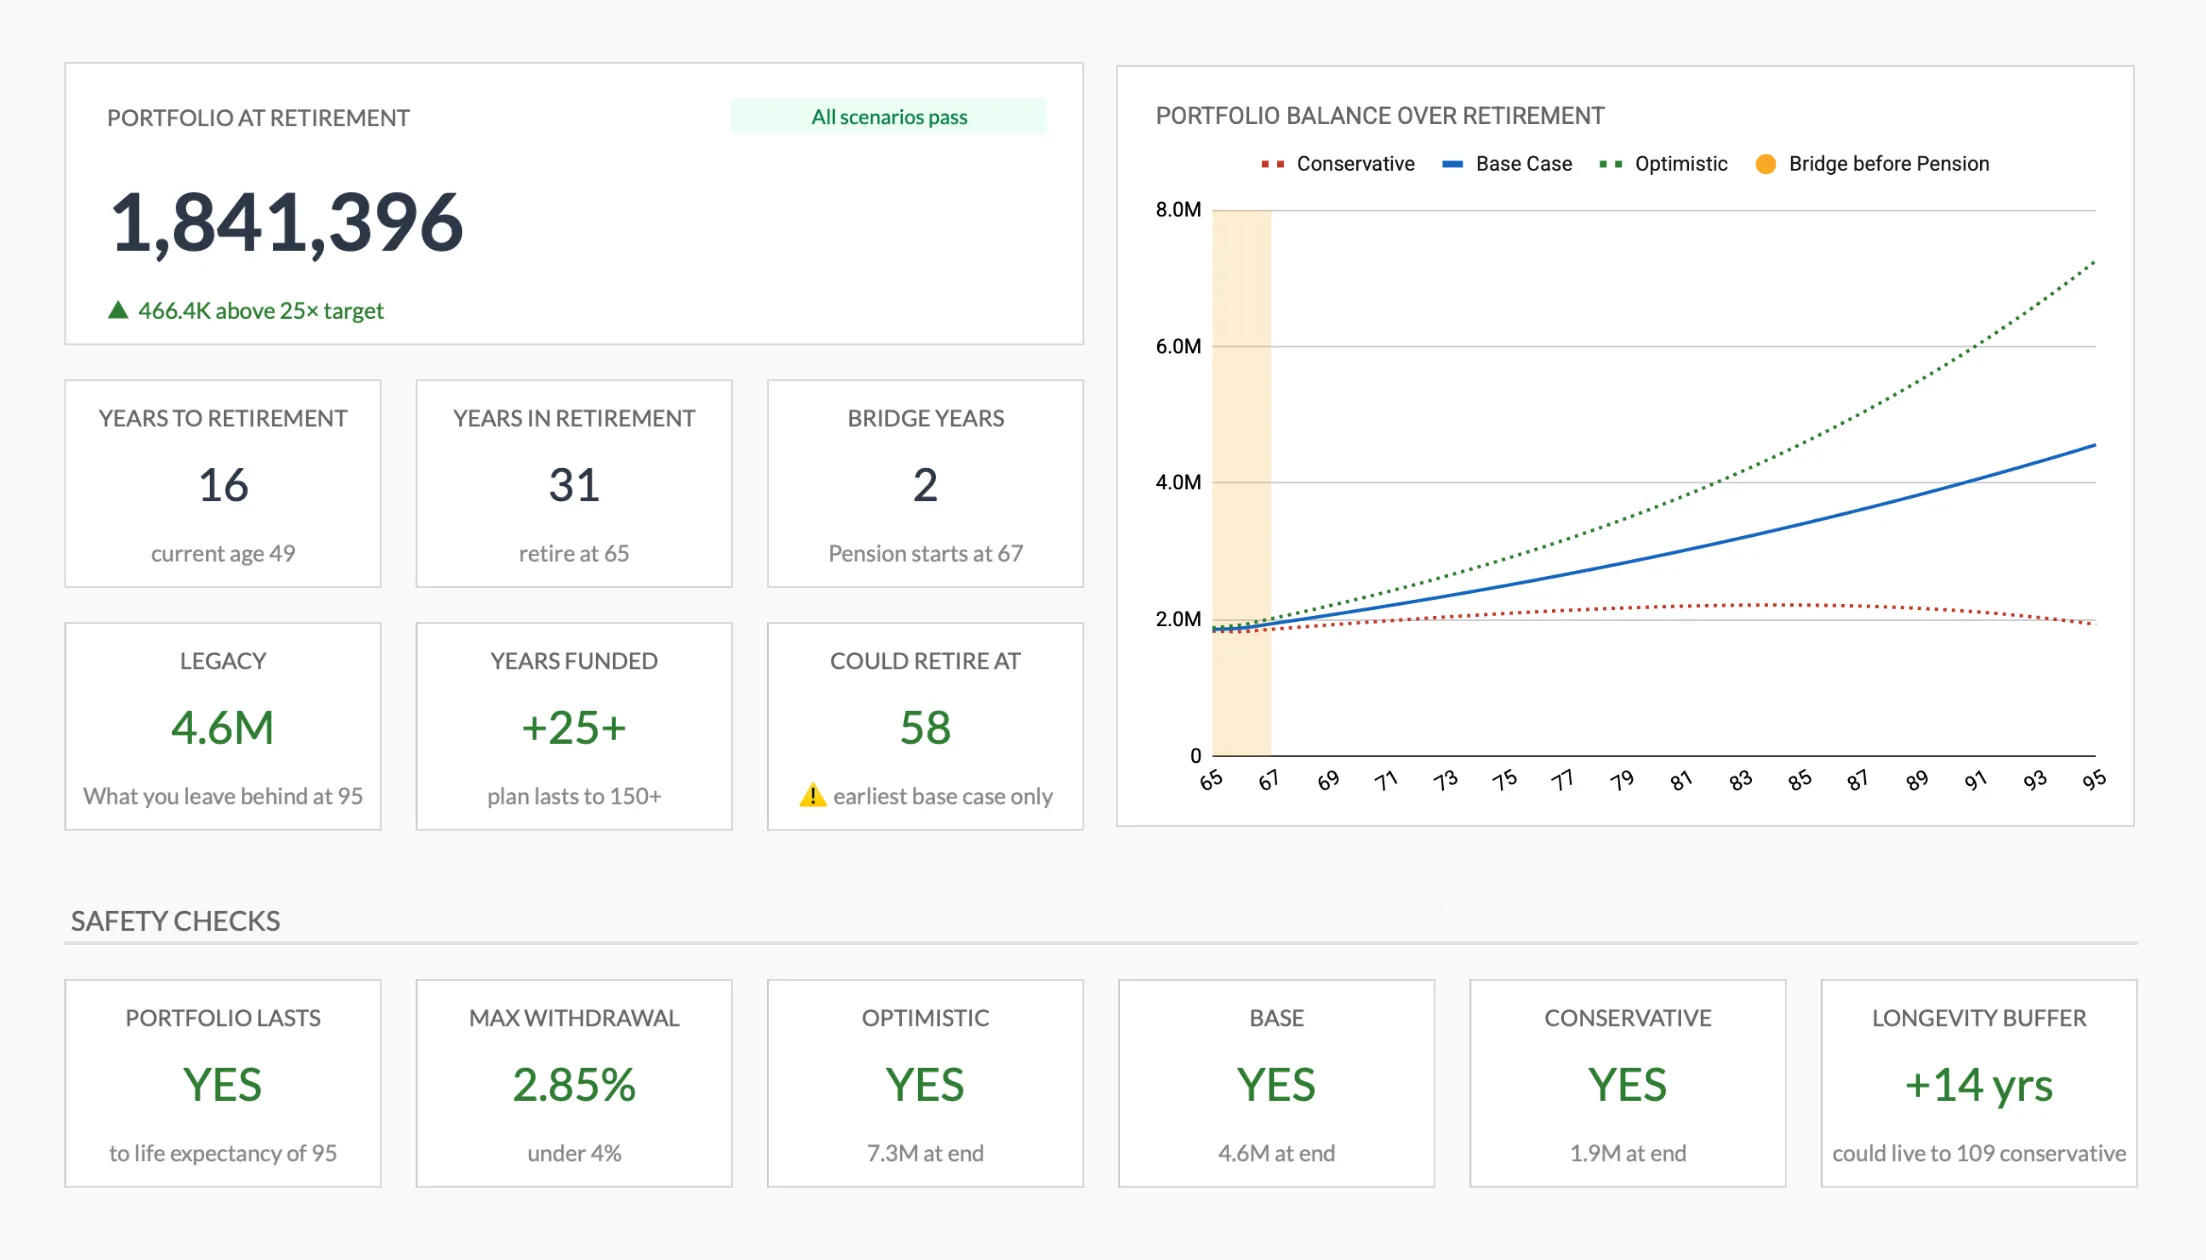
Blättern Sie durch die Vorlage, um das Dashboard, die Eingabeblätter und die Zusammenfassungen zu sehen, die sie erzeugt, alles anpassbar an Ihre lokale Finanzsituation.
- Integrierte Währungsauswahl
- Berechnungen aktualisieren sich automatisch
- Visuelle Zusammenfassungen Ihrer Zahlen
- Keine Einrichtung erforderlich
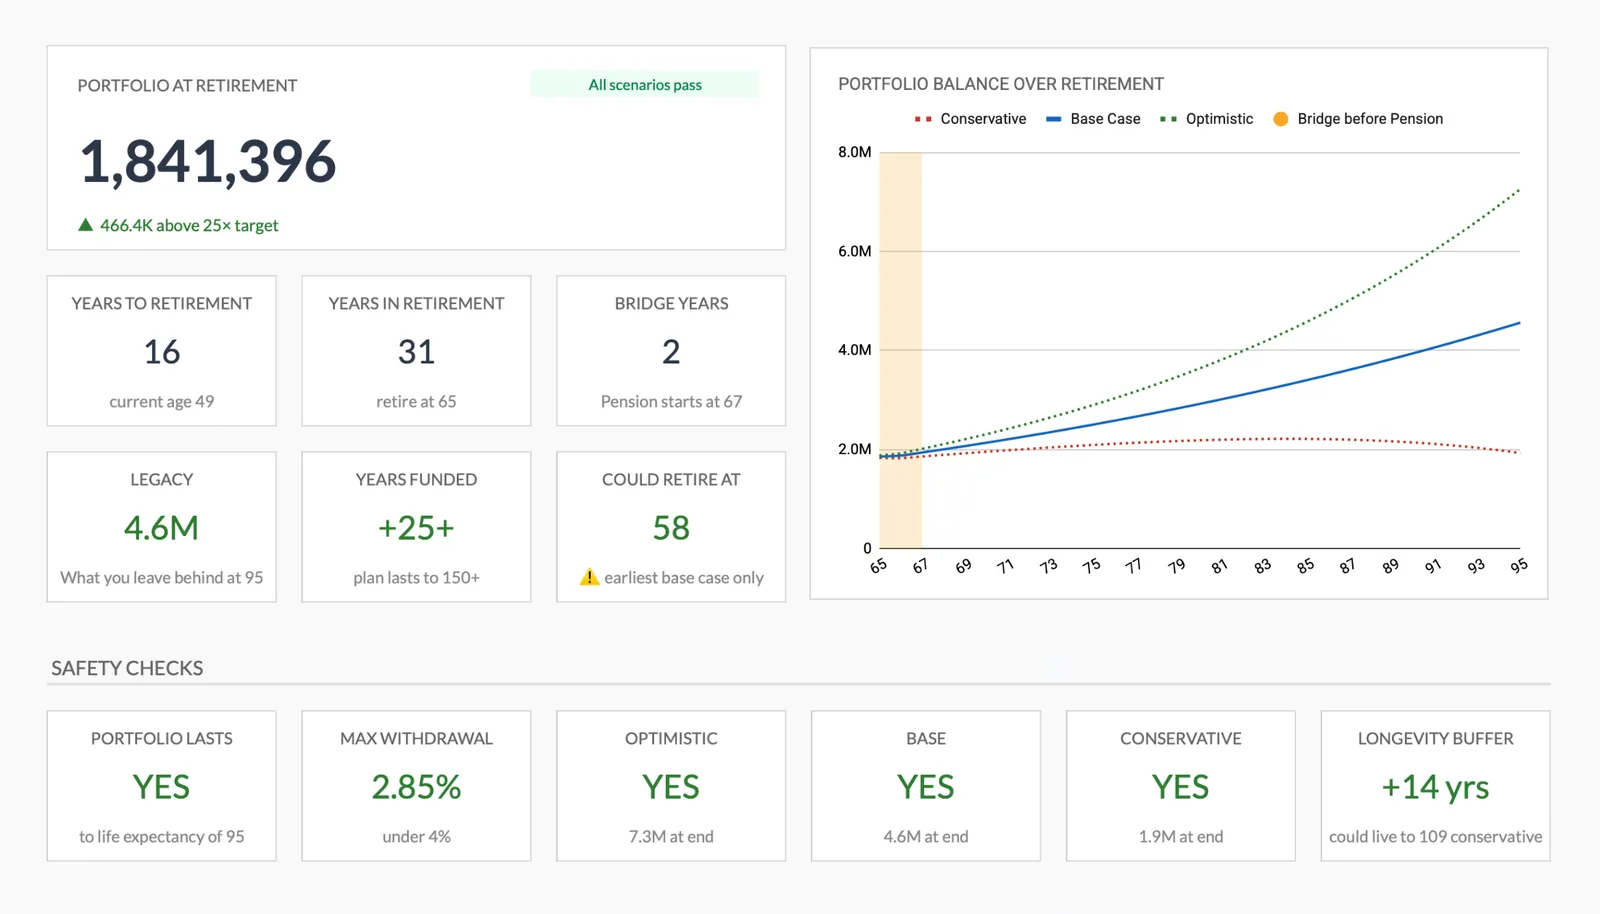
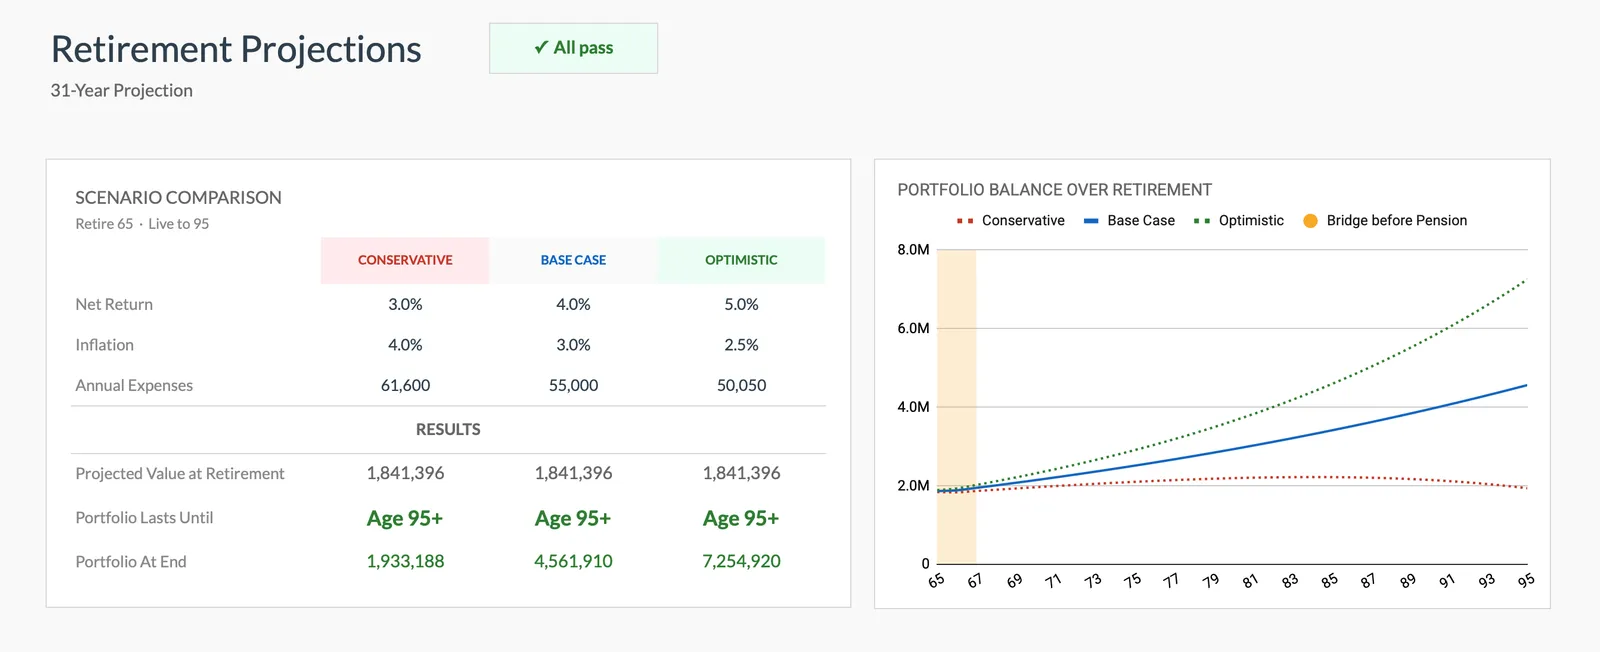
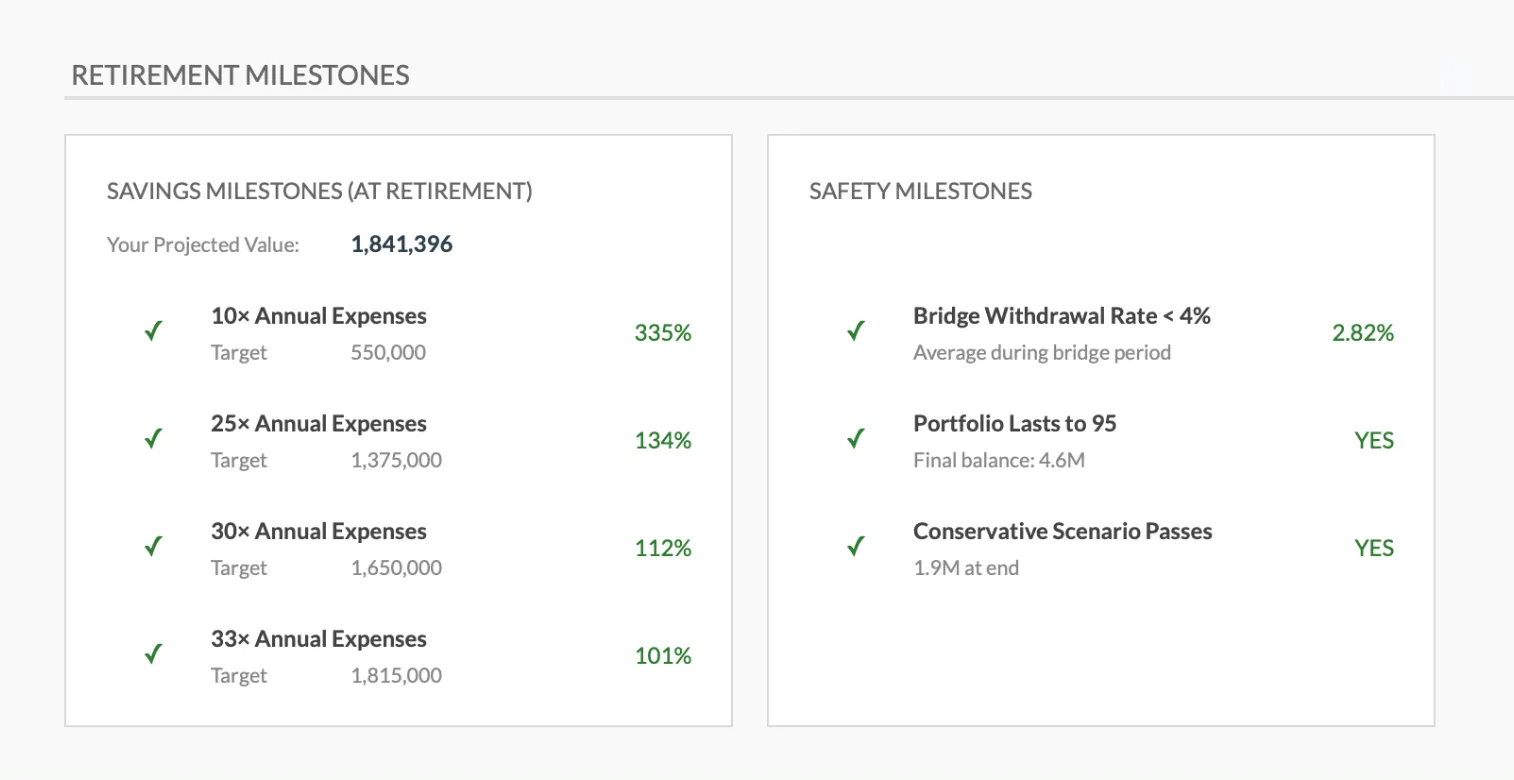
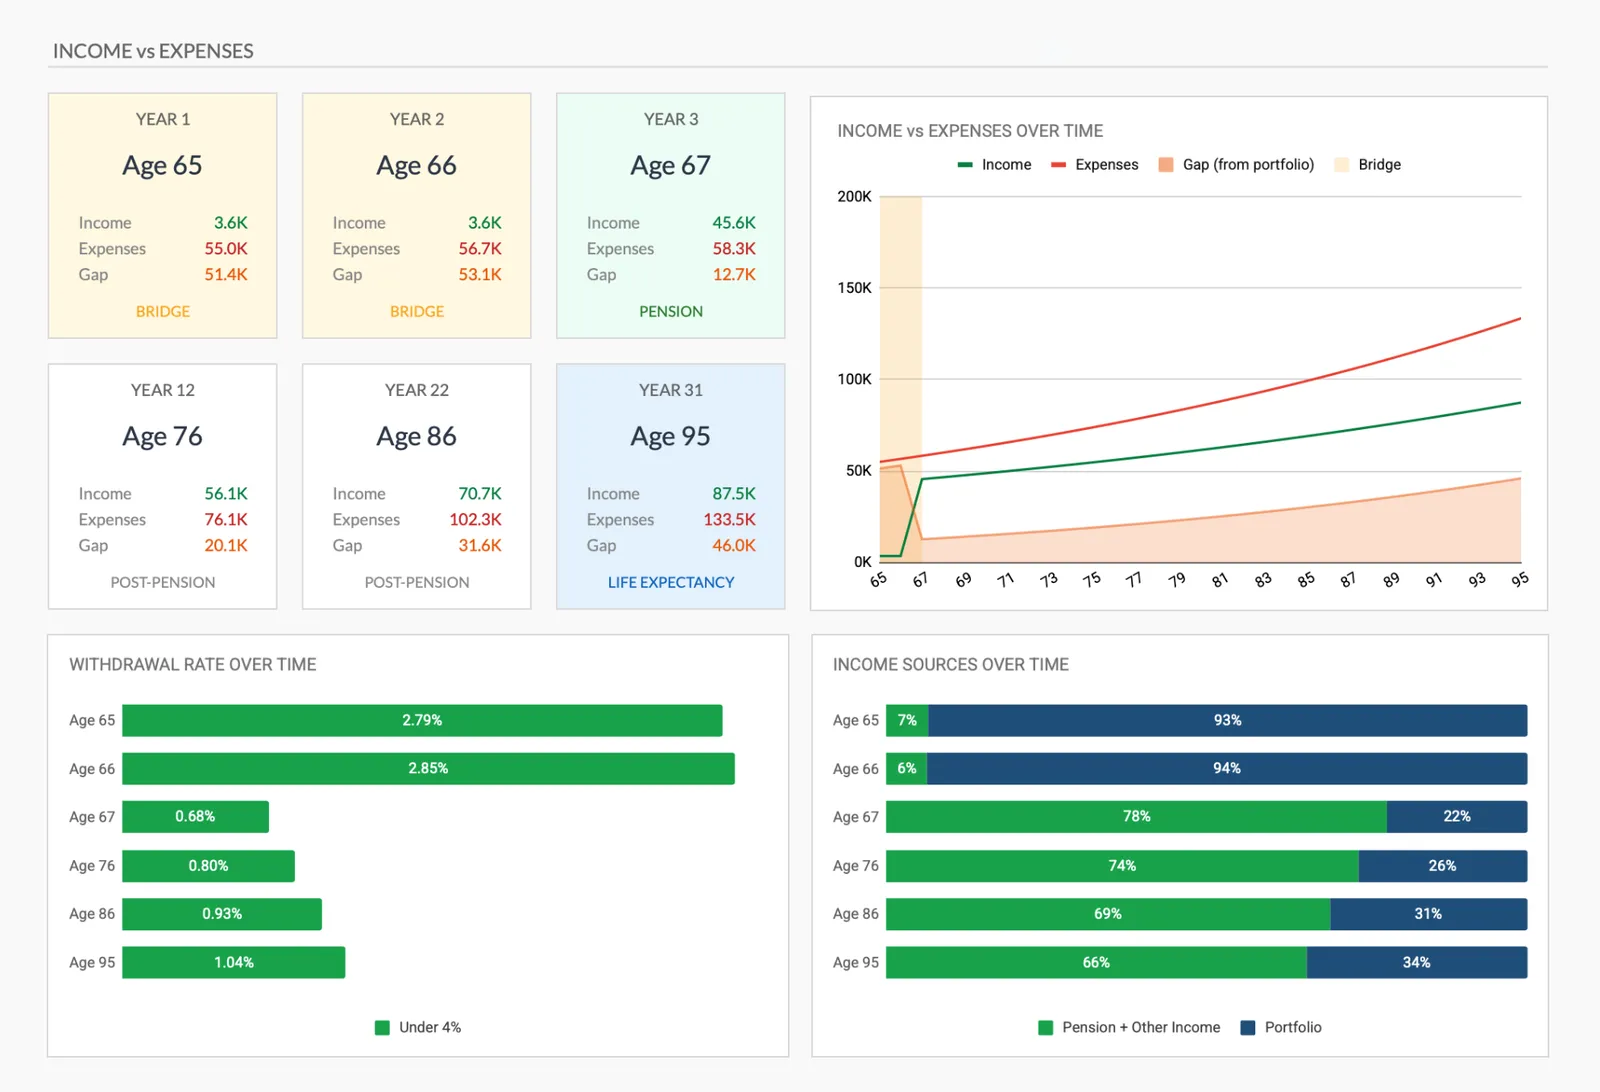
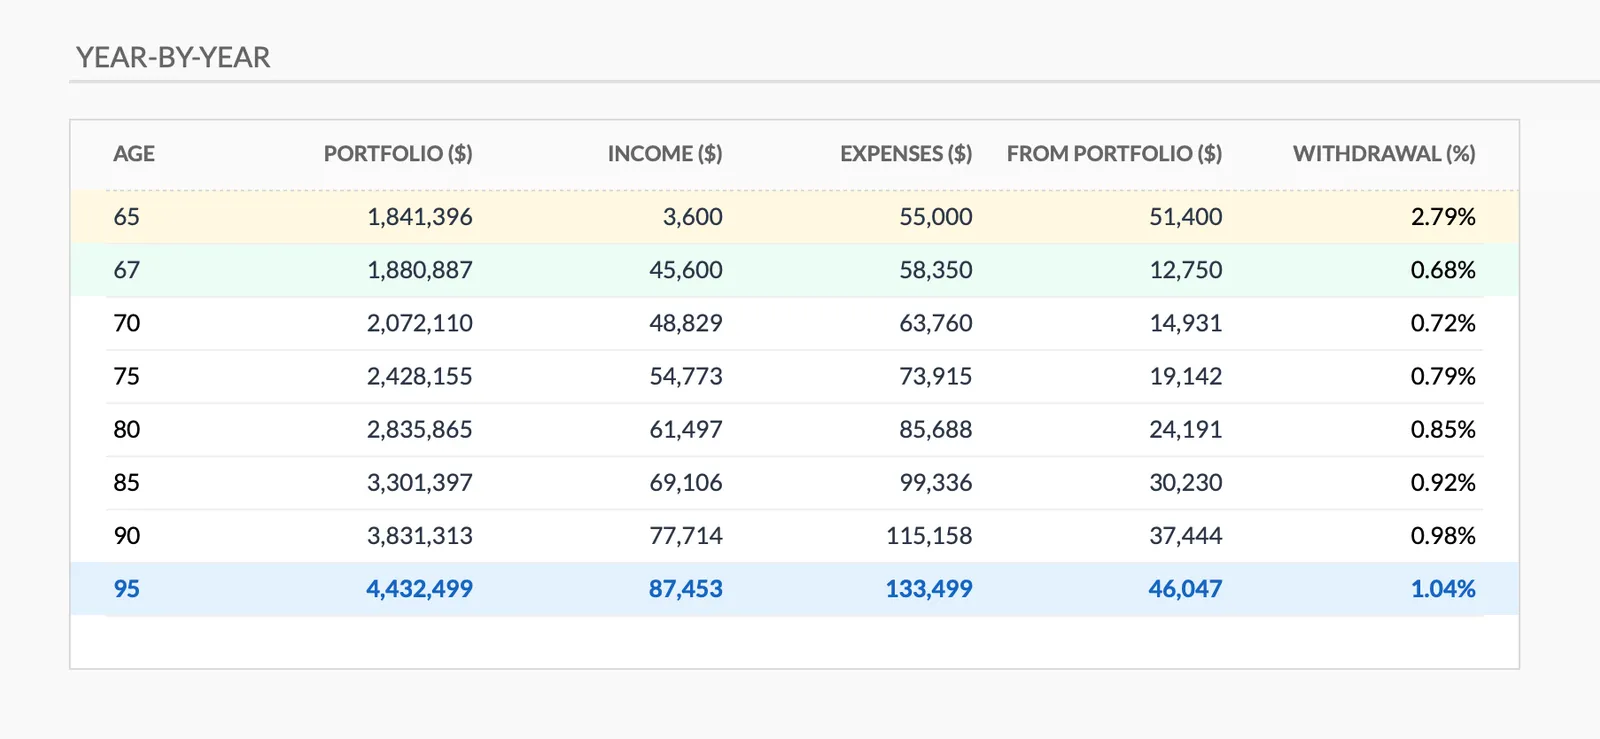
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Häufige Fragen
Ruhestandsplanungs-Vorlage für Philippinen - FAQ
Wie viel muss ich für den Ruhestand auf den Philippinen haben?
Das hängt stark von Ort und Lebensstil ab. Als grobe Orientierung wird ein bescheidener Ruhestand in der Provinz häufig mit PHP 20.000 bis PHP 30.000 im Monat beziffert, während für Metro Manila oft PHP 50.000 bis PHP 80.000 oder mehr genannt werden. Die Vorlage rechnet mit Ihren eigenen erwarteten Ausgaben statt mit einem landesweiten Durchschnitt.
Reicht die SSS-Rente für den Ruhestand?
Das hängt ganz von den erwarteten Kosten ab. Die maximale monatliche SSS-Rente ist gedeckelt, und Erhöhungen erfolgen gelegentlich statt automatisch: Das im September 2025 gestartete Dreijahresprogramm hob die Altersrenten um 10% an. Manche behandeln die Rente als Basis und legen Pag-IBIG MP2, eigene Ersparnisse und Investments darauf.
Wann kann ich anfangen, SSS-Rente zu erhalten?
SSS-Altersleistungen können mit 60 beansprucht werden, wenn die Erwerbstätigkeit beendet ist, oder mit 65 unabhängig vom Beschäftigungsstatus. Für eine monatliche Rente sind mindestens 120 Monatsbeiträge nötig, also 10 Jahre. Bei weniger Beiträgen gibt es stattdessen eine Einmalzahlung.
Wie fügt sich Pag-IBIG MP2 in einen Ruhestandsplan ein?
MP2 zahlt steuerfreie Dividenden, die einmal jährlich aus den Erträgen des Fonds festgelegt werden, für 2025 mit 7,12% und in den Jahren davor bei rund 7%. Das Programm wird vom Pag-IBIG Fund getragen und läuft über eine Fälligkeit von fünf Jahren. Manche nutzen es für den konservativen Teil ihrer Altersvorsorge, wobei die Einordnung vom restlichen Portfolio abhängt und davon, wann das Geld gebraucht wird.
Wie berücksichtige ich Inflation auf den Philippinen?
Die philippinische Inflation war volatil. Die Bangko Sentral ng Pilipinas zielt auf ein Band von 2% bis 4%, und die Gesamtinflation lag in der ersten Hälfte 2026 darüber. Über 20 bis 30 Jahre zehrt selbst ein mittlerer einstelliger Satz die Kaufkraft erheblich auf. Mit realen Renditen zu rechnen, also nominalen Renditen abzüglich Inflation, hält Projektionen näher an der Wirklichkeit: Bei 4% Inflation entsprechen PHP 30.000 im Monat heute in 25 Jahren rund PHP 80.000.
Können Sie die Antwort nicht finden? Kontaktieren Sie unser Team
Mehr entdecken
Kostenlose Tools für Philippinen
Bereit loszulegen?
Laden Sie sofort herunter und beginnen Sie mit der Verwaltung Ihrer Finanzen, oder kontaktieren Sie uns für ein individuelles Vorlagenpaket.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.