Filipinas
Modelo de Planejamento de Aposentadoria para Filipinas
Alinhe sua estimativa de pensão SSS ou GSIS, poupanças Pag-IBIG MP2, investimentos pessoais e custos de aposentadoria esperados em um modelo Google Sheets.
In Depth
Pensão SSS, Filipinos no Exterior e a Equação de Aposentadoria
A pensão da SSS é a base do rendimento de reforma da maioria dos trabalhadores filipinos, mas os valores mensais são modestos face ao custo de vida. Quem contribuiu de forma consistente ao longo de uma carreira completa pode receber uma pensão na ordem de PHP 8,000 a PHP 18,000 por mês, consoante o histórico de contribuições e os anos de cobertura, e a SSS começou em setembro de 2025 a aplicar faseadamente um aumento de 10% em três anos para pensionistas de velhice e invalidez. Mesmo no limite superior, esse valor cobre as despesas básicas com mais folga nas províncias do que em Metro Manila, onde os custos são bastante mais altos.
Os trabalhadores filipinos no estrangeiro enfrentam desafios próprios no planeamento da reforma. Muitos ganham bem durante os anos de trabalho fora, mas não constroem direito a pensão no país de acolhimento, e as lacunas nas contribuições para a SSS enquanto estão emigrados reduzem a futura pensão filipina. O programa de contribuições para OFW, obrigatório para os trabalhadores terrestres desde 2019 ao abrigo do Social Security Act of 2018, existe para fechar essa lacuna, ainda que a adesão na prática seja desigual. A passagem de rendimentos no estrangeiro para um rendimento de reforma baseado nas Filipinas é a parte do quadro que mais vezes fica por modelar.
Ao abrigo do Labor Code, a idade da reforma é em geral 60 anos na modalidade opcional e 65 na obrigatória, enquanto o pedido de pensão à SSS pode começar aos 60 para quem tenha pelo menos 120 contribuições mensais e tenha deixado de trabalhar. A saúde é a outra peça em movimento: a cobertura do PhilHealth ajuda mas não cobre tudo, e os seguros de saúde privados tornam-se mais caros com a idade. Colocar o calendário da pensão e a trajetória dos custos de saúde lado a lado dá uma visão mais clara do que custa realmente a reforma nas Filipinas.
Filipinas
Planejamento de Aposentadoria nas Filipinas: Fatores Principais
A reforma nas Filipinas assenta normalmente numa pensão da SSS ou da GSIS, na poupança pessoal e, muitas vezes, no apoio familiar. Perceber como estas peças se encaixam é o que torna um plano legível.
A pensão SSS fornece uma linha de base, mas tem limites
A pensão mensal da SSS depende dos anos de contribuições e da média do crédito salarial mensal. Um mínimo de 120 contribuições mensais dá direito a pensão a partir dos 60 anos para quem deixou de trabalhar, ou a partir dos 65 independentemente da situação profissional. A SSS iniciou em setembro de 2025 um aumento de pensões em três anos, subindo as pensões de velhice e invalidez em 10% e as de sobrevivência em 5% sem um aumento correspondente das contribuições. Mesmo assim, a pensão máxima da SSS continua modesta face ao custo de vida em Metro Manila, pelo que a maioria dos planos a trata como uma linha de rendimento entre outras e não como o quadro completo.
O Pag-IBIG MP2 é uma opção de poupança voluntária com dividendos isentos de imposto
O programa de poupança Modified Pag-IBIG 2 (MP2) é voluntário e paga dividendos isentos de imposto, com um mínimo de PHP 500 por entrega. O Pag-IBIG declarou uma taxa de 7.12% para 2025, em linha com o intervalo de cerca de 7% dos anos anteriores. As poupanças têm uma maturidade de cinco anos que pode ser renovada numa nova conta. As taxas são declaradas anualmente a partir dos resultados do fundo, e não fixadas à partida.
Custos de saúde são uma preocupação importante na aposentadoria
O PhilHealth assegura uma camada de cobertura, mas muitos reformados continuam a suportar custos significativos do próprio bolso com medicamentos, especialistas e tratamento privado. A despesa com saúde tende a subir com a idade, o que faz dela uma das maiores despesas variáveis na reforma e uma das mais difíceis de estimar antecipadamente.
A dinâmica familiar influencia o planejamento de aposentadoria
Nas famílias filipinas, os filhos apoiam frequentemente os pais idosos e os reformados podem continuar a apoiar familiares mais novos. Estes fluxos nos dois sentidos fazem parte do quadro da reforma. Há quem modele um apoio familiar parcial a par da poupança pessoal, em vez de assumir que um deles suporta tudo.
Obter o Modelo
Primeiros Passos
Adaptando o Planejador de Aposentadoria para SSS e Pag-IBIG das Filipinas
Digite as poupanças de aposentadoria atuais
Liste todos os saldos ligados à reforma: o histórico de contribuições da SSS no portal My.SSS, poupanças regulares e MP2 do Pag-IBIG, depósitos bancários e a prazo, fundos de investimento ou UITF, ações e quaisquer outros ativos de longo prazo.
Digite SSS, Pag-IBIG e poupanças pessoais
Introduza as contribuições da SSS descontadas no salário, as contribuições voluntárias para o Pag-IBIG MP2 e qualquer outra poupança ou investimento regular. Estes valores alimentam as projeções de crescimento do modelo.
Estime os benefícios de pensão SSS
Use a calculadora de pensões da SSS ou o seu próprio histórico de contribuições para estimar a pensão mensal na idade da reforma e introduza-a como rendimento de reforma. Os funcionários públicos podem estimar as prestações da GSIS na mesma linha.
Projete despesas de aposentadoria
Estime os custos mensais na reforma com habitação, alimentação, saúde e medicamentos, utilidades, transportes e qualquer apoio familiar que se espere manter. Algumas categorias desaparecem com a idade, enquanto a saúde normalmente sobe.
Execute diferentes cenários
Compare a reforma aos 60 com a reforma aos 65, diferentes níveis de despesa e diferentes taxas de poupança. O modelo mostra como cada alteração move o resultado num horizonte de 20 a 30 anos, incluindo a forma como pequenas diferenças no valor mensal se acumulam.
Ver em Ação
Como o modelo se parece
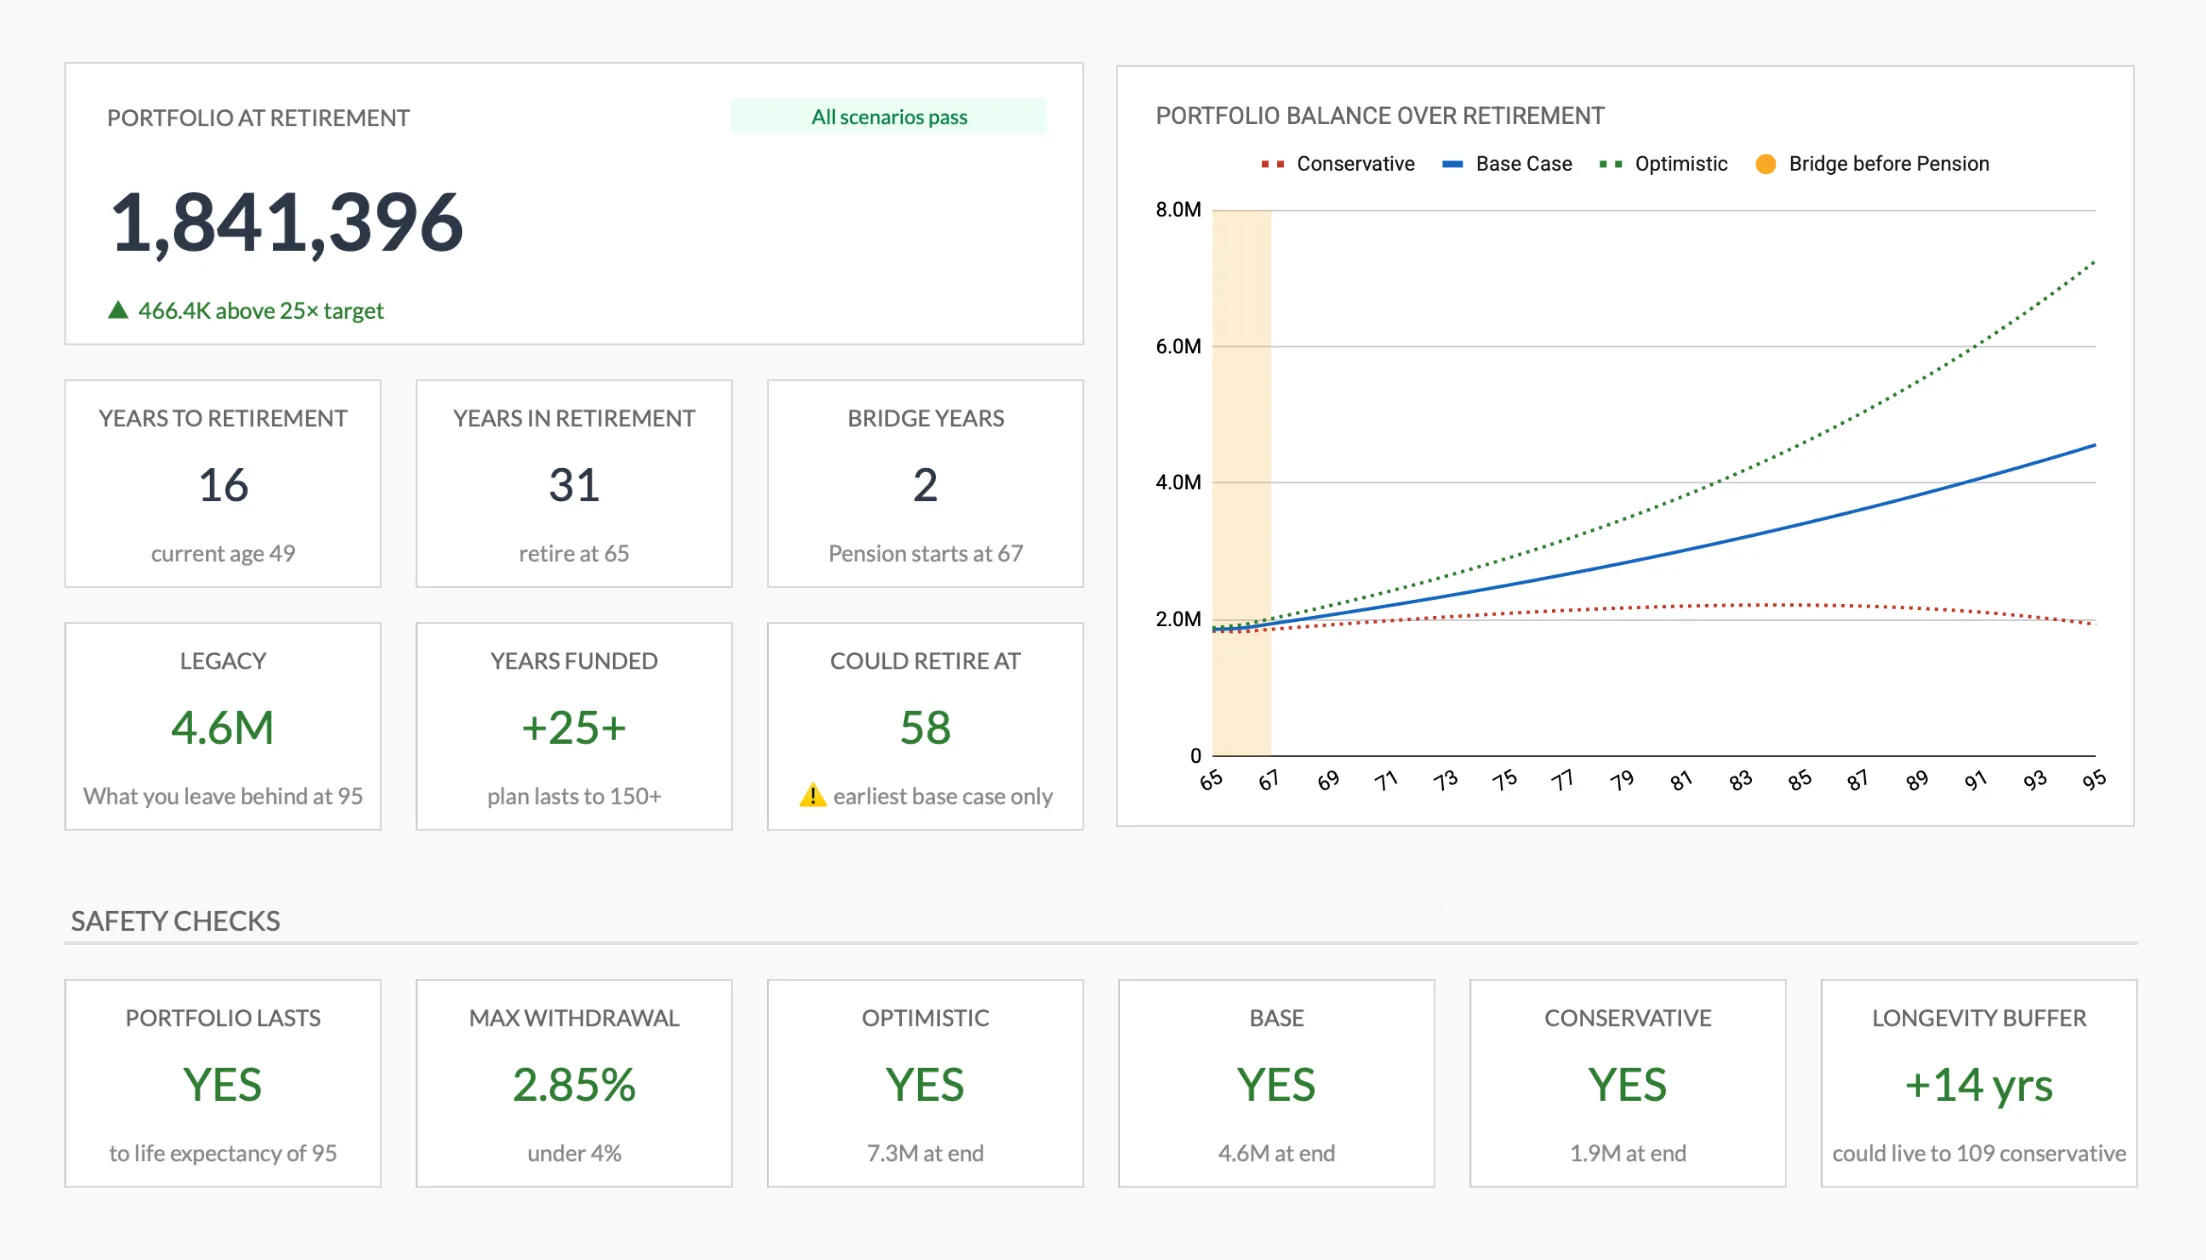
Explore o modelo para ver o painel, as planilhas de lançamento e os resumos que ele produz, tudo adaptável à sua realidade financeira local.
- Seletor de moeda integrado
- Cálculos atualizados automaticamente
- Resumos visuais dos seus números
- Sem necessidade de configuração
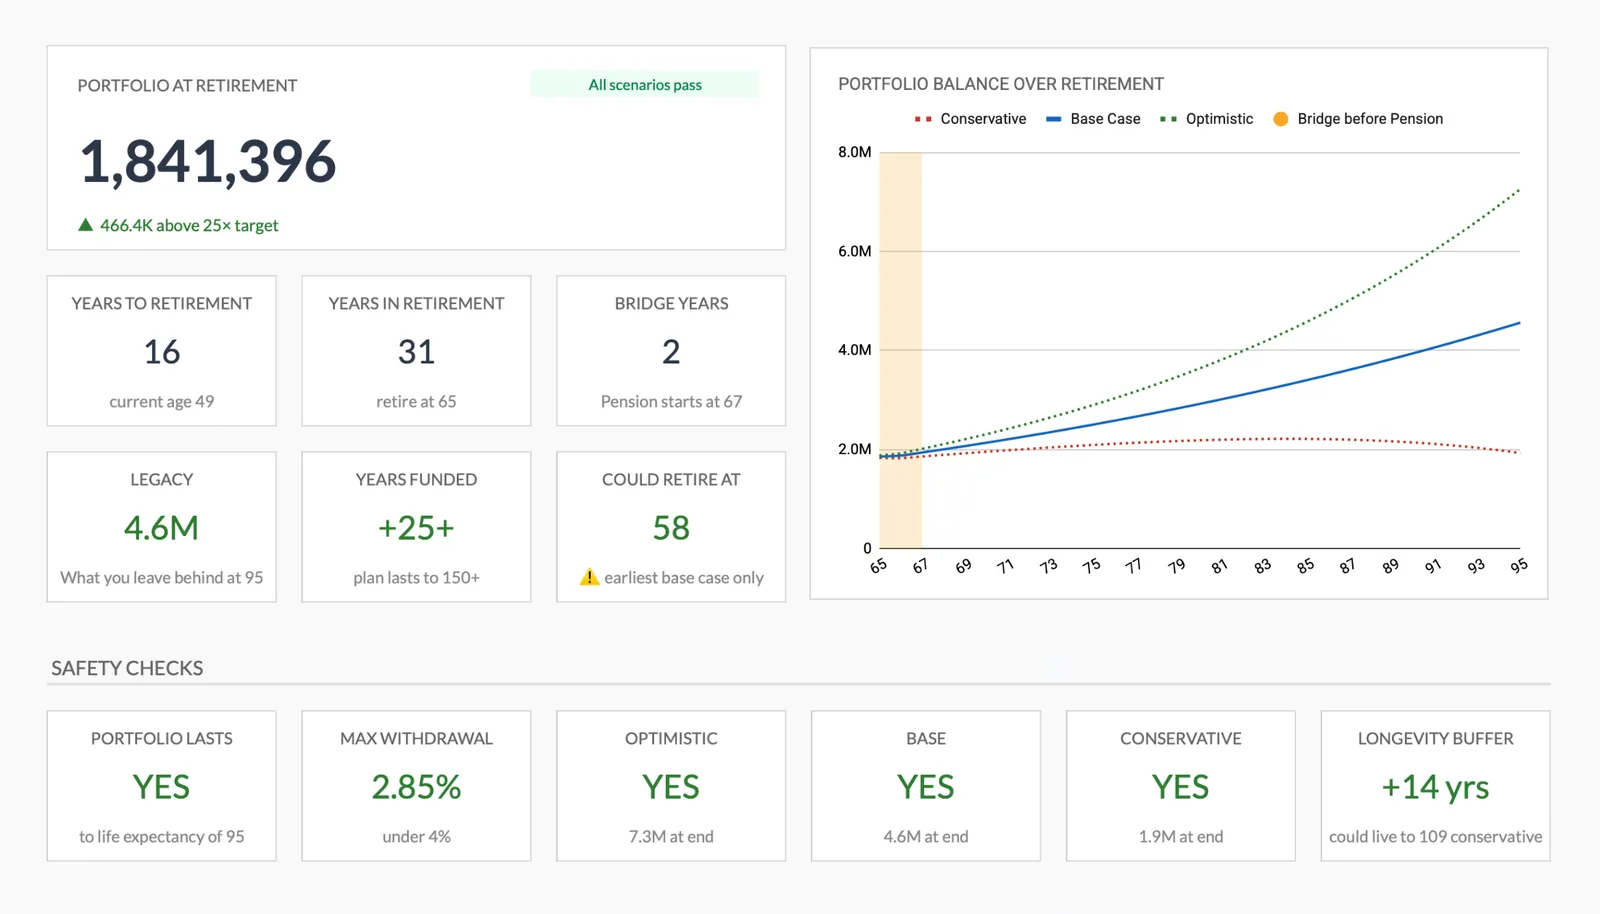
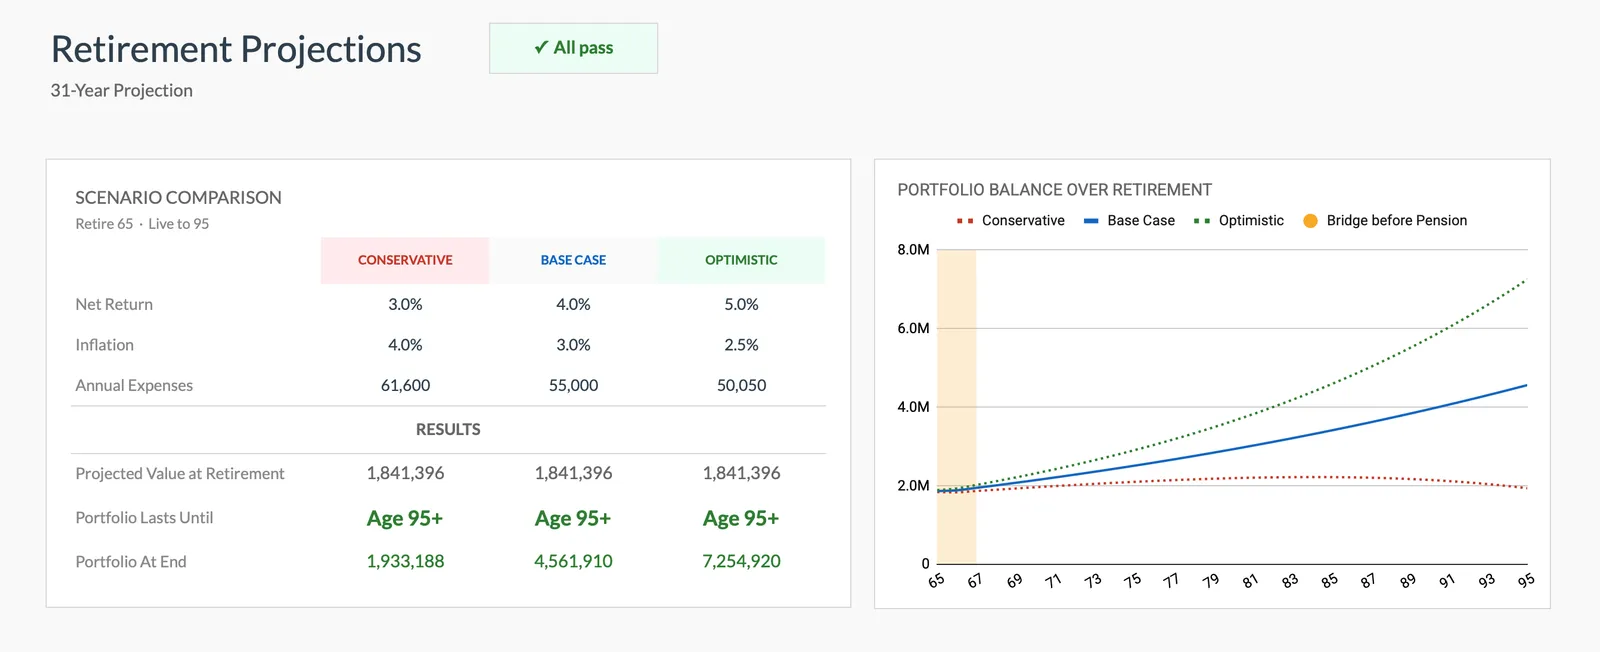
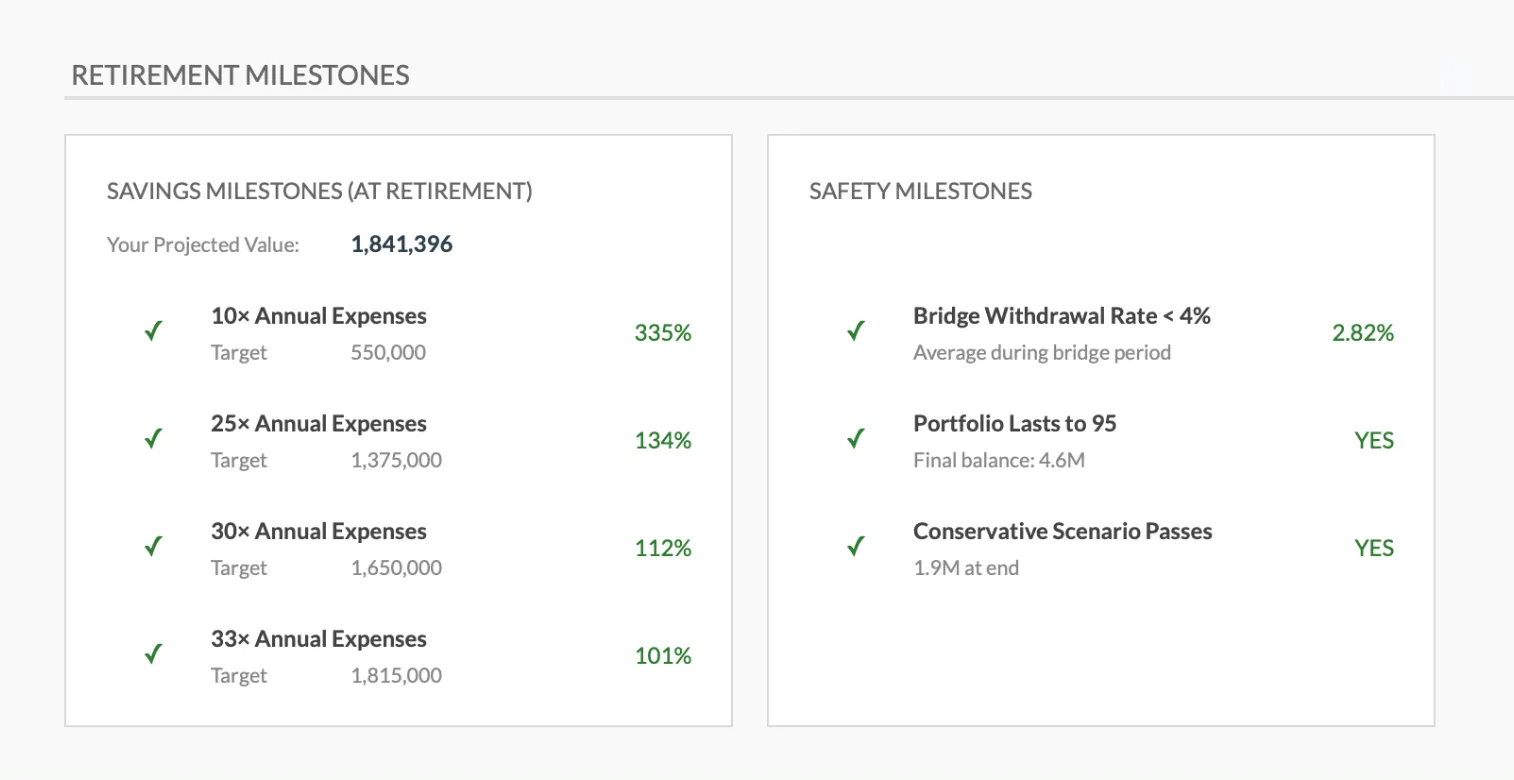
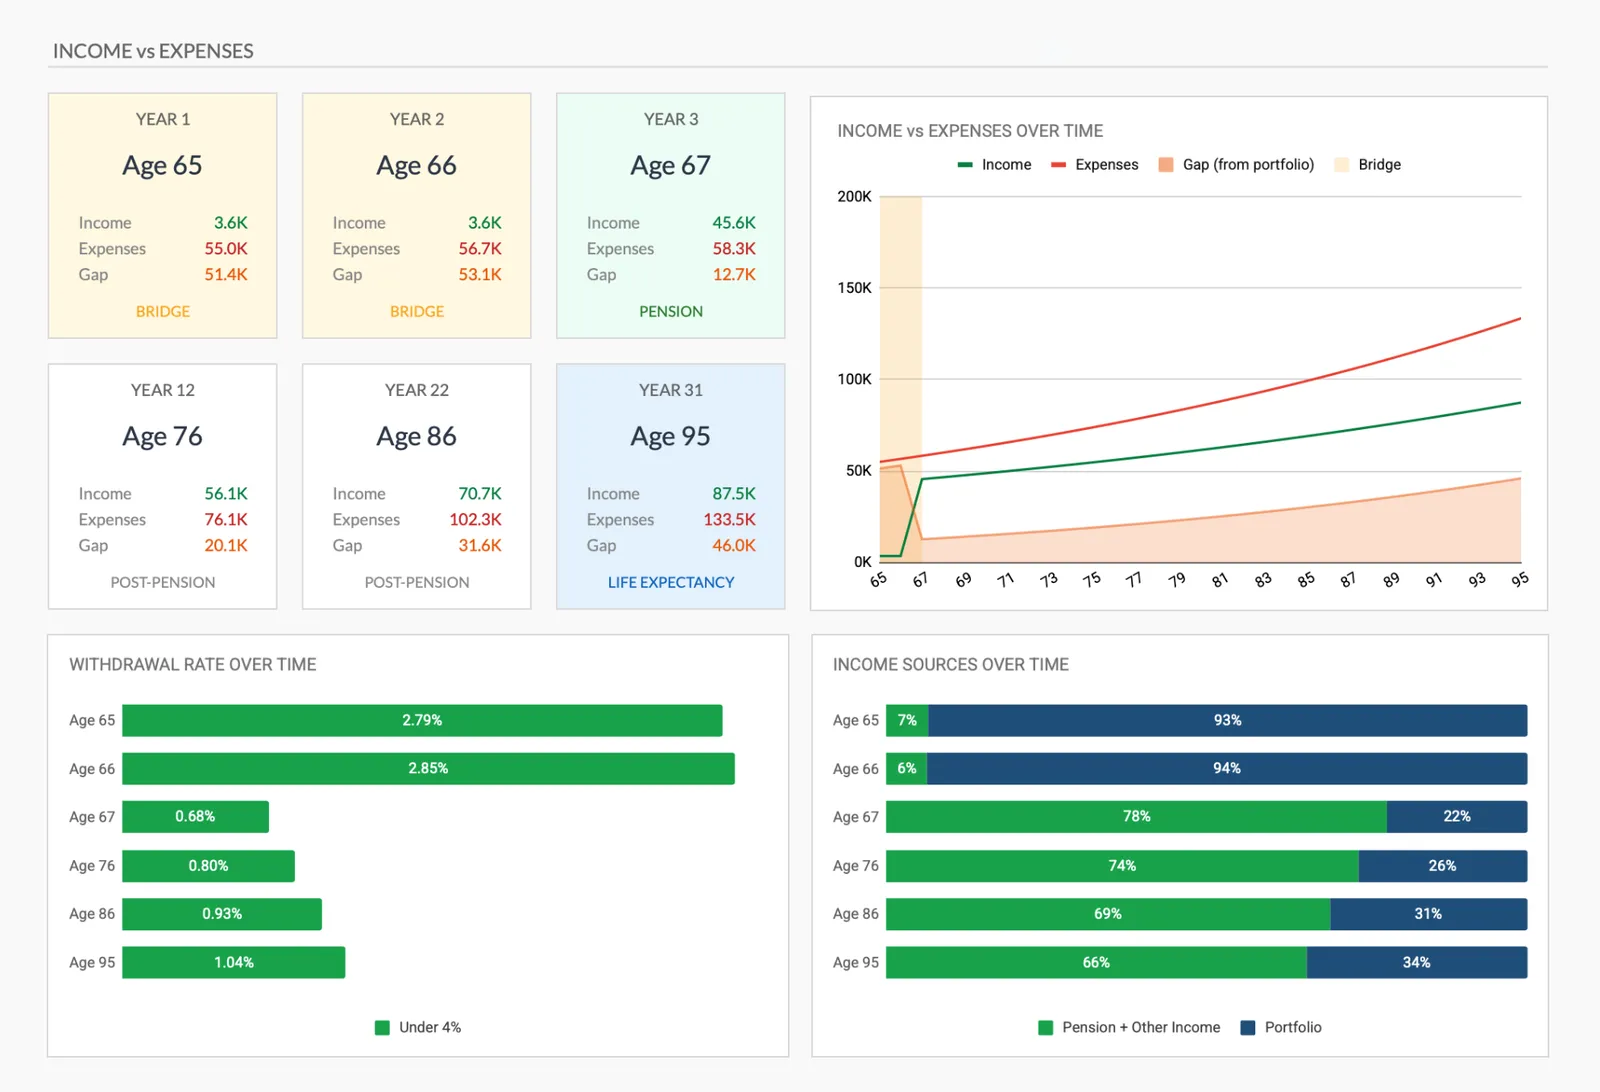
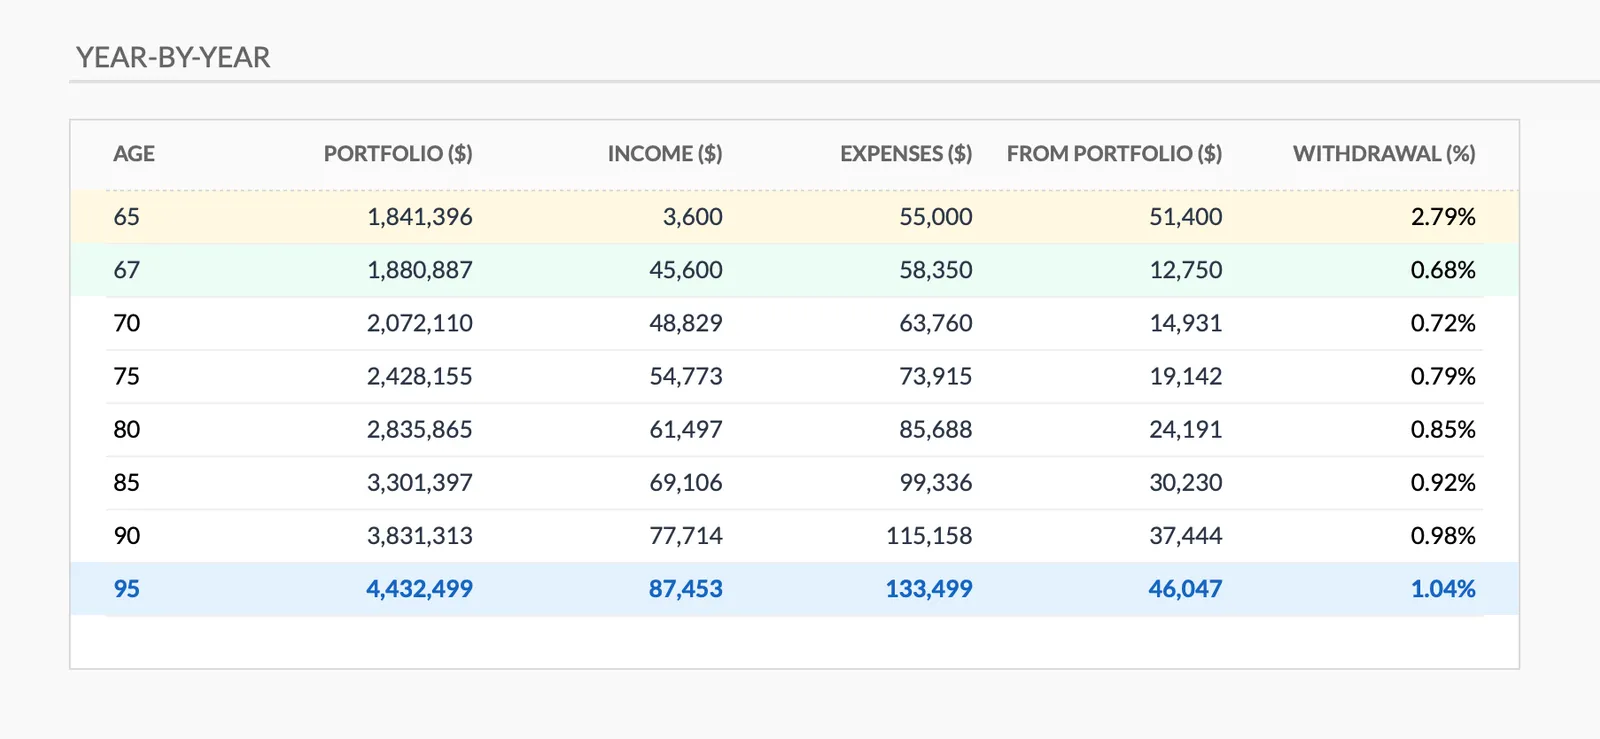
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Perguntas Frequentes
Modelo de Planejamento de Aposentadoria para Filipinas - Perguntas Frequentes
Quanto preciso para me aposentar nas Filipinas?
Isto varia muito consoante a localização e o estilo de vida. A título ilustrativo, fala-se habitualmente de PHP 20,000 a PHP 30,000 por mês para uma reforma modesta na província, enquanto para Metro Manila os valores citados rondam frequentemente PHP 50,000 a PHP 80,000 ou mais. O modelo calcula a partir das suas próprias despesas previstas, e não de uma média nacional.
A pensão SSS é suficiente para aposentadoria?
Depende inteiramente dos custos previstos. A pensão mensal máxima da SSS tem um limite e os aumentos são ocasionais, não automáticos: o programa de três anos iniciado em setembro de 2025 subiu as pensões de velhice em 10%. Há quem trate a pensão como base e acrescente por cima o Pag-IBIG MP2, a poupança pessoal e os investimentos.
Quando posso começar a receber pensão SSS?
As prestações de reforma da SSS podem ser pedidas aos 60 por quem deixou de trabalhar, ou aos 65 independentemente da situação profissional. São necessárias pelo menos 120 contribuições mensais, ou seja 10 anos, para ter direito a pensão mensal. Com menos contribuições, o pagamento é feito de uma só vez.
Como se encaixa o Pag-IBIG MP2 num plano de reforma?
O MP2 paga dividendos isentos de imposto declarados uma vez por ano a partir dos resultados do fundo, a 7.12% em 2025 e cerca de 7% nos anos anteriores. É garantido pelo Pag-IBIG Fund e funciona com uma maturidade de cinco anos. Há quem o use para a parte conservadora da poupança para a reforma, embora o seu encaixe dependa do resto da carteira e da rapidez com que o dinheiro será necessário.
Como faço para contabilizar inflação nas Filipinas?
A inflação filipina tem sido volátil. O Bangko Sentral ng Pilipinas define uma banda-alvo de 2% a 4%, e a inflação homóloga manteve-se acima dessa banda durante o primeiro semestre de 2026. Ao longo de 20 a 30 anos, mesmo uma taxa na casa dos 4% ou 5% corrói substancialmente o poder de compra. Usar rendibilidades reais, ou seja nominais menos inflação, mantém as projeções mais próximas da realidade: a 4% de inflação, PHP 30,000 por mês hoje equivalem a cerca de PHP 80,000 daqui a 25 anos.
Não encontrou a resposta que procura? Entre em contato com nossa equipe
Explorar Mais
Ferramentas Gratuitas para Filipinas
Pronto para comecar?
Baixe instantaneamente e comece a gerenciar suas financas, ou entre em contato conosco para criar um pacote de modelos personalizado para suas necessidades.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.