Filipinas
Template de Planificación de Jubilación para Filipinas
Alinea tu estimación de pensión de SSS o GSIS, ahorros de Pag-IBIG MP2, inversiones personales, y costos esperados de jubilación en un template de Google Sheets.
In Depth
Pensión de SSS, Filipinos en el Extranjero, y la Ecuación de Jubilación
La pensión del SSS es la base de los ingresos de jubilación de la mayoría de los trabajadores filipinos, pero los importes mensuales son modestos frente al coste de vida. Un afiliado que haya cotizado de forma constante durante toda su carrera puede percibir una pensión de entre PHP 8,000 y PHP 18,000 al mes según su historial de cotizaciones y sus años de cobertura, y en septiembre de 2025 el SSS empezó a aplicar de forma escalonada una subida a tres años del 10% para pensionistas de jubilación e invalidez. Incluso en la parte alta de la horquilla, eso cubre los gastos básicos con más holgura en provincias que en Metro Manila, donde los costes son bastante más altos.
Los trabajadores filipinos en el extranjero afrontan un conjunto particular de retos al planificar la jubilación. Muchos ganan bien durante su vida laboral fuera pero no generan derecho a pensión en el país de acogida, y las lagunas de cotización al SSS mientras están fuera reducen la pensión filipina final. El programa de cotización para OFW, obligatorio para los OFW terrestres desde 2019 en virtud de la Social Security Act of 2018, existe para cerrar esa brecha, aunque en la práctica la cobertura es desigual. El paso de ingresos en el extranjero a una jubilación basada en Filipinas es la parte del cuadro que más a menudo se queda sin modelar.
Según el Labor Code, la edad de jubilación es en general de 60 años para la jubilación opcional y de 65 para la obligatoria, mientras que la pensión del SSS puede solicitarse a los 60 por un afiliado con al menos 120 cotizaciones mensuales que haya dejado de trabajar. La sanidad es la otra pieza móvil: la cobertura de PhilHealth ayuda pero no lo cubre todo, y el seguro médico privado se encarece con la edad. Poner el calendario de la pensión y la trayectoria del gasto sanitario uno al lado del otro da una visión más clara de lo que cuesta de verdad jubilarse en Filipinas.
Filipinas
Planificación de Jubilación en Filipinas: Factores Clave
La jubilación en Filipinas suele apoyarse en la pensión del SSS o del GSIS, el ahorro personal y, a menudo, el apoyo familiar. Ver cómo encajan esas piezas es lo que hace legible un plan.
La pensión de SSS proporciona una línea base pero tiene límites
La pensión mensual del SSS depende de los años cotizados y del crédito salarial mensual medio. Con al menos 120 cotizaciones mensuales, un afiliado puede acceder a la pensión desde los 60 años si ha dejado de trabajar, o desde los 65 con independencia de su situación laboral. En septiembre de 2025 el SSS inició un aumento de pensiones a tres años que eleva un 10% las pensiones de jubilación e invalidez y un 5% las de viudedad, sin subir las cotizaciones. Aun así, la pensión máxima del SSS sigue siendo modesta frente al coste de vida de Metro Manila, por lo que la mayoría de los planes la tratan como una línea de ingresos más y no como el cuadro completo.
Pag-IBIG MP2 es una opción de ahorro voluntario con dividendos libres de impuestos
El programa de ahorro Modified Pag-IBIG 2 (MP2) es voluntario y paga dividendos libres de impuestos, con un mínimo de PHP 500 por aportación. Pag-IBIG declaró una tasa del 7.12% para 2025, en línea con el entorno del 7% de los años anteriores. El ahorro vence a los cinco años y puede renovarse en una cuenta nueva. Las tasas se declaran cada año a partir de los ingresos del fondo, no se fijan de antemano.
Los costos de atención médica son una preocupación importante de jubilación
PhilHealth aporta una capa de cobertura, pero muchos jubilados siguen asumiendo un gasto de bolsillo considerable en medicamentos, especialistas y tratamiento privado. El gasto sanitario tiende a crecer con la edad, lo que lo convierte en uno de los gastos variables mayores de la jubilación y en uno de los más difíciles de estimar por adelantado.
La dinámica familiar influencia la planificación de jubilación
En los hogares filipinos es habitual que los hijos ayuden a sus padres mayores y que los jubilados sigan apoyando a parientes más jóvenes. Esos flujos en ambos sentidos forman parte del cuadro de la jubilación. Hay quien modela un apoyo familiar parcial junto al ahorro personal en lugar de suponer que uno de los dos lo sostiene todo.
Obtener la Plantilla
Primeros Pasos
Adaptando el Planificador de Jubilación para SSS de Filipinas y Pag-IBIG
Ingresa ahorros de jubilación actuales
Enumera todos los saldos relacionados con la jubilación: el historial de cotizaciones al SSS desde el portal My.SSS, el ahorro regular y MP2 de Pag-IBIG, cuentas de ahorro y depósitos a plazo, fondos de inversión o UITF, acciones y cualquier otra posición a largo plazo.
Ingresa SSS, Pag-IBIG, y ahorros personales
Introduce las cotizaciones al SSS descontadas de la nómina, las aportaciones voluntarias al MP2 de Pag-IBIG y cualquier otro ahorro o inversión periódica. Esas cifras alimentan las proyecciones de crecimiento de la plantilla.
Estima beneficios de pensión de SSS
Usa la calculadora de pensión del SSS o tu propio historial de cotizaciones para estimar la pensión mensual a la edad de jubilación y anótala como ingreso de jubilación. Los empleados públicos pueden estimar las prestaciones del GSIS en esa misma línea.
Proyecta gastos de jubilación
Estima los costes mensuales en la jubilación: vivienda, alimentación, sanidad y medicamentos, suministros, transporte y cualquier apoyo familiar que se prevea mantener. Algunas categorías desaparecen con la edad, mientras que la sanidad suele subir.
Ejecuta diferentes escenarios
Compara jubilarte a los 60 frente a los 65, distintos niveles de gasto y distintas tasas de ahorro. La plantilla muestra cómo mueve cada cambio el resultado en un horizonte de 20 a 30 años, incluido el efecto compuesto de pequeñas diferencias en el importe mensual.
Véalo en Acción
Así es la plantilla
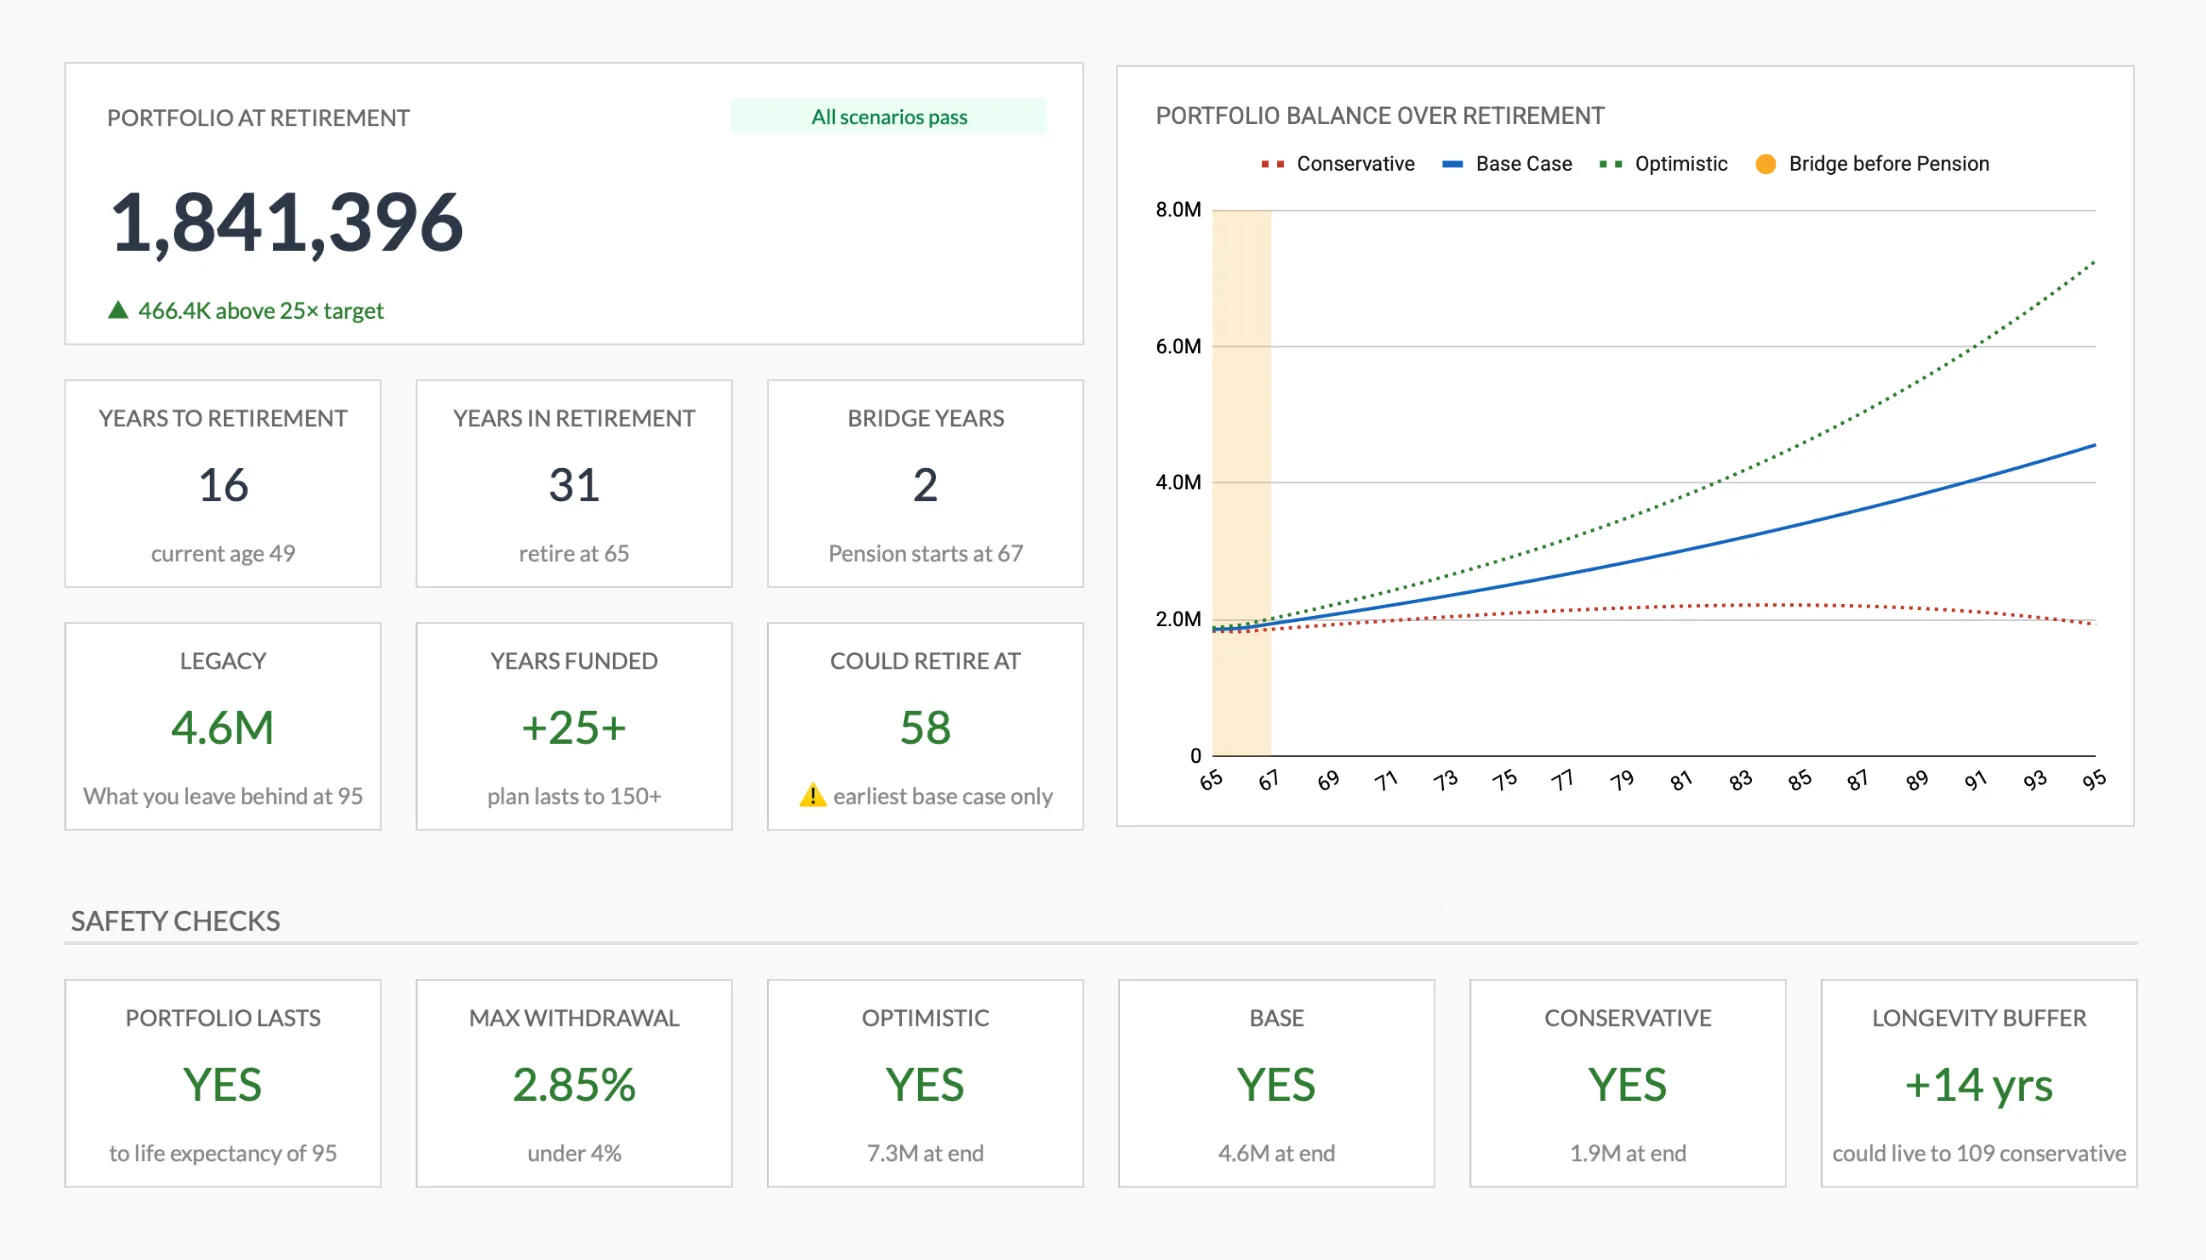
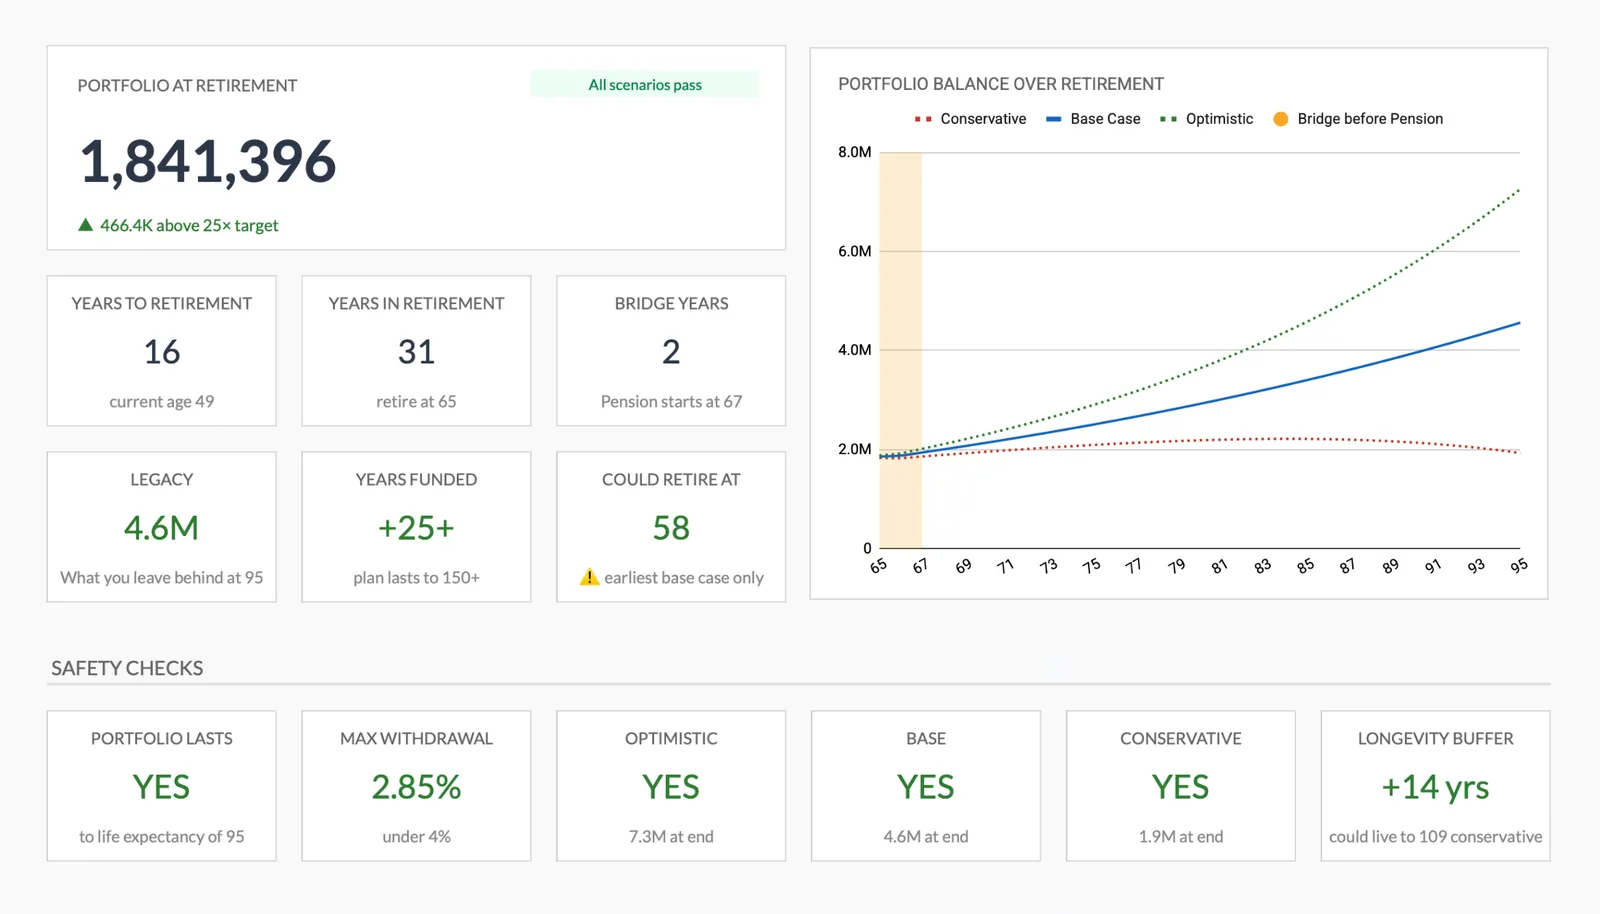
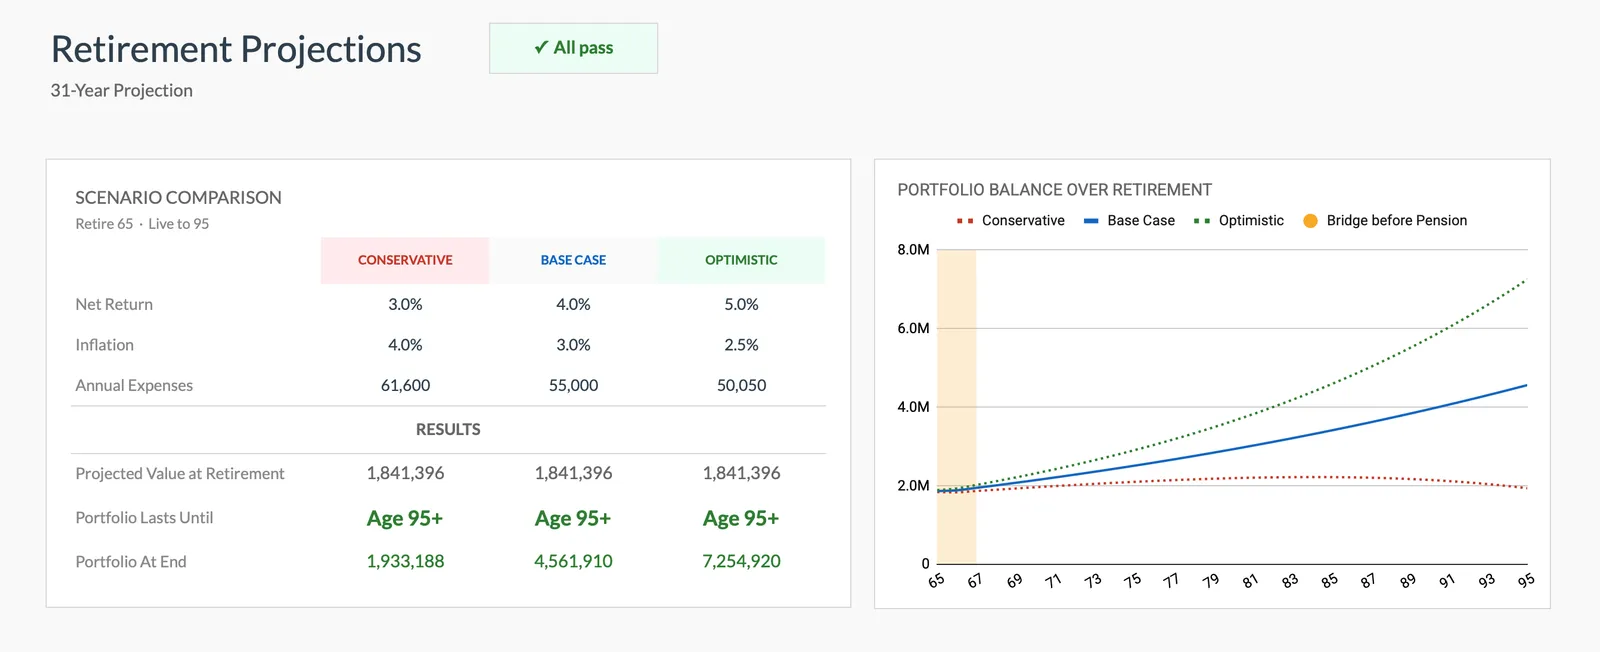
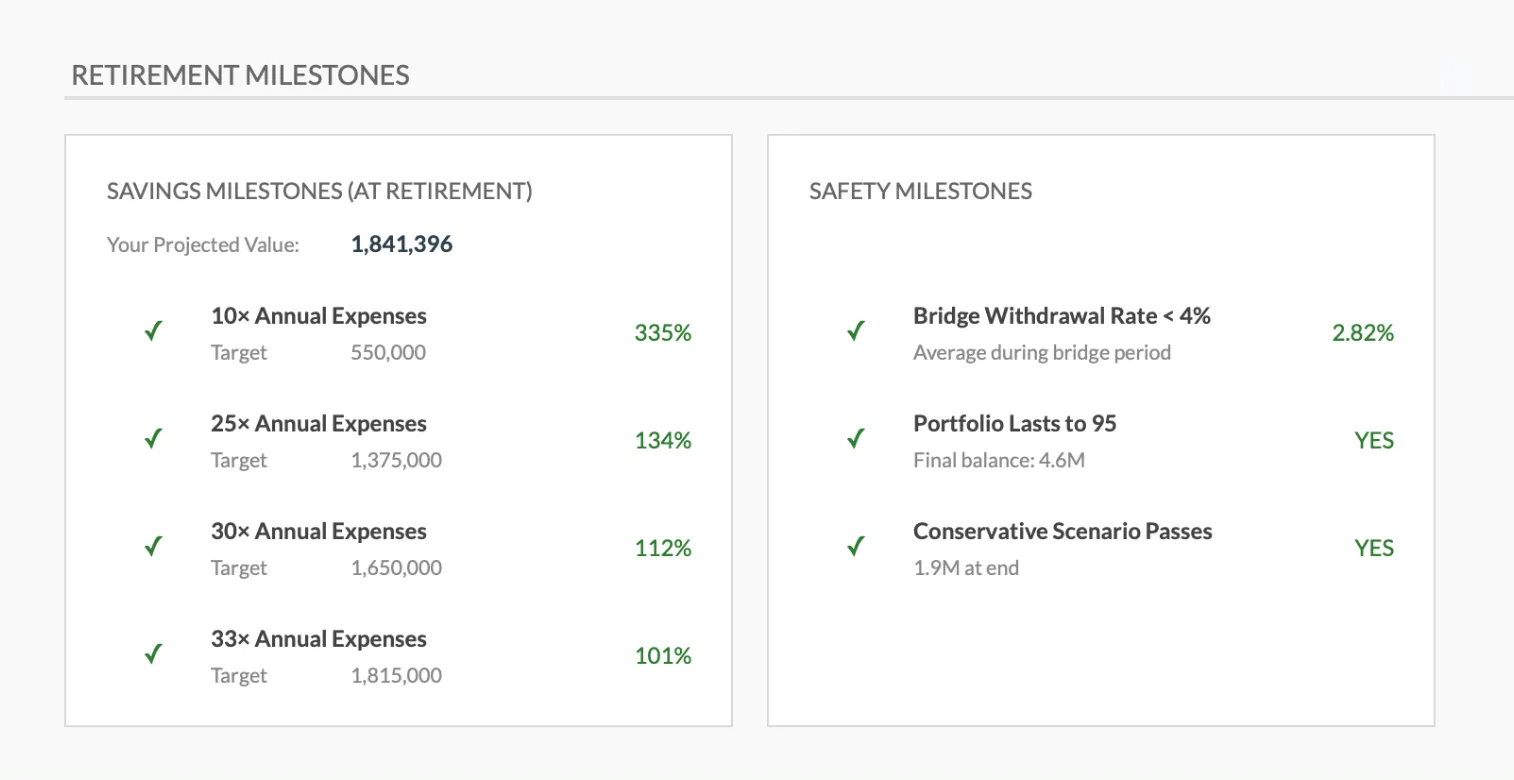
Explora la plantilla para ver el panel, las hojas de registro y los resúmenes que genera, todo adaptable a tu configuración financiera local.
- Selector de moneda integrado
- Los cálculos se actualizan automáticamente
- Resúmenes visuales de tus números
- Sin configuración necesaria
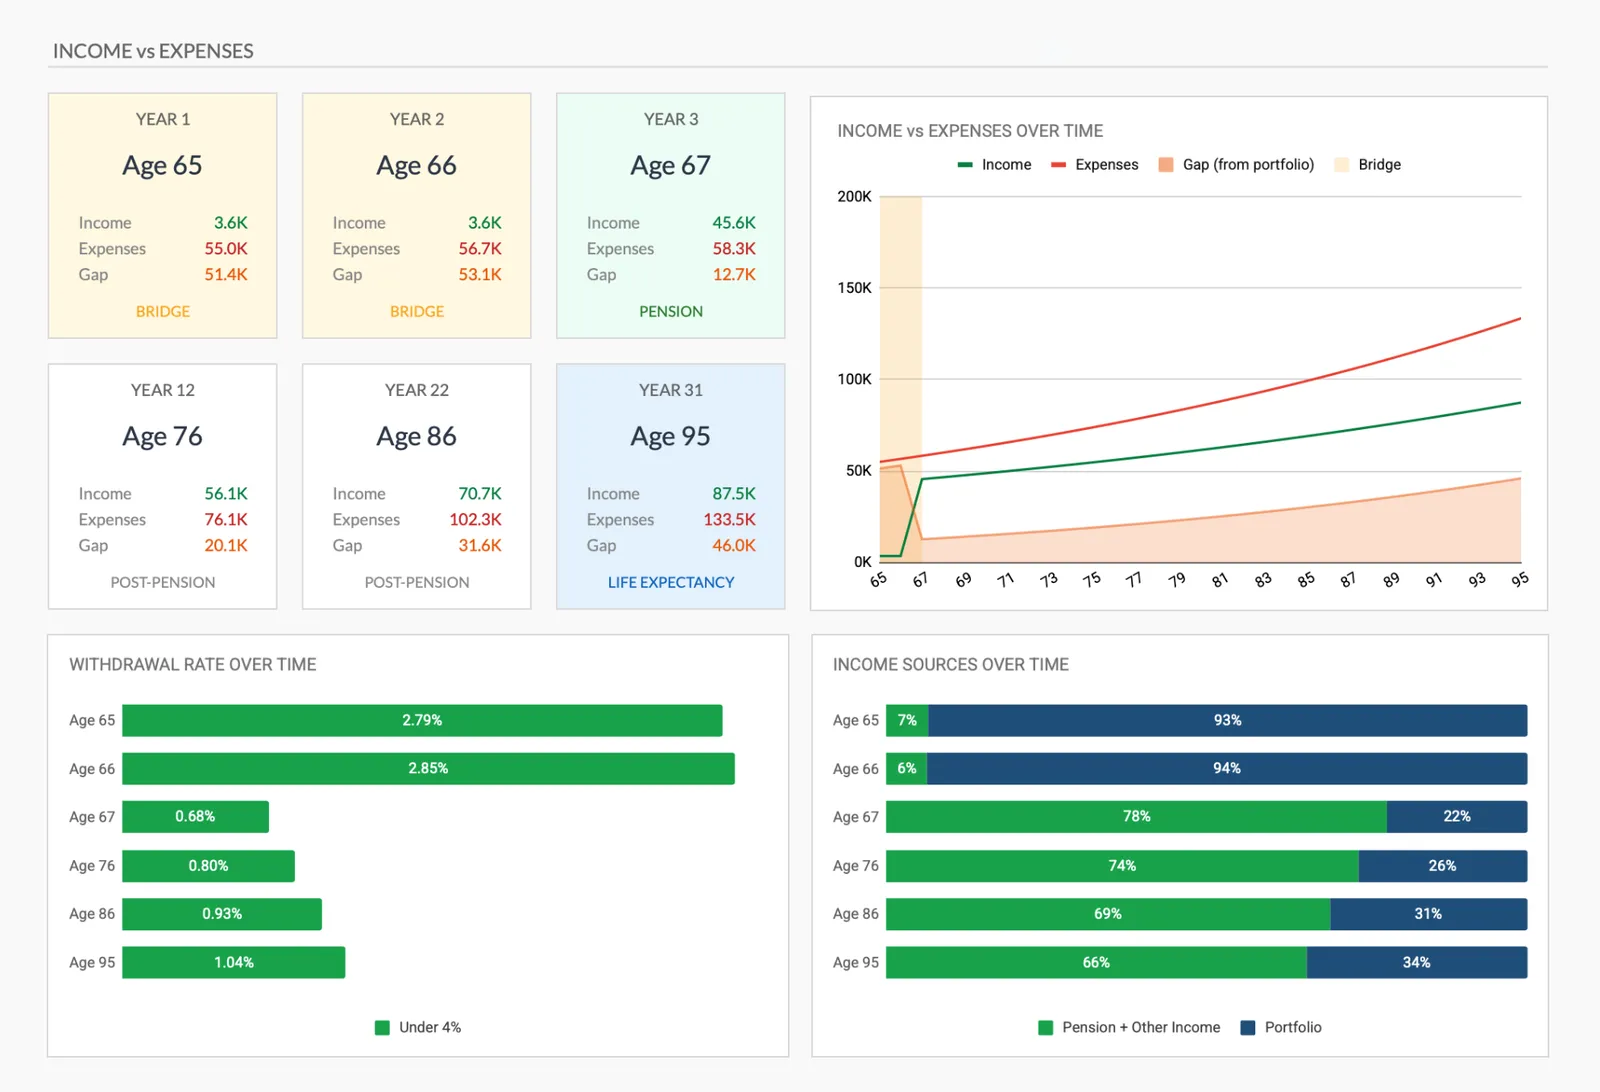
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
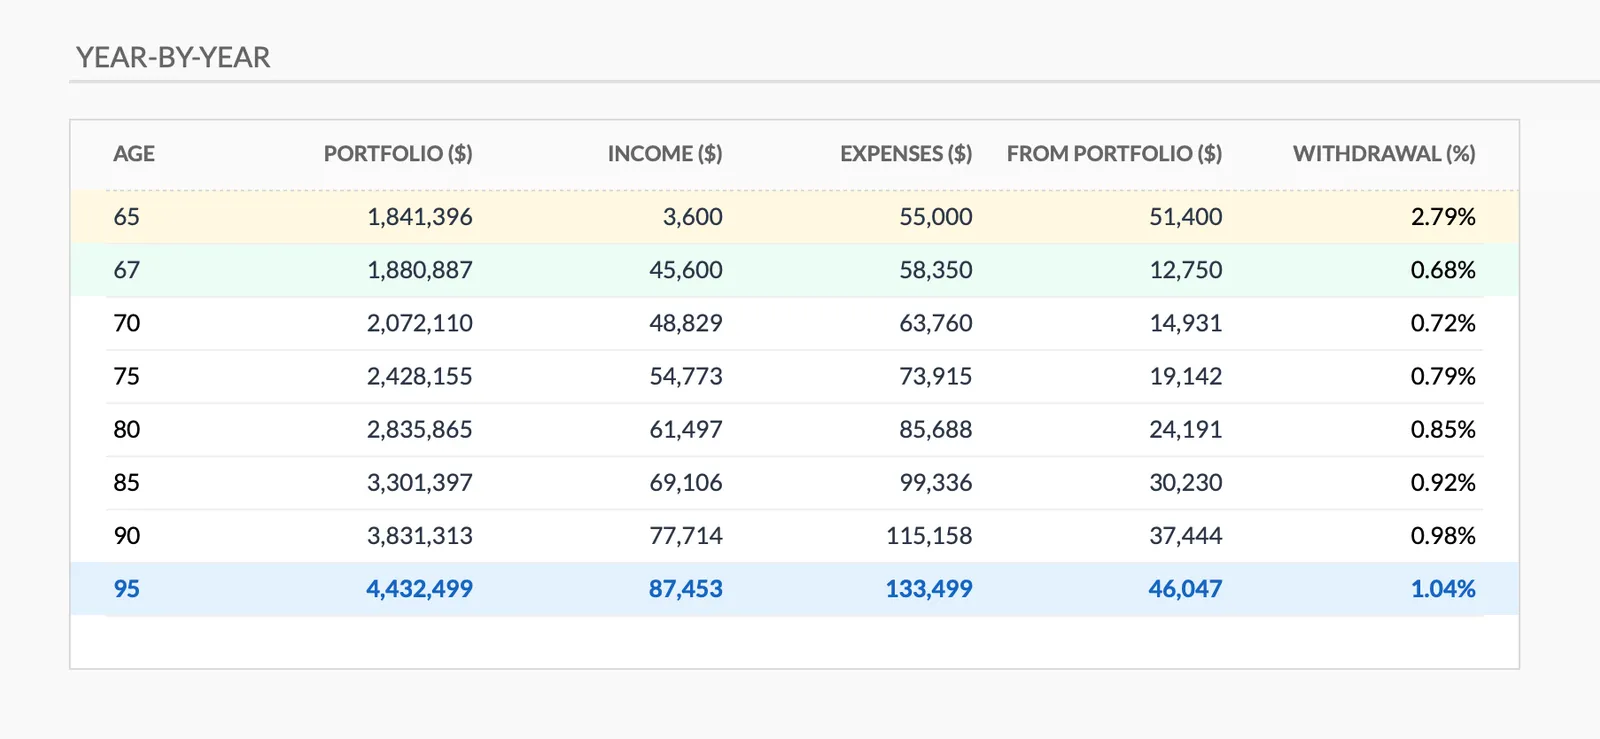
Detailed year-by-year retirement projection
Preguntas Frecuentes
Template de Planificación de Jubilación para Filipinas - Preguntas Frecuentes
¿Cuánto necesito para jubilarme en Filipinas?
Varía mucho según la zona y el estilo de vida. A modo de referencia, para una jubilación modesta en provincias se suele hablar de una horquilla de PHP 20,000 a PHP 30,000 al mes, mientras que las cifras que se citan para Metro Manila rondan a menudo los PHP 50,000 a PHP 80,000 o más. La plantilla calcula a partir de tus propios gastos previstos, no de una media nacional.
¿Es suficiente la pensión de SSS para la jubilación?
Depende por completo de los costes previstos. La pensión mensual máxima del SSS tiene tope, y las subidas son puntuales más que automáticas: el programa a tres años iniciado en septiembre de 2025 elevó un 10% las pensiones de jubilación. Hay quien toma la pensión como base y añade encima el MP2 de Pag-IBIG, el ahorro personal y las inversiones.
¿Cuándo puedo comenzar a recibir la pensión de SSS?
Las prestaciones de jubilación del SSS pueden solicitarse a los 60 años si el afiliado ha dejado de trabajar, o a los 65 con independencia de su situación laboral. Hacen falta al menos 120 cotizaciones mensuales, es decir 10 años, para tener derecho a una pensión mensual. Con menos cotizaciones se percibe un pago único.
¿Cómo encaja el MP2 de Pag-IBIG en un plan de jubilación?
El MP2 paga dividendos libres de impuestos declarados una vez al año a partir de los ingresos del fondo, un 7.12% en 2025 y en torno al 7% en los años anteriores. Está respaldado por el Pag-IBIG Fund y vence a los cinco años. Hay quien lo usa para la parte conservadora de su ahorro para la jubilación, aunque su encaje depende del resto de la cartera y de cuándo se vaya a necesitar el dinero.
¿Cómo tengo en cuenta la inflación en Filipinas?
La inflación filipina ha sido volátil. El Bangko Sentral ng Pilipinas fija una banda objetivo del 2% al 4%, y la inflación general se situó por encima de esa banda durante la primera mitad de 2026. En 20 o 30 años, incluso una tasa de un dígito medio erosiona el poder adquisitivo de forma sustancial. Usar rentabilidades reales, es decir, la rentabilidad nominal menos la inflación, acerca las proyecciones a la realidad: con una inflación del 4%, PHP 30,000 al mes de hoy equivalen a unos PHP 80,000 dentro de 25 años.
¿No encuentras la respuesta que buscas? Contacta a nuestro equipo
Explorar Más
Herramientas Gratuitas para Filipinas
¿Listo para comenzar?
Descargue instantáneamente y comience a gestionar sus finanzas, o contáctenos para diseñar un paquete de plantillas personalizado para sus necesidades.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.