Filippine
Modello di pianificazione della pensione per Filippine
Allinea la tua stima della pensione SSS o GSIS, i risparmi Pag-IBIG MP2, gli investimenti personali e i costi pensionistici previsti in un modello Google Sheets.
In Depth
Pensione SSS, filippini allestero e lequazione pensionistica
La pensione SSS costituisce la base del reddito pensionistico per la maggior parte dei lavoratori filippini, ma gli importi mensili sono modesti rispetto al costo della vita. Un iscritto che abbia contribuito con continuità per l'intera carriera può ricevere una pensione compresa tra circa PHP 8,000 e PHP 18,000 al mese, a seconda della storia contributiva e degli anni di copertura, e a settembre 2025 SSS ha avviato un aumento triennale del 10% per i pensionati di vecchiaia e invalidità. Anche all'estremo superiore, quella cifra copre le spese di base più facilmente in provincia che a Metro Manila, dove i costi sono nettamente più alti.
Gli Overseas Filipino Workers affrontano una serie di difficoltà specifiche nella pianificazione della pensione. Molti guadagnano bene durante gli anni di lavoro all'estero, ma non maturano alcun diritto pensionistico nel paese ospitante, e i vuoti contributivi SSS accumulati fuori dalle Filippine riducono la pensione filippina finale. Il programma contributivo per gli OFW, obbligatorio per gli OFW land-based dal 2019 in base al Social Security Act of 2018, esiste per colmare quel divario, anche se nella pratica la copertura resta disomogenea. Il passaggio dai guadagni esteri a un reddito pensionistico basato nelle Filippine è la parte del quadro che più spesso non viene modellata.
In base al Labor Code l'età pensionabile è in genere 60 anni per il ritiro facoltativo e 65 per quello obbligatorio, mentre la pensione SSS può essere richiesta dai 60 anni da un iscritto con almeno 120 contributi mensili che abbia smesso di lavorare. L'altra variabile è la sanità: la copertura PhilHealth aiuta ma non copre tutto, e l'assicurazione sanitaria privata diventa più costosa con l'età. Mettere fianco a fianco il calendario pensionistico e l'andamento delle spese sanitarie dà un'idea più chiara di quanto costi davvero la pensione nelle Filippine.
Filippine
Pianificazione della pensione nelle Filippine: fattori chiave
La pensione nelle Filippine si regge di solito su una pensione SSS o GSIS, sui risparmi personali e spesso sul sostegno della famiglia. Capire come si incastrano questi elementi è ciò che rende leggibile un piano.
La pensione SSS fornisce una baseline ma ha limiti
La pensione mensile SSS dipende dagli anni di contribuzione e dal monthly salary credit medio. Con almeno 120 contributi mensili un iscritto matura il diritto alla pensione dai 60 anni se ha smesso di lavorare, oppure dai 65 indipendentemente dall'attività lavorativa. A settembre 2025 SSS ha avviato un aumento triennale delle pensioni, con un incremento del 10% per quelle di vecchiaia e invalidità e del 5% per quelle ai superstiti, senza un corrispondente aumento dei contributi. Anche dopo questo intervento la pensione SSS massima resta modesta rispetto al costo della vita a Metro Manila, per cui la maggior parte dei piani la considera una voce di reddito tra le altre, non l'intero quadro.
Pag-IBIG MP2 è una forma di risparmio volontario con dividendi esentasse
Il programma di risparmio Modified Pag-IBIG 2 (MP2) è volontario e paga dividendi esenti da imposte, con un versamento minimo di PHP 500. Pag-IBIG ha dichiarato un rendimento del 7.12% per il 2025, in linea con l'intervallo intorno al 7% degli anni precedenti. I risparmi hanno una scadenza a cinque anni e possono essere reinvestiti in un nuovo conto. I rendimenti vengono dichiarati ogni anno sulla base degli utili del fondo, non fissati in anticipo.
I costi dellassistenza sanitaria sono una preoccupazione importante per la pensione
PhilHealth offre un livello di copertura, ma molti pensionati sostengono comunque spese rilevanti di tasca propria per farmaci, specialisti e cure private. La spesa sanitaria tende a crescere con l'età, il che la rende una delle voci variabili più consistenti della pensione e una delle più difficili da stimare in anticipo.
La dinamica familiare influenza la pianificazione della pensione
Nelle famiglie filippine i figli spesso sostengono i genitori anziani e i pensionati possono continuare ad aiutare i parenti più giovani. Questi flussi in entrambe le direzioni fanno parte del quadro pensionistico. Alcune persone inseriscono nel modello un sostegno familiare parziale accanto ai risparmi personali, invece di presumere che uno dei due copra tutto.
Ottieni il Modello
Per Iniziare
Adattamento del pianificatore pensionistico per il SSS e Pag-IBIG filippino
Inserisci i risparmi pensionistici attuali
Elenca tutti i saldi legati alla pensione: la storia contributiva SSS dal portale My.SSS, i risparmi Pag-IBIG ordinari e MP2, i depositi bancari e vincolati, i fondi comuni o UITF, le azioni e ogni altra posizione a lungo termine.
Inserisci SSS, Pag-IBIG e risparmi personali
Inserisci i contributi SSS trattenuti dallo stipendio, i contributi volontari Pag-IBIG MP2 e ogni altro risparmio o investimento regolare. Sono questi dati ad alimentare le proiezioni di crescita del modello.
Stima i benefici della pensione SSS
Usa il calcolatore della pensione SSS o la tua storia contributiva per stimare la pensione mensile all'età di ritiro, poi inseriscila come reddito pensionistico. I dipendenti pubblici possono stimare le prestazioni GSIS nella stessa riga.
Proietta le spese di pensione
Stima i costi mensili in pensione tra casa, alimentari, sanità e farmaci, utenze, trasporti e l'eventuale sostegno familiare destinato a continuare. Alcune categorie si riducono con l'età, mentre la sanità di norma cresce.
Esegui diversi scenari
Confronta il ritiro a 60 anni con quello a 65, livelli di spesa diversi e tassi di risparmio diversi. Il modello mostra come ogni variazione sposta il risultato su un orizzonte di 20 o 30 anni, incluso l'effetto composto di piccole differenze nell'importo mensile.
Guarda in Azione
Come appare il modello
Sfoglia il modello per vedere la dashboard, i fogli di inserimento e i riepiloghi che produce, tutto adattabile alla tua configurazione finanziaria locale.
- Selettore di valuta integrato
- I calcoli si aggiornano automaticamente
- Riepiloghi visivi dei tuoi numeri
- Nessuna configurazione richiesta
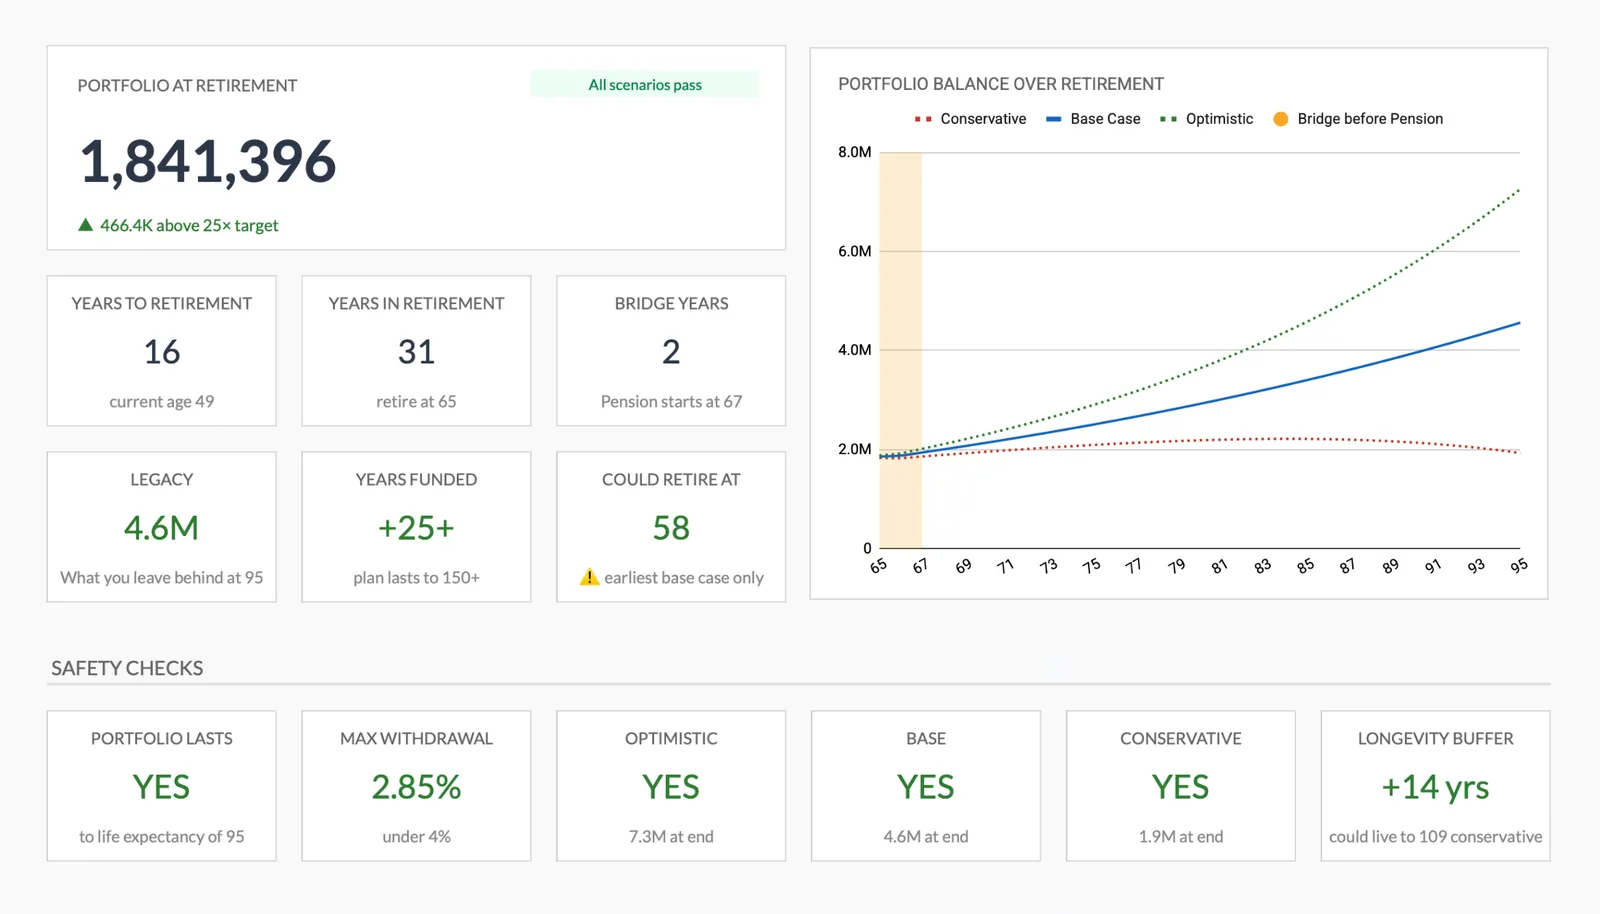
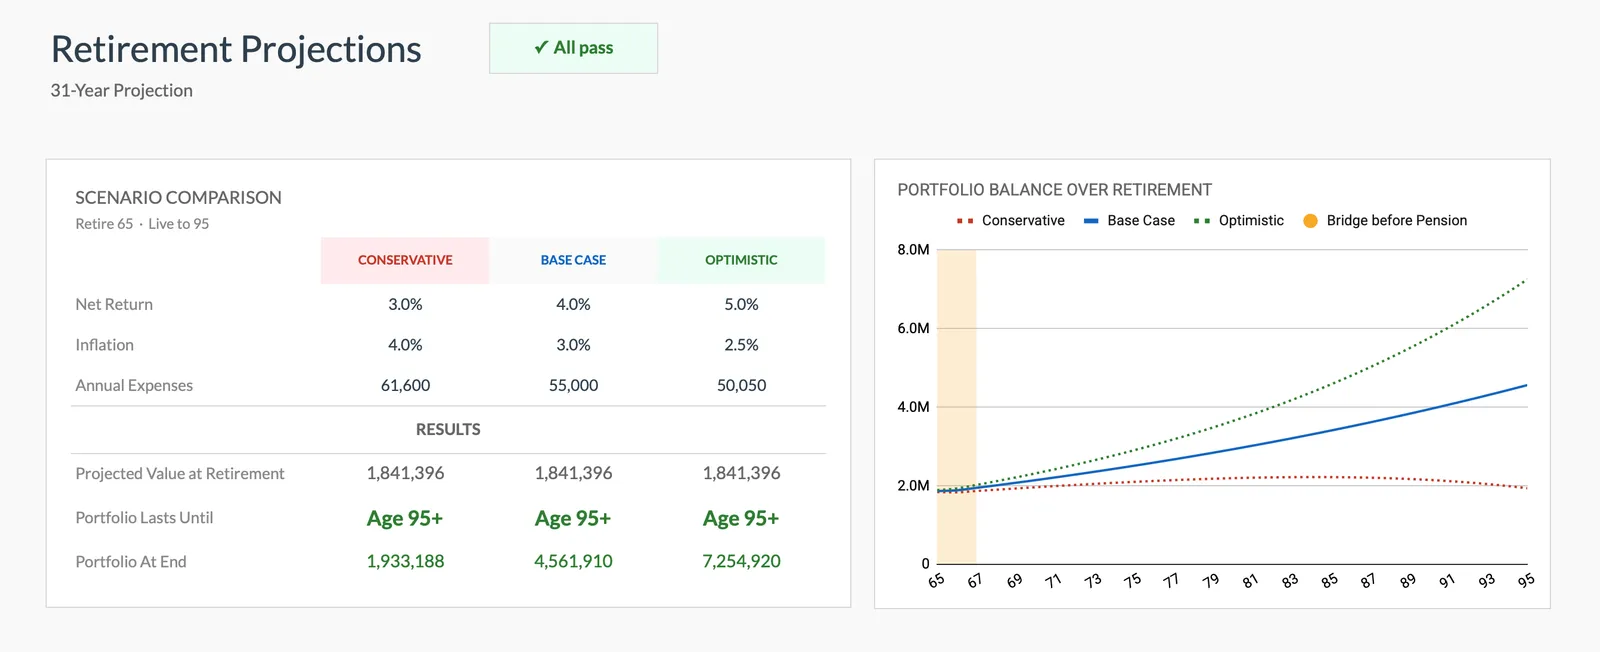
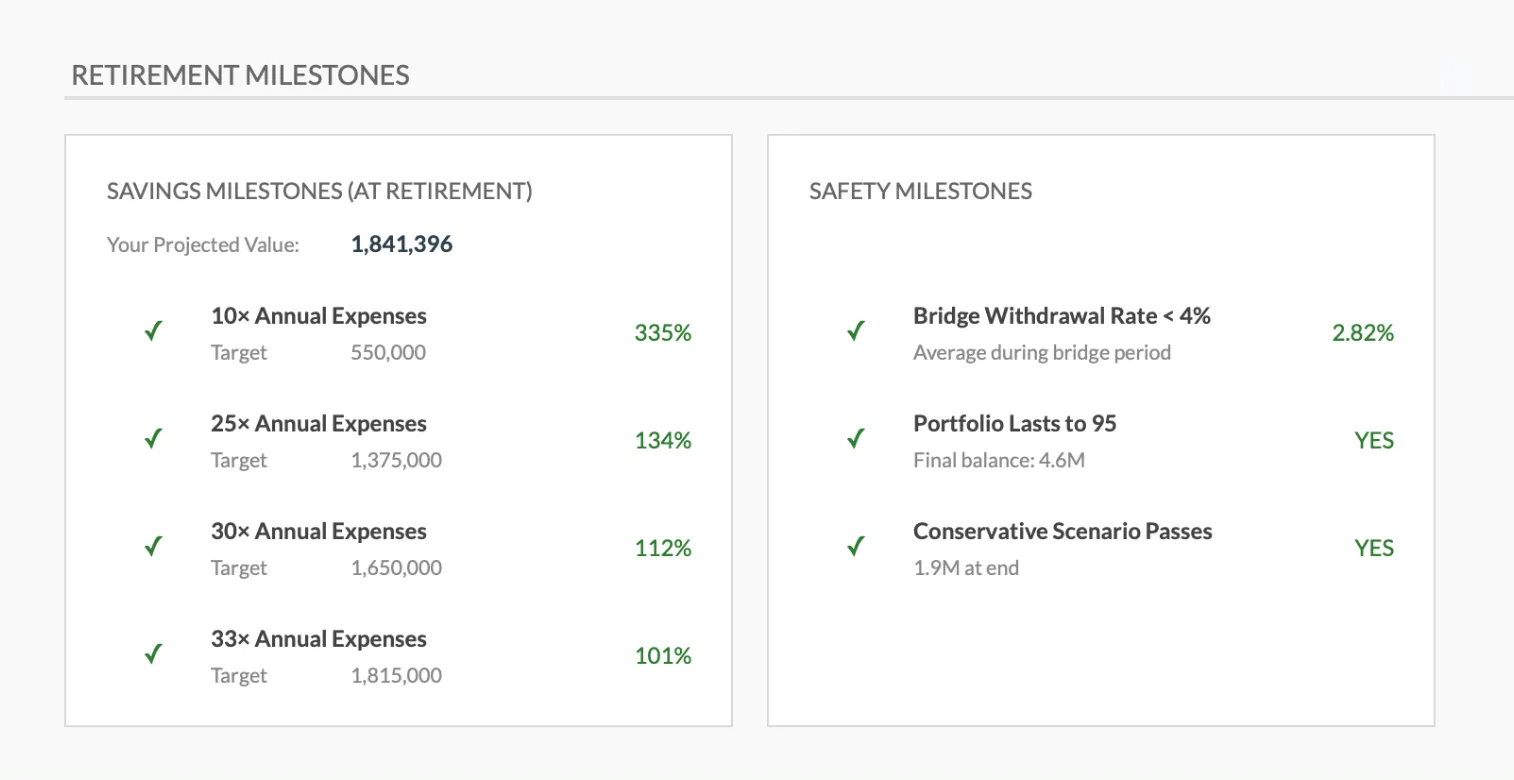
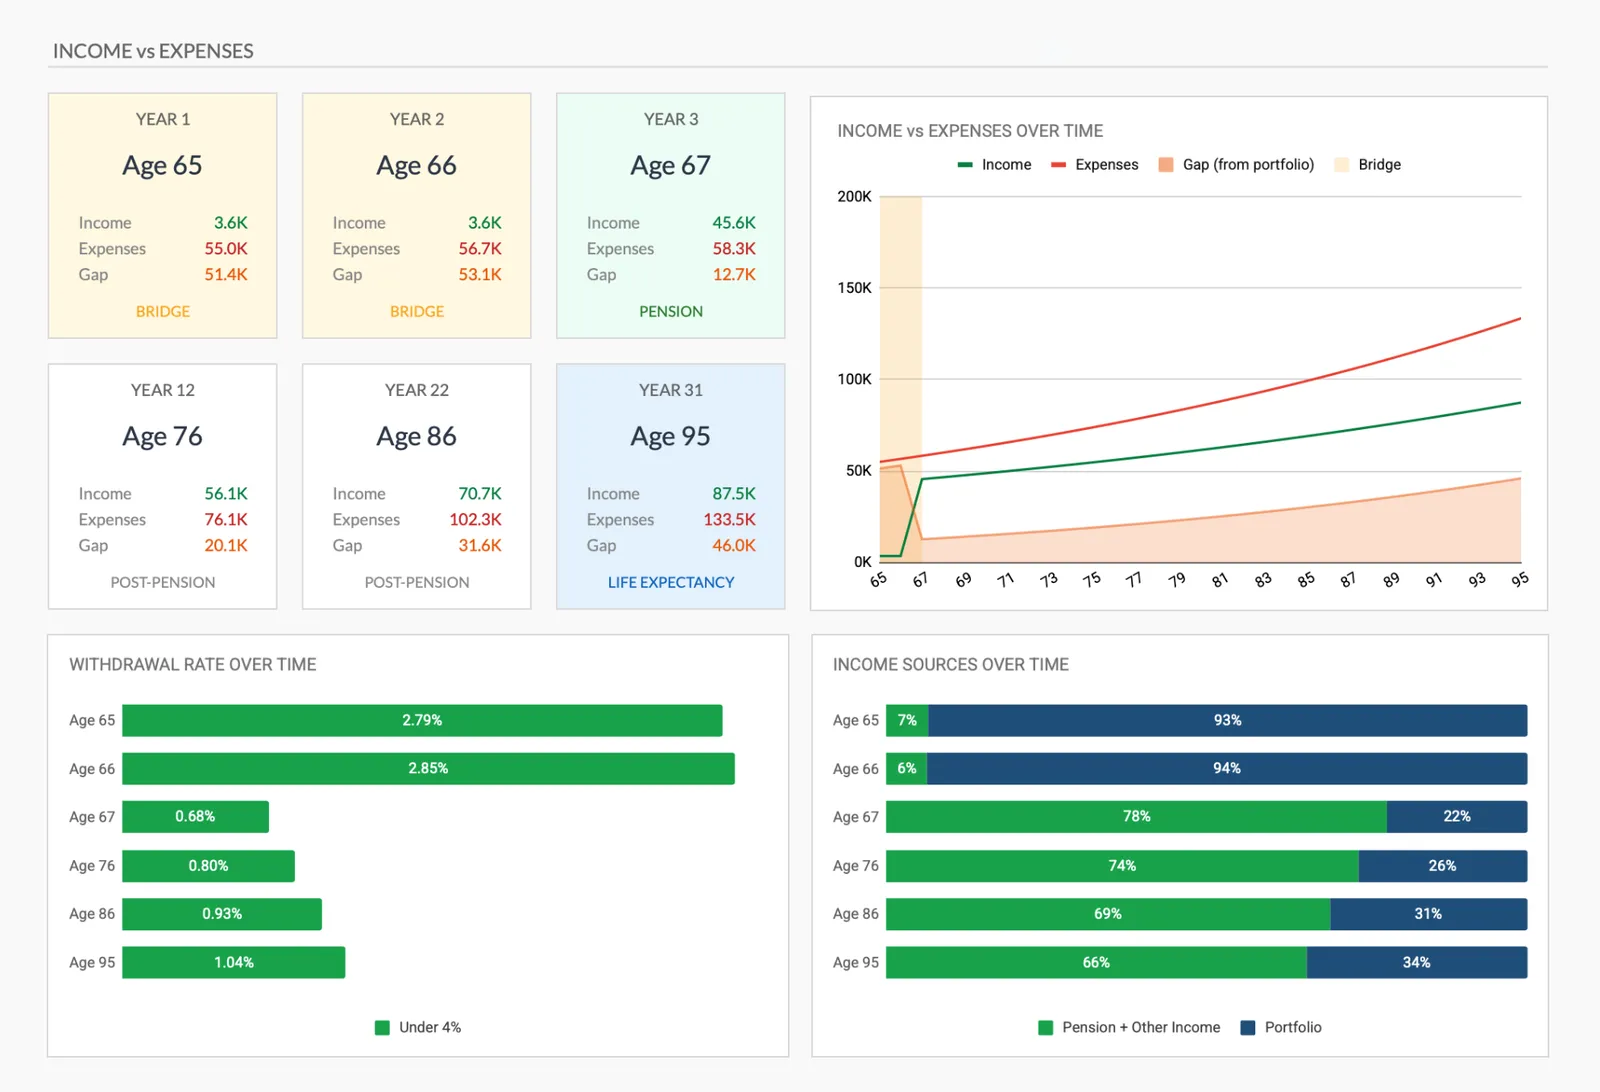
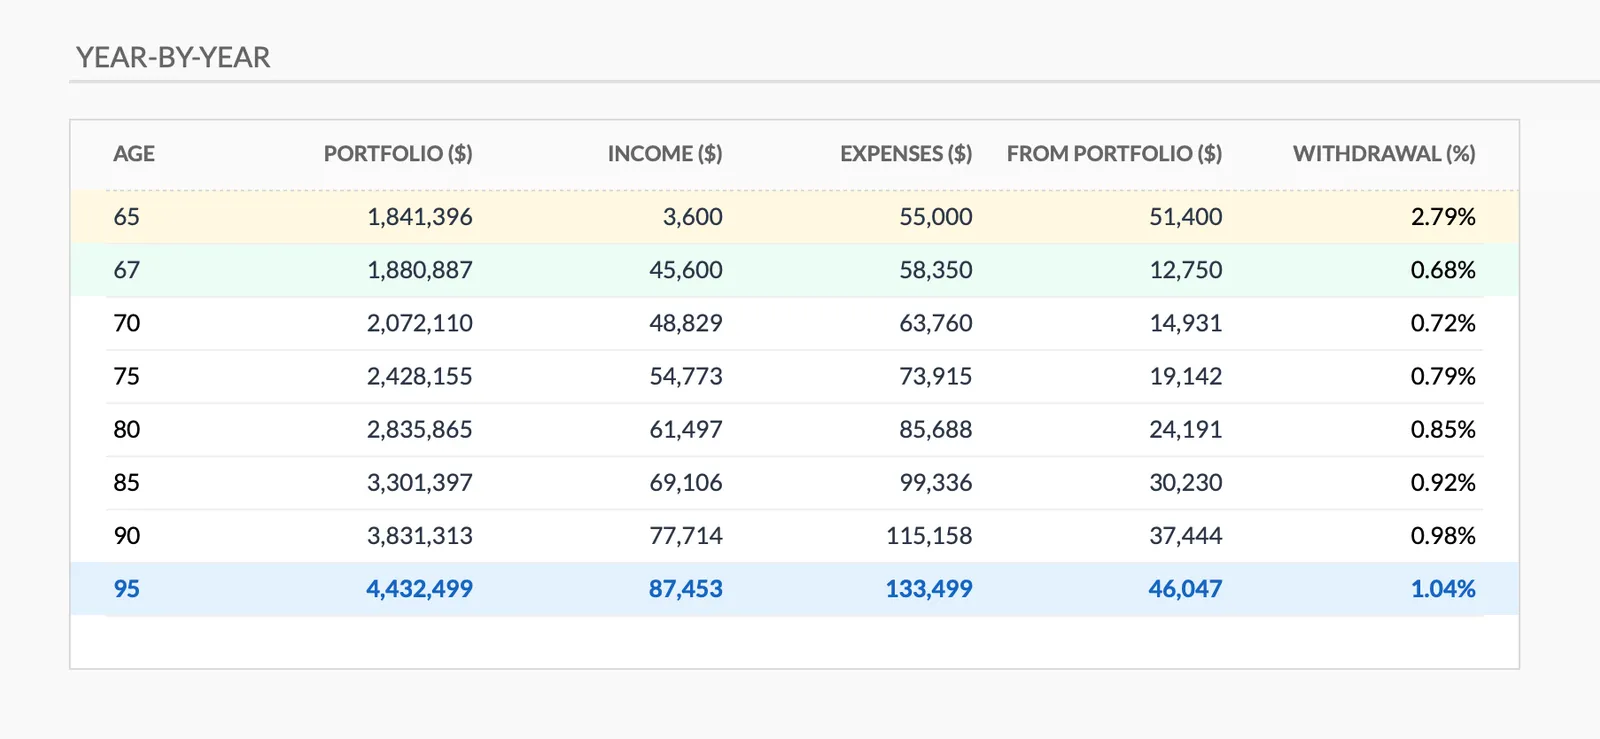
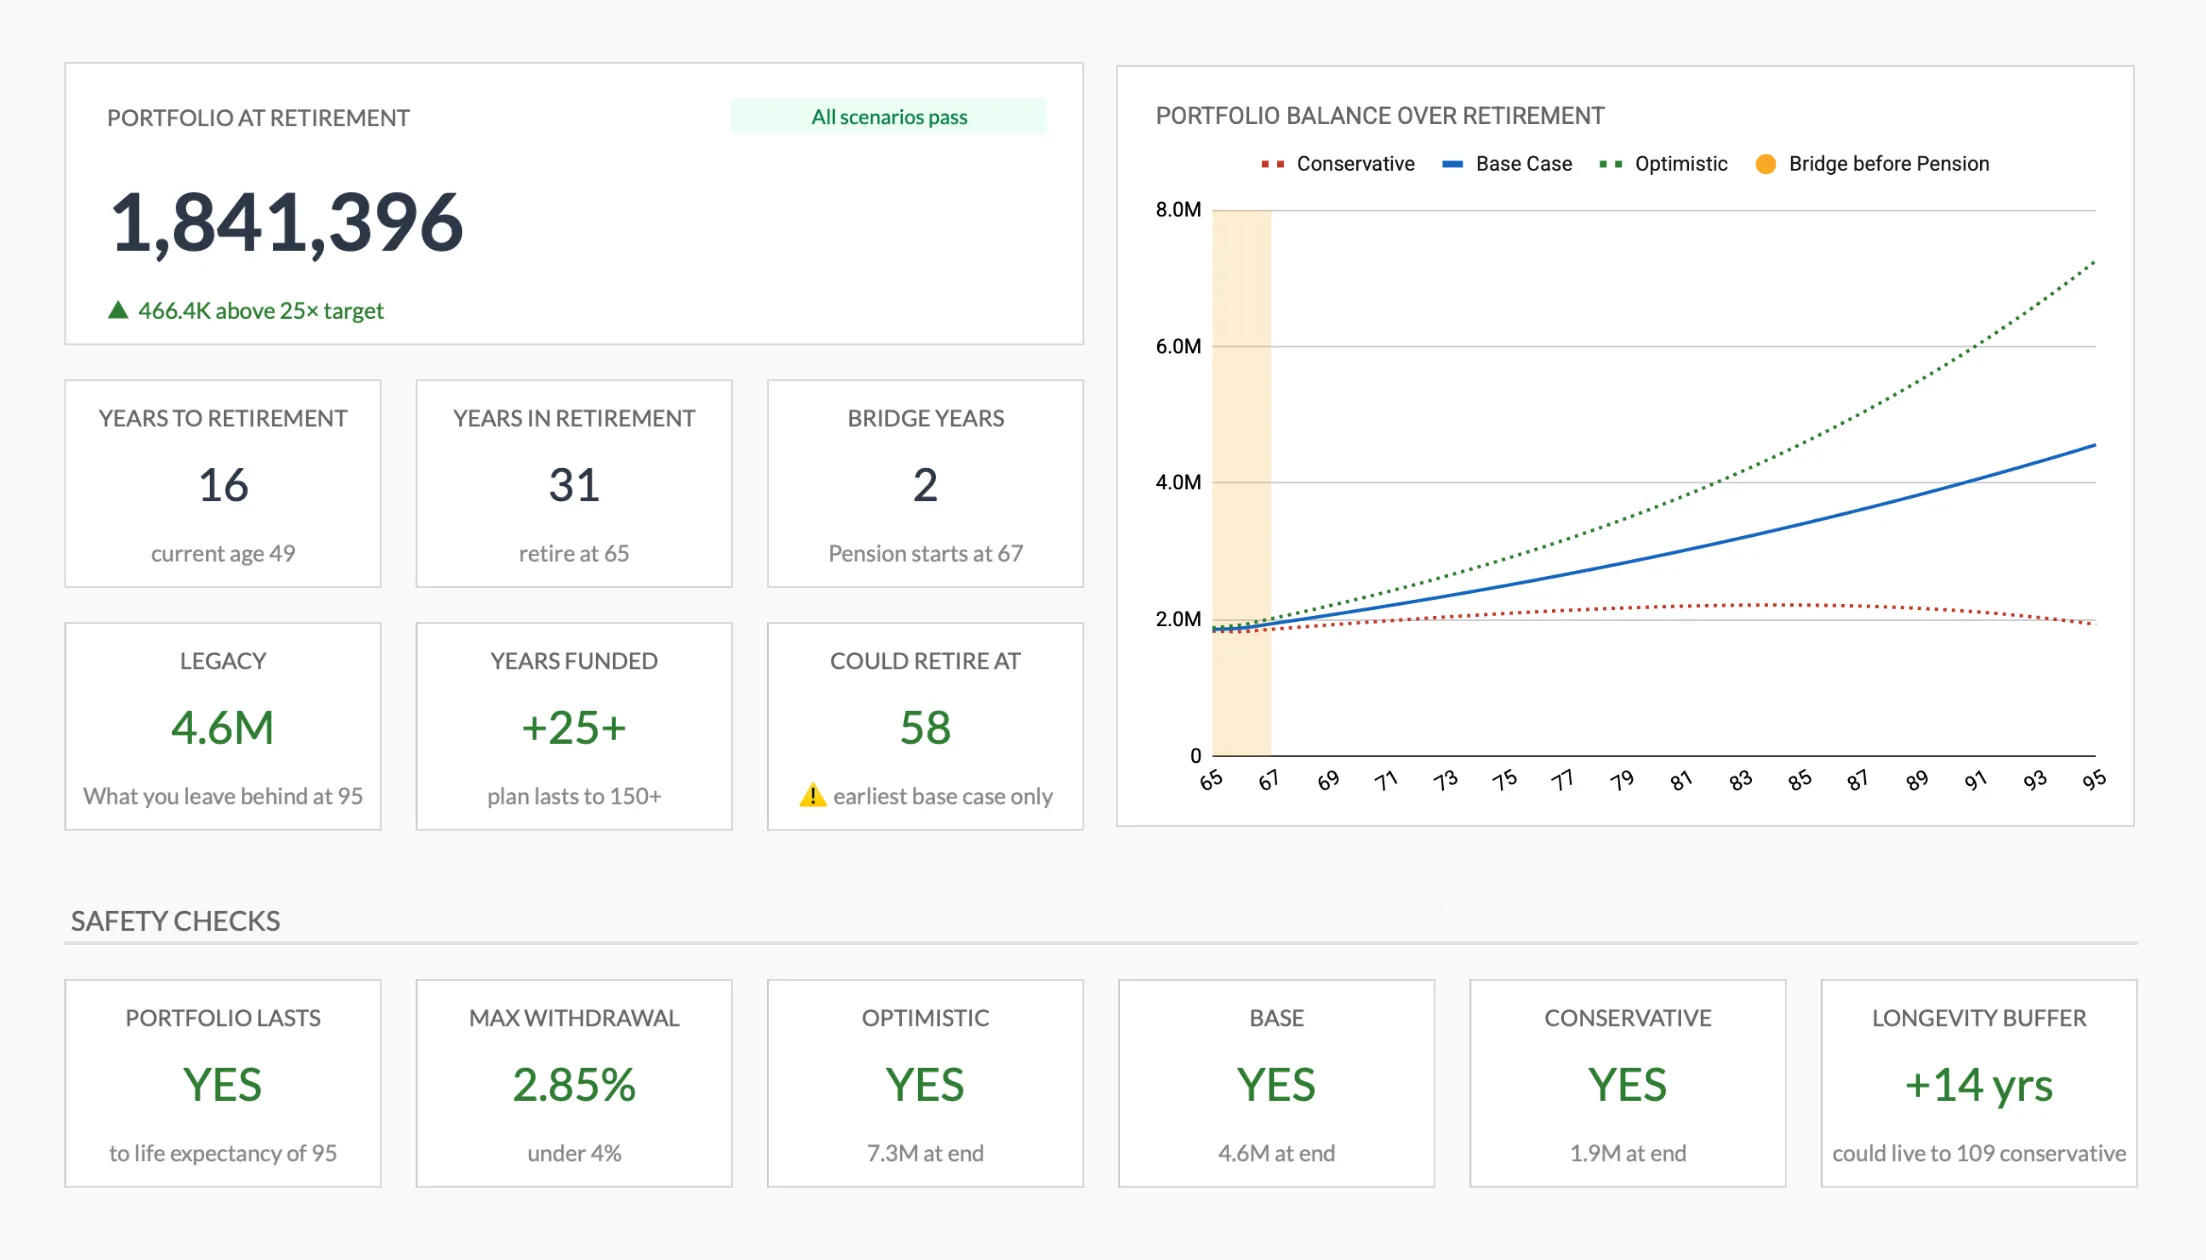
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
Domande Frequenti
Modello di pianificazione della pensione per Filippine - FAQ
Quanto devo risparmiare per andare in pensione nelle Filippine?
Varia molto a seconda della zona e dello stile di vita. A titolo puramente indicativo, per una pensione sobria in provincia si parla spesso di un intervallo tra PHP 20,000 e PHP 30,000 al mese, mentre per Metro Manila le cifre citate sono spesso tra PHP 50,000 e PHP 80,000 o più. Il modello calcola a partire dalle tue spese attese, non da una media nazionale.
La pensione SSS è sufficiente per la pensione?
Dipende interamente dai costi previsti. La pensione mensile SSS massima ha un tetto e gli aumenti sono occasionali, non automatici: il programma triennale avviato a settembre 2025 ha aumentato del 10% le pensioni di vecchiaia. Alcune persone considerano la pensione una base e le affiancano Pag-IBIG MP2, risparmi personali e investimenti.
Quando posso iniziare a ricevere la pensione SSS?
Le prestazioni pensionistiche SSS si possono richiedere a 60 anni da parte di un iscritto che ha smesso di lavorare, oppure a 65 indipendentemente dalla condizione lavorativa. Servono almeno 120 contributi mensili, cioè 10 anni, per avere diritto a una pensione mensile. Con meno contributi si riceve invece una somma una tantum.
Come si inserisce Pag-IBIG MP2 in un piano pensionistico?
MP2 paga dividendi esenti da imposte dichiarati una volta l'anno sugli utili del fondo, al 7.12% per il 2025 e intorno al 7% negli anni precedenti. È garantito dal Pag-IBIG Fund e ha una scadenza a cinque anni. Alcune persone lo usano per la parte più prudente dei propri risparmi pensionistici, anche se il ruolo che può avere dipende dal resto del portafoglio e da quando servirà il denaro.
Come tengo conto dellinflazione nelle Filippine?
L'inflazione filippina è stata volatile. La Bangko Sentral ng Pilipinas ha un obiettivo compreso tra il 2% e il 4% e l'inflazione complessiva si è mantenuta sopra quella banda nella prima metà del 2026. Su 20 o 30 anni anche un tasso medio-basso a una cifra erode il potere d'acquisto in modo sostanziale. Ragionare in rendimenti reali, cioè nominali meno inflazione, avvicina le proiezioni alla realtà: con un'inflazione del 4%, PHP 30,000 al mese oggi corrispondono a circa PHP 80,000 tra 25 anni.
Non trovi la risposta che cerchi? Contatta il nostro team
Scopri di Più
Strumenti Gratuiti per Filippine
Pronto per iniziare?
Scarica istantaneamente e inizia a gestire le tue finanze, o contattaci per progettare un pacchetto di modelli personalizzato per le tue esigenze.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.