الفلبين
نموذج التخطيط للتقاعد لـ الفلبين
نظم معاش SSS أو GSIS المتوقع و Pag-IBIG MP2 والاستثمارات الشخصية والتكاليف المتوقعة للتقاعد في نموذج أوراق جوجل واحد.
In Depth
معاش SSS والعمال الفلبينيين بالخارج والمعادلة الخاصة بالتقاعد
يشكّل معاش SSS أساس دخل التقاعد لمعظم العمال الفلبينيين، لكن المبالغ الشهرية متواضعة قياسًا بتكاليف المعيشة. فالعضو الذي ساهم بانتظام طوال مسار مهني كامل قد يحصل على معاش يتراوح بين PHP 8,000 وPHP 18,000 شهريًا بحسب سجل الاشتراكات وسنوات التغطية، وقد بدأ SSS في سبتمبر 2025 تطبيق زيادة تدريجية على مدى ثلاث سنوات بنسبة 10% لمتقاعدي الشيخوخة والعجز. وحتى عند الحد الأعلى، يغطي ذلك المصروفات الأساسية في المناطق الريفية أكثر مما يغطيها في مترو مانيلا حيث التكاليف أعلى بكثير.
يواجه العمال الفلبينيون في الخارج مجموعة خاصة من تحديات التخطيط للتقاعد. فكثير منهم يكسبون جيدًا خلال سنوات عملهم في الخارج دون أن يراكموا أي استحقاق تقاعدي في البلد المضيف، كما أن انقطاع اشتراكات SSS أثناء الغياب يقلّص المعاش الفلبيني في النهاية. وبرنامج اشتراكات العمال في الخارج، الإلزامي للعاملين البريين منهم منذ 2019 بموجب قانون الضمان الاجتماعي لعام 2018، وُجد لسد هذه الفجوة، وإن كانت التغطية الفعلية متفاوتة. والانتقال من الدخل الأجنبي إلى دخل تقاعدي داخل الفلبين هو الجزء الذي يُغفل نمذجته في أغلب الأحيان.
بموجب قانون العمل، سن التقاعد عمومًا هو 60 للتقاعد الاختياري و65 للتقاعد الإلزامي، بينما يمكن أن تبدأ مطالبات معاش SSS عند 60 للعضو الذي لديه 120 اشتراكًا شهريًا على الأقل وتوقف عن العمل. أما الرعاية الصحية فهي الجزء المتحرك الآخر: تغطية PhilHealth تساعد لكنها لا تشمل كل شيء، والتأمين الصحي الخاص يزداد كلفة مع التقدم في العمر. ووضع الجدول الزمني للمعاش ومسار تكاليف الرعاية الصحية جنبًا إلى جنب يعطي صورة أوضح لما يكلّفه التقاعد في الفلبين فعليًا.
الفلبين
التخطيط للتقاعد في الفلبين: العوامل الرئيسية
يعتمد التقاعد في الفلبين عادةً على معاش SSS أو GSIS، إلى جانب المدخرات الشخصية ودعم العائلة في كثير من الأحيان. ورؤية كيف تتلاقى هذه العناصر هي ما يجعل الخطة مفهومة.
معاش SSS يوفر أساس لكن له حدود
يعتمد معاش SSS الشهري على سنوات الاشتراك ومتوسط رصيد الراتب الشهري المعتمد. ويؤهل 120 اشتراكًا شهريًا على الأقل العضو للحصول على معاش من سن 60 إذا توقف عن العمل، أو من 65 بغض النظر عن وضعه الوظيفي. وبدأ SSS في سبتمبر 2025 زيادة للمعاشات على مدى ثلاث سنوات، فرفع معاشات التقاعد والعجز بنسبة 10% ومعاشات الورثة بنسبة 5% دون رفع مقابل في الاشتراكات. وحتى بعد ذلك، يبقى الحد الأقصى لمعاش SSS متواضعًا مقارنةً بتكاليف المعيشة في مترو مانيلا، لذا تعامله معظم الخطط كبند دخل واحد لا كالصورة كاملة.
Pag-IBIG MP2 خيار ادخار طوعي بأرباح معفاة من الضريبة
برنامج الادخار Modified Pag-IBIG 2 (MP2) طوعي ويوزّع أرباحًا معفاة من الضريبة، بحد أدنى قدره PHP 500 لكل دفعة. وأعلن Pag-IBIG معدلًا قدره 7.12% لعام 2025، وهو منسجم مع نطاق 7% تقريبًا في السنوات القليلة السابقة. وتمتد المدخرات حتى أجل استحقاق مدته خمس سنوات يمكن تجديده في حساب جديد. وتُعلن المعدلات سنويًا من دخل الصندوق بدل أن تكون ثابتة مسبقًا.
تكاليف الرعاية الصحية هي قلق تقاعد رئيسي
يوفّر PhilHealth طبقة من التغطية، لكن كثيرًا من المتقاعدين يتحملون مع ذلك تكاليف كبيرة من جيوبهم للأدوية والأطباء المختصين والعلاج الخاص. وينزع الإنفاق الصحي إلى الارتفاع مع التقدم في العمر، ما يجعله من أكبر المصروفات المتغيرة في التقاعد ومن أصعبها تقديرًا مسبقًا.
الديناميات العائلية تؤثر على التخطيط للتقاعد
في الأسر الفلبينية، كثيرًا ما يعيل الأبناء والديهم المسنّين، وقد يستمر المتقاعدون في إعالة أقارب أصغر سنًا. وهذه التدفقات المتبادلة جزء من صورة التقاعد. ويفضّل بعض الناس نمذجة دعم عائلي جزئي إلى جانب المدخرات الشخصية بدل افتراض أن أحد الطرفين يحمل العبء كاملًا.
احصل على القالب
البدء
تكييف مخطط التقاعد لـ SSS و Pag-IBIG الفلبين
أدخل مدخرات التقاعد الحالية
أدرج كل الأرصدة المرتبطة بالتقاعد: سجل اشتراكات SSS من بوابة My.SSS، ومدخرات Pag-IBIG العادية وMP2، والمدخرات المصرفية والودائع لأجل، وصناديق الاستثمار المشتركة أو UITFs، والأسهم، وأي أصول طويلة الأجل أخرى.
أدخل SSS و Pag-IBIG والمدخرات الشخصية
أدخل اشتراكات SSS المقتطعة من الراتب، واشتراكات Pag-IBIG MP2 الطوعية، وأي ادخار أو استثمار منتظم آخر. هذه الأرقام هي التي تحرّك توقعات النمو في القالب.
قدر فوائد معاش SSS
استخدم حاسبة معاش SSS أو سجل اشتراكاتك لتقدير المعاش الشهري عند سن التقاعد، ثم أدخله كدخل تقاعدي. ويمكن لموظفي الحكومة تقدير مزايا GSIS في البند نفسه بدلًا من ذلك.
توقع نفقات التقاعد
قدّر التكاليف الشهرية في التقاعد شاملةً السكن والغذاء والرعاية الصحية والأدوية والمرافق والمواصلات وأي دعم عائلي يُتوقع استمراره. بعض الفئات تتلاشى مع التقدم في العمر بينما ترتفع الرعاية الصحية عادةً.
تشغيل سيناريوهات مختلفة
قارن التقاعد عند 60 مقابل 65، ومستويات إنفاق مختلفة، ومعدلات ادخار مختلفة. ويُظهر القالب كيف يحرّك كل تغيير النتيجة على أفق من 20 إلى 30 سنة، بما في ذلك كيفية تراكم الفروق الصغيرة في المبلغ الشهري.
شاهده في العمل
شكل القالب
تصفح القالب لترى لوحة المعلومات وأوراق الإدخال والملخصات التي ينتجها، وكلها قابلة للتكيف مع إعدادك المالي المحلي.
- محدد العملة المدمج
- الحسابات تُحدَّث تلقائياً
- ملخصات مرئية لأرقامك
- لا حاجة إلى أي إعداد
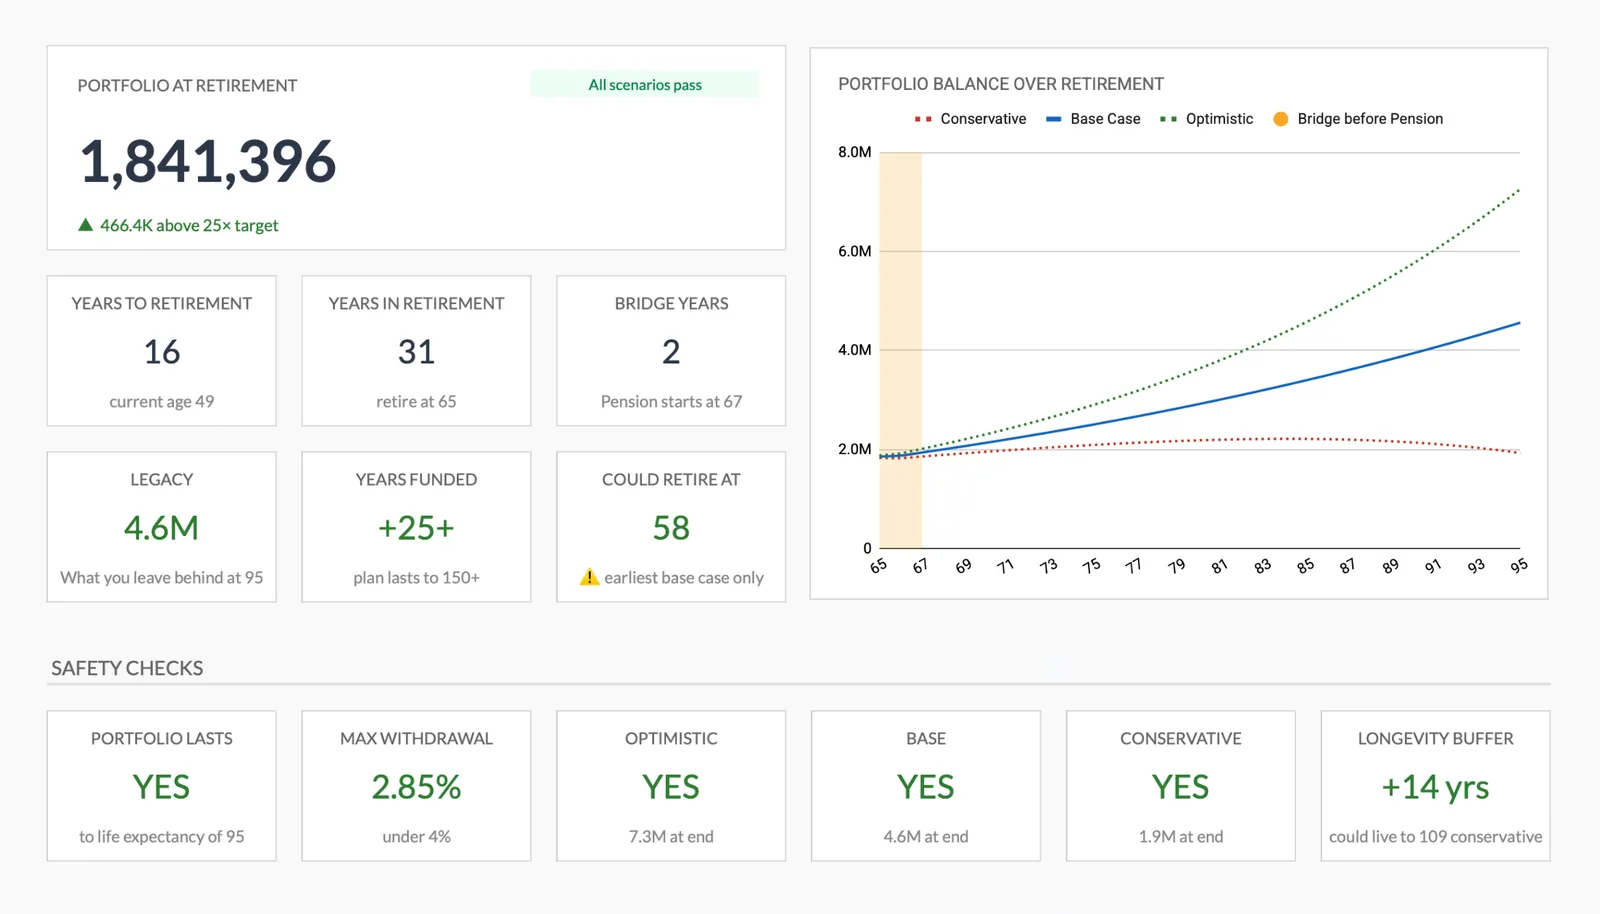
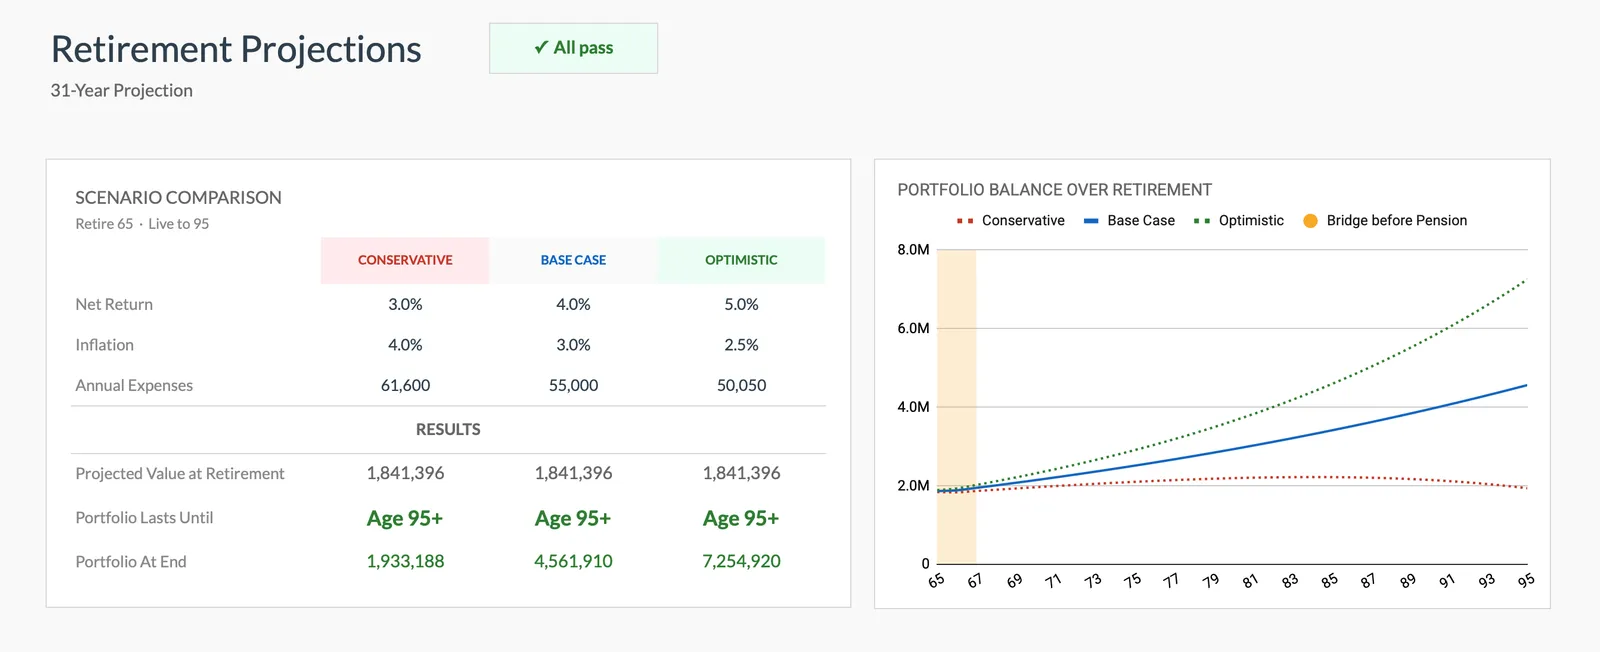
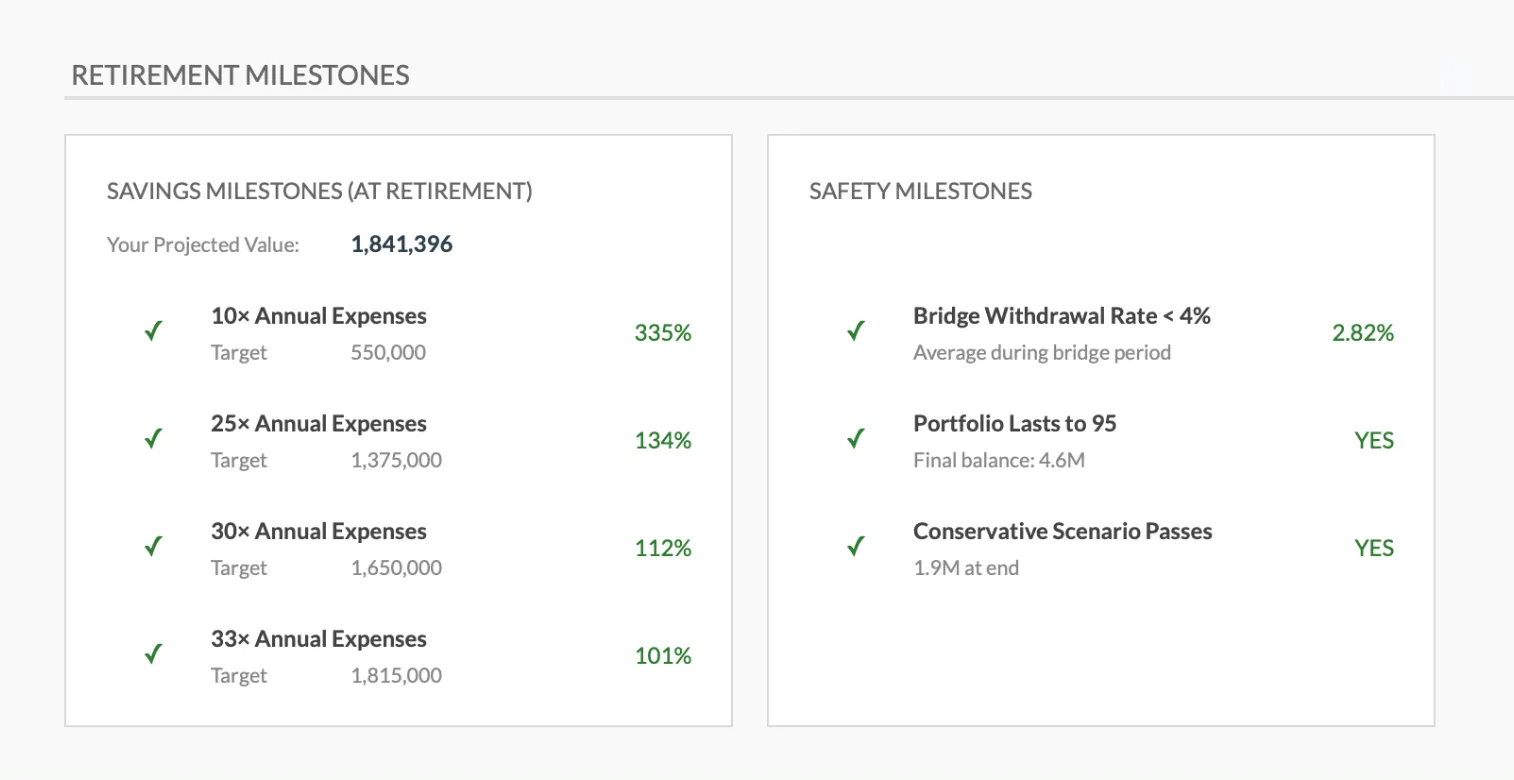
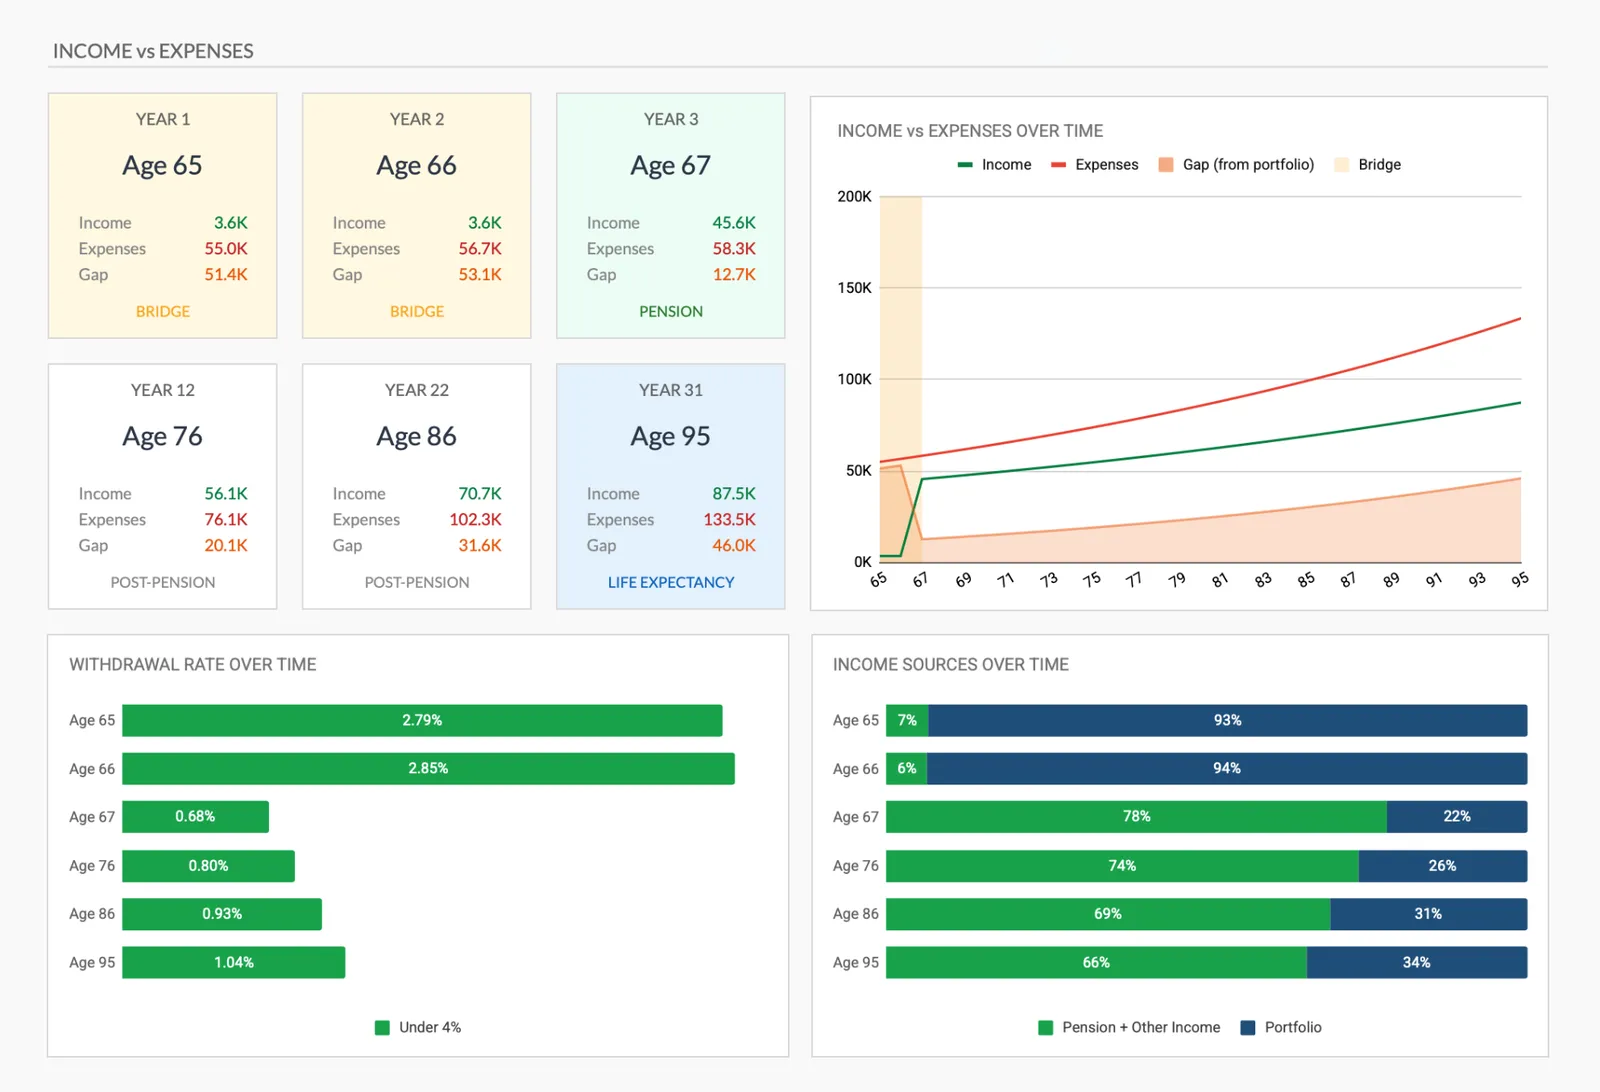
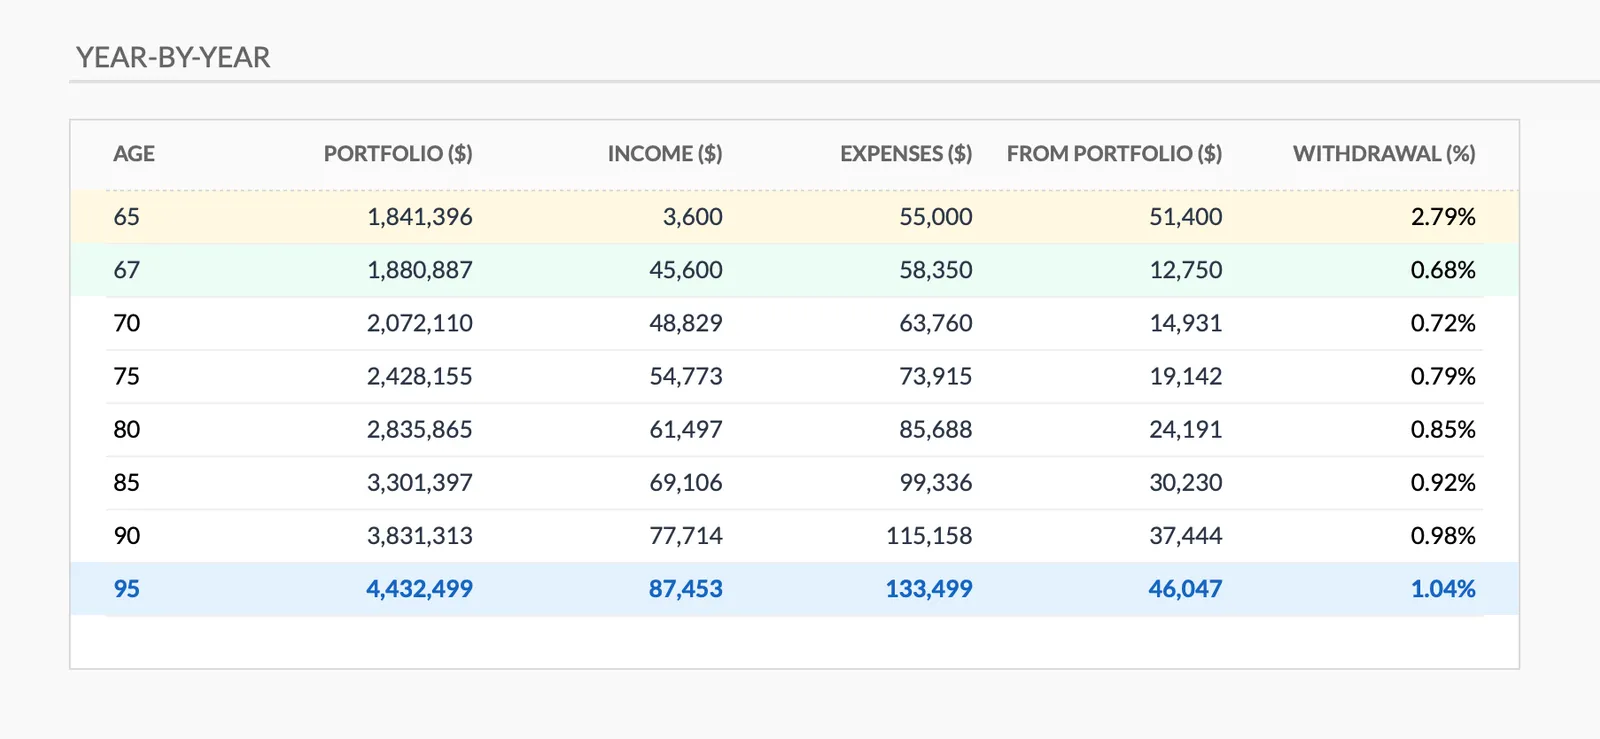
Complete retirement overview with projections
Project your retirement savings growth
Track progress toward retirement goals
Plan your retirement income against expenses
Detailed year-by-year retirement projection
الأسئلة الشائعة
نموذج التخطيط للتقاعد لـ الفلبين - الأسئلة الشائعة
كم أحتاج للتقاعد في الفلبين؟
يتفاوت هذا كثيرًا بحسب الموقع ونمط الحياة. وكتوضيح تقريبي، يُطرح عادةً تقاعد متواضع في الأقاليم ضمن نطاق PHP 20,000 إلى PHP 30,000 شهريًا، بينما تُذكر لمترو مانيلا أرقام تتراوح غالبًا بين PHP 50,000 وPHP 80,000 أو أكثر. أما القالب فيحسب انطلاقًا من مصروفاتك المتوقعة أنت، لا من أي متوسط وطني.
هل معاش SSS كافي للتقاعد؟
يتوقف ذلك كليًا على التكاليف المتوقعة. فالحد الأقصى لمعاش SSS الشهري مقيّد بسقف، والزيادات تأتي بين حين وآخر لا تلقائيًا: البرنامج الممتد ثلاث سنوات الذي بدأ في سبتمبر 2025 رفع معاشات التقاعد بنسبة 10%. ويعامل بعض الناس المعاش كقاعدة يضيفون فوقها Pag-IBIG MP2 والمدخرات الشخصية والاستثمارات.
متى يمكنني بدء استقبال معاش SSS؟
يمكن المطالبة بمزايا تقاعد SSS عند 60 لعضو توقف عن العمل، أو عند 65 بغض النظر عن الوضع الوظيفي. ويلزم 120 اشتراكًا شهريًا على الأقل، أي عشر سنوات، للتأهل لمعاش شهري. وينتج عن عدد اشتراكات أقل مبلغ إجمالي دفعة واحدة بدلًا من ذلك.
كيف يندرج Pag-IBIG MP2 ضمن خطة التقاعد؟
يوزّع MP2 أرباحًا معفاة من الضريبة تُعلن مرة في السنة من دخل الصندوق، بنسبة 7.12% لعام 2025 ونحو 7% في السنوات القليلة السابقة. وهو مدعوم من Pag-IBIG Fund ويعمل بأجل استحقاق مدته خمس سنوات. ويستخدمه بعض الناس للجزء المحافظ من مدخرات التقاعد، وإن كان موقعه يتوقف على بقية المحفظة وعلى الوقت المتبقي قبل الحاجة إلى المال.
كيف أحسب التضخم في الفلبين؟
كان التضخم في الفلبين متقلبًا. ويستهدف Bangko Sentral ng Pilipinas نطاقًا بين 2% و4%، وقد تجاوز التضخم العام هذا النطاق خلال النصف الأول من 2026. وعلى مدى 20 إلى 30 سنة، حتى معدل من خانة واحدة متوسطة يقلّص القوة الشرائية بدرجة كبيرة. واستخدام العوائد الحقيقية، أي العوائد الاسمية ناقص التضخم، يبقي التوقعات أقرب إلى الواقع: عند تضخم 4%، يعادل مبلغ PHP 30,000 شهريًا اليوم نحو PHP 80,000 بعد 25 سنة.
لم تجد الإجابة التي تبحث عنها؟ تواصل مع فريقنا
هل أنت مستعد للبدء؟
حمّل فوراً وابدأ في إدارة أموالك، أو تواصل معنا لتصميم حزمة قوالب مخصصة لاحتياجاتك.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.