New Jersey
Belastingplanner-sjabloon voor New Jersey
Organiseer uw federale en New Jersey-staatsbelastingplanning in Google Sheets. Met hoge onroerendgoedbelastingen en meerdere inkomstenstrammen is georganiseerde planning bijzonder waardevol.
In Depth
Het Inkomsten- en Onroerendgoedbelastingbeeld van New Jersey
New Jersey vormt een dubbele uitdaging voor belastingplanning: een van de hoogste toptarieven voor de inkomstenbelasting van het land en de hoogste effectieve onroerendgoedbelastingtarieven van het land. De inkomstenbelasting loopt van 1.4% via middentarieven van 5.525% en 6.37% naar 8.97% boven $500,000 en 10.75% boven $1 miljoen, met schijfdrempels die per aangiftestatus verschillen en niet voor inflatie zijn geïndexeerd. Voor de meeste inwoners met een gemiddeld inkomen houden de lagere schijven het effectieve staatstarief redelijk, maar de onroerendgoedbelastingdruk is onontkoombaar, ongeacht het inkomensniveau.
Onroerendgoedbelastingen in New Jersey overtreffen doorgaans wat huiseigenaren in de meeste andere staten betalen: het effectieve tarief is ongeveer het dubbele van het nationale gemiddelde, en de gemiddelde aanslag voor woningen passeerde $10,500 in 2025. Jarenlang betekende het federale SALT-plafond van $10,000 dat veel daarvan niet aftrekbaar was. Dat veranderde voor 2025 tot en met 2029, zolang het plafond op $40,000 staat, jaarlijks met ongeveer 1% geïndexeerd en terugbouwend richting $10,000 voor inkomens boven ongeveer $500,000, voordat het in 2030 terugvalt naar $10,000. Op de staatsaangifte is onroerendgoedbelasting op een hoofdverblijf aftrekbaar tot $15,000, een plafond dat boven de gemiddelde aanslag ligt.
New Jersey staat geen lokale inkomstenbelastingen toe, wat een lichtpunt is vergeleken met staten als Maryland of Ohio, waar lokale lagen extra complexiteit toevoegen. Voor gepensioneerden is sociale zekerheid volledig vrijgesteld, en inwoners van 62 jaar en ouder met een totaal inkomen tot $100,000 kunnen een aanzienlijk bedrag aan pensioen- en ander oudedagsinkomen uitsluiten, met gedeeltelijke uitsluitingen tot $150,000 in plaats van een harde grens bij de eerste drempel. Programma's voor onroerendgoedbelastingverlichting zoals ANCHOR en het Stay NJ-voordeel voor huiseigenaren van 65 jaar en ouder kunnen voor in aanmerking komende inwoners een deel van de aanslag compenseren.
New Jersey
Belastingplanning in New Jersey
New Jersey heeft een progressieve inkomstenbelasting met een van de hoogste marginale tarieven van het land en enkele van de hoogste onroerendgoedbelastingen van het land. Deze combinatie maakt alomvattende belastingplanning bijzonder belangrijk.
Progressieve Inkomstenbelasting
New Jersey heeft een gestaffelde inkomstenbelasting met tarieven van 1.4% tot een marginaal toptarief van 10.75% op inkomen boven $1 miljoen [1]. De schijfdrempels verschillen per aangiftestatus en zijn niet geïndexeerd voor inflatie.
Hoogste Onroerendgoedbelastingen
New Jersey heeft de hoogste effectieve onroerendgoedbelastingtarieven van het land [2]. Dit heeft aanzienlijke gevolgen voor de federale SALT-aftrek en de algehele belastingplanning.
Pensioeninkomsten
New Jersey stelt socialezekerheidsuitkeringen vrij van staatsbelasting. Inwoners van 62 jaar en ouder met een totaal inkomen van $150,000 of minder kunnen een deel of het geheel van hun pensioen-, annuïteiten- en IRA-inkomen uitsluiten, met de grootste uitsluitingen bij inkomens tot $100,000.
Geen Lokale Inkomstenbelasting
New Jersey staat geen lokale inkomstenbelastingen toe. Het staattarief is de enige inkomstenbelasting om te plannen, hoewel onroerendgoedbelastingen op lokaal niveau een belangrijke factor zijn.
Haal de Jaarlijkse Belastingplanner
Aan de Slag
Het Sjabloon voor New Jersey-Belastingen Gebruiken
Voer inkomsten in met aandacht voor de drempel van de miljonairsbelasting
Voeg alle inkomstenbronnen toe - lonen, bedrijfsinkomsten, investeringen en ander verdiensten. Het hoogste schijftarief van New Jersey van 10,75% is van toepassing op inkomsten boven $1 miljoen. Als uw inkomsten deze drempel benaderen, helpt het sjabloon u te zien hoe het overschrijden ervan uw staatsbelastingverplichting beïnvloedt. Inkomsten die fluctueren - zoals bonussen, aandelenverkopen of bedrijfsuitkeringen - kunnen u in bepaalde jaren over de lijn duwen.
Volg Onroerendgoedbelastingen Met de SALT-Plafond
New Jersey heeft de hoogste effectieve onroerendgoedbelastingtarieven van het land, en de gemiddelde aanslag voor woningen passeerde $10,500 in 2025. Voer uw jaarlijkse onroerendgoedbelastingbedrag in bij de aftrekpostensectie. Het federale SALT-plafond werd voor 2025 verhoogd van $10,000 naar $40,000, stijgt met ongeveer 1% per jaar tot en met 2029 voordat het in 2030 terugvalt naar $10,000, en bouwt terug af richting $10,000 zodra het inkomen ongeveer $500,000 passeert. Onder het hogere plafond kunnen veel huishoudens in New Jersey hun onroerendgoedbelasting en hun staatsinkomstenbelasting weer beide aftrekken, wat het volgen van beide de moeite waard maakt.
Controleer de Uitsluiting van Pensioeninkomsten Indien van Toepassing
Inwoners van 62 jaar en ouder (of arbeidsongeschikt volgens de socialezekerheidsregels) met een totaal inkomen van $100,000 of minder kunnen tot $100,000 (gezamenlijk), $75,000 (alleenstaand) of $50,000 (gehuwd, apart aangifte) aan pensioen-, annuïteiten- en IRA-inkomen uitsluiten. Tussen $100,001 en $150,000 bouwt de uitsluiting in twee stappen af in plaats van in één keer te verdwijnen; boven $150,000 geldt deze niet meer. Voer pensioeninkomen apart in, zodat u kunt zien in welke band uw totale inkomen valt.
Merk de Uitgangsbelasting Voor Eigendomsverkoopplanning
New Jersey verlangt dat verkopers van onroerend goed een geraamde belasting bij sluiting betalen - soms de "uitgangsbelasting" genoemd - berekend als een percentage van de verkoopprijs of geraamde winst. Als u van plan bent eigendom te verkopen, gebruikt u het opmerkingengedeelte om deze verplichting aan te geven. De betaling wordt gecrediteerd op uw definitieve New Jersey-belastingaangifte, maar vereist contant geld bij sluiting.
Bewaak Geschatte Trimestriaalbetaling Op beide Niveaus
New Jersey vereist geschatte betalingen op inkomsten die niet aan inhouding onderhevig zijn. Met de hoge statentarieven kunnen onderbetaalsancties aanzienlijk zijn. Gebruik de driemaandelijks volger voor federale en New Jersey-verplichtingen. De veilige-havenregels van de staat verschillen van de IRS - vereisen over het algemeen betaling van een percentage van de huidige of vorige jaarverplichting om boetes te voorkomen.
Zie het in Actie
Hoe de belastingplanner eruit ziet
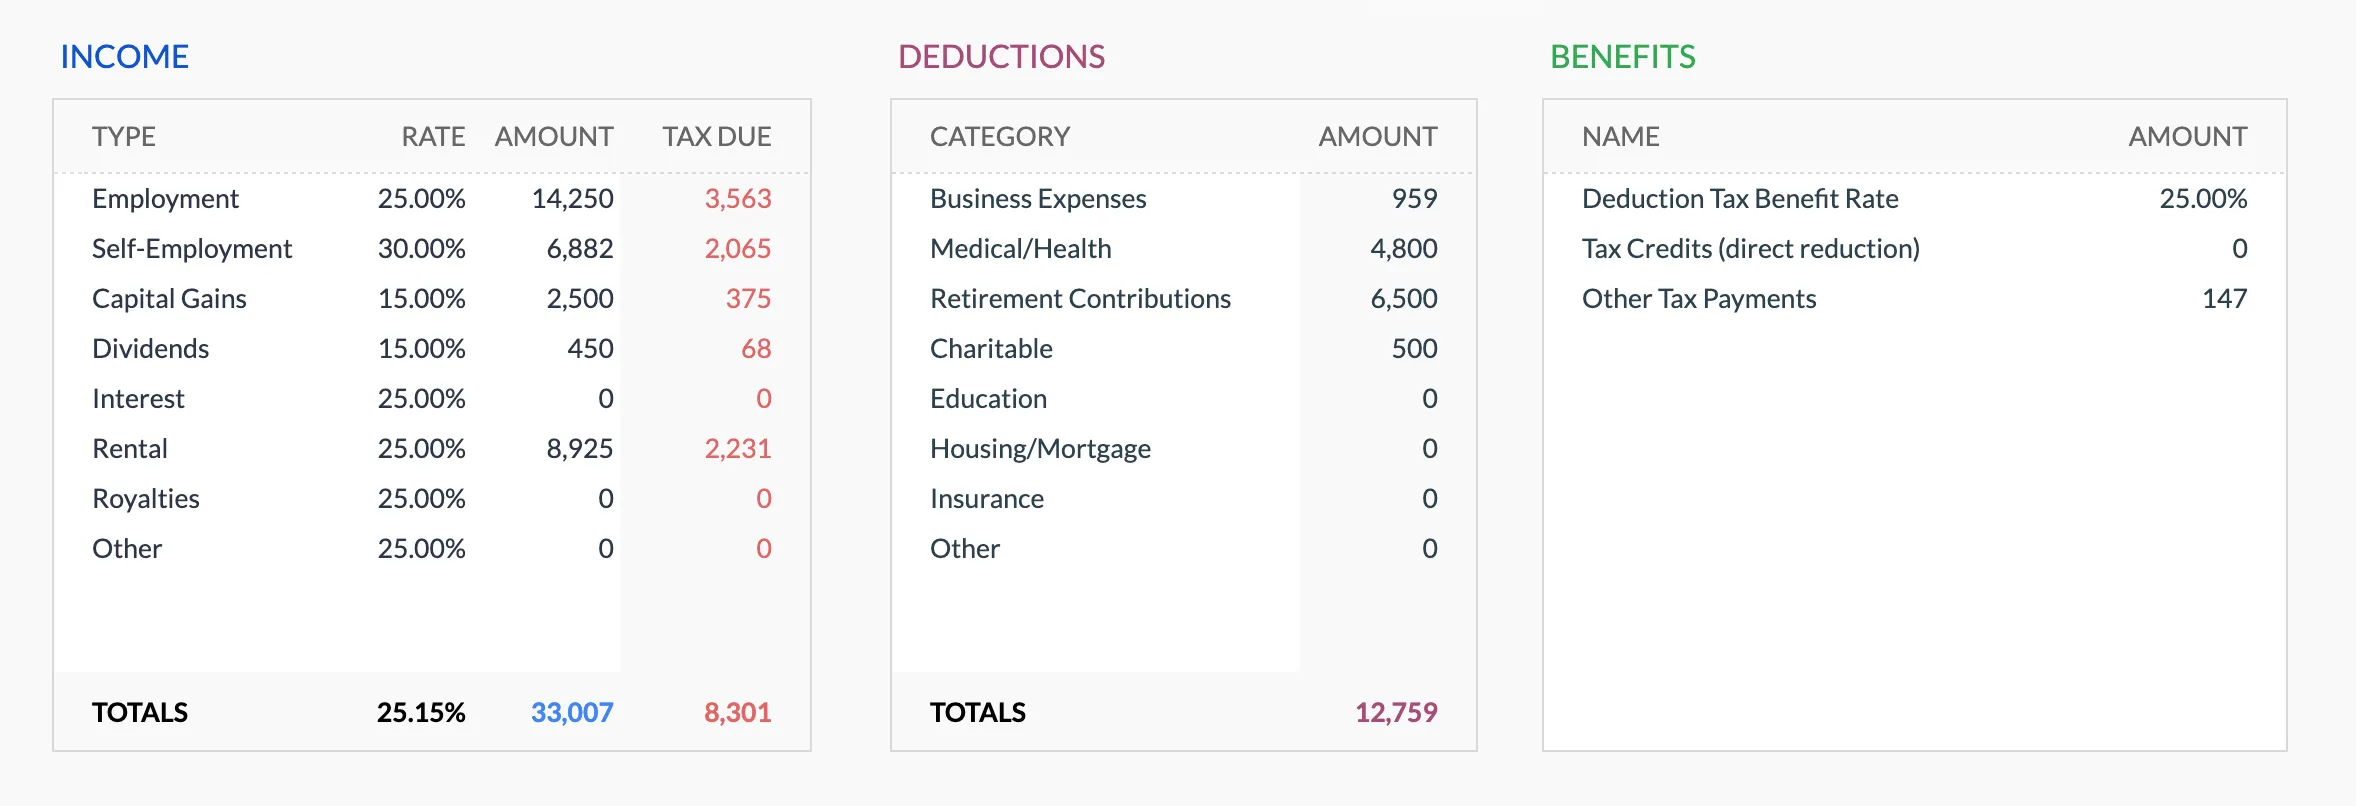
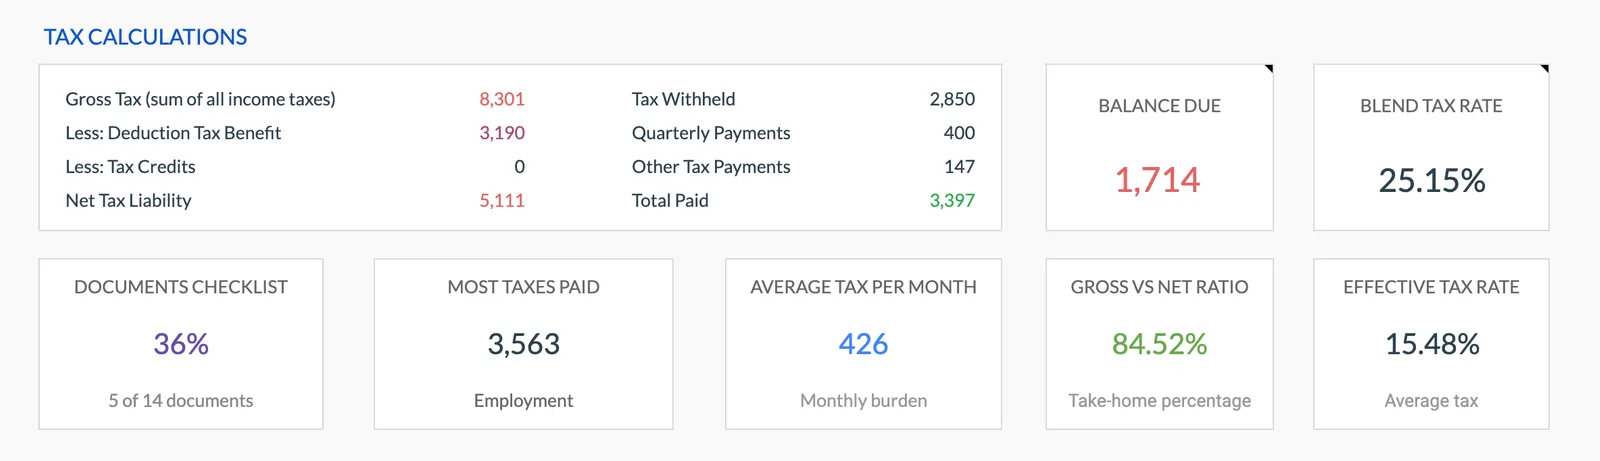
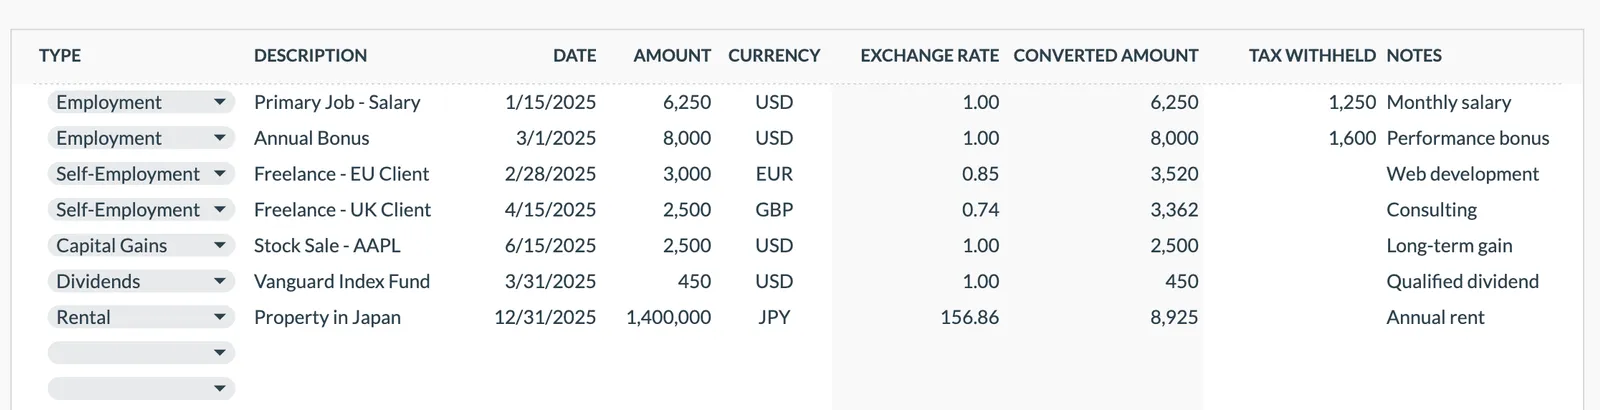
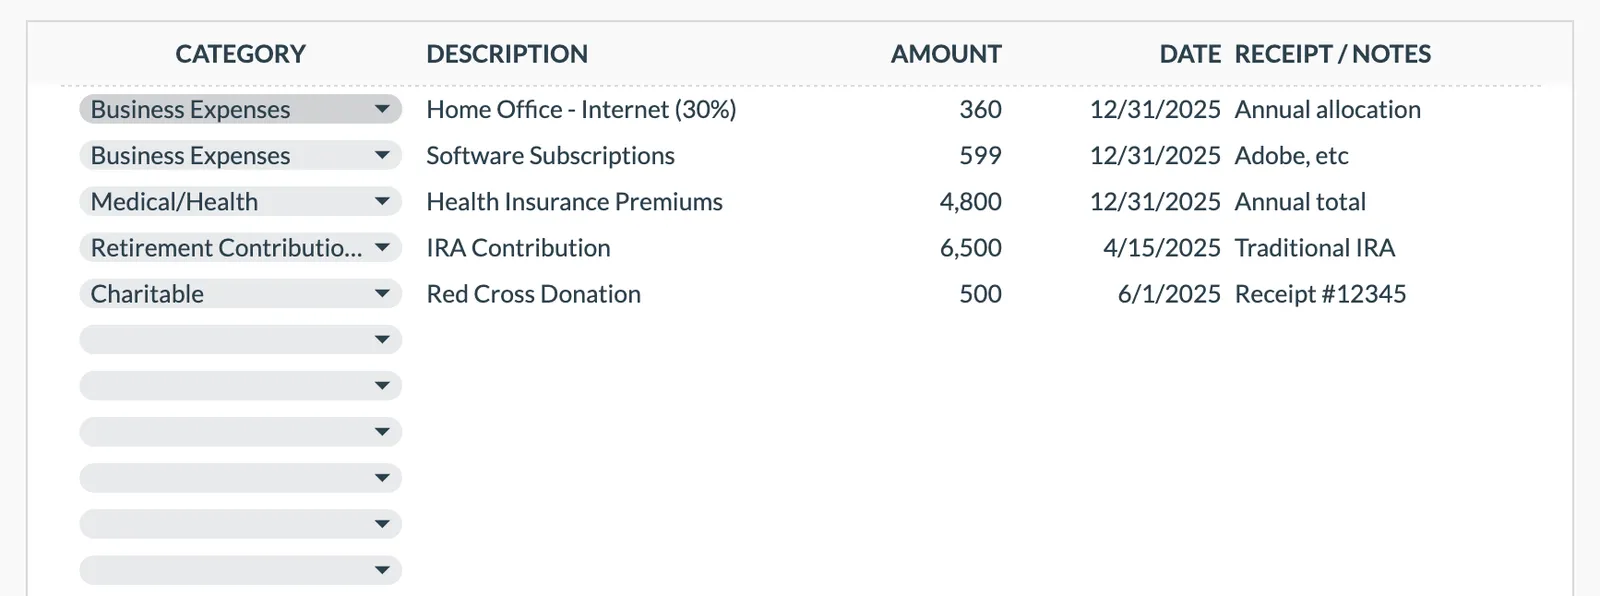
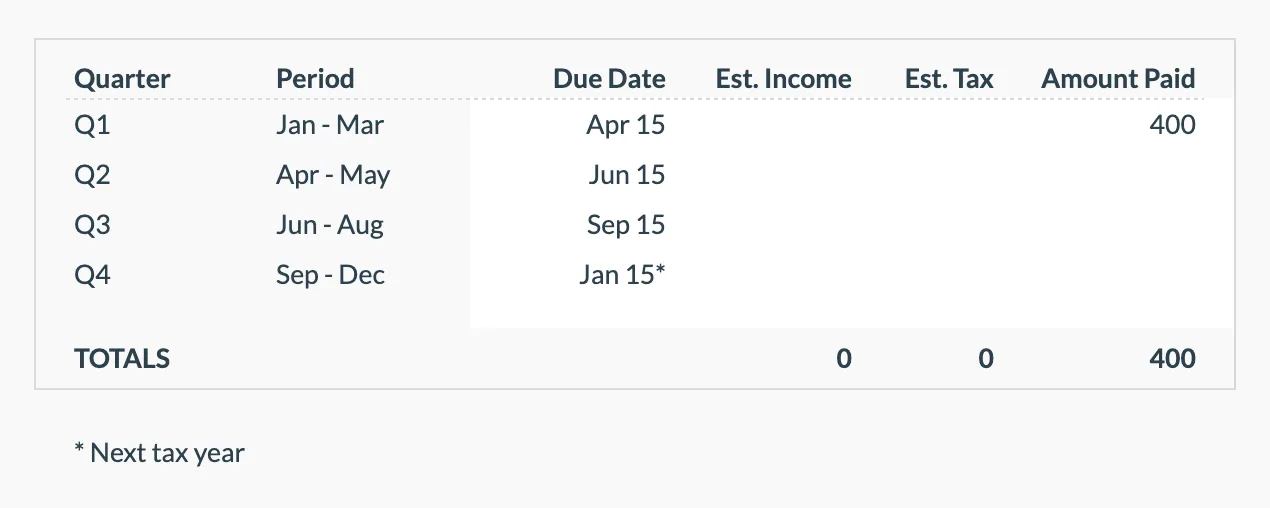
Bekijk het sjabloon om te zien hoe het inkomsten, aftrekposten, kortingen en geschatte kwartaalbetalingen bijhoudt.
- Dashboard met jaarlijks belastingoverzicht
- Inkomsten bijhouden per bron
- Organisatie van aftrekposten en kortingen
- Tracker voor kwartaalbetalingen
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Veelgestelde Vragen
Belastingplanning in New Jersey - FAQ
Wat is de Miljonairsbelasting van New Jersey?
New Jersey past een marginaal toptarief van 10.75% toe op belastbaar inkomen boven $1 miljoen [1]. Dit tarief betekent een aanzienlijke sprong ten opzichte van de 8.97% die geldt tussen $500,000 en $1 miljoen. De drempel van $1 miljoen geldt per aangifte, niet per persoon op een gezamenlijke aangifte. Voor veelverdieners van wie het inkomen rond dit niveau schommelt, kan de schijfsprong de staatsbelastingaanslag van jaar tot jaar wezenlijk veranderen.
Hoe Beïnvloeden de Onroerendgoedbelastingen van New Jersey de Federale Belastingplanning?
New Jersey heeft de hoogste effectieve onroerendgoedbelastingtarieven van het land, rond 2.2%, en het is de enige staat waar de gemiddelde aanslag voor woningen boven $10,000 uitkomt (ongeveer $10,570 in 2025). Het federale SALT-aftrekplafond werd voor 2025 verhoogd van $10,000 naar $40,000, stijgt met ongeveer 1% per jaar tot en met 2029 en valt in 2030 terug naar $10,000; het hogere plafond bouwt terug af richting $10,000 zodra het gewijzigde aangepaste bruto-inkomen ongeveer $500,000 passeert. Voor veel huishoudens in New Jersey betekent dit dat onroerendgoedbelasting en staatsinkomstenbelasting weer beide aftrekbaar zijn, in elk geval tot en met 2029, wat een berekening verandert die jarenlang door het oude plafond werd gedomineerd.
Wat is de Uitgangsbelasting van New Jersey op Eigendomsverkopen?
Bij de verkoop van onroerend goed in New Jersey zijn niet-ingezeten verkopers verplicht om bij de overdracht een geschatte belasting vooruit te betalen. Dit wordt soms de exitbelasting genoemd. De betaling is het hoogste van het toptarief (10.75%) toegepast op de geschatte winst of 2% van de totale verkoopprijs. Het is een vooruitbetaling, geen extra belasting: het bedrag wordt verrekend met de New Jersey-aangifte van de verkoper, en elk te veel betaald bedrag is terugvorderbaar. Inwoners die in New Jersey blijven, zijn over het algemeen vrijgesteld van de vooruitbetaling bij de overdracht door het formulier voor de ingezetenschapsverklaring in te dienen.
Biedt New Jersey een Aftrek voor Onroerendgoedbelasting op de Staatsaangifte?
Ja. New Jersey staat op de staatsinkomstenbelastingaangifte een aftrek toe voor onroerendgoedbelasting betaald op een hoofdverblijf, tot $15,000 (of een terugbetaalbaar krediet van $50 waar dat gunstiger is). Het plafond van $15,000 ligt boven de gemiddelde aanslag voor woningen in de staat, dus de meeste huiseigenaren kunnen hun volledige aanslag aftrekken; huurders mogen 18% van de huur als onroerendgoedbelasting meetellen. Aparte staatsprogramma's zoals ANCHOR bieden aanvullende onroerendgoedbelastingvoordelen voor in aanmerking komende huiseigenaren en huurders.
Hoe Behandelt New Jersey Pensioeninkomsten?
Socialezekerheidsuitkeringen zijn volledig vrijgesteld van staatsbelasting in New Jersey. Inwoners van 62 jaar en ouder (of arbeidsongeschikt volgens de socialezekerheidsregels) met een totaal inkomen van $100,000 of minder kunnen tot $100,000 aan pensioen-, annuïteiten- en IRA-inkomen uitsluiten op een gezamenlijke aangifte, $75,000 voor alleenstaande aangevers, of $50,000 voor gehuwden die apart aangifte doen. De uitsluiting verdwijnt niet bij $100,000: tussen $100,001 en $125,000 kan nog een percentage van het in aanmerking komende inkomen worden uitgesloten (50% gezamenlijk, 37.5% alleenstaand, 25% apart), en tussen $125,001 en $150,000 een kleiner percentage (25%, 18.75% en 12.5%). Boven $150,000 aan totaal inkomen geldt geen uitsluiting.
Kunt u het antwoord niet vinden dat u zoekt? Neem contact op met ons team
Officiële belastingbronnen
Voor actuele tarieven, formulieren en aangiftedeadlines specifiek voor New Jersey:
Organiseer je belastingplanning voor New Jersey
Eenmalige aankoop. Geen abonnement. Uw financiële gegevens blijven in uw Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.