New Jersey
Modèle de planificateur fiscal pour New Jersey
Organisez votre planification fiscale fédérale et étatique du New Jersey dans Google Sheets. Avec des impôts immobiliers élevés et plusieurs tranches de revenus, la planification organisée est particulièrement précieuse.
In Depth
Le Tableau des Impôts sur le Revenu et Immobiliers du New Jersey
Le New Jersey présente un double défi pour la planification fiscale : l'un des taux supérieurs d'impôt sur le revenu les plus élevés du pays et les taux effectifs d'impôts immobiliers les plus élevés de la nation. L'impôt sur le revenu va de 1.4%, en passant par des taux intermédiaires de 5.525% et 6.37%, jusqu'à 8.97% au-dessus de $500,000 et 10.75% au-dessus de $1 million, avec des seuils de tranches qui diffèrent selon le statut de déclaration et ne sont pas indexés sur l'inflation. Pour la plupart des résidents à revenu modéré, les tranches inférieures maintiennent un taux effectif d'impôt sur le revenu d'État raisonnable, mais la charge des impôts immobiliers est inévitable quel que soit le niveau de revenu.
Les impôts immobiliers au New Jersey dépassent régulièrement ce que paient les propriétaires dans la plupart des autres États : le taux effectif est environ le double de la moyenne nationale, et la facture résidentielle moyenne a dépassé $10,500 en 2025. Pendant des années, le plafond SALT fédéral de $10,000 a rendu une grande partie de cette somme non déductible. Cela a changé pour 2025 à 2029, tant que le plafond se situe à $40,000, indexé d'environ 1% par an et redescendant graduellement vers $10,000 pour les revenus dépassant environ $500,000, avant de revenir à $10,000 en 2030. Sur la déclaration d'État, les impôts immobiliers sur une résidence principale sont déductibles jusqu'à $15,000, un plafond qui se situe au-dessus de la facture moyenne.
Le New Jersey ne permet aucun impôt sur le revenu local, ce qui est un point positif comparé à des États comme le Maryland ou l'Ohio où les niveaux locaux ajoutent de la complexité. Pour les retraités, la Sécurité Sociale est entièrement exonérée, et les résidents de 62 ans et plus dont le revenu total va jusqu'à $100,000 peuvent exclure un montant substantiel de revenus de pension et de retraite, avec des exclusions partielles jusqu'à $150,000 plutôt qu'une coupure nette au premier seuil. Des programmes d'allègement de l'impôt immobilier tels qu'ANCHOR et le dispositif Stay NJ pour les propriétaires de 65 ans et plus peuvent compenser une partie de la facture d'impôt immobilier pour les résidents admissibles.
New Jersey
Planification Fiscale au New Jersey
Le New Jersey a un impôt sur le revenu progressif avec l'un des taux marginaux les plus élevés du pays et certains des impôts immobiliers les plus élevés de la nation. La combinaison rend la planification fiscale complète particulièrement importante.
Impôt sur le Revenu Progressif
Le New Jersey a un impôt sur le revenu progressif avec des taux allant de 1.4% à un taux marginal supérieur de 10.75% sur les revenus dépassant $1 million [1]. Les seuils de tranches diffèrent selon le statut de déclaration et ne sont pas indexés sur l'inflation.
Impôts Immobiliers les Plus Élevés
Le New Jersey a les taux effectifs d'impôts immobiliers les plus élevés du pays [2]. Cela a un impact significatif sur la déduction SALT fédérale et sur la planification fiscale globale.
Revenu de Retraite
Le New Jersey exonère les prestations de Sécurité Sociale de l'impôt d'État. Les résidents de 62 ans et plus dont le revenu total est de $150,000 ou moins peuvent exclure une partie ou la totalité de leurs revenus de pension, de rente et d'IRA, les exclusions les plus importantes s'appliquant aux revenus jusqu'à $100,000.
Pas d'Impôt sur le Revenu Local
Le New Jersey ne permet pas les impôts sur le revenu locaux. Le taux d'État est le seul impôt sur le revenu à planifier, bien que les impôts immobiliers au niveau local soient un facteur important.
Obtenir le planificateur fiscal annuel
Premiers pas
Comment Utiliser le Modèle pour les Impôts du New Jersey
Entrez les revenus en accordant une attention particulière au seuil de l'impôt du millionnaire
Ajoutez toutes les sources de revenus - salaires, revenus d'entreprise, placements et autres gains. Le taux de la tranche supérieure du New Jersey de 10,75% s'applique aux revenus dépassant $1 million. Si votre revenu approche ce seuil, le modèle vous aide à voir comment le dépasser affecte votre responsabilité fiscale d'État. Les revenus qui fluctuent - comme les bonus, les ventes d'actions ou les distributions d'entreprise - peuvent vous pousser au-dessus de la ligne certaines années.
Suivez les impôts immobiliers avec le plafond SALT
Le New Jersey a les taux effectifs d'impôts immobiliers les plus élevés du pays, et la facture résidentielle moyenne a dépassé $10,500 en 2025. Entrez votre montant annuel d'impôt immobilier dans la section des déductions. Le plafond SALT fédéral a été relevé de $10,000 à $40,000 pour 2025, augmentant d'environ 1% par an jusqu'en 2029 avant de revenir à $10,000 en 2030, et il redescend graduellement vers $10,000 dès que le revenu dépasse environ $500,000. Sous le plafond relevé, de nombreux ménages du New Jersey peuvent à nouveau déduire à la fois leur impôt immobilier et leur impôt sur le revenu d'État, ce qui rend le suivi des deux intéressant.
Vérifiez l'exclusion du revenu de retraite si applicable
Les résidents de 62 ans et plus (ou handicapés selon les règles de la Sécurité Sociale) dont le revenu total est de $100,000 ou moins peuvent exclure jusqu'à $100,000 (conjoint), $75,000 (célibataire) ou $50,000 (marié déclarant séparément) de revenus de pension, de rente et d'IRA. Entre $100,001 et $150,000, l'exclusion diminue en deux paliers plutôt que de disparaître d'un coup ; au-dessus de $150,000, elle ne s'applique plus. Entrez les revenus de retraite séparément afin de voir dans quelle bande tombe votre revenu total.
Notez l'impôt de sortie pour la planification de la vente de propriété
Le New Jersey exige que les vendeurs de biens immobiliers paient une taxe estimée à la clôture - parfois appelée "taxe de sortie" - calculée en pourcentage du prix de vente ou du gain estimé. Si vous prévoyez de vendre une propriété, utilisez la section des notes pour marquer cette obligation. Le paiement est crédité sur votre déclaration fiscale finale du New Jersey, mais il nécessite des espèces à la clôture.
Surveillez les paiements estimés trimestriels aux deux niveaux
Le New Jersey exige les paiements estimés sur les revenus non soumis à la retenue. Avec les taux élevés de l'État, les pénalités pour sous-paiement peuvent être importantes. Utilisez le suivi trimestriel pour les obligations fédérales et du New Jersey. Les règles de port sûr de l'État diffèrent de l'IRS - nécessitant généralement le paiement d'un pourcentage de la responsabilité de l'année en cours ou précédente pour éviter les pénalités.
Voir en action
À quoi ressemble le planificateur fiscal
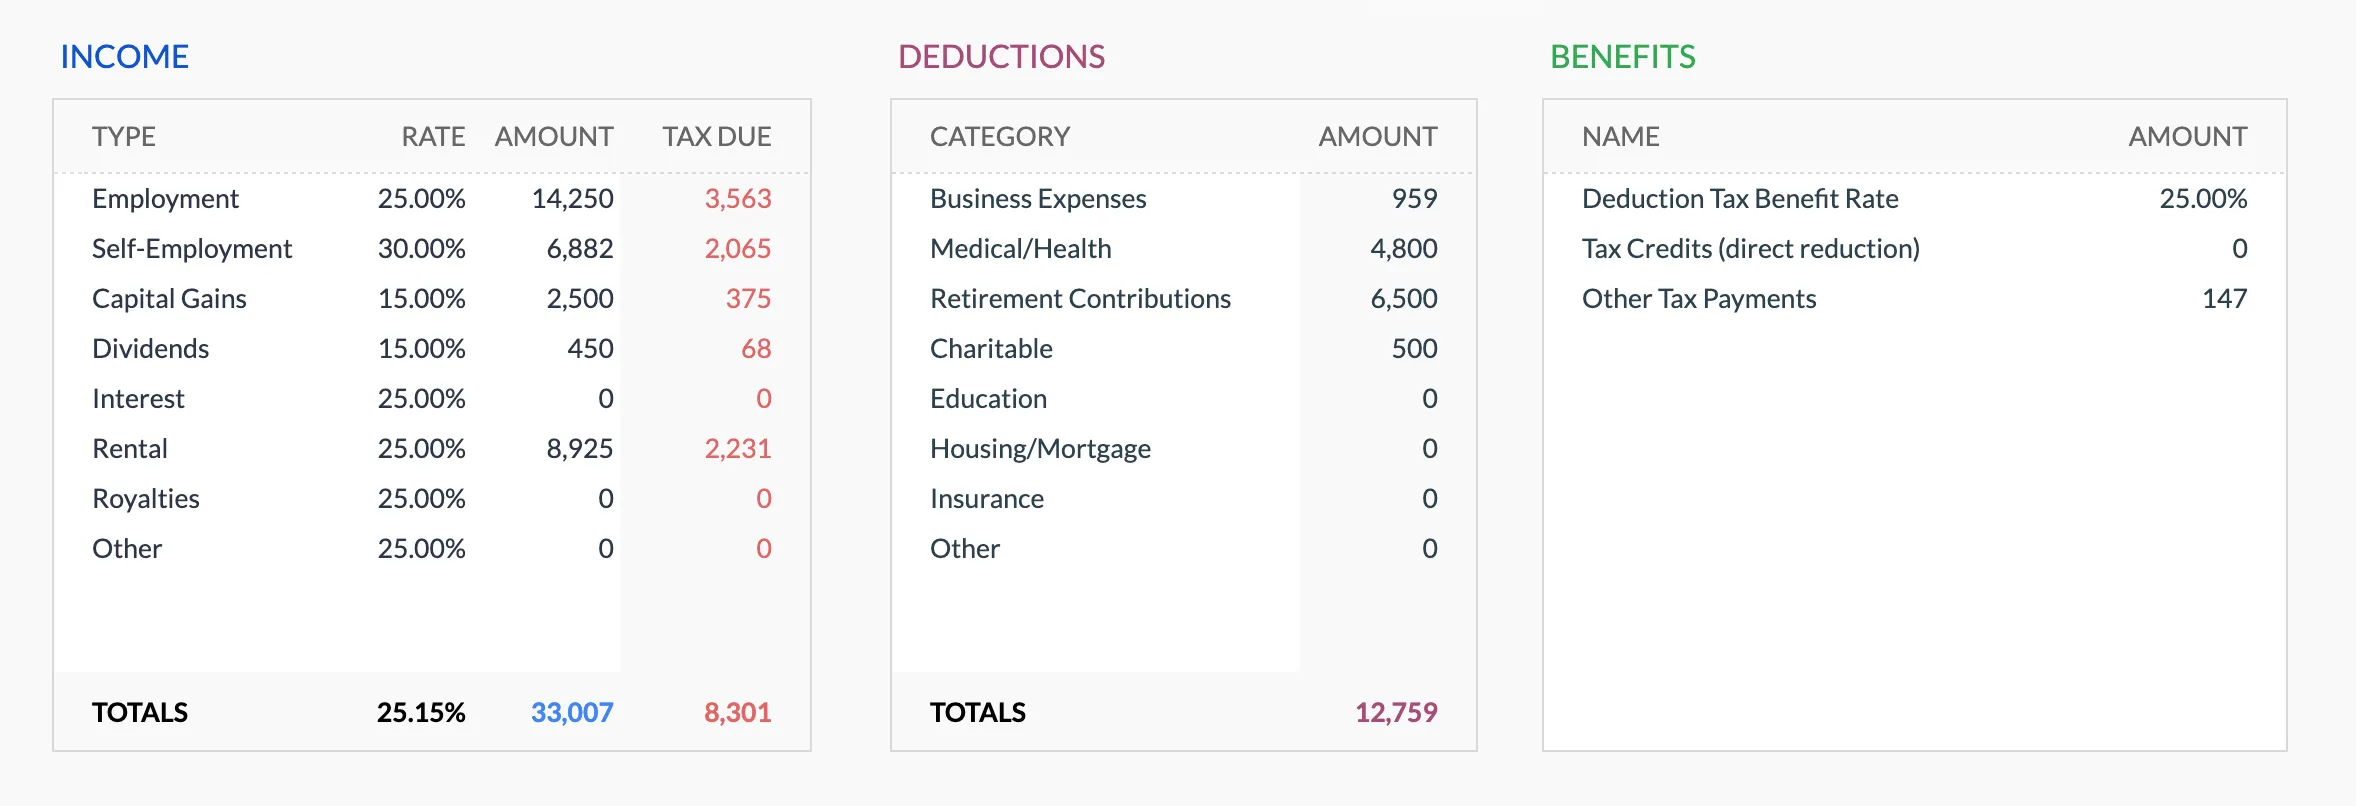
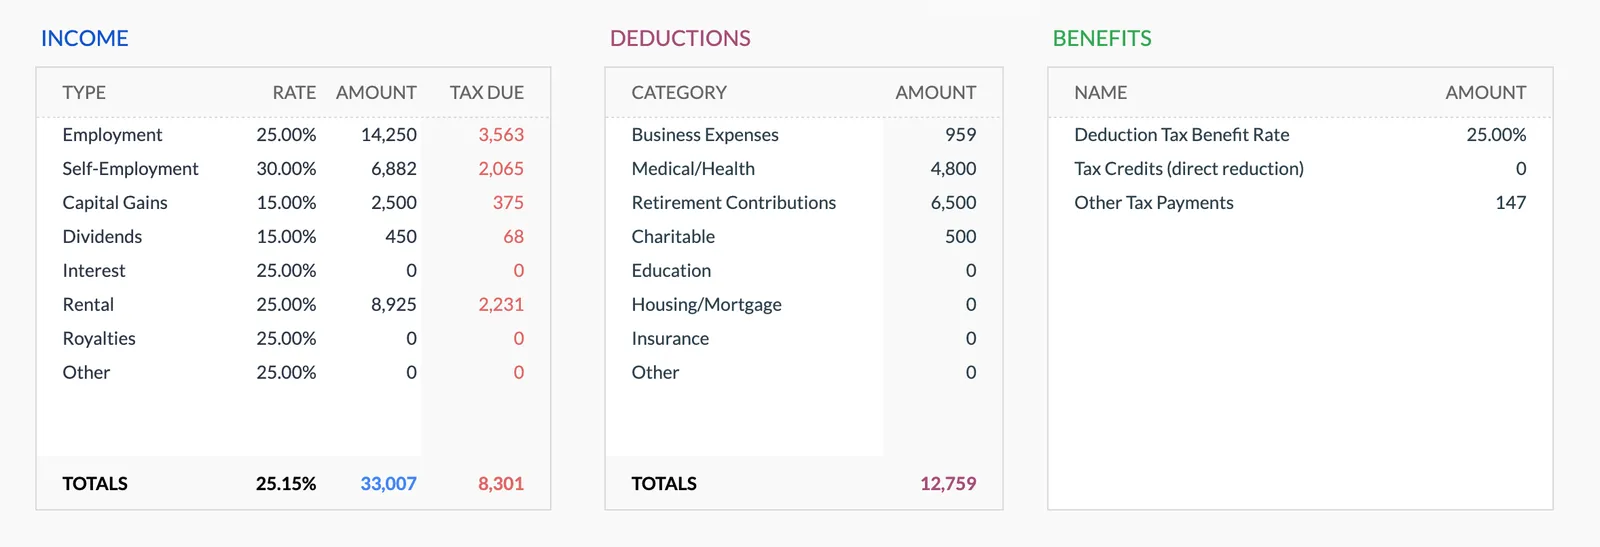
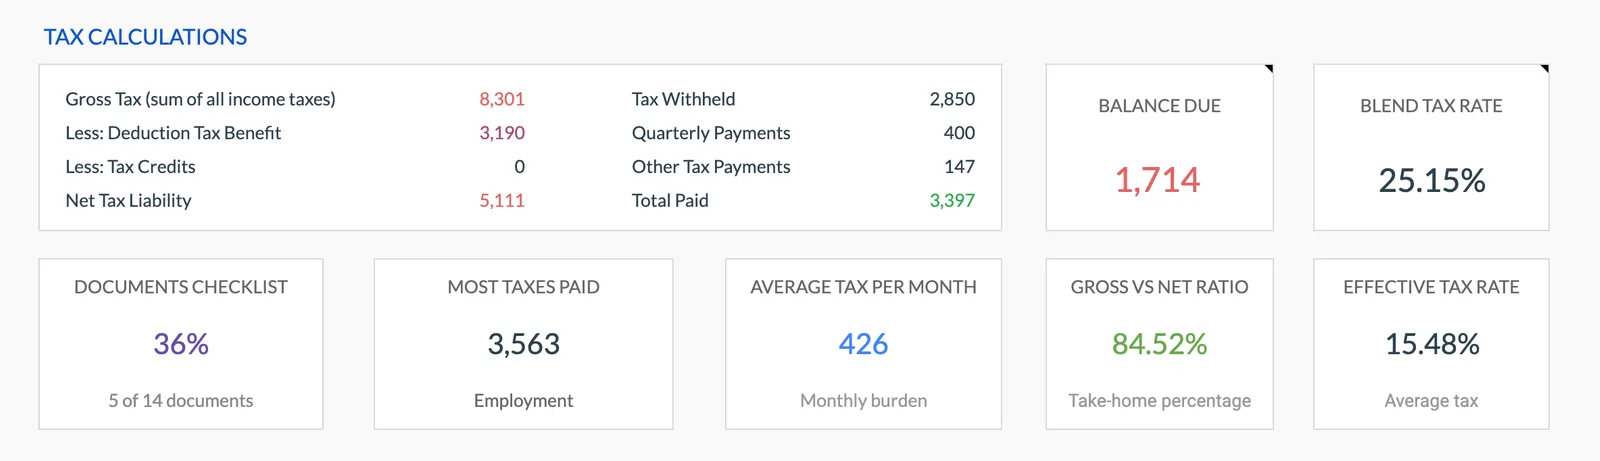
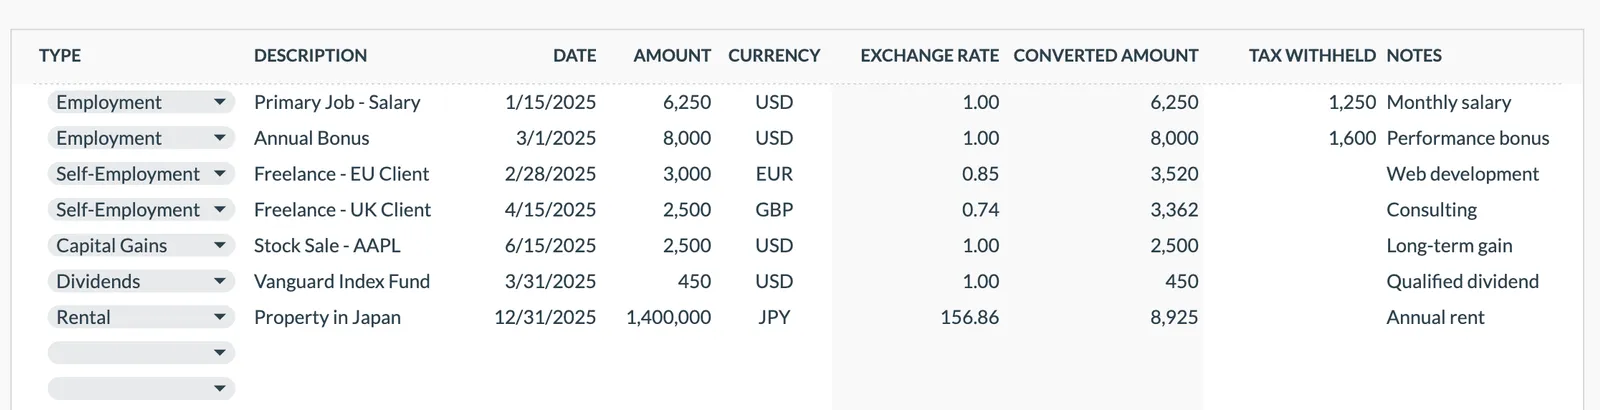
Parcourez le modèle pour voir comment il suit les revenus, les déductions, les crédits et les paiements trimestriels estimés.
- Tableau de bord fiscal annuel
- Suivi des revenus par source
- Organisateur de déductions et crédits
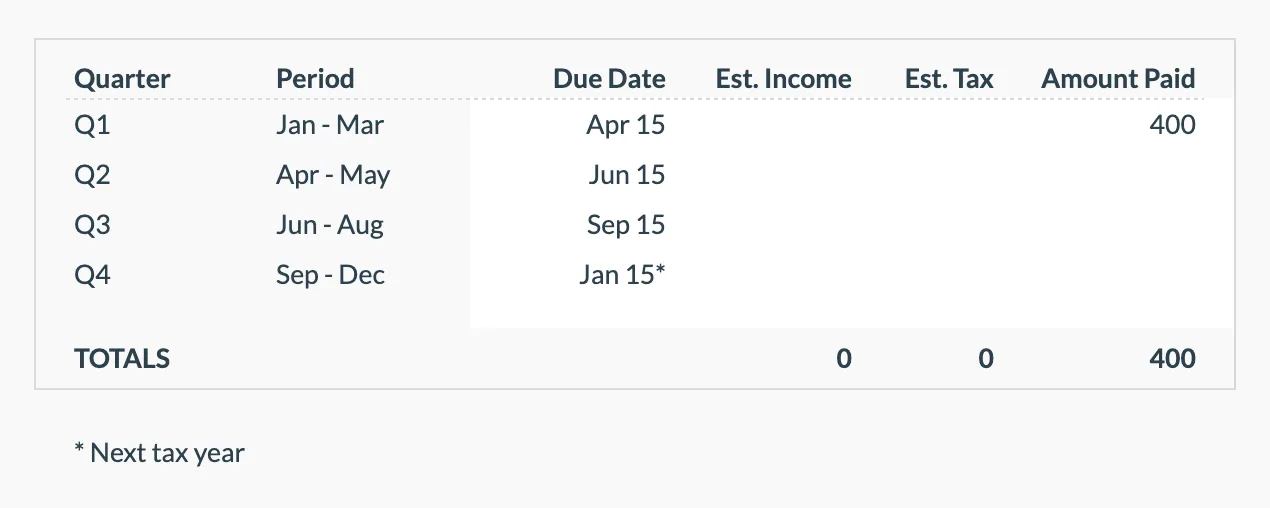
- Suivi des paiements trimestriels
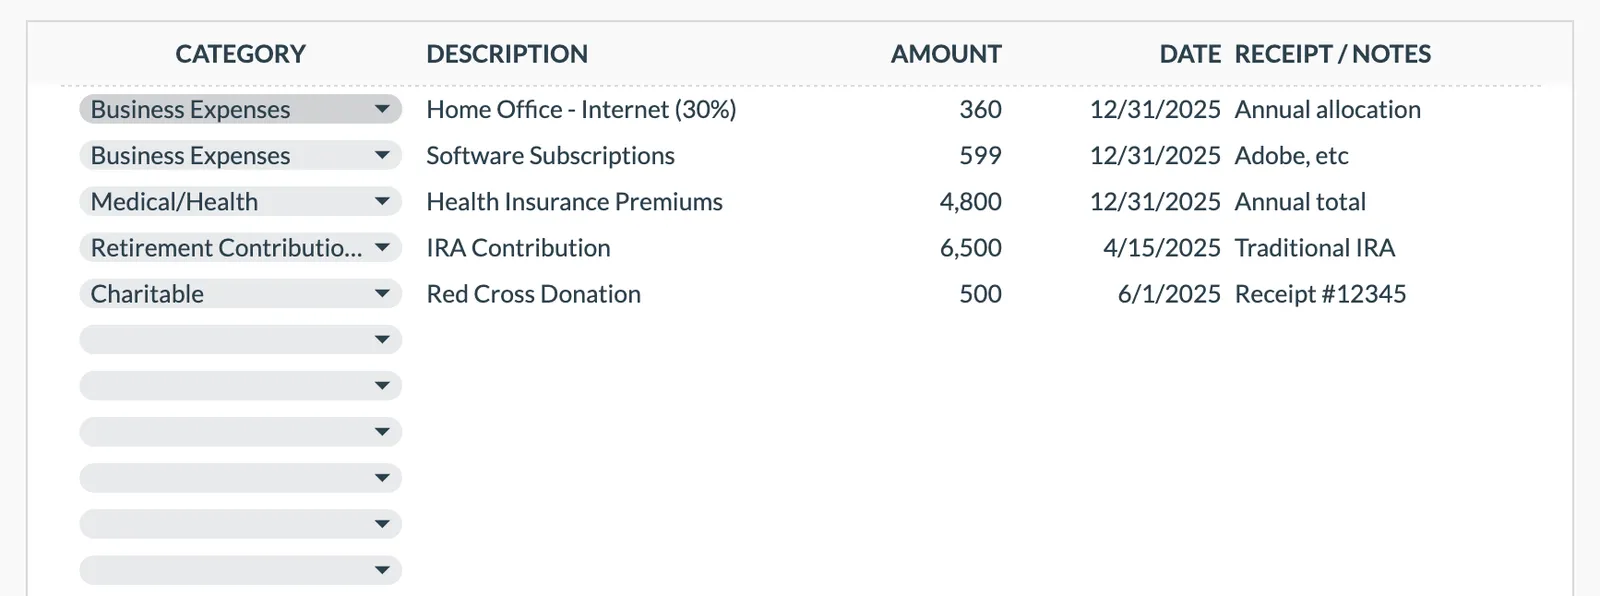
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Questions fréquentes
Planification fiscale en New Jersey - FAQ
Qu'est-ce que l'impôt du millionnaire du New Jersey?
Le New Jersey applique un taux marginal supérieur de 10.75% sur le revenu imposable dépassant $1 million [1]. Ce taux représente un saut significatif par rapport aux 8.97% qui s'appliquent entre $500,000 et $1 million. Le seuil de $1 million s'applique par déclaration, pas par personne sur une déclaration conjointe. Pour les hauts revenus dont les gains fluctuent autour de ce niveau, le saut de tranche peut changer de façon notable la facture fiscale d'État d'une année à l'autre.
Comment les impôts immobiliers du New Jersey affectent-ils la planification fiscale fédérale?
Le New Jersey a les taux effectifs d'impôts immobiliers les plus élevés du pays, autour de 2.2%, et c'est le seul État où la facture résidentielle moyenne dépasse $10,000 (environ $10,570 en 2025). Le plafond de la déduction SALT fédérale a été relevé de $10,000 à $40,000 pour 2025, augmentant d'environ 1% par an jusqu'en 2029 et revenant à $10,000 en 2030 ; le plafond relevé redescend graduellement vers $10,000 dès que le revenu brut ajusté modifié dépasse environ $500,000. Pour de nombreux ménages du New Jersey, cela signifie que l'impôt immobilier et l'impôt sur le revenu d'État sont à nouveau déductibles tous les deux, au moins jusqu'en 2029, ce qui change un calcul que l'ancien plafond a dominé pendant des années.
Qu'est-ce que l'impôt de sortie du New Jersey sur les ventes de propriétés?
Lors de la vente d'un bien immobilier au New Jersey, les vendeurs non résidents sont tenus de prépayer un impôt estimé à la clôture. On l'appelle parfois la taxe de sortie. Le paiement est le plus élevé entre le taux supérieur (10.75%) appliqué au gain estimé et 2% du prix de vente total. C'est un prépaiement, pas un impôt supplémentaire : le montant est crédité sur la déclaration du New Jersey du vendeur, et tout trop-payé est remboursable. Les résidents qui restent au New Jersey sont généralement exemptés du prépaiement à la clôture en déposant le formulaire de certification de résidence.
Le New Jersey offre-t-il une déduction de l'impôt immobilier sur la déclaration d'État?
Oui. Le New Jersey permet une déduction pour les impôts immobiliers payés sur une résidence principale, jusqu'à $15,000, sur la déclaration de revenus d'État (ou un crédit remboursable de $50 lorsque c'est plus favorable). Le plafond de $15,000 se situe au-dessus de la facture d'impôt immobilier résidentielle moyenne de l'État, donc la plupart des propriétaires peuvent déduire leur facture entière ; les locataires peuvent compter 18% du loyer comme impôts immobiliers. Des programmes d'allègement d'État distincts tels qu'ANCHOR offrent des avantages supplémentaires en matière d'impôt immobilier aux propriétaires et locataires admissibles.
Comment le New Jersey traite-t-il le revenu de retraite?
Les prestations de Sécurité Sociale sont entièrement exonérées de l'impôt d'État du New Jersey. Les résidents de 62 ans et plus (ou handicapés selon les règles de la Sécurité Sociale) dont le revenu total est de $100,000 ou moins peuvent exclure jusqu'à $100,000 de revenus de pension, de rente et d'IRA sur une déclaration conjointe, $75,000 pour les déclarants célibataires, ou $50,000 pour les mariés déclarant séparément. L'exclusion ne disparaît pas à $100,000 : entre $100,001 et $125,000, un pourcentage du revenu admissible (50% conjoint, 37.5% célibataire, 25% séparé) peut encore être exclu, et entre $125,001 et $150,000, un pourcentage plus petit (25%, 18.75% et 12.5%). Au-dessus de $150,000 de revenu total, aucune exclusion ne s'applique.
Vous ne trouvez pas la réponse que vous cherchez ? Contactez notre équipe
Ressources fiscales officielles
Pour les taux actuels, formulaires et délais de déclaration spécifiques à New Jersey:
Organisez votre planification fiscale pour New Jersey
Achat unique. Sans abonnement. Vos données financières restent dans votre Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.