New Jersey
Plantilla de planificación fiscal para New Jersey
Organiza tu planificación fiscal federal y estatal de New Jersey en Google Sheets. Con impuestos inmobiliarios altos y múltiples tramos de ingresos, la planificación organizada es especialmente valiosa.
In Depth
El Panorama de Impuestos sobre la Renta e Inmobiliarios de New Jersey
New Jersey presenta un doble desafío para la planificación fiscal: una de las tasas máximas de impuesto sobre la renta más altas del país y las tasas efectivas de impuestos inmobiliarios más altas de la nación. El impuesto sobre la renta va desde el 1.4%, pasando por tasas intermedias del 5.525% y 6.37%, hasta el 8.97% por encima de $500,000 y el 10.75% por encima de $1 millón, con umbrales de tramos que difieren según el estado civil de declaración y no están indexados a la inflación. Para la mayoría de los residentes de ingresos moderados, los tramos inferiores mantienen razonable la tasa efectiva del impuesto estatal sobre la renta, pero la carga de los impuestos inmobiliarios es ineludible sin importar el nivel de ingresos.
Los impuestos inmobiliarios en New Jersey superan de forma habitual lo que pagan los propietarios en la mayoría de los demás estados: la tasa efectiva es aproximadamente el doble del promedio nacional, y la factura residencial promedio superó los $10,500 en 2025. Durante años, el tope SALT federal de $10,000 significaba que buena parte de eso no era deducible. Eso cambió para 2025 hasta 2029, mientras el tope está en $40,000, indexado alrededor de un 1% por año y reduciéndose gradualmente hacia $10,000 para ingresos superiores a aproximadamente $500,000, antes de volver a $10,000 en 2030. En la declaración estatal, los impuestos inmobiliarios sobre una residencia principal son deducibles hasta $15,000, un tope que está por encima de la factura promedio.
New Jersey no permite ningún impuesto sobre la renta local, lo cual es un punto a favor en comparación con estados como Maryland u Ohio, donde las capas locales añaden más complejidad. Para los jubilados, el Seguro Social está totalmente exento, y los residentes de 62 años o más con ingresos totales de hasta $100,000 pueden excluir una cantidad sustancial de ingresos de pensiones y jubilación, con exclusiones parciales hasta $150,000 en lugar de un corte abrupto en el primer umbral. Los programas de alivio de impuestos inmobiliarios como ANCHOR y el beneficio Stay NJ para propietarios de 65 años o más pueden compensar parte de la factura de impuestos inmobiliarios para los residentes elegibles.
New Jersey
Planificación Fiscal en New Jersey
New Jersey tiene un impuesto sobre la renta progresivo con una de las tasas máximas más altas del país e impuestos inmobiliarios entre los más altos de la nación. La combinación hace que la planificación fiscal integral sea particularmente importante.
Impuesto sobre la Renta Progresivo
New Jersey tiene un impuesto sobre la renta progresivo con tasas desde el 1.4% hasta una tasa marginal máxima del 10.75% sobre ingresos superiores a $1 millón [1]. Los umbrales de los tramos difieren según el estado civil de declaración y no están indexados a la inflación.
Impuestos Inmobiliarios Más Altos
New Jersey tiene las tasas efectivas de impuestos inmobiliarios más altas del país [2]. Esto impacta significativamente la deducción SALT federal y la planificación fiscal general.
Ingresos por Jubilación
New Jersey exime los beneficios del Seguro Social del impuesto estatal. Los residentes de 62 años o más con ingresos totales de $150,000 o menos pueden excluir parte o la totalidad de sus ingresos de pensiones, anualidades e IRA, con las mayores exclusiones en ingresos de hasta $100,000.
Sin Impuesto sobre la Renta Local
New Jersey no permite impuestos sobre la renta locales. La tasa estatal es el único impuesto sobre la renta a planificar, aunque los impuestos inmobiliarios a nivel local son un factor importante.
Obtener el Planificador Fiscal Anual
Primeros Pasos
Cómo Usar la Plantilla para los Impuestos de New Jersey
Ingresa ingresos prestando atención al umbral del impuesto del millonario
Agrega todas las fuentes de ingresos - salarios, ingresos comerciales, inversiones y otros ingresos. La tasa del tramo superior de New Jersey del 10,75% se aplica a ingresos superiores a $1 millón. Si tus ingresos se acercan a ese umbral, la plantilla te ayuda a ver cómo cruzarlo afecta tu responsabilidad estatal. Los ingresos que fluctúan - como bonos, ventas de acciones o distribuciones comerciales - pueden empujarte por encima de la línea en algunos años.
Realiza un seguimiento de los impuestos inmobiliarios junto con el tope SALT
New Jersey tiene las tasas efectivas de impuestos inmobiliarios más altas del país, y la factura residencial promedio superó los $10,500 en 2025. Ingresa tu monto anual de impuesto inmobiliario en la sección de deducciones. El tope SALT federal subió de $10,000 a $40,000 para 2025, aumentando alrededor de un 1% por año hasta 2029 antes de volver a $10,000 en 2030, y se reduce gradualmente de vuelta hacia $10,000 una vez que el ingreso supera aproximadamente $500,000. Bajo el tope más alto, muchos hogares de New Jersey pueden volver a deducir tanto su impuesto inmobiliario como su impuesto estatal sobre la renta, lo que hace que valga la pena rastrear ambos.
Revisa la exclusión de ingresos por jubilación si es aplicable
Los residentes de 62 años o más (o con discapacidad según las reglas del Seguro Social) con ingresos totales de $100,000 o menos pueden excluir hasta $100,000 (conjunta), $75,000 (soltero) o $50,000 (casados que declaran por separado) de ingresos de pensiones, anualidades e IRA. Entre $100,001 y $150,000 la exclusión se reduce gradualmente en dos escalones en lugar de desaparecer de golpe; por encima de $150,000 ya no aplica. Ingresa los ingresos de jubilación por separado para ver en qué banda cae tu ingreso total.
Nota el impuesto de salida para la planificación de ventas de vivienda
New Jersey requiere que los vendedores de bienes inmuebles paguen un impuesto estimado al cierre - a veces llamado el "impuesto de salida" - calculado como un porcentaje del precio de venta o ganancia estimada. Si planeas vender una propiedad, usa la sección de notas para marcar esta obligación. El pago se acredita contra tu declaración fiscal final de New Jersey, pero requiere efectivo al cierre.
Monitorea los pagos estimados trimestrales en ambos niveles
New Jersey requiere pagos estimados sobre ingresos no sujetos a retención. Con las tasas altas del estado, las multas por falta de pago pueden ser significativas. Usa el rastreador trimestral para obligaciones federales y de New Jersey. Las reglas de puerto seguro del estado difieren del IRS - generalmente requieren el pago de un porcentaje de la responsabilidad del año actual o anterior para evitar multas.
Véalo en Acción
Cómo se ve el planificador fiscal
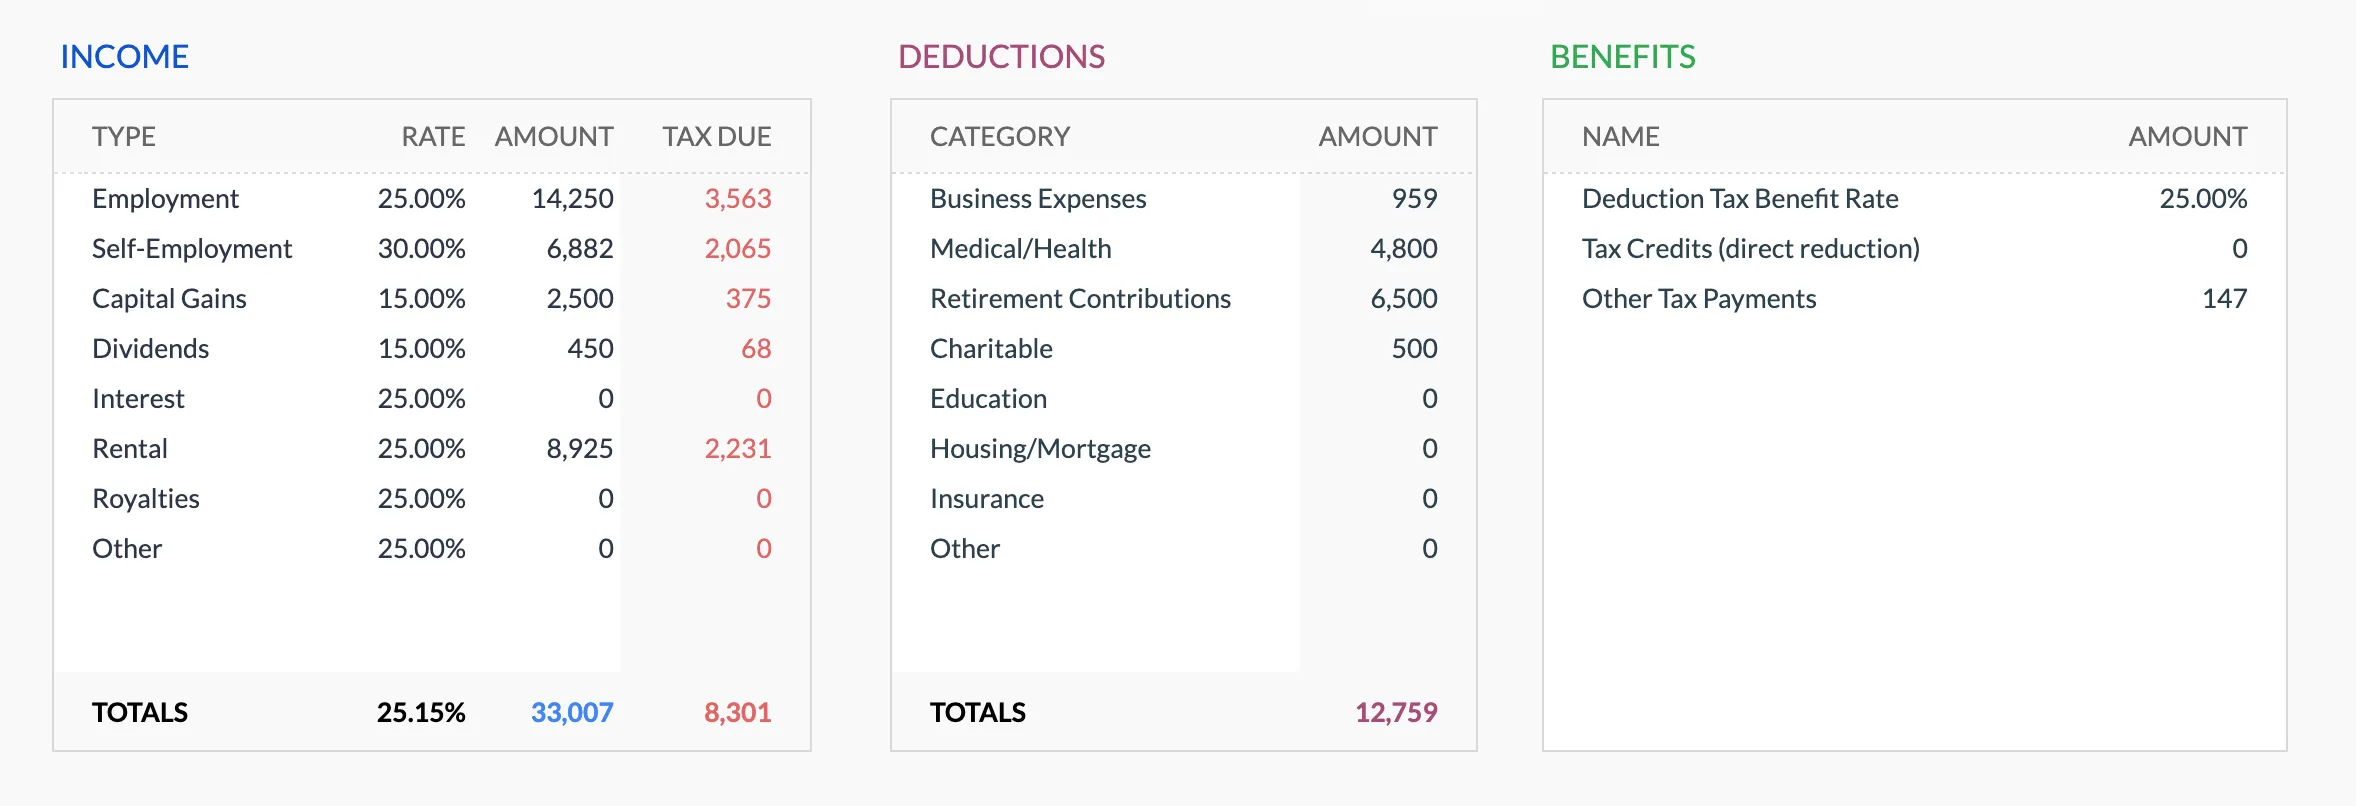
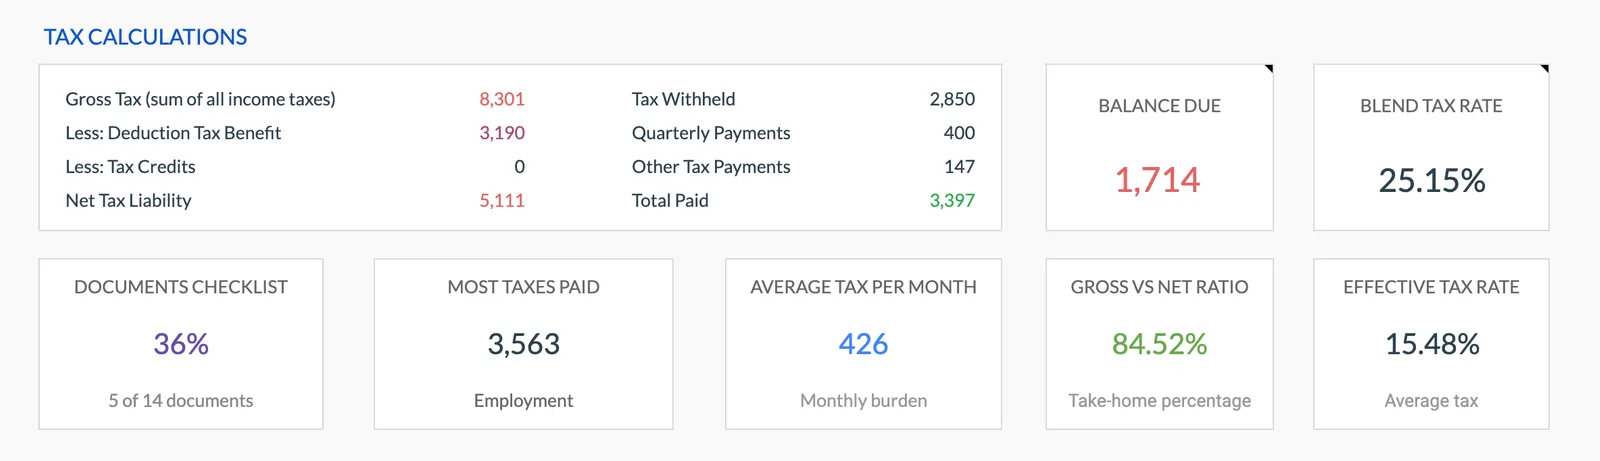
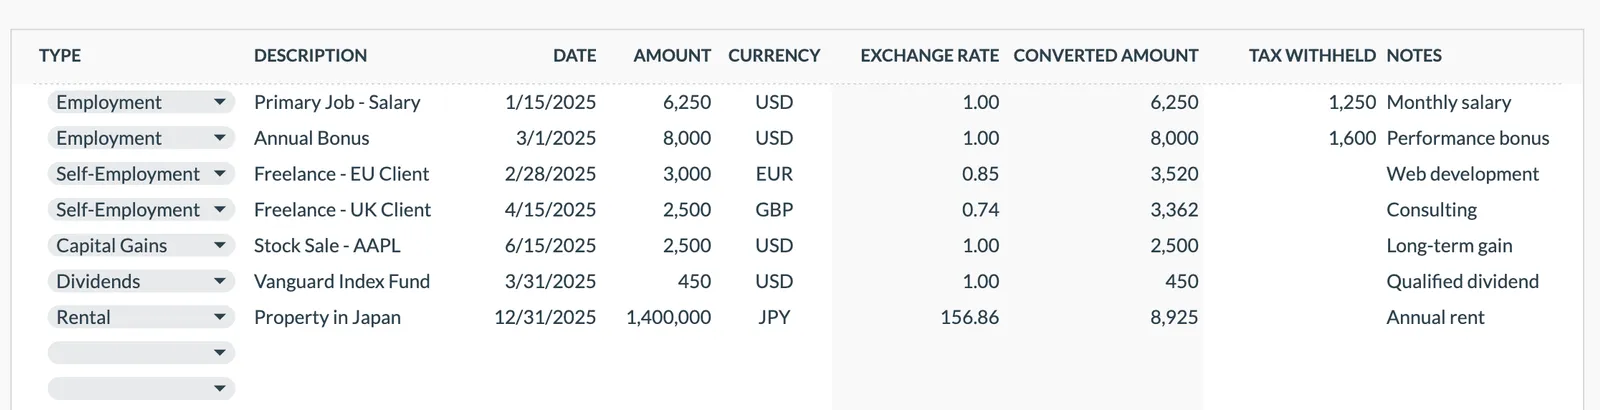
Explora la plantilla para ver cómo registra ingresos, deducciones, créditos y pagos trimestrales estimados.
- Panel de resumen fiscal anual
- Seguimiento de ingresos por fuente
- Organizador de deducciones y créditos
- Rastreador de pagos trimestrales
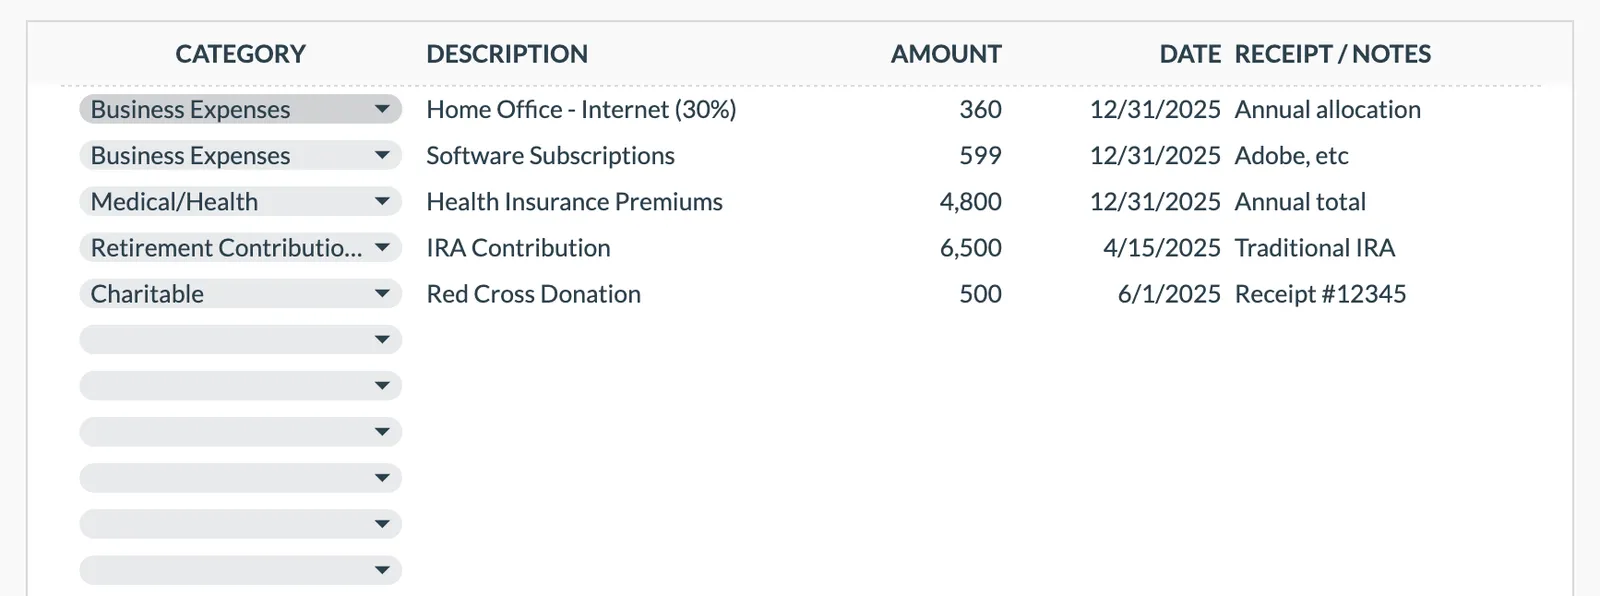
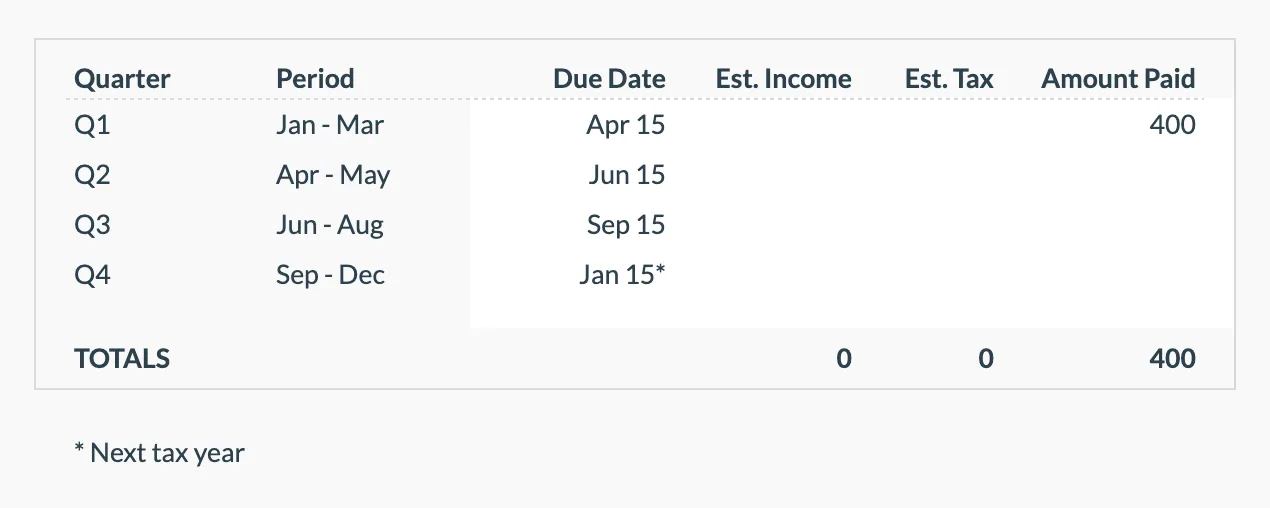
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Preguntas Frecuentes
Planificación fiscal en New Jersey - Preguntas Frecuentes
¿Cuál es el impuesto del millonario de New Jersey?
New Jersey aplica una tasa marginal máxima del 10.75% sobre el ingreso gravable que excede $1 millón [1]. Esta tasa representa un salto significativo desde el 8.97% que aplica entre $500,000 y $1 millón. El umbral de $1 millón aplica por declaración, no por persona en una declaración conjunta. Para las personas de altos ingresos cuyos ingresos fluctúan cerca de ese nivel, el salto de tramo puede cambiar de forma significativa la factura fiscal estatal de un año a otro.
¿Cómo afectan los impuestos inmobiliarios de New Jersey a la planificación fiscal federal?
New Jersey tiene las tasas efectivas de impuestos inmobiliarios más altas de la nación, en aproximadamente 2.2%, y es el único estado donde la factura residencial promedio supera los $10,000 (alrededor de $10,570 en 2025). El tope federal de la deducción SALT subió de $10,000 a $40,000 para 2025, aumentando alrededor de un 1% por año hasta 2029 y volviendo a $10,000 en 2030; el tope más alto se reduce gradualmente de vuelta hacia $10,000 una vez que el ingreso bruto ajustado modificado supera aproximadamente $500,000. Para muchos hogares de New Jersey esto significa que el impuesto inmobiliario y el impuesto estatal sobre la renta vuelven a ser deducibles, al menos hasta 2029, lo que cambia un cálculo que el tope antiguo dominó durante años.
¿Cuál es el impuesto de salida de New Jersey en ventas de propiedades?
Al vender bienes inmuebles en New Jersey, los vendedores no residentes están obligados a prepagar impuestos estimados al cierre. Esto a veces se llama el impuesto de salida. El pago es el mayor entre la tasa fiscal máxima (10.75%) aplicada a la ganancia estimada o el 2% del precio total de venta. Es un prepago, no un impuesto adicional: el monto se acredita contra la declaración de New Jersey del vendedor, y cualquier sobrepago es reembolsable. Los residentes que permanecen en New Jersey están generalmente exentos del prepago al cierre presentando el formulario de certificación de residencia.
¿New Jersey ofrece una deducción de impuestos inmobiliarios en la declaración estatal?
Sí. New Jersey permite una deducción por impuestos inmobiliarios pagados sobre una residencia principal, hasta $15,000, en la declaración estatal del impuesto sobre la renta (o un crédito reembolsable de $50 cuando resulta más favorable). El tope de $15,000 está por encima de la factura residencial promedio del estado, por lo que la mayoría de los propietarios puede deducir su factura completa; los inquilinos pueden contar el 18% del alquiler como impuestos inmobiliarios. Programas estatales de alivio separados como ANCHOR ofrecen beneficios adicionales de impuestos inmobiliarios para propietarios e inquilinos elegibles.
¿Cómo trata New Jersey los ingresos por jubilación?
Los beneficios del Seguro Social están totalmente exentos del impuesto estatal de New Jersey. Los residentes de 62 años o más (o con discapacidad según las reglas del Seguro Social) con ingresos totales de $100,000 o menos pueden excluir hasta $100,000 de ingresos de pensiones, anualidades e IRA en una declaración conjunta, $75,000 para contribuyentes solteros o $50,000 para casados que declaran por separado. La exclusión no desaparece en $100,000: entre $100,001 y $125,000 todavía puede excluirse un porcentaje del ingreso elegible (50% conjunta, 37.5% soltero, 25% separada), y entre $125,001 y $150,000 un porcentaje menor (25%, 18.75% y 12.5%). Por encima de $150,000 de ingreso total, no aplica ninguna exclusión.
¿No encuentras la respuesta que buscas? Contacta a nuestro equipo
Recursos fiscales oficiales
Para tasas actuales, formularios y fechas límite de presentación específicos de New Jersey:
Organiza tu planificación fiscal para New Jersey
Compra única. Sin suscripción. Tus datos financieros se guardan en tu Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.