New Jersey
Modelo de Planejador Fiscal para New Jersey
Organize seu planejamento tributário federal e estadual de New Jersey no Google Sheets. Com altos impostos sobre propriedade e múltiplas faixas de renda, o planejamento organizado é especialmente valioso.
In Depth
O Quadro de Impostos de Renda e Propriedade de New Jersey
New Jersey apresenta um duplo desafio para o planejamento tributário: uma das alíquotas máximas de imposto de renda mais altas do país e as alíquotas efetivas de imposto sobre propriedade mais altas da nação. O imposto de renda vai de 1.4%, passando por alíquotas intermediárias de 5.525% e 6.37%, até 8.97% acima de $500,000 e 10.75% acima de $1 milhão, com limites de faixa que variam conforme o estado civil de declaração e não são indexados à inflação. Para a maioria dos residentes de renda moderada, as faixas mais baixas mantêm razoável a alíquota efetiva do imposto de renda estadual, mas a carga do imposto sobre propriedade é inescapável em qualquer nível de renda.
Os impostos sobre propriedade em New Jersey rotineiramente excedem o que proprietários pagam na maioria dos outros estados: a alíquota efetiva é aproximadamente o dobro da média nacional, e a conta residencial média ultrapassou $10,500 em 2025. Por anos, o teto SALT federal de $10,000 significou que boa parte disso não era dedutível. Isso mudou para 2025 a 2029, enquanto o teto está em $40,000, indexado em cerca de 1% ao ano e caindo gradualmente rumo a $10,000 para rendas acima de aproximadamente $500,000, antes de voltar a $10,000 em 2030. Na declaração estadual, impostos sobre propriedade da residência principal são dedutíveis até $15,000, um teto que fica acima da conta média.
New Jersey não permite nenhum imposto de renda local, o que é um ponto positivo em comparação com estados como Maryland ou Ohio, onde camadas locais adicionam mais complexidade. Para aposentados, o Seguro Social é totalmente isento, e residentes com 62 anos ou mais e renda total de até $100,000 podem excluir um valor substancial de renda de pensão e aposentadoria, com exclusões parciais até $150,000 em vez de um corte abrupto no primeiro limite. Programas de alívio de imposto sobre propriedade, como o ANCHOR e o benefício Stay NJ para proprietários com 65 anos ou mais, podem compensar parte da conta do imposto sobre propriedade para residentes elegíveis.
New Jersey
Planejamento Tributário em New Jersey
New Jersey tem um imposto de renda progressivo com uma das alíquotas máximas mais altas do país e alguns dos maiores impostos sobre propriedade da nação. A combinação torna o planejamento tributário abrangente particularmente importante.
Imposto de Renda Progressivo
New Jersey tem um imposto de renda progressivo com alíquotas de 1.4% até uma alíquota marginal máxima de 10.75% sobre a renda acima de $1 milhão [1]. Os limites das faixas variam conforme o estado civil de declaração e não são indexados à inflação.
Impostos Sobre Propriedade Mais Altos
New Jersey tem as alíquotas efetivas de imposto sobre propriedade mais altas do país [2]. Isso impacta significativamente a dedução SALT federal e o planejamento tributário geral.
Renda de Aposentadoria
New Jersey isenta os benefícios do Seguro Social do imposto estadual. Residentes com 62 anos ou mais e renda total de $150,000 ou menos podem excluir parte ou a totalidade de sua renda de pensão, anuidade e IRA, com as maiores exclusões em rendas de até $100,000.
Sem Imposto de Renda Local
New Jersey não permite impostos de renda locais. A alíquota estadual é o único imposto de renda a ser planejado, embora os impostos sobre propriedade em nível local sejam um fator importante.
Obter o Planejador Anual de Impostos
Primeiros Passos
Como Usar o Modelo para Impostos de New Jersey
Insira a renda prestando atenção ao limite do imposto do milionário
Adicione todas as fontes de renda - salários, renda comercial, investimentos e outros ganhos. A alíquota da faixa superior de New Jersey de 10,75% se aplica a renda acima de $1 milhão. Se sua renda se aproxima desse limite, o modelo o ajuda a ver como cruzá-lo afeta sua responsabilidade estadual. A renda que flutua - como bônus, vendas de ações ou distribuições comerciais - pode o empurrar acima da linha em alguns anos.
Acompanhe impostos sobre propriedade com o teto SALT
New Jersey tem as alíquotas efetivas de imposto sobre propriedade mais altas do país, e a conta residencial média ultrapassou $10,500 em 2025. Insira o valor anual do seu imposto sobre propriedade na seção de deduções. O teto SALT federal foi elevado de $10,000 para $40,000 para 2025, subindo cerca de 1% ao ano até 2029 antes de voltar a $10,000 em 2030, e ele cai gradualmente rumo a $10,000 quando a renda ultrapassa aproximadamente $500,000. Com o teto mais alto, muitos lares de New Jersey podem voltar a deduzir tanto o imposto sobre propriedade quanto o imposto de renda estadual, o que torna válido acompanhar os dois.
Revise a exclusão de renda de aposentadoria se aplicável
Residentes com 62 anos ou mais (ou com deficiência segundo as regras do Seguro Social) e renda total de $100,000 ou menos podem excluir até $100,000 (declaração conjunta), $75,000 (solteiros) ou $50,000 (casados declarando separadamente) de renda de pensão, anuidade e IRA. Entre $100,001 e $150,000, a exclusão diminui em duas etapas em vez de desaparecer de uma vez; acima de $150,000, ela não se aplica mais. Insira a renda de aposentadoria separadamente para ver em qual faixa sua renda total se encaixa.
Observe o imposto de saída para o planejamento de vendas de imóveis
New Jersey exige que vendedores de imóveis paguem um imposto estimado no encerramento - às vezes chamado de "imposto de saída" - calculado como um percentual do preço de venda ou ganho estimado. Se você planeja vender uma propriedade, use a seção de notas para sinalizar essa obrigação. O pagamento é creditado em sua declaração final de imposto de New Jersey, mas requer dinheiro no encerramento.
Monitore os pagamentos estimados trimestrais em ambos os níveis
New Jersey requer pagamentos estimados em renda não sujeita a retenção. Com as alíquotas altas do estado, as multas por falta de pagamento podem ser significativas. Use o rastreador trimestral para obrigações federais e de New Jersey. As regras de porto seguro do estado diferem da IRS - geralmente exigindo o pagamento de uma percentagem da responsabilidade do ano atual ou anterior para evitar multas.
Ver em Ação
Como é o planejador de impostos
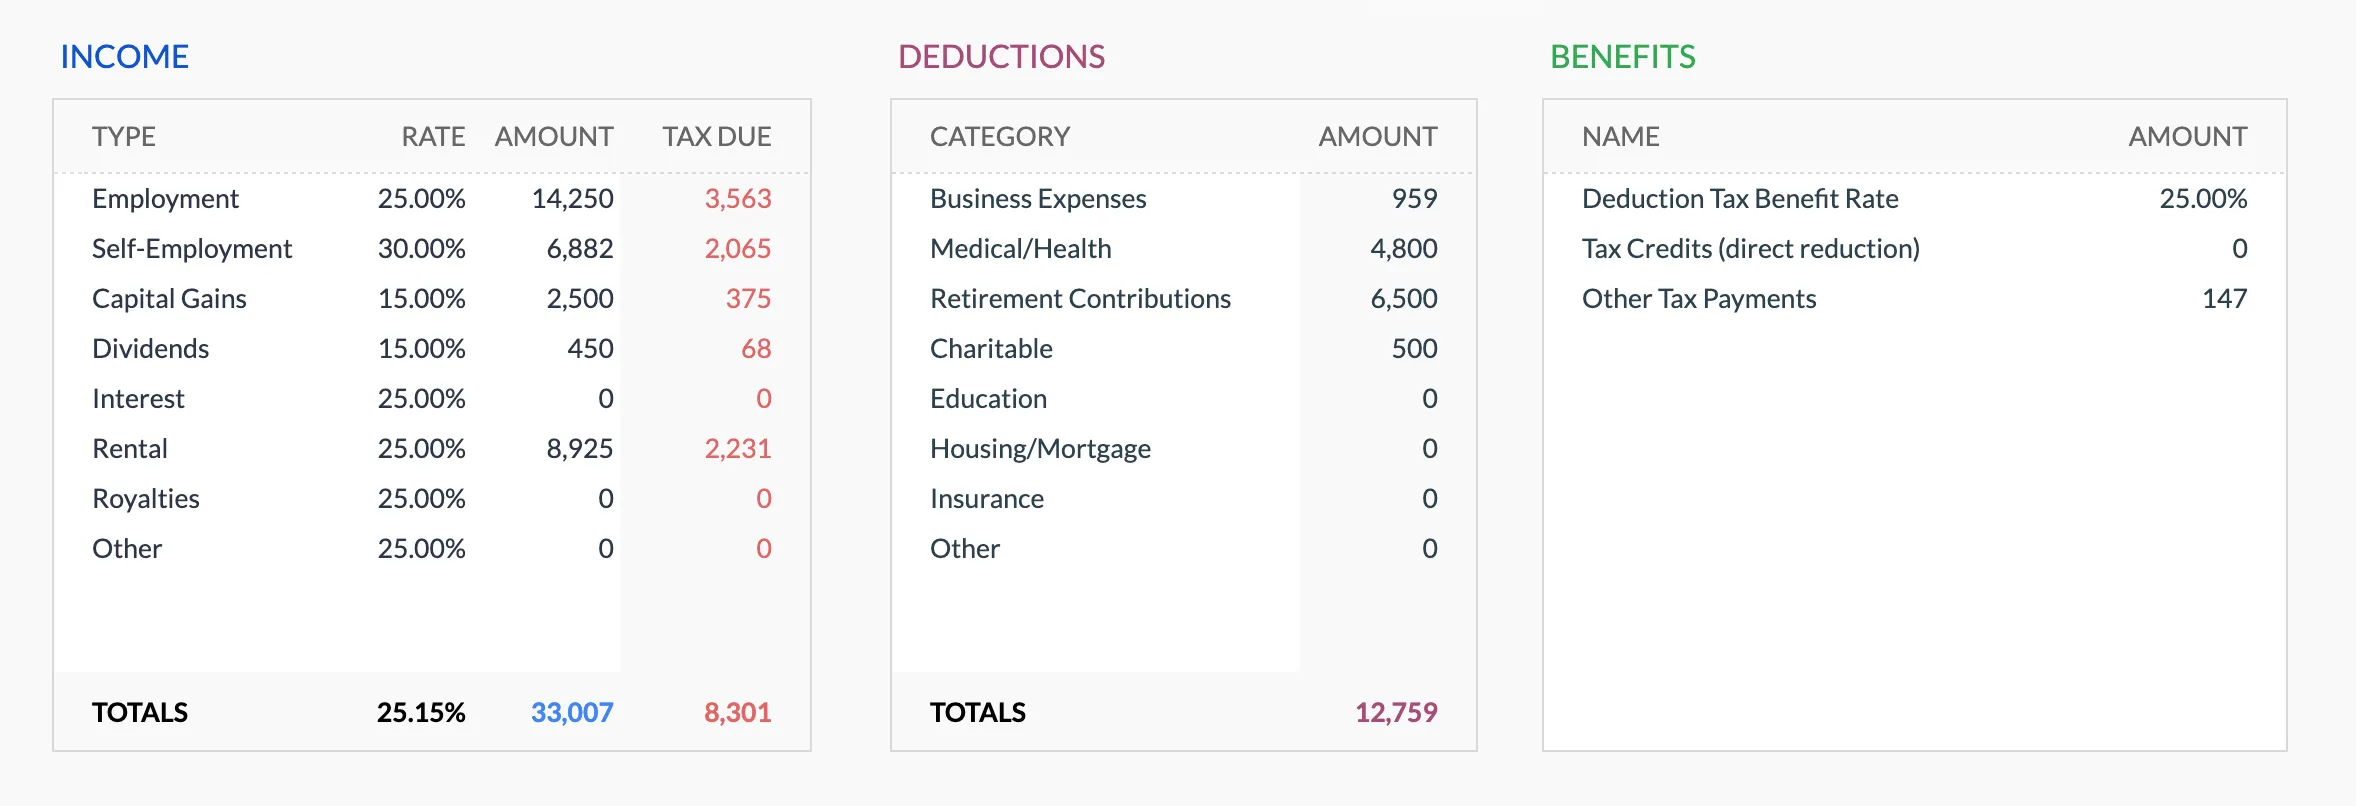
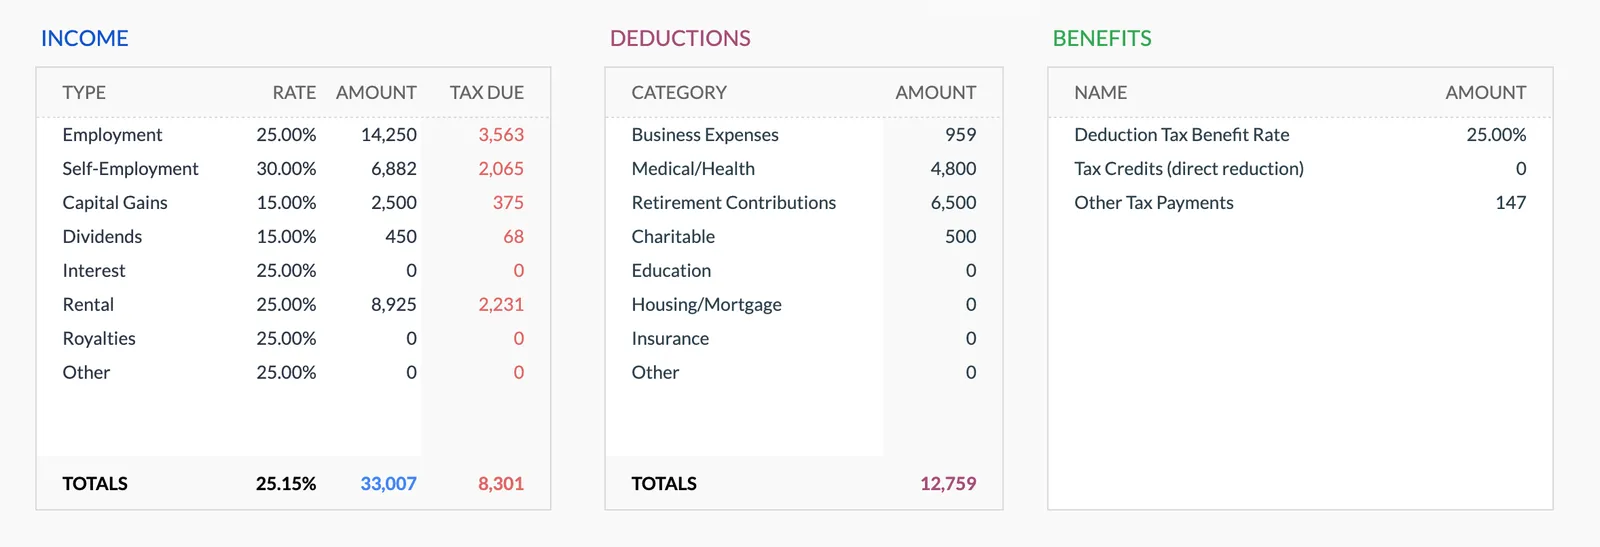
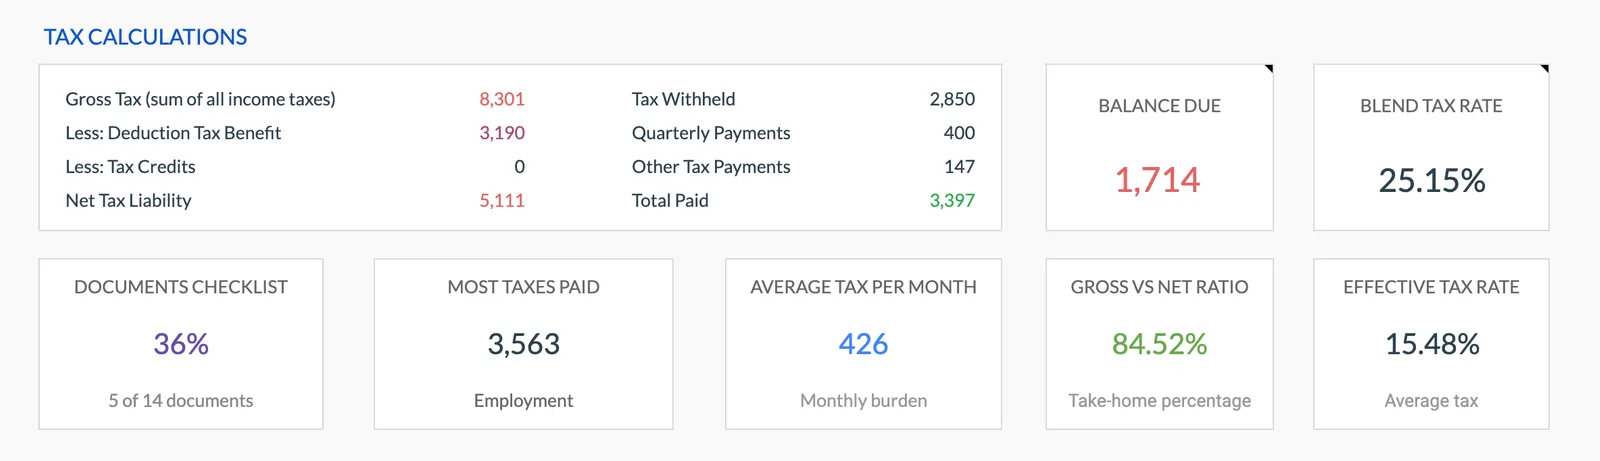
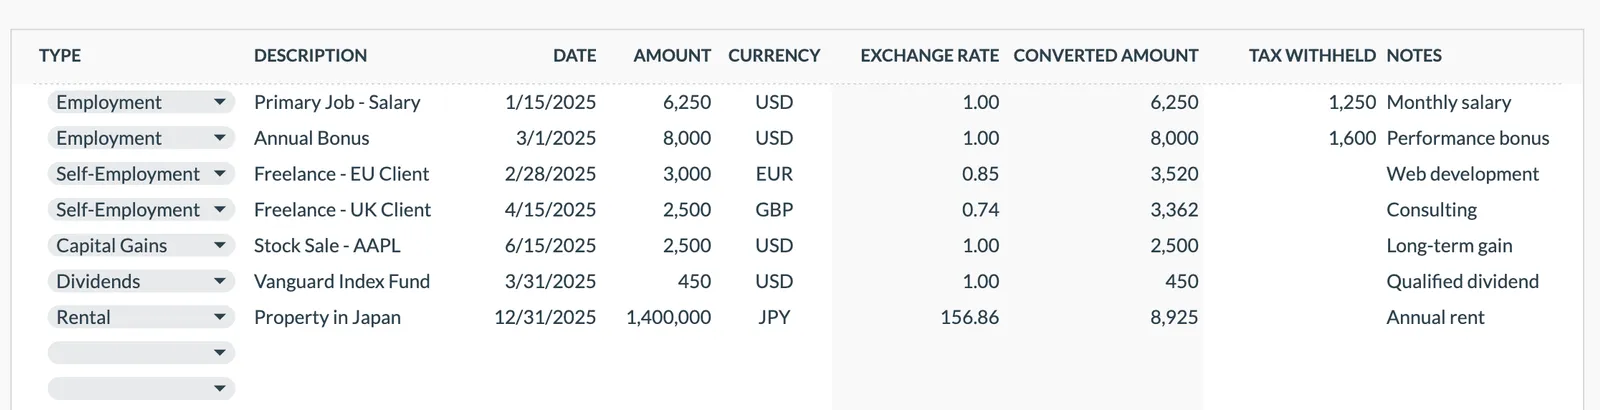
Explore o modelo para ver como ele registra renda, deduções, créditos e pagamentos trimestrais estimados.
- Painel geral de impostos anuais
- Acompanhamento de renda por fonte
- Organizador de deduções e créditos
- Rastreador de pagamentos trimestrais
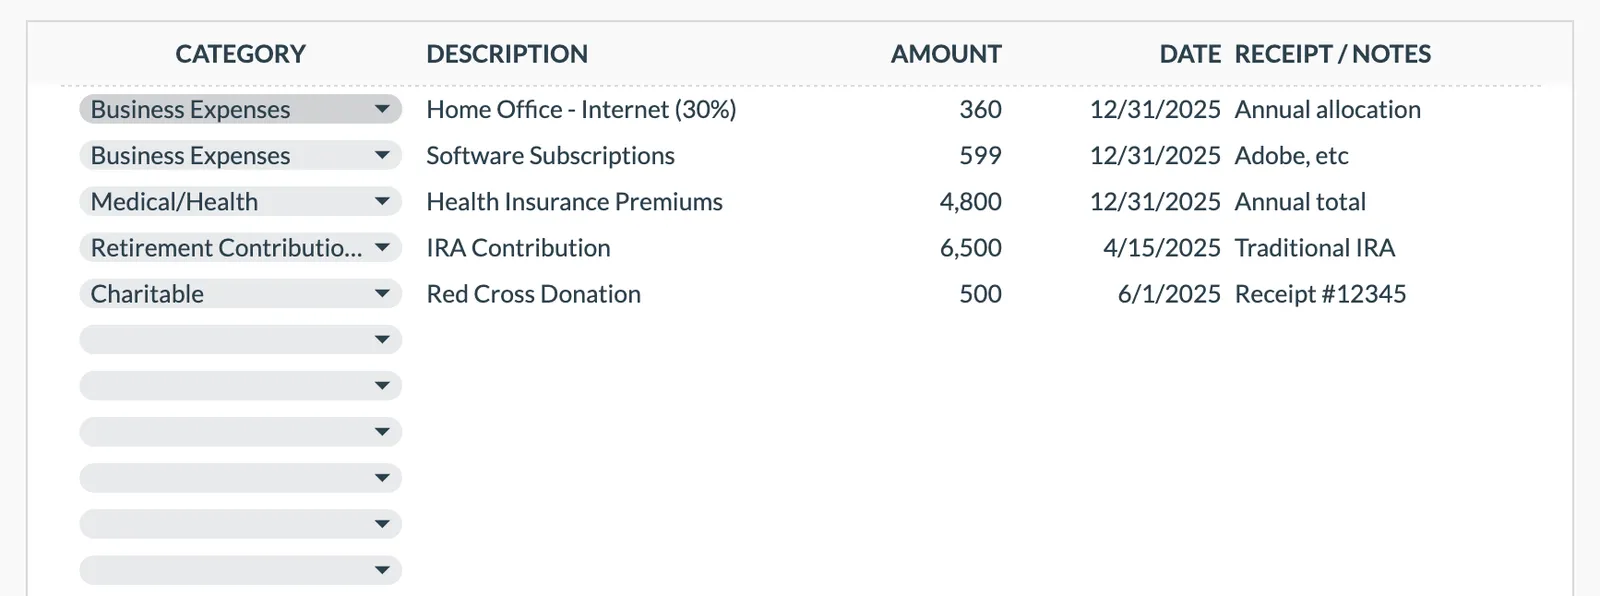
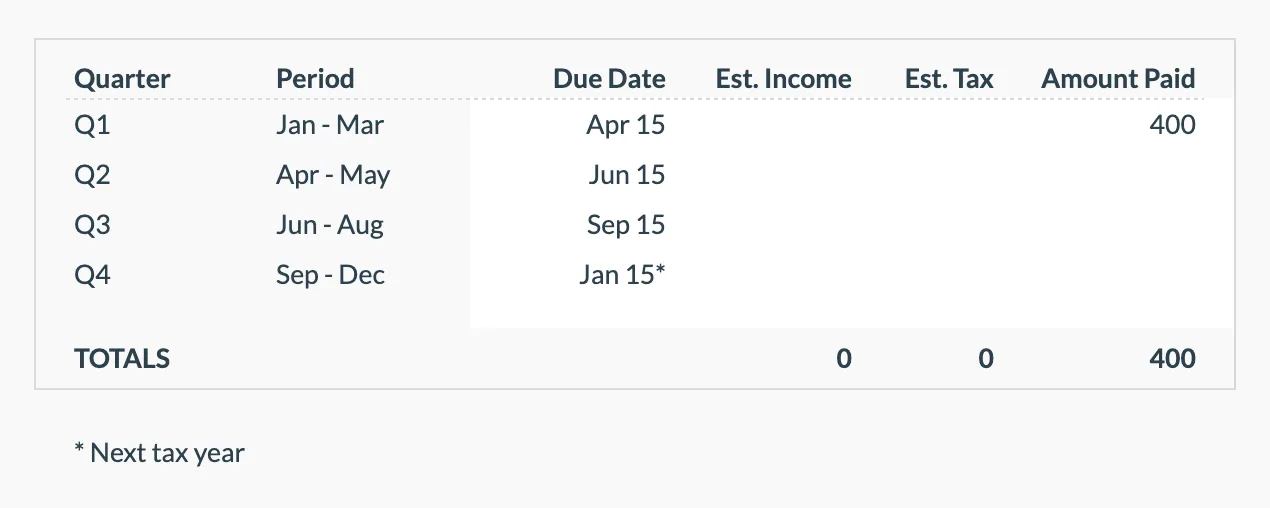
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Perguntas Frequentes
Planejamento tributário em New Jersey - Perguntas Frequentes
Qual é o imposto do milionário de New Jersey?
New Jersey aplica uma alíquota marginal máxima de 10.75% sobre a renda tributável que excede $1 milhão [1]. Essa alíquota representa um salto significativo em relação aos 8.97% que se aplicam entre $500,000 e $1 milhão. O limite de $1 milhão se aplica por declaração, e não por pessoa em uma declaração conjunta. Para quem tem renda alta que oscila perto desse nível, o salto de faixa pode mudar significativamente a conta do imposto estadual de um ano para o outro.
Como os impostos sobre propriedade de New Jersey afetam o planejamento tributário federal?
New Jersey tem as alíquotas efetivas de imposto sobre propriedade mais altas do país, em torno de 2.2%, e é o único estado onde a conta residencial média excede $10,000 (cerca de $10,570 em 2025). O teto da dedução SALT federal foi elevado de $10,000 para $40,000 para 2025, subindo cerca de 1% ao ano até 2029 e voltando a $10,000 em 2030; o teto mais alto cai gradualmente rumo a $10,000 quando a renda bruta ajustada modificada ultrapassa aproximadamente $500,000. Para muitos lares de New Jersey, isso significa que o imposto sobre propriedade e o imposto de renda estadual voltam a ser dedutíveis, ao menos até 2029, o que muda um cálculo que o teto antigo dominou por anos.
Qual é o imposto de saída de New Jersey na venda de propriedades?
Ao vender um imóvel em New Jersey, vendedores não residentes são obrigados a pagar antecipadamente o imposto estimado no fechamento. Isso às vezes é chamado de imposto de saída. O pagamento é o maior entre a alíquota máxima (10.75%) aplicada ao ganho estimado e 2% do preço total de venda. É um pagamento antecipado, não um imposto adicional: o valor é creditado na declaração de New Jersey do vendedor, e qualquer pagamento a maior é reembolsável. Residentes que permanecem em New Jersey geralmente ficam isentos do pagamento antecipado no fechamento ao apresentar o formulário de certificação de residência.
New Jersey oferece uma dedução de imposto sobre propriedade na declaração estadual?
Sim. New Jersey permite uma dedução por impostos sobre propriedade pagos sobre a residência principal, de até $15,000, na declaração estadual de imposto de renda (ou um crédito reembolsável de $50 quando este for mais vantajoso). O teto de $15,000 fica acima da conta residencial média de imposto sobre propriedade do estado, então a maioria dos proprietários pode deduzir a conta integral; inquilinos podem contar 18% do aluguel como imposto sobre propriedade. Programas estaduais de alívio separados, como o ANCHOR, oferecem benefícios adicionais de imposto sobre propriedade para proprietários e inquilinos elegíveis.
Como New Jersey trata a renda de aposentadoria?
Os benefícios do Seguro Social são totalmente isentos do imposto estadual de New Jersey. Residentes com 62 anos ou mais (ou com deficiência segundo as regras do Seguro Social) e renda total de $100,000 ou menos podem excluir até $100,000 de renda de pensão, anuidade e IRA em uma declaração conjunta, $75,000 para solteiros ou $50,000 para casados declarando separadamente. A exclusão não desaparece em $100,000: entre $100,001 e $125,000, um percentual da renda elegível (50% conjunta, 37.5% solteiros, 25% separada) ainda pode ser excluído, e entre $125,001 e $150,000, um percentual menor (25%, 18.75% e 12.5%). Acima de $150,000 de renda total, nenhuma exclusão se aplica.
Não encontrou a resposta que procura? Entre em contato com nossa equipe
Recursos Fiscais Oficiais
Para alíquotas atuais, formulários e prazos de declaração específicos para New Jersey:
Organize seu planejamento tributário para New Jersey
Compra única. Sem assinatura. Seus dados financeiros ficam no seu Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.