Nederland
Netto Vermogen Tracker voor Nederland
Breng je Nederlandse pensioenopbouw, spaarrekening-tegoeden, eigendom aandeel, ETF portefeuilles, en eventuele schulden samen in één nettowaarde overzicht.
In Depth
Box 3 Vermogensbelasting, Pensioenreserves, en Nederlandse Eigendomswaarden
Het Nederlandse box 3-stelsel heft over spaargeld en beleggingen op basis van een fictief rendement in plaats van de werkelijke opbrengst. Onder de overbruggingswetgeving splitst de Belastingdienst spaargeld, overige bezittingen en schulden, elk met een eigen forfaitair rendement: voor 2026 zijn dat 1.28%, 6.00% en 2.70%, belast tegen een vlak tarief van 36% boven het heffingsvrije vermogen. Na een reeks arresten van de Hoge Raad kunnen belastingplichtigen via de tegenbewijsregeling een lager werkelijk rendement opgeven, en een stelsel op basis van werkelijk rendement staat gepland voor 2028. Tot die tijd kunnen de forfaits, en dan vooral de 6.00% op niet-spaartegoeden, hoger uitvallen dan wat een portefeuille echt heeft opgeleverd. Daarmee is box 3 een factor van betekenis bij het beoordelen van de reële groei van je vermogen.
De Nederlandse pensioenreserves behoren, gemeten naar het bbp, tot de grootste ter wereld, en voor de meeste inwoners van Nederland vormt de waarde die is opgebouwd bij het pensioenfonds van de werkgever een flink deel van het totale vermogen. Dat geld is pas bij pensionering beschikbaar, en de uiteindelijke uitkering hangt af van het rendement van het fonds en van het type regeling. Onder de Wet toekomst pensioenen stappen regelingen over op premieregelingen, en fondsen moeten die overstap uiterlijk 1 januari 2028 hebben afgerond. Een geschatte pensioenwaarde meenemen in een vermogensoverzicht geeft een completer beeld, al is dat vermogen niet liquide en gebonden aan de regels van het fonds.
Een eigen woning is in Nederland gebruikelijk, en de WOZ-waarde (de gemeentelijke waardebepaling) biedt een officieel ijkpunt dat jaarlijks wordt geactualiseerd. Marktwaarden kunnen flink afwijken van de WOZ-taxatie, zeker in krappe stedelijke markten, dus recente verkoopprijzen van vergelijkbare woningen naast de WOZ-waarde leggen geeft een realistischere schatting. De hypotheekrenteaftrek drukt de kosten van een koopwoning nog steeds, maar de aftrek is inmiddels gemaximeerd op het basistarief van 37.56% voor belastingjaar 2026, waardoor het voordeel voor hogere inkomens over de jaren heen kleiner uitvalt.
Nederland
Netto Vermogen in Nederland: Wat je Moet Volgen
Nederlandse inwoners bouwen doorgaans rijkdom op door het driepilaarsysteem, eigendom, en persoonlijke besparingen. Een netto vermogen tracker brengt al deze samen in één weergave.
Pensioenopbouw is vaak een verborgen groot bezit
Nederland heeft een sterk bedrijfspensioensysteem (tweede pijler). Je pensioenfonds bouwt een aanzienlijke waarde op over je carrière, hoewel het niet altijd makkelijk te zien is. Controleer mijnpensioenoverzicht.nl voor je opgebouwde pensioenrechten. Hoewel je dit kapitaal niet direct kunt openen, geeft het opnemen van een geschatte huidige waarde een meer volledig nettowaardepicture.
Eigendom aandeel is een groot rijkdom onderdeel
Nederlandse huizenprijzen zijn aanzienlijk gestegen, vooral in de Randstad. Je aandeel (marktwaarde minus resterende hypotheek, of restschuld) kan een groot deel van het netto vermogen zijn. WOZ-waarde (gemeentelijke waardering) biedt een verwijzing, maar marktwaarde op basis van recente vergelijkbare verkopen kan nauwkeuriger zijn.
Box 3 beïnvloedt hoe besparingen en investeringen worden belast
In box 3 belast de Nederlandse overheid spaargeld en beleggingen op basis van een fictief rendement in plaats van het werkelijke rendement, berekend over de waarde op 1 januari. Voor 2026 gelden forfaitaire rendementen van 1.28% op banktegoeden, 6.00% op overige bezittingen en 2.70% op schulden, belast tegen een vlak tarief van 36% boven een heffingsvrij vermogen van EUR 59,357 per persoon, of EUR 118,714 voor fiscale partners. Weten dat vermogen boven die vrijstelling meetelt, is relevant voor de manier waarop je je nettovermogen bekijkt en beheert.
Hypotheekschuld is de primaire verplichting voor de meeste Nederlandse inwoners
Nederlandse hypotheken kunnen tot 100% van de eigendomswaarde zijn. Met typische 30-jaartermijnen neemt het uitstaande saldo in de vroege jaren langzaam af. Het volgen van de dalende hypotheek naast groeiende bezittingen toont werkelijk netto vermogen vooruitgang. Hypotheekrente is aftrekbaar (hypotheekrenteaftrek), wat de werkelijke schuld kostprijs beïnvloedt.
Haal het sjabloon
Aan de Slag
Netto Vermogen Tracker voor Nederland Aanpassen
Noem alle bezittingen met huidige saldi
Voer bankbesparingen in, beleggingsrekeningen, pensioenwaarde schatting (van mijnpensioenoverzicht.nl), eigendom marktwaarde, en ander bezit. Voor expats, voeg bezit in je thuisland toe.
Voer hypotheek, DUO lening, en ander schuld in
Voeg hypotheek uitstaande, studentenlening (DUO), persoonlijke leningen, creditcard saldi, en ander schuld in. Wees grondige voor nauwkeurige berekening.
Stel de weergave in op EUR
Kies EUR uit de valutadropdown in de kop. Eenmaal ingesteld, worden alle waarden consistent in euros weergegeven.
Houd getallen actueel met periodieke updates
Maandelijkse updates werken goed voor bankrekeningen en investeringen. Eigendom waarden en pensioenramingen kunnen jaarlijks worden bijgewerkt. De template berekent automatisch netto vermogen terwijl je nieuwe saldi invoert.
Volg de trend over tijd
Met Nederlandse hypotheken die afnemen en pensioenen toenemen, groeit netto vermogen doorgaans over een carrière. Deze traject zien biedt perspectief, vooral in de vroege jaren wanneer de hypotheek het beeld domineert.
Zie het in Actie
Hoe het sjabloon eruit ziet
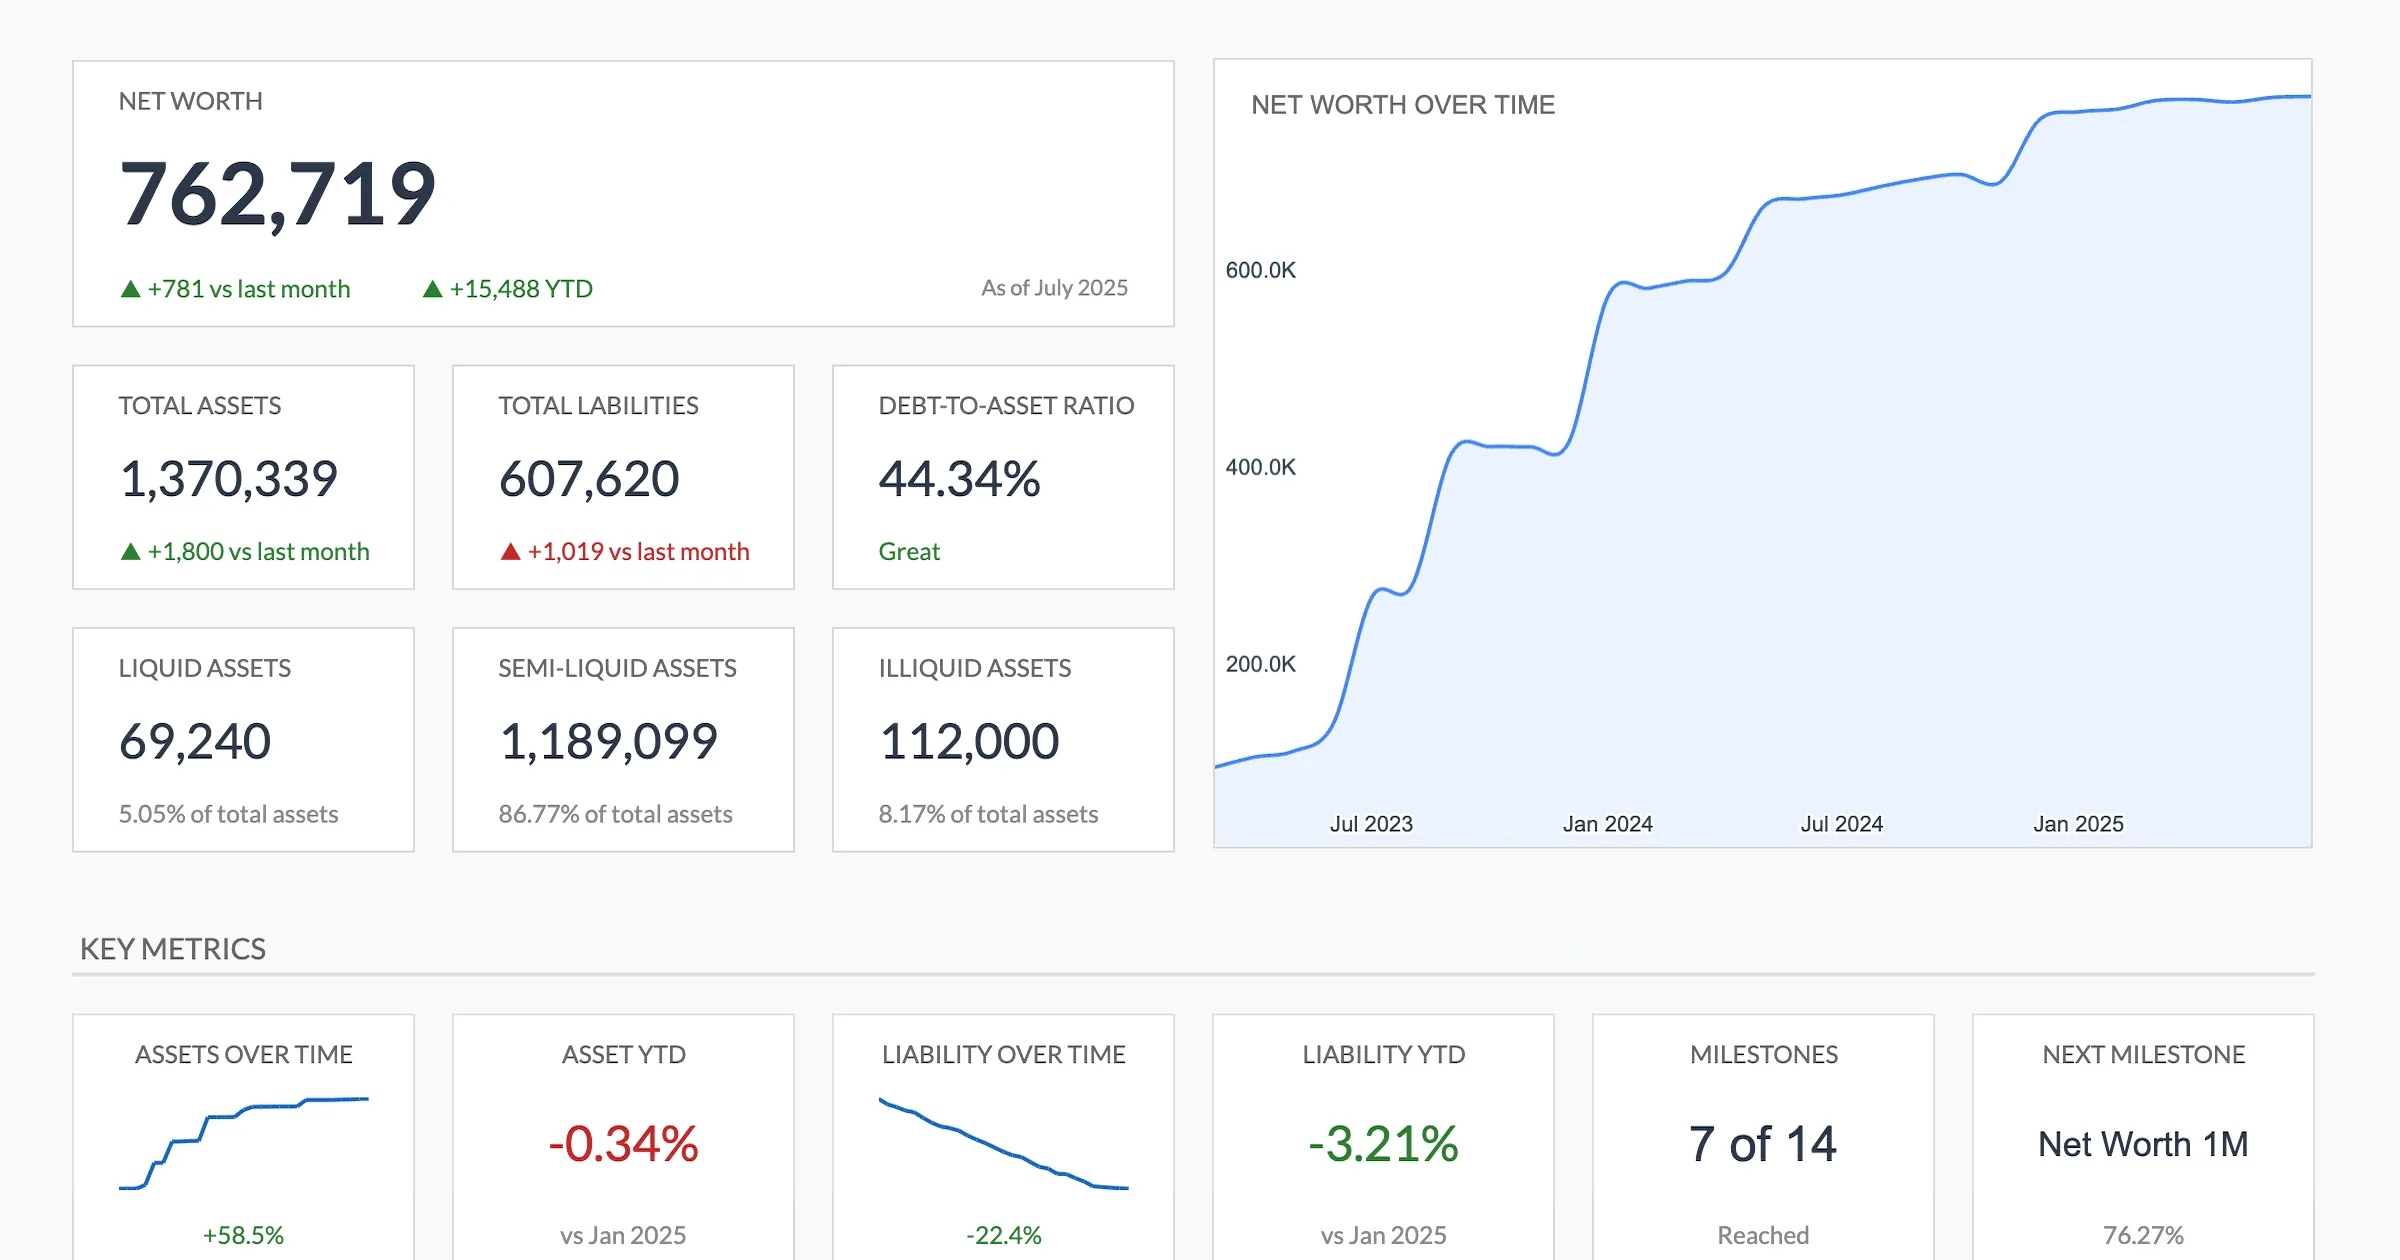
Blader door het sjabloon om het dashboard, de invoerbladen en de samenvattingen die het oplevert te bekijken, allemaal aanpasbaar aan uw lokale financiële situatie.
- Ingebouwde valutakiezer
- Berekeningen werken automatisch bij
- Visuele samenvattingen van uw cijfers
- Geen installatie vereist
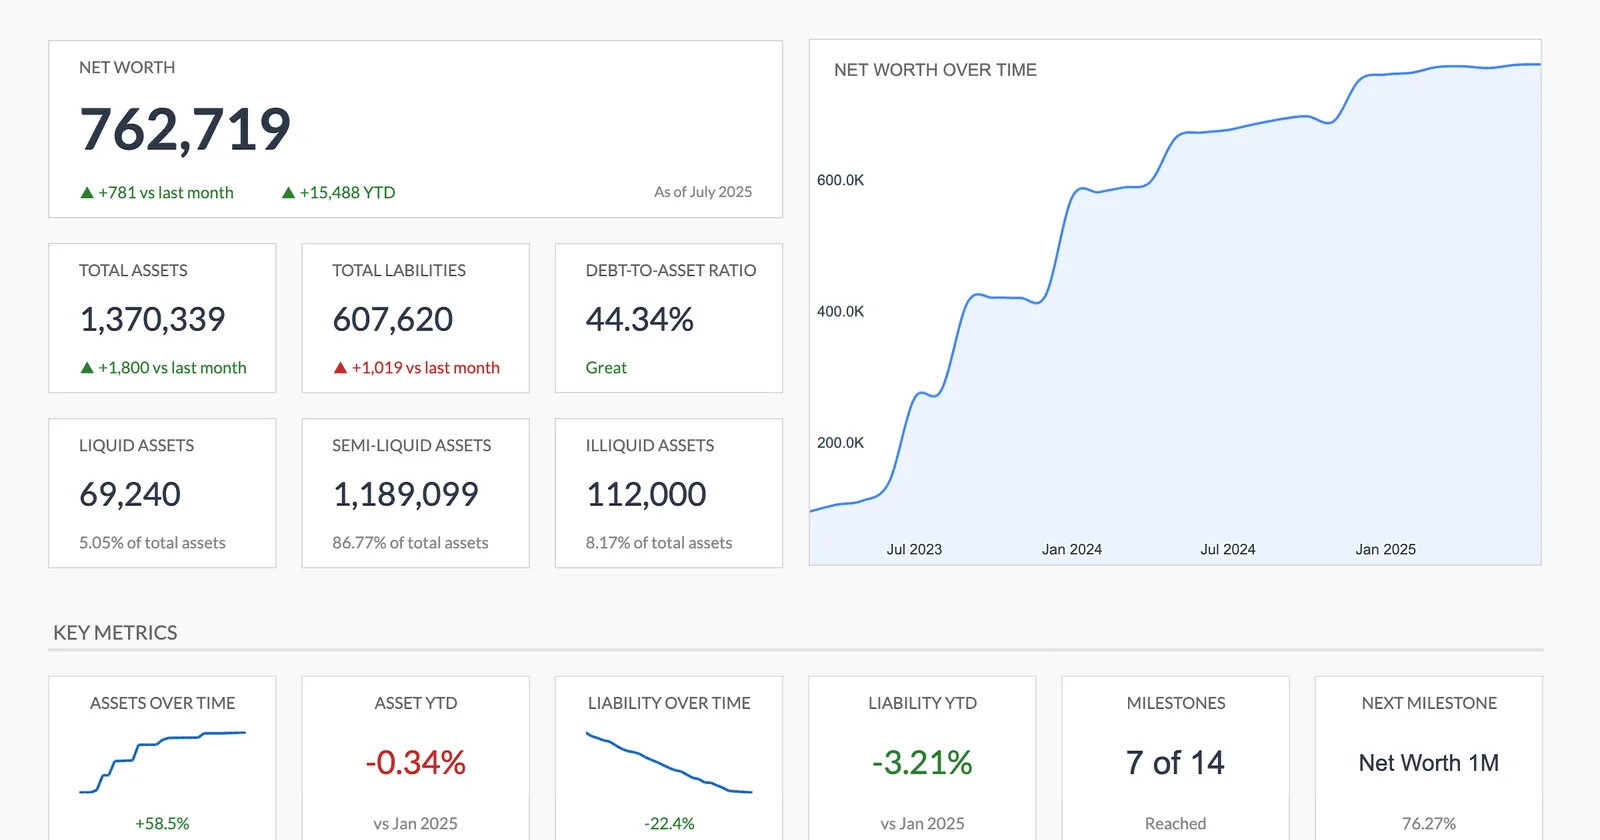
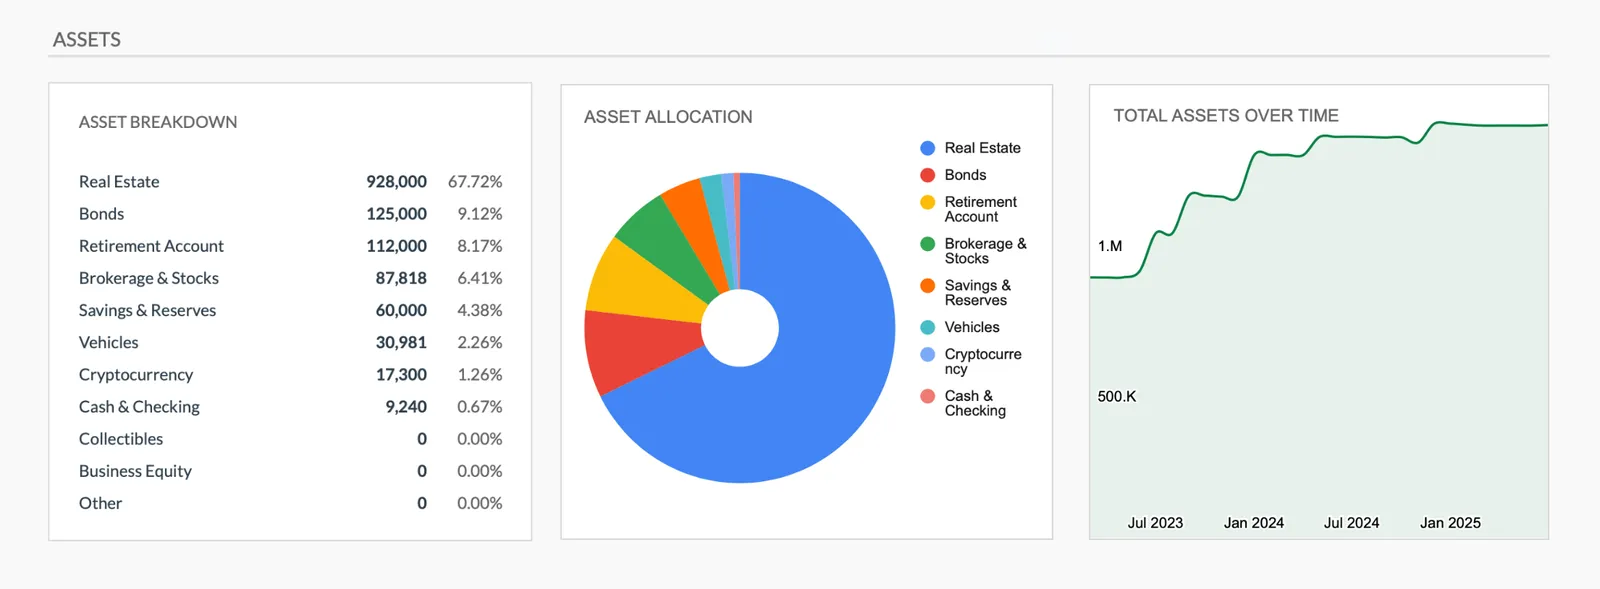
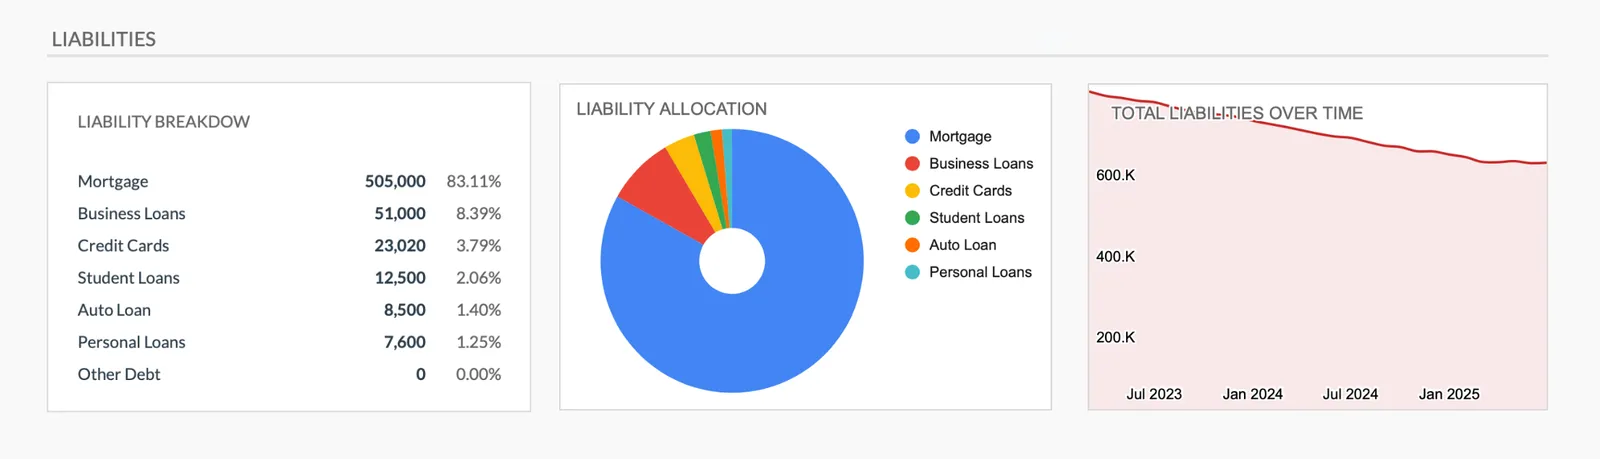
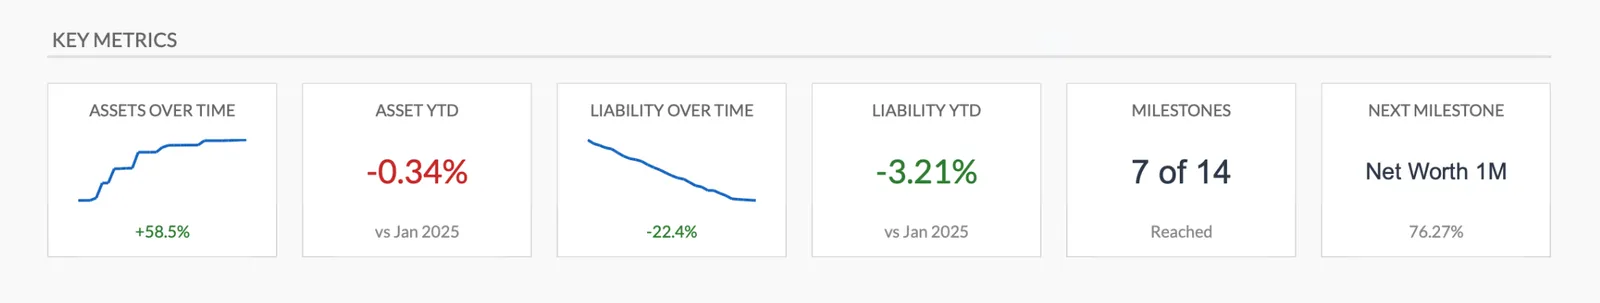
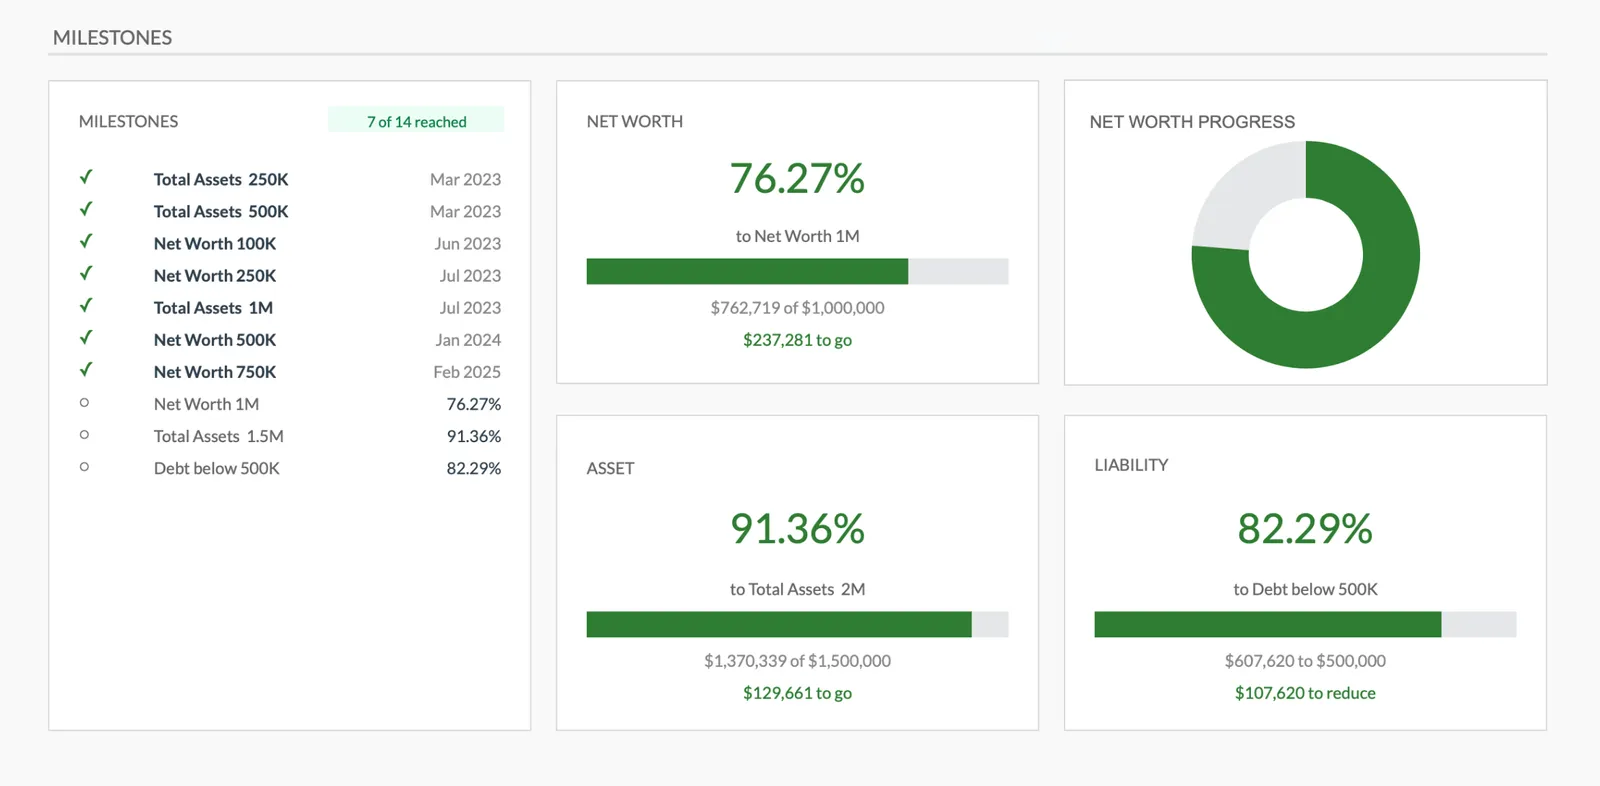
Track your net worth over time with charts
Breakdown of all your assets
Track all debts and liabilities
Key financial health indicators
Set and celebrate net worth milestones
Veelgestelde Vragen
Netto Vermogen Tracker voor Nederland - FAQ
Moet ik mijn pensioen in netto vermogen opnemen?
Het is je keuze. Pensioenopbouw vertegenwoordigt toekomstige inkomsten in plaats van toegankelijk kapitaal, dus sommige mensen sluit het uit. Anderen voegen een geschatte huidige waarde toe voor een volledig beeld. Controleer mijnpensioenoverzicht.nl voor je opgebouwde rechten en beslis welke benadering je past.
Moet ik de WOZ-waarde of marktwaarde voor netto vermogen gebruiken?
De WOZ-waarde (gemeentelijke waardering) wordt jaarlijks bijgewerkt en biedt een basislijn. Voor een meer huidiger schatting, controleer recente verkopen van vergelijkbare eigendoms op Funda of Kadaster. Trek je resterende hypotheek af voor je aandeel positie.
Hoe beïnvloedt Box 3 mijn netto vermogen tracking?
Box 3 belast spaargeld en beleggingen op basis van fictieve rendementen. Dat verandert niets aan je werkelijke nettovermogen, maar het is goed om te weten dat vermogen boven het heffingsvrije bedrag, EUR 59,357 per persoon voor 2026, jaarlijks wordt belast. De heffing gaat uit van de waarde op 1 januari, dus fiscaal telt vooral de stand aan het eind van het jaar.
Moet ik mijn DUO studentenlening opnemen?
Door de studieschuld als verplichting op te nemen krijg je een eerlijk beeld van je nettovermogen. DUO-leningen hebben relatief gunstige voorwaarden, met lage rente en een inkomensafhankelijke aflossing, maar het blijft een schuld. Sinds 2021 kijken hypotheekverstrekkers naar het werkelijke maandbedrag van de aflossing in plaats van een vast percentage van de oorspronkelijke lening, dus je leencapaciteit daalt er wel door, alleen minder sterk dan vroeger.
Hoe frequent moet ik netto vermogen in Nederland bijwerken?
Maandelijks voor bankrekeningen en investeringen. Driemaandelijks of jaarlijks voor eigendom waarde en pensioen. Consistentie geldt meer dan frequentie - kies een schema en handhaaf het.
Kunt u het antwoord niet vinden dat u zoekt? Neem contact op met ons team
Meer Verkennen
Gratis Tools voor Nederland
Klaar om te beginnen?
Download direct en begin met het beheren van uw financiën, of neem contact met ons op voor een aangepast sjabloonpakket voor uw behoeften.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.