Paesi Bassi
Tracker di patrimonio netto per Paesi Bassi
Riunisci laccumulo di pensione olandese, i risparmi su spaarrekening, lequità della proprietà, i portafogli ETF e i debiti in una panoramica del patrimonio netto.
In Depth
Imposta sulla ricchezza della Scatola 3, riserve pensionistiche e valori immobiliari olandesi
Il sistema olandese del Box 3 applica un prelievo su risparmi e investimenti basato su un rendimento presunto anziché sui guadagni effettivi. Con le regole transitorie il fisco distingue risparmi, altri investimenti e debiti, ciascuno con il proprio rendimento fittizio: per il 2026 sono 1.28%, 6.00% e 2.70%, tassati con aliquota fissa del 36% oltre la franchigia personale. Dopo una serie di pronunce della Corte Suprema, una regola di prova contraria consente a chi ha ottenuto un rendimento reale inferiore di dichiarare quello, mentre un sistema basato sui rendimenti effettivi è previsto per il 2028. Fino ad allora le cifre presunte, in particolare il 6.00% sugli attivi diversi dai risparmi, possono superare quanto un portafoglio ha davvero reso, il che rende il Box 3 un fattore rilevante nel valutare la crescita reale del patrimonio netto.
Le riserve pensionistiche dei Paesi Bassi sono tra le più elevate al mondo rispetto al PIL e per la maggior parte dei residenti il valore accumulato nei fondi pensione aziendali rappresenta una quota rilevante della ricchezza complessiva. Questi fondi non sono direttamente accessibili prima della pensione e la prestazione finale dipende dall'andamento del fondo e dal tipo di schema. Con la Wet toekomst pensioenen gli schemi passano a forme a contribuzione definita e i fondi devono completare il passaggio entro il 1 gennaio 2028. Inserire una stima del valore pensionistico nel quadro del patrimonio netto dà un'immagine più completa, tenendo presente che si tratta di ricchezza illiquida e soggetta alle regole del singolo fondo.
La proprietà immobiliare è diffusa nei Paesi Bassi e la WOZ-waarde, la valutazione catastale comunale, offre un riferimento ufficiale aggiornato ogni anno. I valori di mercato possono discostarsi sensibilmente dalle stime WOZ, soprattutto nei mercati urbani più competitivi, quindi affiancare alla WOZ i prezzi di vendite comparabili recenti dà una stima più fondata. La hypotheekrenteaftrek riduce ancora il costo della casa di proprietà, ma la detrazione è ora limitata all'aliquota base, 37.56% per l'anno fiscale 2026, il che ne ridimensiona il beneficio per i redditi più alti nel lungo periodo.
Paesi Bassi
Patrimonio netto nei Paesi Bassi: cosa tracciare
I residenti olandesi in genere costruiscono ricchezza attraverso il sistema pensionistico a tre pilastri, la proprietà e i risparmi personali. Un tracker del patrimonio netto riunisce tutto questo in una vista.
Laccumulo della pensione è spesso una grande risorsa nascosta
I Paesi Bassi hanno un forte sistema pensionistico professionale (secondo pilastro). Il tuo fondo pensione accumula un valore significativo durante la tua carriera, anche se non è sempre facile vederlo. Controlla mijnpensioenoverzicht.nl per i tuoi diritti pensionistici accumulati. Anche se non puoi accedere a questo capitale direttamente, includere un valore attuale stimato fornisce un quadro patrimoniale netto più completo.
Lequità della proprietà è una componente importante della ricchezza
I prezzi abitativi olandesi sono aumentati sostanzialmente, specialmente nella Randstad. La tua equità (valore di mercato meno mutuo rimanente, o restschuld) può essere una grande parte del patrimonio netto. WOZ-waarde (valutazione municipale) fornisce un riferimento, ma il valore di mercato basato su vendite comparabili recenti potrebbe essere più accurato.
La Scatola 3 influisce su come vengono tassati i risparmi e gli investimenti
Con il Box 3 il fisco olandese tassa risparmi e investimenti su un rendimento presunto anziché sui rendimenti effettivi, calcolato sul valore posseduto al 1 gennaio. Per il 2026 i rendimenti presunti sono 1.28% sui depositi bancari, 6.00% sugli altri attivi e 2.70% sui debiti, tassati con aliquota fissa del 36% oltre una franchigia di EUR 59,357 a persona, ovvero EUR 118,714 per i partner fiscali. Sapere che il patrimonio oltre quella soglia rientra nel calcolo cambia il modo in cui si legge e si gestisce il patrimonio netto.
Il debito ipotecario è la passività principale per la maggior parte dei residenti olandesi
I mutui olandesi possono essere fino al 100% del valore della proprietà. Con termini tipici di 30 anni, il saldo in sospeso diminuisce lentamente nei primi anni. Tracciare il mutuo decrescente accanto alle risorse in crescita mostra un vero progresso patrimoniale netto. Gli interessi ipotecari sono deducibili dalle tasse (hypotheekrenteaftrek), il che influisce sul costo effettivo del debito.
Ottieni il Modello
Per Iniziare
Personalizzazione del tracker del patrimonio netto per i Paesi Bassi
Elenca tutti gli asset con saldi attuali
Inserisci i risparmi bancari, i conti di investimento, la stima del valore della pensione (da mijnpensioenoverzicht.nl), il valore di mercato della proprietà e qualsiasi altra risorsa. Per gli espatriati, includi le risorse detenute nel tuo paese dorigine.
Inserisci il mutuo, il prestito DUO e altri debiti
Includi il mutuo in sospeso, il prestito agli studenti (DUO), i prestiti personali, i saldi della carta di credito e qualsiasi altro debito. Sii approfondito per un calcolo accurato.
Imposta il display su EUR
Seleziona EUR dal menu a discesa della valuta nellintestazione. Una volta impostato, tutti i valori vengono visualizzati in modo coerente in euro.
Mantieni i numeri attuali con aggiornamenti periodici
Gli aggiornamenti mensili funzionano bene per i conti bancari e gli investimenti. I valori delle proprietà e le stime delle pensioni possono essere aggiornati annualmente. Il modello calcola automaticamente il patrimonio netto mentre inserisci nuovi saldi.
Traccia il trend nel tempo
Con i mutui olandesi che vengono rimborsati e le pensioni che si accumulano, il patrimonio netto in genere cresce nel corso di una carriera. Vedere questa traiettoria fornisce prospettiva, specialmente nei primi anni quando il mutuo domina il quadro.
Guarda in Azione
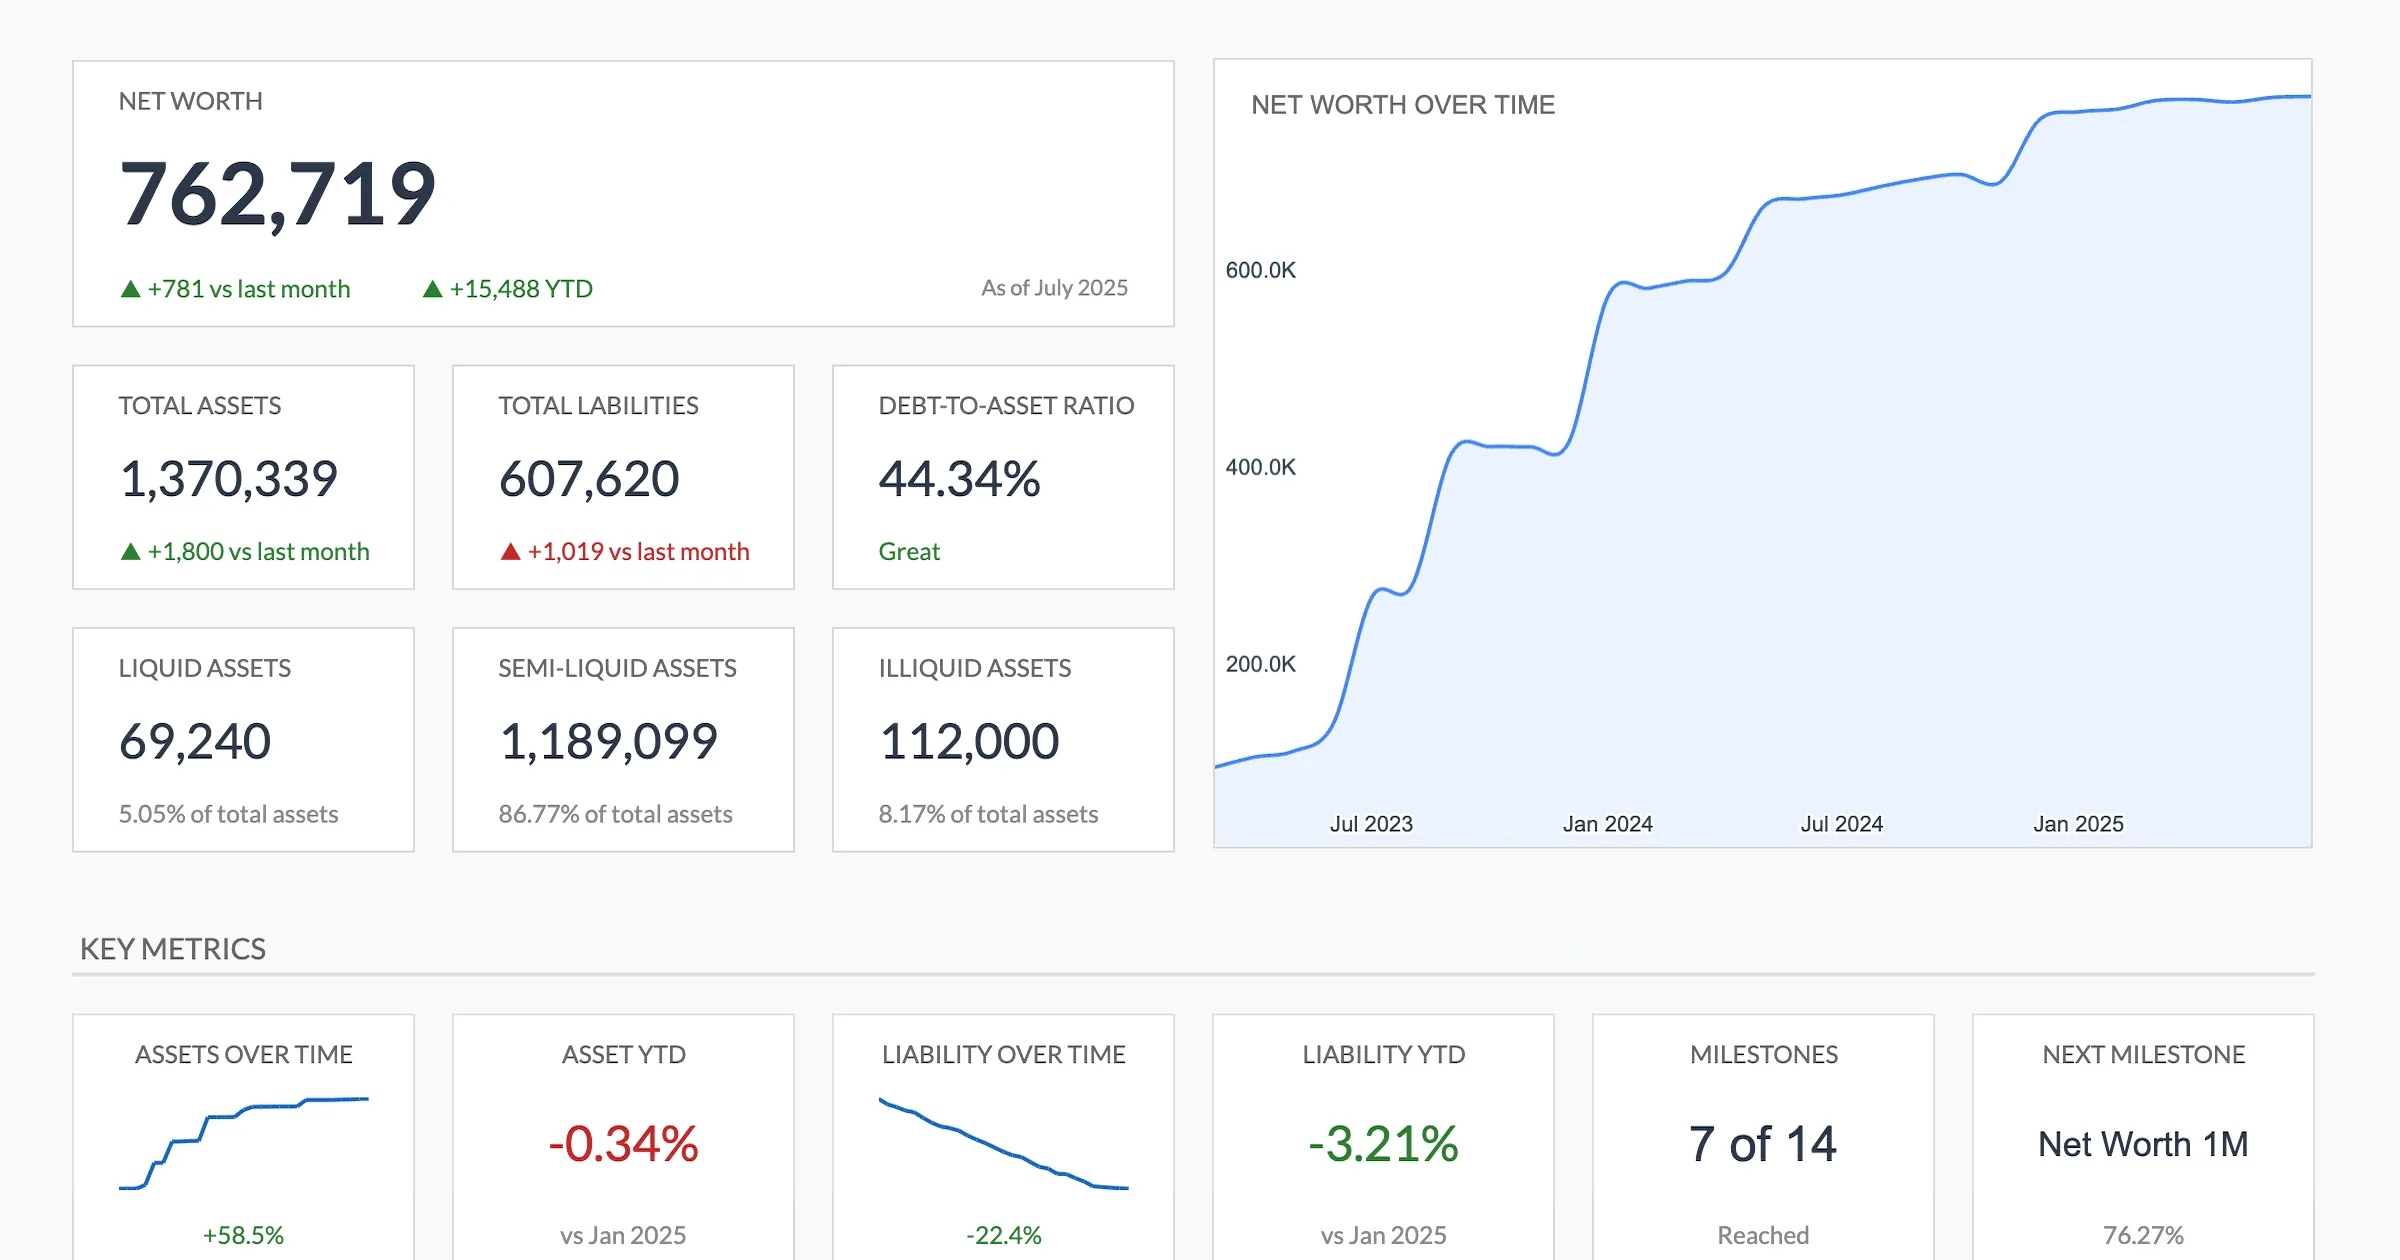
Come appare il modello
Sfoglia il modello per vedere la dashboard, i fogli di inserimento e i riepiloghi che produce, tutto adattabile alla tua configurazione finanziaria locale.
- Selettore di valuta integrato
- I calcoli si aggiornano automaticamente
- Riepiloghi visivi dei tuoi numeri
- Nessuna configurazione richiesta
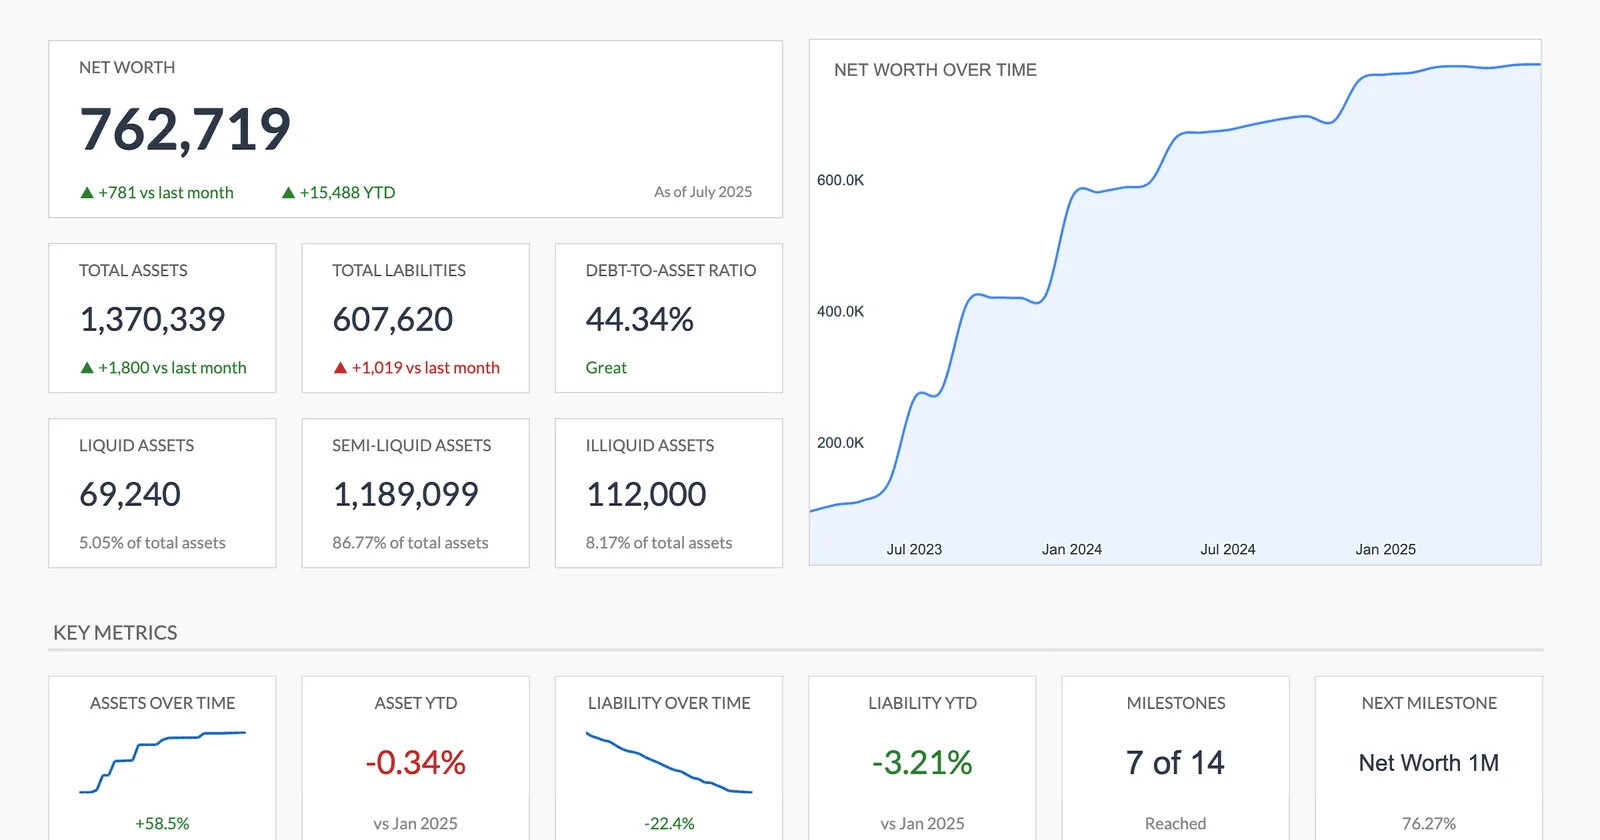
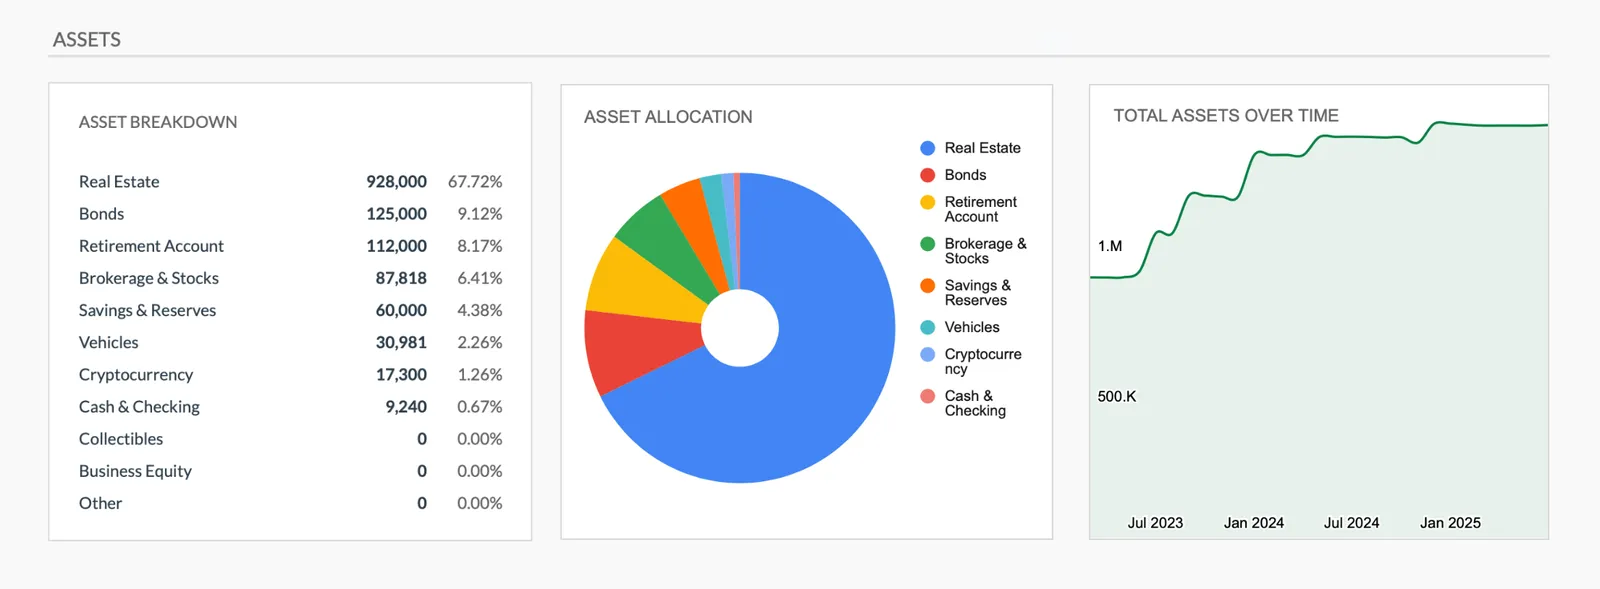
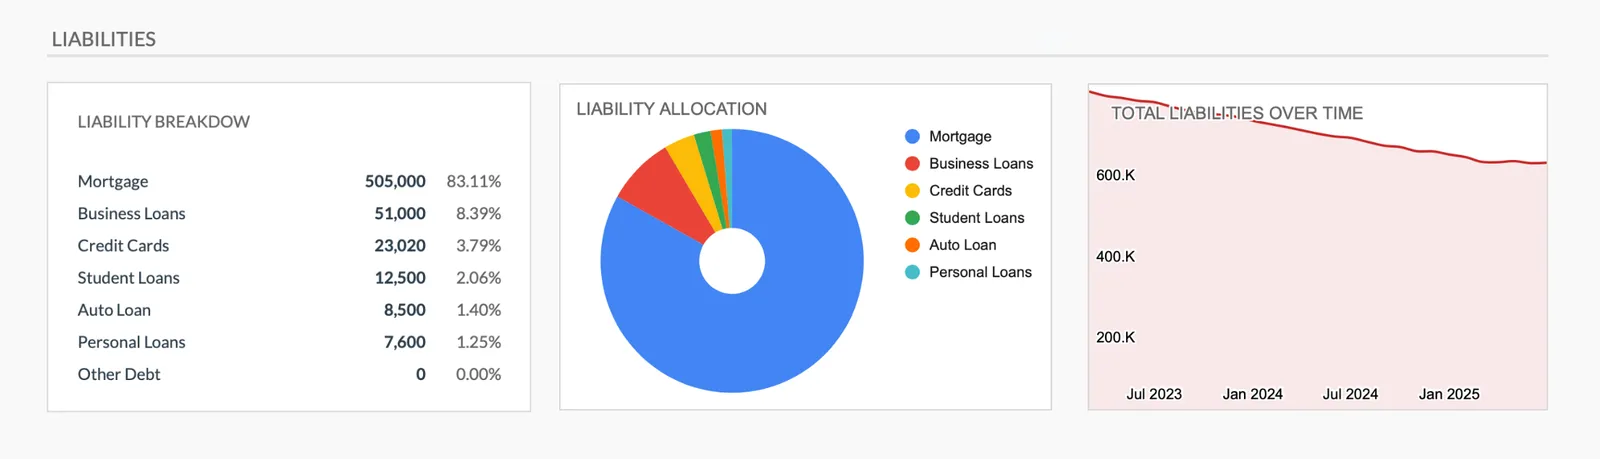
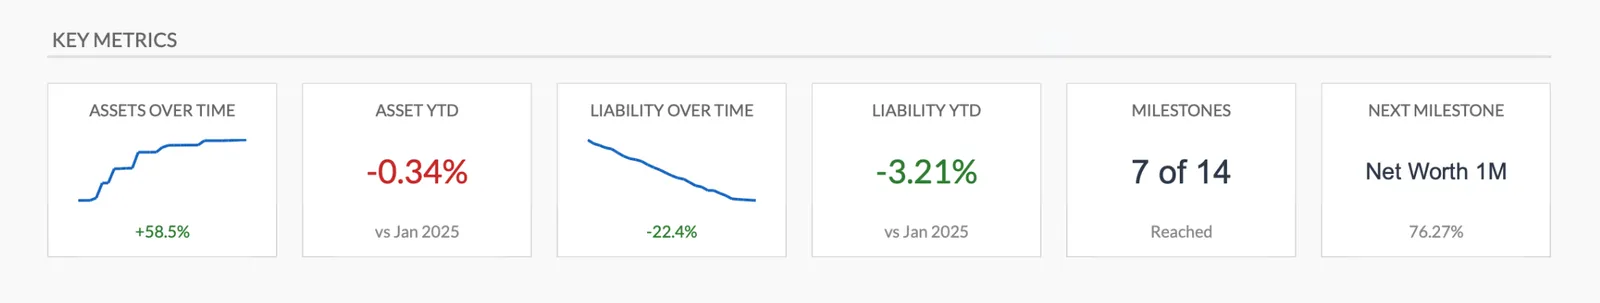
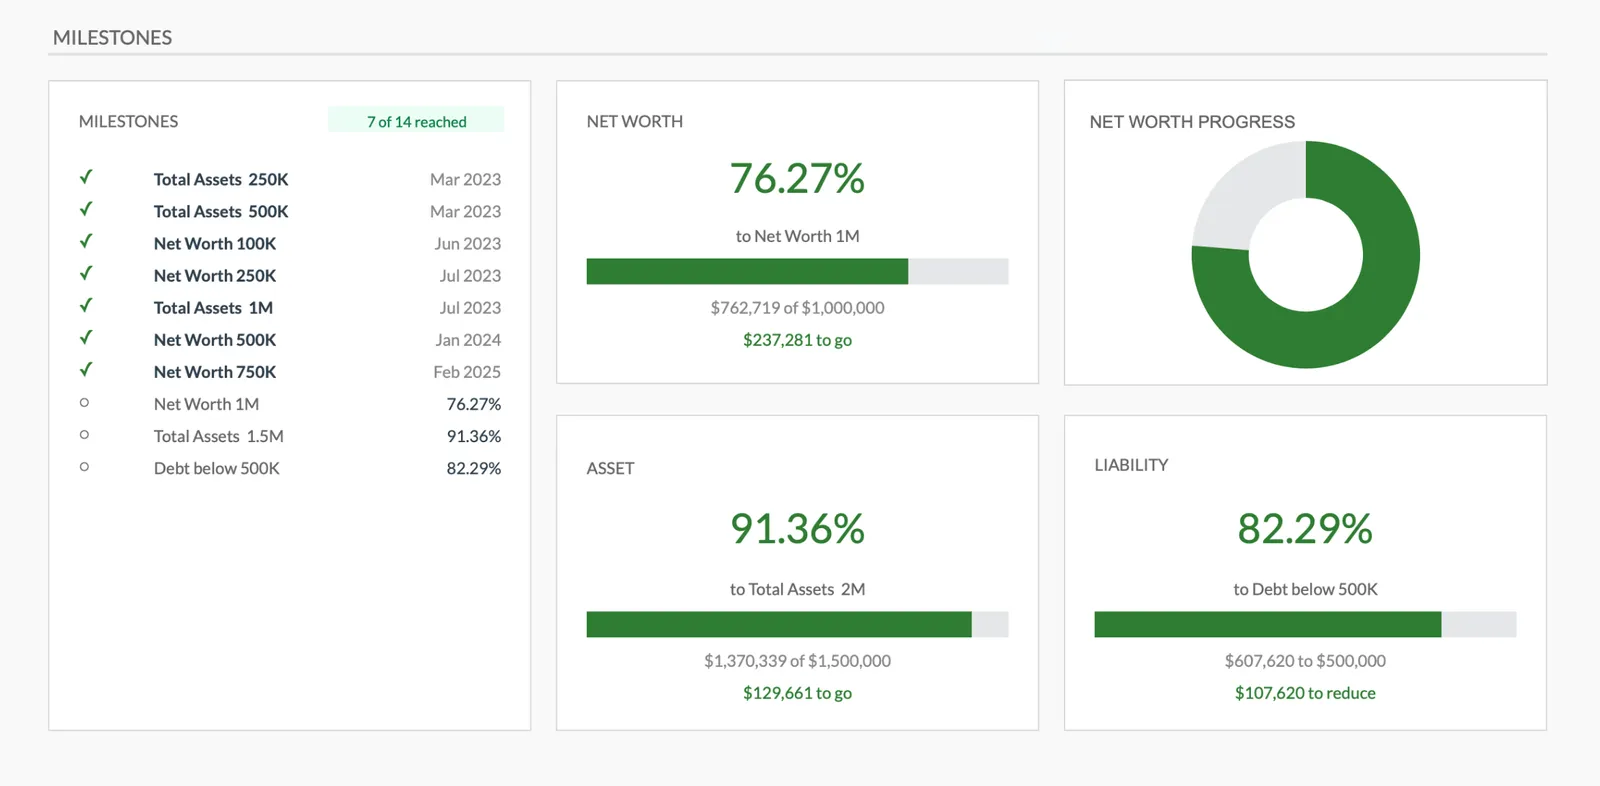
Track your net worth over time with charts
Breakdown of all your assets
Track all debts and liabilities
Key financial health indicators
Set and celebrate net worth milestones
Domande Frequenti
Tracker di patrimonio netto per Paesi Bassi - FAQ
Devo includere la mia pensione nel patrimonio netto?
È la tua scelta. Laccumulo della pensione rappresenta il reddito futuro piuttosto che il capitale accessibile, quindi alcune persone lo escludono. Altri includono un valore attuale stimato per un quadro completo. Controlla mijnpensioenoverzicht.nl per i tuoi diritti accumulati e decidi quale approccio ti si addice.
Devo usare il WOZ-waarde o il valore di mercato per il patrimonio netto?
Il WOZ-waarde (valutazione municipale) viene aggiornato annualmente e fornisce una baseline. Per una stima più attuale, controlla le vendite recenti di proprietà comparabili su Funda o Kadaster. Sottrai il tuo mutuo rimanente per la tua posizione patrimoniale.
Come influisce la Scatola 3 sul mio tracciamento del patrimonio netto?
Il Box 3 tassa risparmi e investimenti su rendimenti presunti. Questo non modifica il patrimonio netto reale, ma vale la pena sapere che gli attivi oltre la franchigia, EUR 59,357 a persona per il 2026, sono tassati ogni anno. Il prelievo si basa sul valore posseduto al 1 gennaio, quindi ai fini fiscali conta la fotografia di fine anno.
Devo includere il mio prestito agli studenti DUO?
Inserirlo tra le passività restituisce un patrimonio netto onesto. I prestiti DUO hanno condizioni relativamente favorevoli, con interessi bassi e rimborso legato al reddito, ma restano un debito. Dal 2021 le banche valutano il debito DUO sulla rata mensile effettiva anziché su una percentuale forfettaria del prestito originario, quindi riduce ancora la capacità di indebitamento, solo in misura minore rispetto a un tempo.
Con quale frequenza devo aggiornare il patrimonio netto nei Paesi Bassi?
Mensile per i conti bancari e gli investimenti. Trimestrale o annuale per il valore della proprietà e la pensione. La coerenza è più importante della frequenza - scegli un programma e mantienilo.
Non trovi la risposta che cerchi? Contatta il nostro team
Scopri di Più
Strumenti Gratuiti per Paesi Bassi
Pronto per iniziare?
Scarica istantaneamente e inizia a gestire le tue finanze, o contattaci per progettare un pacchetto di modelli personalizzato per le tue esigenze.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.