هولندا
مقياس صافي الثروة لـ هولندا
اجمع تراكم معاشك الهولندي، مدخرات حساب التوفير (spaarrekening)، ملكية الممتلكات، محافظ ETF، وأي ديون في نظرة عامة واحدة على صافي الثروة.
In Depth
ضريبة الثروة في الصندوق 3، احتياطيات المعاش، وقيم الممتلكات الهولندية
يفرض النظام الهولندي في الخانة الثالثة (Box 3) اقتطاعًا على المدخرات والاستثمارات بناءً على عائد افتراضي لا على الأرباح الفعلية. وبموجب القواعد الانتقالية، تفصل مصلحة الضرائب بين المدخرات والاستثمارات الأخرى والديون، ولكل منها عائدها الافتراضي: في عام 2026 تبلغ هذه النسب 1.28% و6.00% و2.70% على التوالي، وتخضع لضريبة ثابتة بنسبة 36% على ما يتجاوز الإعفاء الشخصي. وبعد سلسلة من أحكام المحكمة العليا، صارت قاعدة الإثبات المضاد تتيح لدافعي الضرائب الذين حقّقوا عائدًا فعليًا أقل أن يصرّحوا به بدلًا من ذلك، ومن المستهدف تطبيق نظام قائم على العوائد الفعلية في 2028. وحتى ذلك الحين، قد تتجاوز الأرقام الافتراضية، وخصوصًا نسبة 6.00% على الأصول غير الادخارية، ما حقّقته المحفظة بالفعل، وهو ما يجعل الخانة الثالثة عاملًا مؤثرًا عند تقييم النمو الحقيقي لصافي الثروة.
تُعدّ الاحتياطيات التقاعدية في هولندا من الأكبر عالميًا قياسًا بالناتج المحلي الإجمالي، وبالنسبة لمعظم المقيمين في هولندا تمثّل القيمة المتراكمة في صناديق تقاعد أصحاب العمل جزءًا كبيرًا من إجمالي الثروة. هذه الأموال غير متاحة مباشرة قبل التقاعد، ويعتمد المبلغ النهائي على أداء الصندوق وعلى نوع النظام. وبموجب قانون Wet toekomst pensioenen تنتقل الأنظمة إلى ترتيبات المساهمات المحددة، ويتعيّن على الصناديق إتمام التحوّل بحلول 1 يناير 2028. وإدراج قيمة تقديرية للمعاش في صورة صافي الثروة يعطي مشهدًا أكمل، مع الانتباه إلى أن هذه الثروة غير سائلة وتخضع لقواعد خاصة بكل صندوق.
تملّك العقارات شائع في هولندا، وتوفّر قيمة WOZ-waarde (التقييم العقاري البلدي) مرجعًا رسميًا يُحدَّث سنويًا. وقد تختلف القيم السوقية اختلافًا كبيرًا عن تقييمات WOZ، خاصة في الأسواق الحضرية التنافسية، لذا فإن الجمع بين أسعار بيع مماثلة حديثة وقيمة WOZ يعطي تقديرًا أقرب إلى الواقع. ولا يزال خصم فوائد الرهن العقاري (hypotheekrenteaftrek) يخفّض كلفة التملّك، غير أن الخصم صار محدودًا بالشريحة الأساسية، أي 37.56% للسنة الضريبية 2026، وهو ما يقلّص الفائدة لأصحاب الدخول الأعلى على المدى الطويل.
هولندا
صافي الثروة في هولندا: ما يجب تتبعه
عادة ما يبني السكان الهولنديون الثروة من خلال نظام المعاش ثلاثي الركائز والممتلكات والمدخرات الشخصية. يجمع مقياس صافي الثروة كل هذه في عرض واحد.
تراكم المعاش غالباً ما يكون أصل كبير مخفي
تمتلك هولندا نظام معاش مهني قوي (الركيزة الثانية). يبني صندوق معاشك قيمة كبيرة عبر مسيرتك المهنية، على الرغم من أنه ليس دائماً سهل الرؤية. تحقق من mijnpensioenoverzicht.nl من أجل حقوق المعاش المتراكمة. بينما لا يمكنك الوصول لهذا رأس المال مباشرة، إضافة قيمة حالية مقدرة تعطي صورة صافي ثروة أكثر اكتمالاً.
ملكية الممتلكات هي مكون ثروة رئيسي
ارتفعت أسعار الإسكان الهولندي بشكل كبير، خاصة في Randstad. ملكيتك (قيمة السوق ناقص الرهن العقاري المتبقي، أو restschuld) يمكن أن تكون جزء كبير من صافي الثروة. WOZ-waarde (التقييم البلدي) توفر مرجع، لكن قيمة السوق بناءً على المبيعات المماثلة الأخيرة قد تكون أكثر دقة.
الصندوق 3 يؤثر على كيفية فرض الضرائب على المدخرات والاستثمارات
ضمن ما يُعرف بالخانة الثالثة (Box 3)، تفرض الحكومة الهولندية الضريبة على المدخرات والاستثمارات استنادًا إلى عائد افتراضي بدلًا من العائد الفعلي، ويُحتسب على القيمة المملوكة في 1 يناير. في عام 2026 تبلغ العوائد الافتراضية 1.28% على الودائع البنكية و6.00% على الأصول الأخرى و2.70% على الديون، وتخضع لضريبة ثابتة بنسبة 36% على ما يتجاوز إعفاءً قدره 59,357 يورو للشخص الواحد، أو 118,714 يورو للشريكين الضريبيين. وإدراك أن الأصول التي تتجاوز هذا الحد تدخل في نطاق الضريبة يفيد في فهم صافي الثروة وطريقة إدارتها.
ديون الرهن العقاري هي المسؤولية الأساسية لمعظم السكان الهولنديين
يمكن أن تكون الرهن العقاري الهولندي حتى 100% من قيمة الممتلكات. مع شروط نموذجية لـ 30 سنة، الرصيد القائم ينخفض ببطء في السنوات الأولى. تتبع انخفاض الرهن العقاري إلى جانب الأصول المتزايدة يظهر تقدم صافي الثروة الحقيقي. فائدة الرهن العقاري معفاة من الضرائب (hypotheekrenteaftrek)، والتي تؤثر على التكلفة الحقيقية للدين.
احصل على القالب
البدء
تخصيص مقياس صافي الثروة لهولندا
اسرد جميع الأصول برصيد حالي
أدخل مدخرات بنكية، حسابات استثمارية، تقدير قيمة المعاش (من mijnpensioenoverzicht.nl)، قيمة سوق الممتلكات، وأي أصول أخرى. بالنسبة للمغتربين، أضف الأصول المملوكة في بلدك الأصلي.
أدخل الرهن العقاري وقرض DUO والديون الأخرى
أضف الرهن العقاري المعروض، قرض الطالب (DUO)، القروض الشخصية، أرصدة بطاقات الائتمان، وأي ديون أخرى. كن شاملاً للحساب الدقيق.
اضبط العرض على EUR
اختر EUR من قائمة العملة المنسدلة في الرأس. بمجرد الضبط، جميع القيم تعرض بثبات باليورو.
احتفظ بالأرقام الحالية بالتحديثات الدورية
التحديثات الشهرية تعمل بشكل جيد للحسابات البنكية والاستثمارات. قيم الممتلكات وتقديرات المعاش يمكن تحديثها سنوياً. يحسب النموذج صافي الثروة تلقائياً أثناء إدخال الأرصدة الجديدة.
تتبع الاتجاه عبر الوقت
مع سداد الرهن العقاري الهولندي والمعاش يبني، عادة ما تنمو صافي الثروة عبر مسيرة. رؤية هذا المسار توفر منظور، خاصة في السنوات الأولى عندما يسيطر الرهن العقاري على الصورة.
شاهده في العمل
شكل القالب
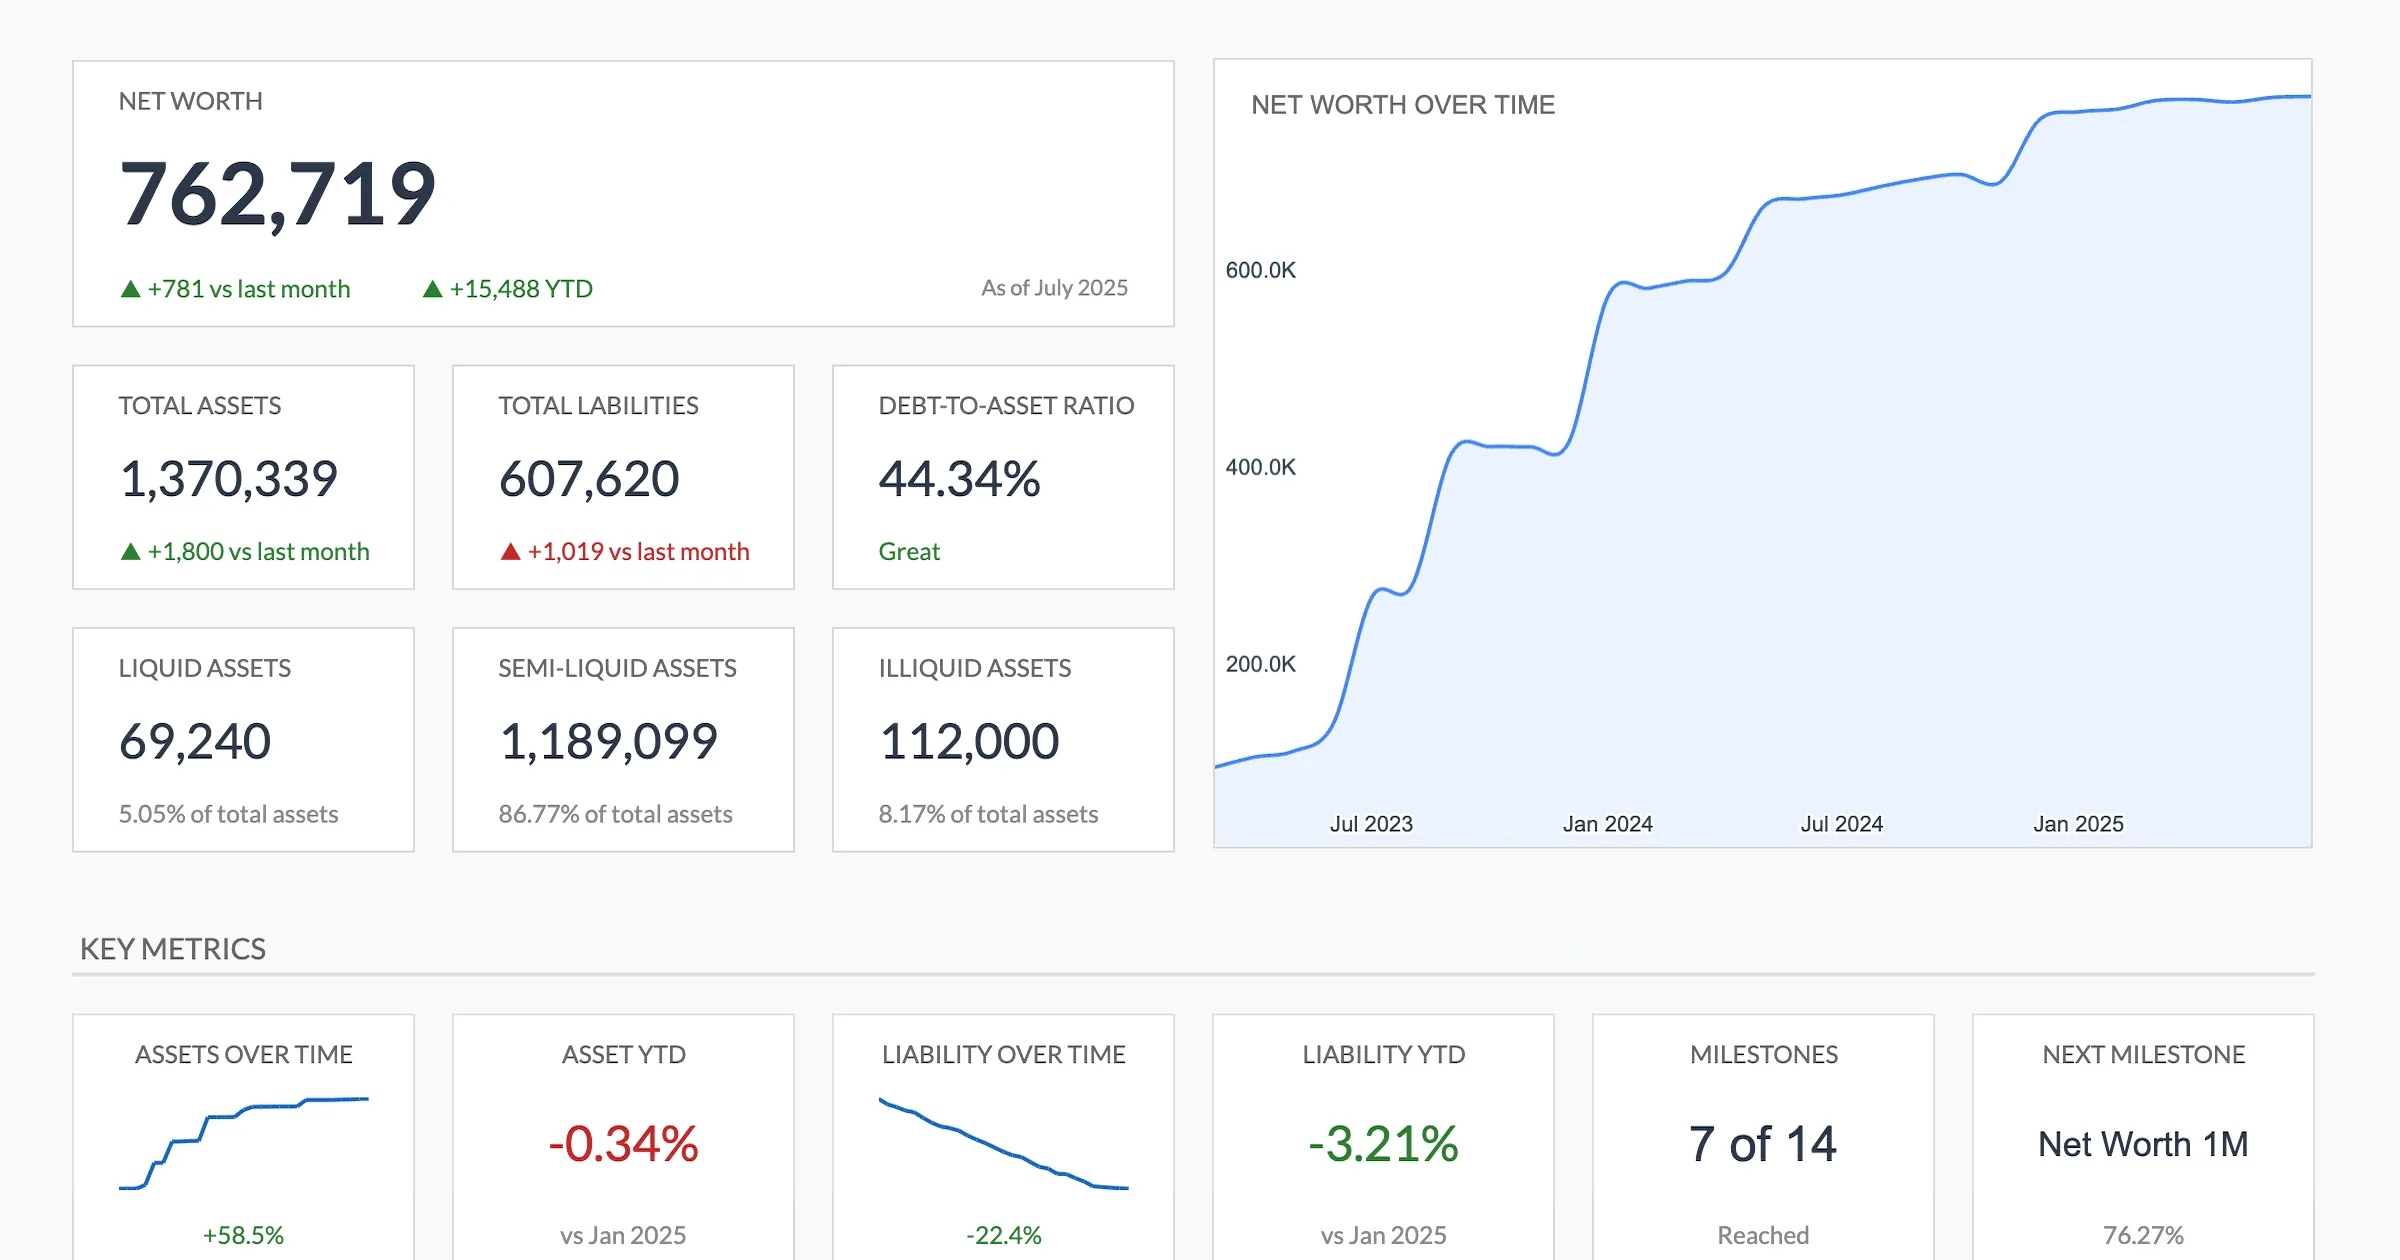
تصفح القالب لترى لوحة المعلومات وأوراق الإدخال والملخصات التي ينتجها، وكلها قابلة للتكيف مع إعدادك المالي المحلي.
- محدد العملة المدمج
- الحسابات تُحدَّث تلقائياً
- ملخصات مرئية لأرقامك
- لا حاجة إلى أي إعداد
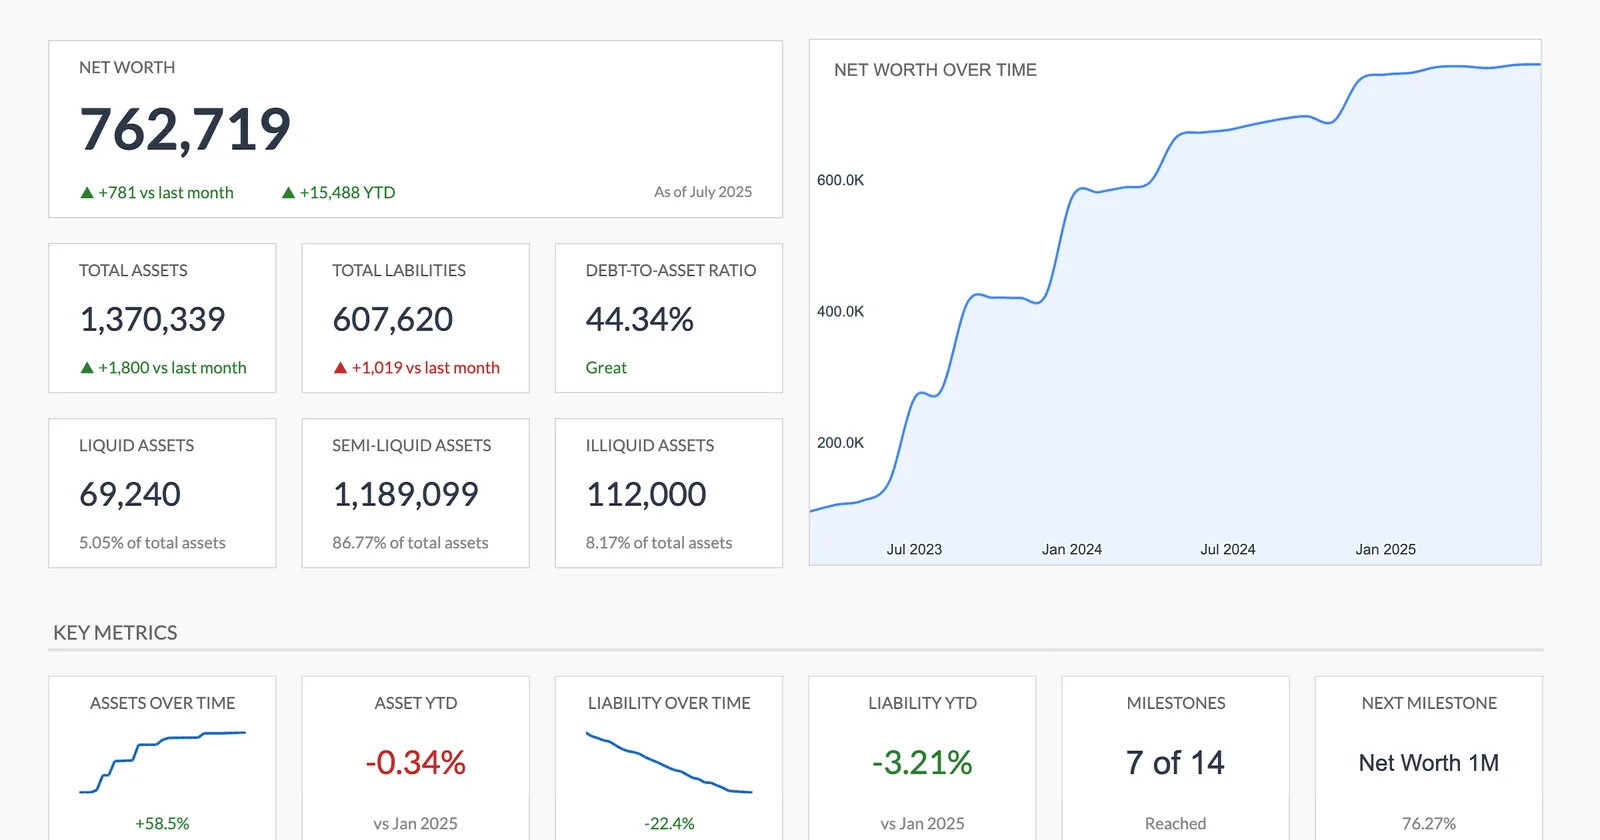
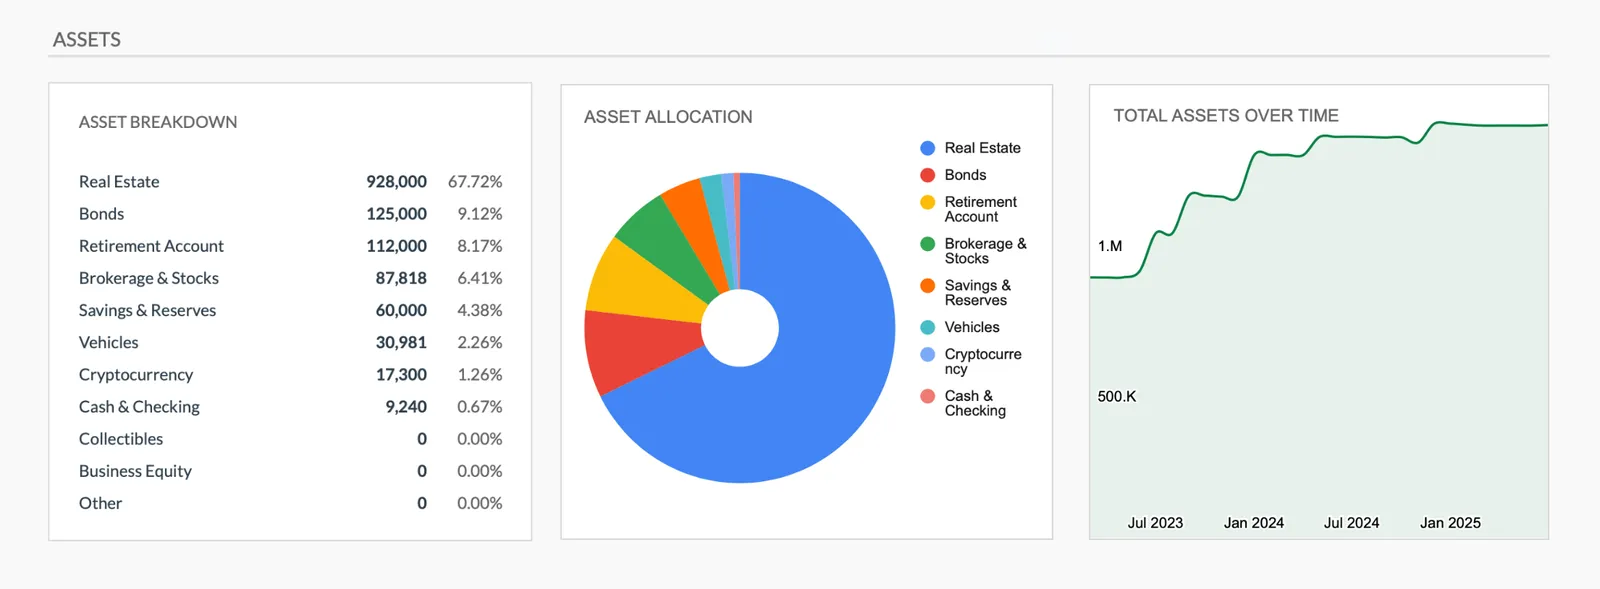
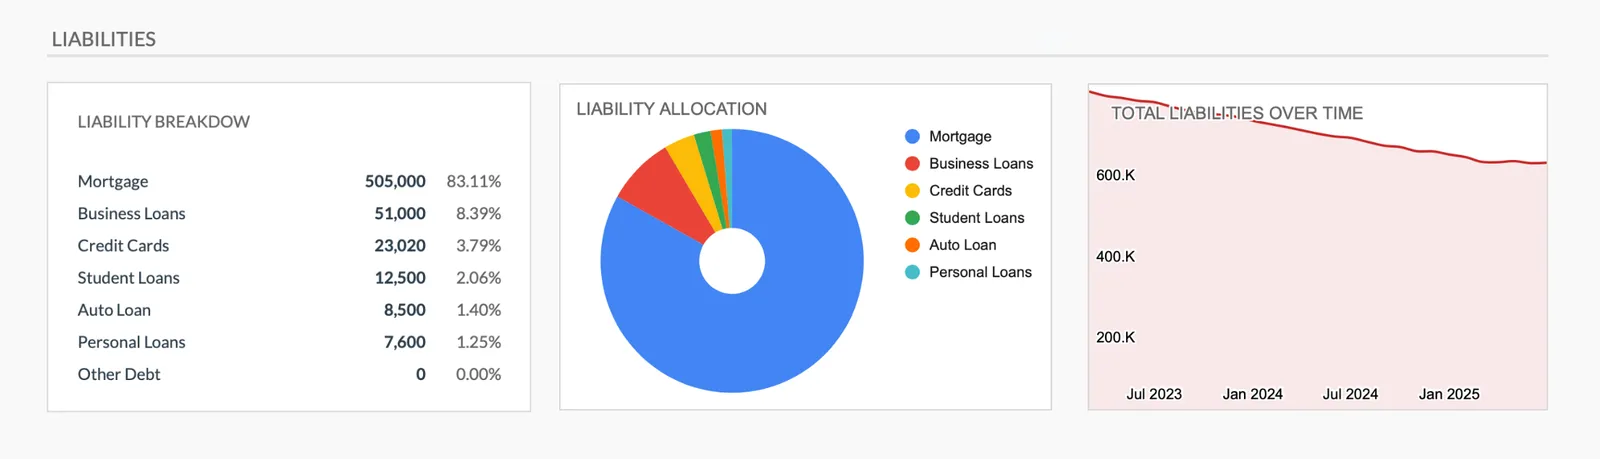
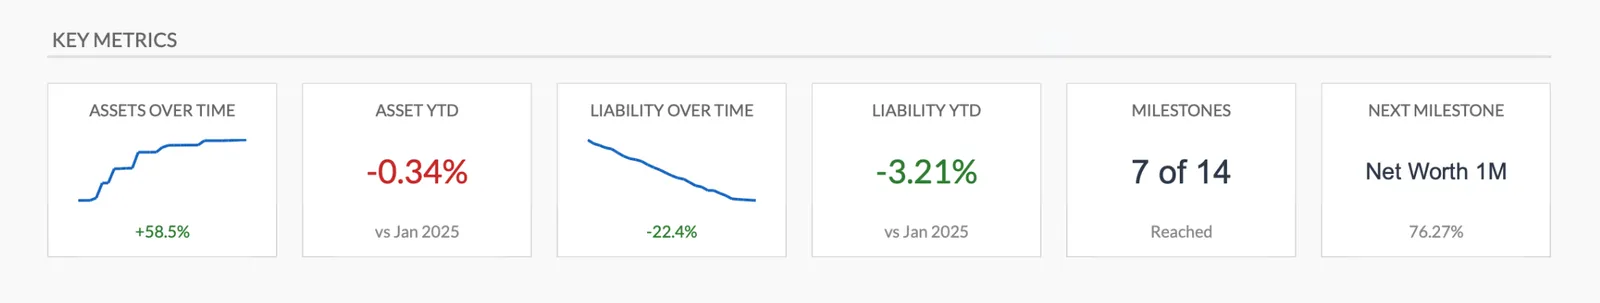
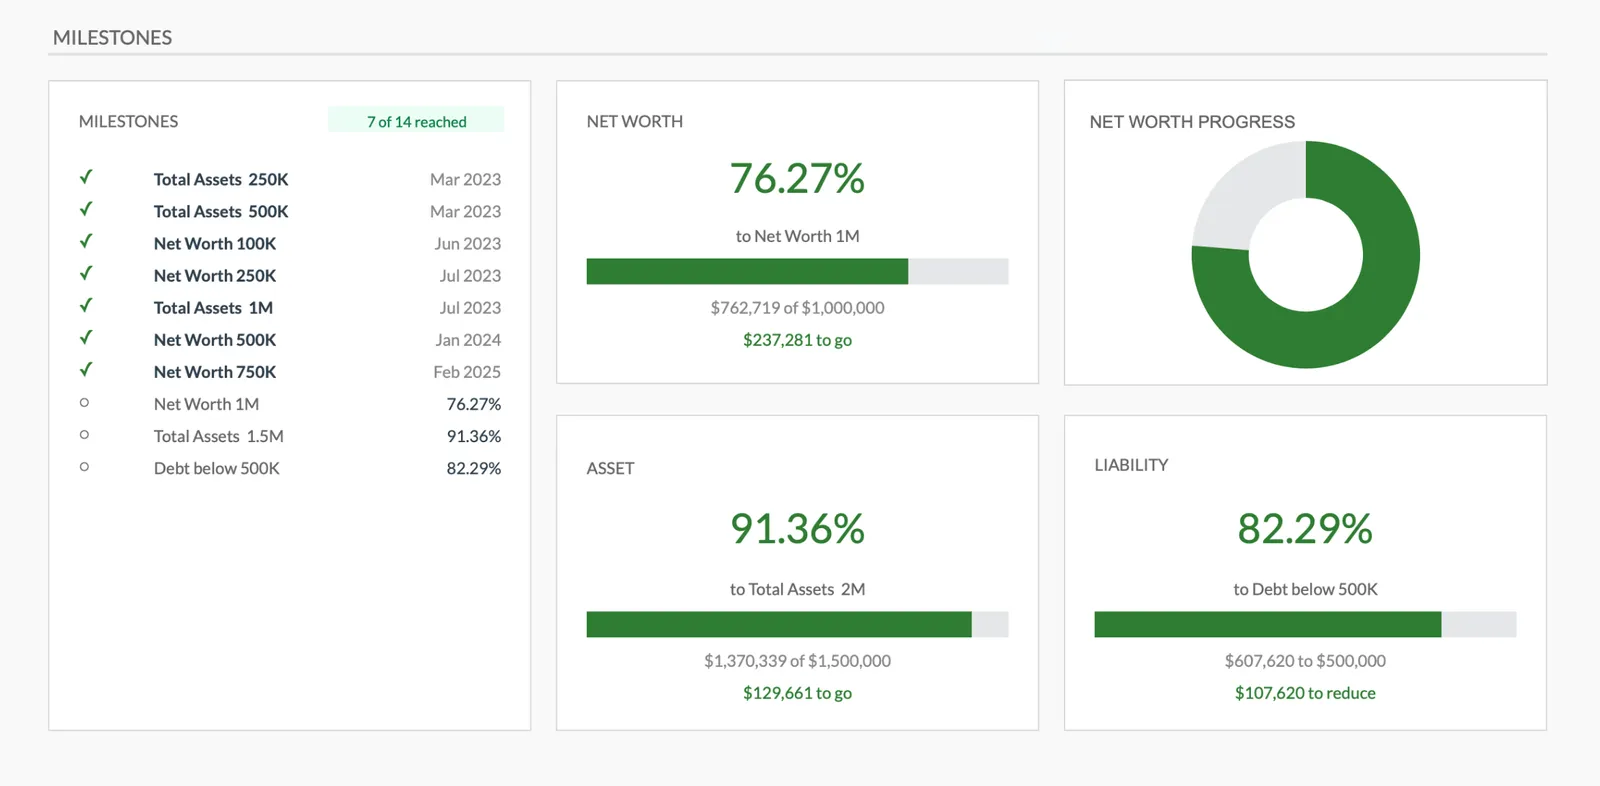
Track your net worth over time with charts
Breakdown of all your assets
Track all debts and liabilities
Key financial health indicators
Set and celebrate net worth milestones
الأسئلة الشائعة
مقياس صافي الثروة لـ هولندا - الأسئلة الشائعة
هل يجب أن أضمن معاشي في صافي الثروة؟
هذا اختيارك. تراكم المعاش يمثل دخل مستقبلي بدلاً من رأس مال قابل للوصول، لذا بعض الناس يستبعدونه. يضمن الآخرون تقدير قيمة حالية للصورة الكاملة. تحقق من mijnpensioenoverzicht.nl من أجل حقوقك المتراكمة وقرر أي نهج يناسبك.
هل يجب أن أستخدم WOZ-waarde أو قيمة السوق لصافي الثروة؟
WOZ-waarde (التقييم البلدي) يتم تحديثه سنوياً ويوفر خط أساس. للحصول على تقدير أكثر حالياً، تحقق من المبيعات الأخيرة للممتلكات المماثلة على Funda أو Kadaster. اطرح رهنك العقاري المتبقي لموقع حقوقك.
كيف يؤثر الصندوق 3 على تتبع صافي ثروتي؟
تفرض الخانة الثالثة (Box 3) الضريبة على المدخرات والاستثمارات وفق عوائد افتراضية. هذا لا يغيّر صافي الثروة الفعلي، لكن من المفيد معرفة أن الأصول التي تتجاوز الإعفاء الضريبي، وهو 59,357 يورو للشخص الواحد لعام 2026، تخضع للضريبة سنويًا. وتُحتسب الضريبة على القيمة المملوكة في 1 يناير، لذا فإن صورة نهاية العام هي ما يهم لأغراض الضريبة.
هل يجب أن أضمن قرض الطالب DUO الخاص بي؟
إدراج القرض ضمن الالتزامات يعطي رقمًا صادقًا لصافي الثروة. قروض DUO تأتي بشروط ميسّرة نسبيًا، بفائدة منخفضة وسداد مرتبط بالدخل، لكنها تبقى دَينًا. ومنذ عام 2021 صار مقرضو الرهن العقاري يقيّمون دَين DUO على أساس مبلغ السداد الشهري الفعلي بدلًا من نسبة ثابتة من القرض الأصلي، وبذلك يقلّل القدرة على الاقتراض، لكن بدرجة أقل مما كان عليه سابقًا.
كم مرة يجب أن أحدث صافي الثروة في هولندا؟
شهري للحسابات البنكية والاستثمارات. ربع سنوي أو سنوي لقيمة الممتلكات والمعاش. الاتساق يهم أكثر من التكرار - اختر جدول زمني والحافظ عليه.
لم تجد الإجابة التي تبحث عنها؟ تواصل مع فريقنا
هل أنت مستعد للبدء؟
حمّل فوراً وابدأ في إدارة أموالك، أو تواصل معنا لتصميم حزمة قوالب مخصصة لاحتياجاتك.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.