Niederlande
Nettovermögensrechner für Niederlande
Bringen Sie Ihre niederländische Rentensumme, Spaarrekening-Guthaben, Immobilieneigenkapital, ETF-Portfolios und etwaige Schulden in einer Nettovermögensübersicht zusammen.
In Depth
Box 3-Vermögenssteuer, Rentensicherungen und niederländische Immobilienwerte
Das niederländische Box-3-System erhebt eine Abgabe auf Ersparnisse und Anlagen, die sich nach einer fiktiven Rendite und nicht nach den tatsächlichen Gewinnen bemisst. Nach den Übergangsregeln trennt die Steuerbehörde Ersparnisse, sonstige Anlagen und Schulden, jeweils mit eigener fiktiver Rendite: für 2026 sind das 1.28%, 6.00% und 2.70%, besteuert mit pauschal 36% oberhalb des persönlichen Freibetrags. Nach einer Reihe von Urteilen des Hoge Raad erlaubt eine Gegenbeweisregel Steuerpflichtigen mit niedrigerer realer Rendite, diese stattdessen anzugeben; ein System auf Basis tatsächlicher Erträge ist für 2028 vorgesehen. Bis dahin können die fiktiven Werte, besonders die 6.00% auf Nicht-Spareinlagen, über dem liegen, was ein Portfolio wirklich erwirtschaftet hat, was Box 3 zu einem spürbaren Faktor bei der Beurteilung des realen Vermögenszuwachses macht.
Gemessen am BIP zählen die niederländischen Pensionsrückstellungen zu den größten der Welt, und für die meisten Menschen in den Niederlanden macht das in betrieblichen Pensionsfonds angesparte Kapital einen erheblichen Teil des Gesamtvermögens aus. Diese Mittel sind bis zum Ruhestand nicht direkt verfügbar, und die spätere Leistung hängt von der Wertentwicklung des Fonds und von der Art des Systems ab. Mit dem Wet toekomst pensioenen stellen die Systeme auf Beitragszusagen um, wobei die Fonds den Wechsel bis zum 1. Januar 2028 abschließen müssen. Ein geschätzter Pensionswert in der Vermögensübersicht vervollständigt das Bild, auch wenn dieses Vermögen illiquide ist und fondsspezifischen Regeln unterliegt.
Wohneigentum ist in den Niederlanden weit verbreitet, und die jährlich aktualisierte WOZ-waarde (kommunaler Immobilienwert) liefert einen offiziellen Referenzpunkt. Marktwerte können deutlich von der WOZ-Bewertung abweichen, gerade in umkämpften städtischen Märkten. Wer aktuelle Vergleichsverkäufe neben den WOZ-Wert stellt, kommt zu einer fundierteren Schätzung. Die hypotheekrenteaftrek senkt die Kosten des Wohneigentums nach wie vor, ist inzwischen aber auf den Basissatz begrenzt, für das Steuerjahr 2026 auf 37.56%, was den Vorteil für Besserverdienende auf lange Sicht schmälert.
Niederlande
Nettovermögen in den Niederlanden: Was zu verfolgen ist
Niederländische Einwohner bauen Wohlstand typically durch das Drei-Säulen-Rentensystem, Immobilien und persönliche Ersparnisse auf. Ein Nettovermögensrechner bringt all diese in eine Ansicht.
Rentensumme ist oft ein verstecktes großes Vermögen
Die Niederlande haben ein starkes Betriebsrentensystem (zweite Säule). Ihr Rentenfonds baut einen erheblichen Wert über Ihre Karriere auf, obwohl es nicht immer leicht zu sehen ist. Überprüfen Sie mijnpensioenoverzicht.nl für Ihre angesammelten Rentenrechte. Obwohl Sie auf dieses Kapital nicht direkt zugreifen können, gibt die Einbeziehung eines geschätzten Barwerts ein vollständigeres Nettovermögensbild.
Immobilieneigenkapital ist eine Hauptvermögenskomponente
Niederländische Immobilienpreise sind erheblich gestiegen, besonders in der Randstad. Ihr Eigenkapital (Marktwert minus verbleibende Hypothek, oder Restschuld) kann einen großen Teil des Nettovermögens ausmachen. WOZ-Waarde (Gemeindebewertung) bietet einen Bezugspunkt, aber der Marktwert basierend auf kürzlichen vergleichbaren Verkäufen kann genauer sein.
Box 3 beeinflusst, wie Ersparnisse und Investitionen besteuert werden
In Box 3 besteuert der niederländische Staat Ersparnisse und Anlagen nicht nach der tatsächlichen Rendite, sondern nach einer fiktiven Rendite auf den Bestand zum 1. Januar. Für 2026 gelten 1.28% auf Bankguthaben, 6.00% auf sonstige Vermögenswerte und 2.70% auf Schulden, besteuert mit pauschal 36% oberhalb eines Freibetrags von EUR 59,357 pro Person beziehungsweise EUR 118,714 für Steuerpartner. Dass Vermögen oberhalb dieses Freibetrags erfasst wird, ist für die Betrachtung und Steuerung des Nettovermögens durchaus relevant.
Hypothekenschuld ist die primäre Verbindlichkeit für die meisten niederländischen Einwohner
Niederländische Hypotheken können bis zu 100% des Immobilienwerts sein. Mit typischen 30-jährigen Laufzeiten sinkt der ausstehende Saldo in den frühen Jahren langsam. Das Verfolgen der abnehmenden Hypothek zusammen mit wachsendem Vermögen zeigt echten Nettovermögensfortschritt. Hypothekenzinsen sind steuerabzugsfähig (Hypotheekrente-Abzug), was die wahren Kosten der Schuld beeinflusst.
Vorlage erhalten
Erste Schritte
Anpassung des Nettovermögensrechners für die Niederlande
Listen Sie alle Vermögenswerte mit aktuellen Saldos auf
Geben Sie Sparkassen, Anlagekonten, Rentenvermögensschätzung (von mijnpensioenoverzicht.nl), Immobilienmarktwert und alle anderen Vermögenswerte ein. Für Auswanderer beziehen Sie Vermögenswerte ein, die in Ihrem Heimatland gehalten werden.
Geben Sie Hypothek, DUO-Darlehen und andere Schulden ein
Beziehen Sie Hypotheken-Ausstände, Studentendarlehen (DUO), Privatkredite, Kreditkartensalden und alle anderen Schulden ein. Seien Sie thorough für eine genaue Berechnung.
Stellen Sie die Anzeige auf EUR ein
Wählen Sie EUR aus dem Währungs-Dropdown im Header. Sobald festgelegt, zeigen alle Werte konsistent in Euro an.
Halten Sie Nummern mit periodischen Aktualisierungen aktuell
Monatliche Aktualisierungen funktionieren gut für Bankkonten und Investitionen. Immobilienwerte und Rentenschätzungen können jährlich aktualisiert werden. Die Vorlage berechnet Nettovermögen automatisch, wenn Sie neue Saldos eingeben.
Verfolgen Sie den Trend im Laufe der Zeit
Mit niederländischen Hypotheken, die herabgezahlt werden und Renten aufbauend, wächst das Nettovermögen typical über eine Karriere. Das Sehen dieser Flugbahn gibt Perspektive, besonders in den frühen Jahren, wenn die Hypothek das Bild dominiert.
In Aktion sehen
So sieht die Vorlage aus
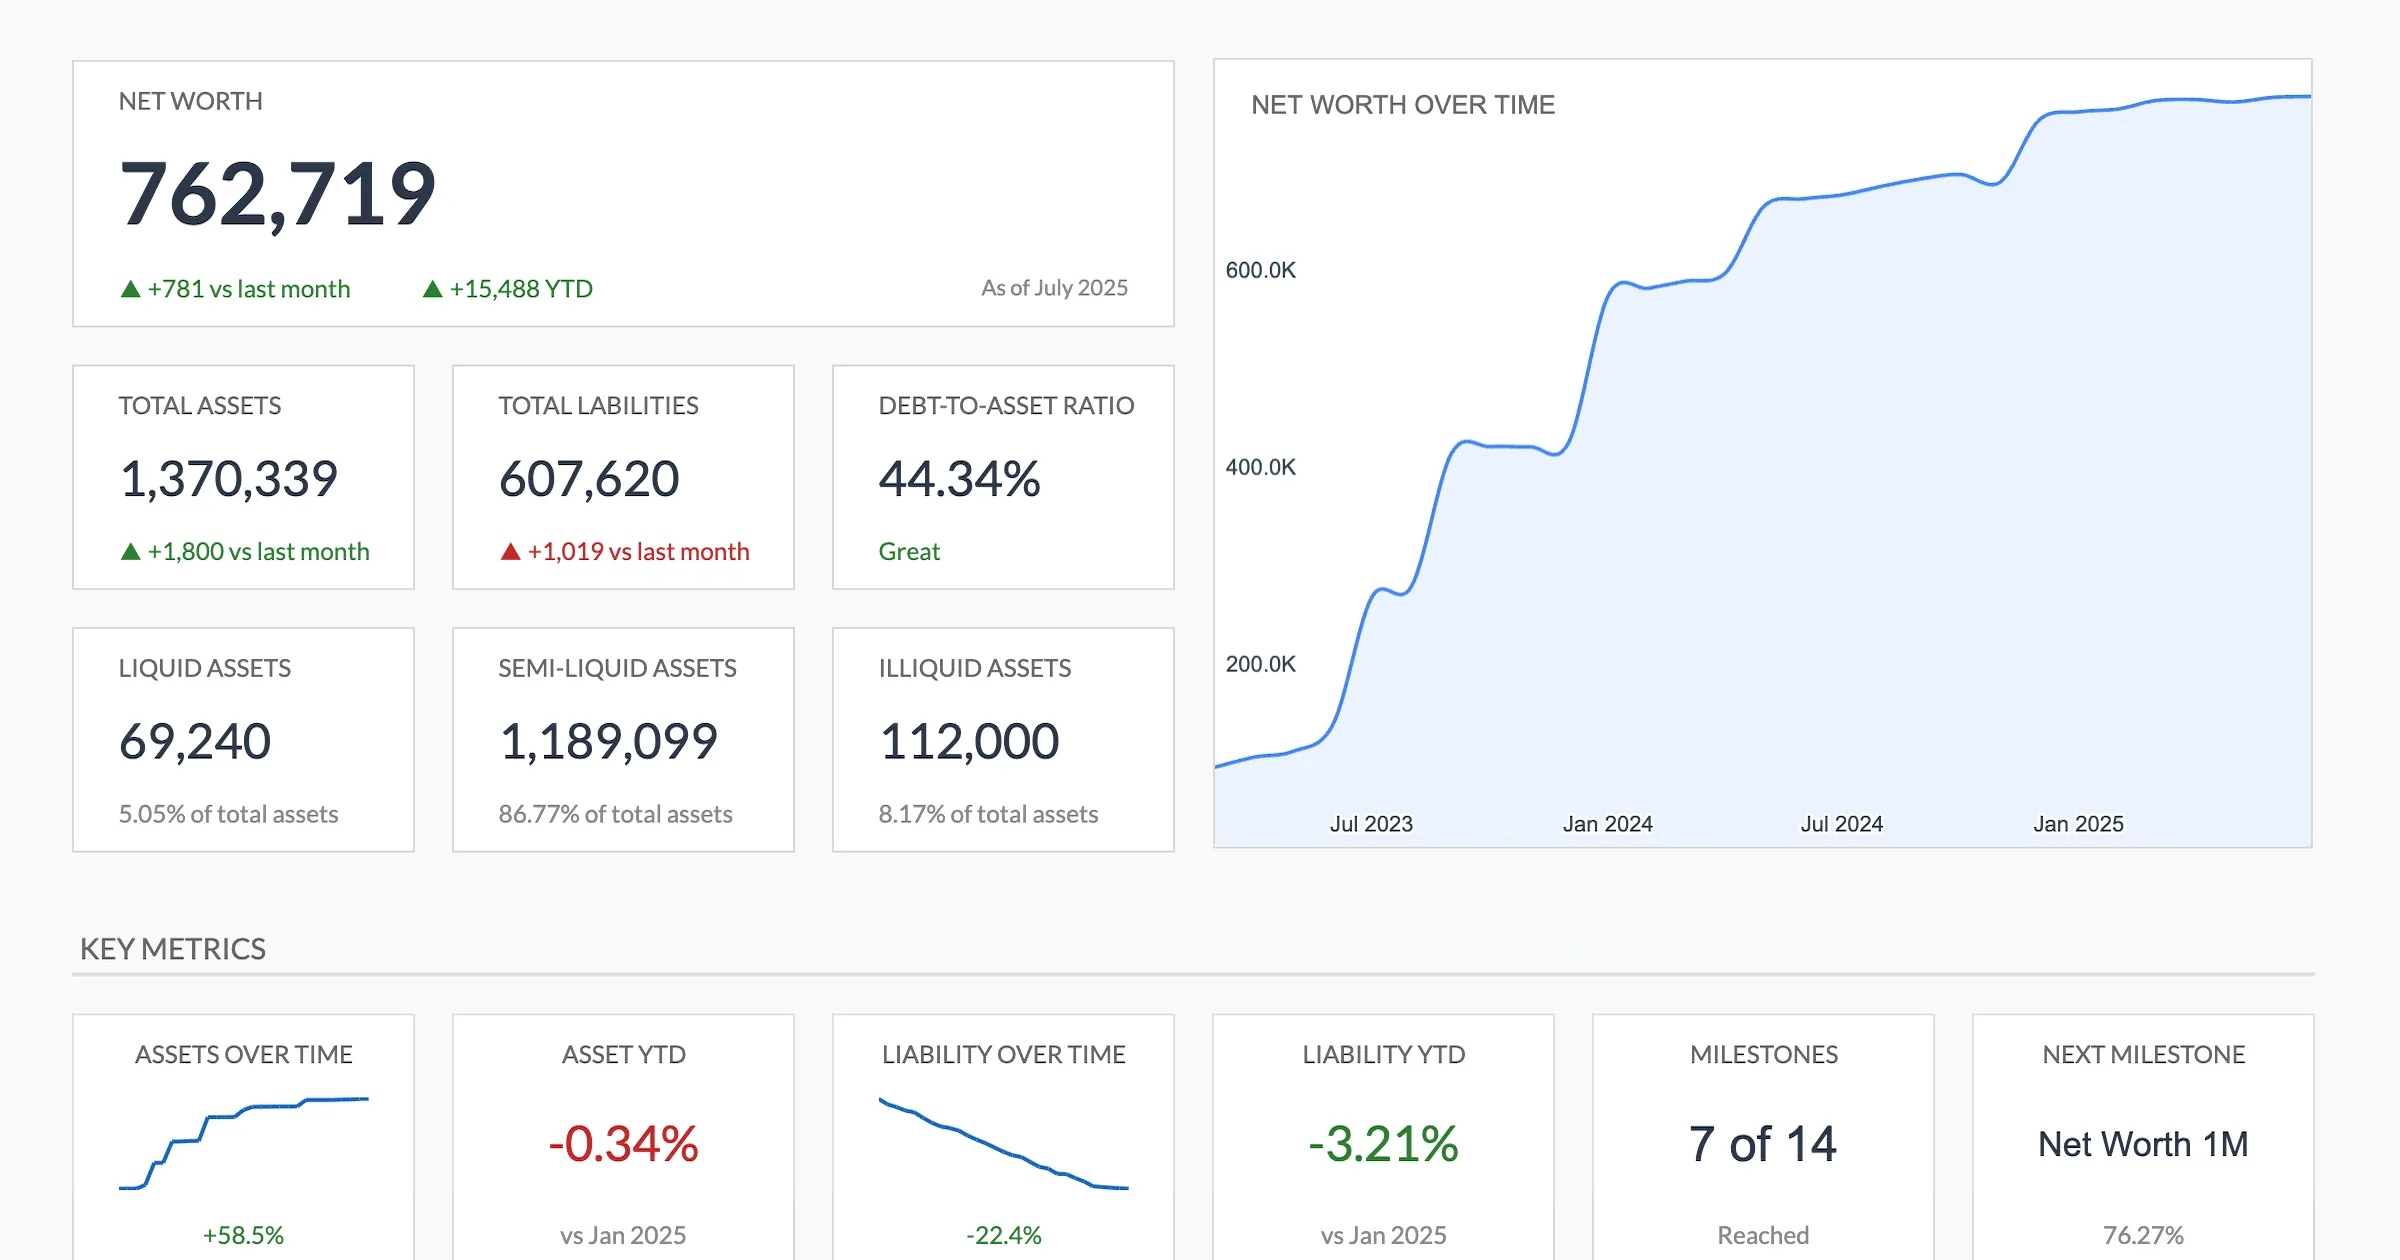
Blättern Sie durch die Vorlage, um das Dashboard, die Eingabeblätter und die Zusammenfassungen zu sehen, die sie erzeugt, alles anpassbar an Ihre lokale Finanzsituation.
- Integrierte Währungsauswahl
- Berechnungen aktualisieren sich automatisch
- Visuelle Zusammenfassungen Ihrer Zahlen
- Keine Einrichtung erforderlich
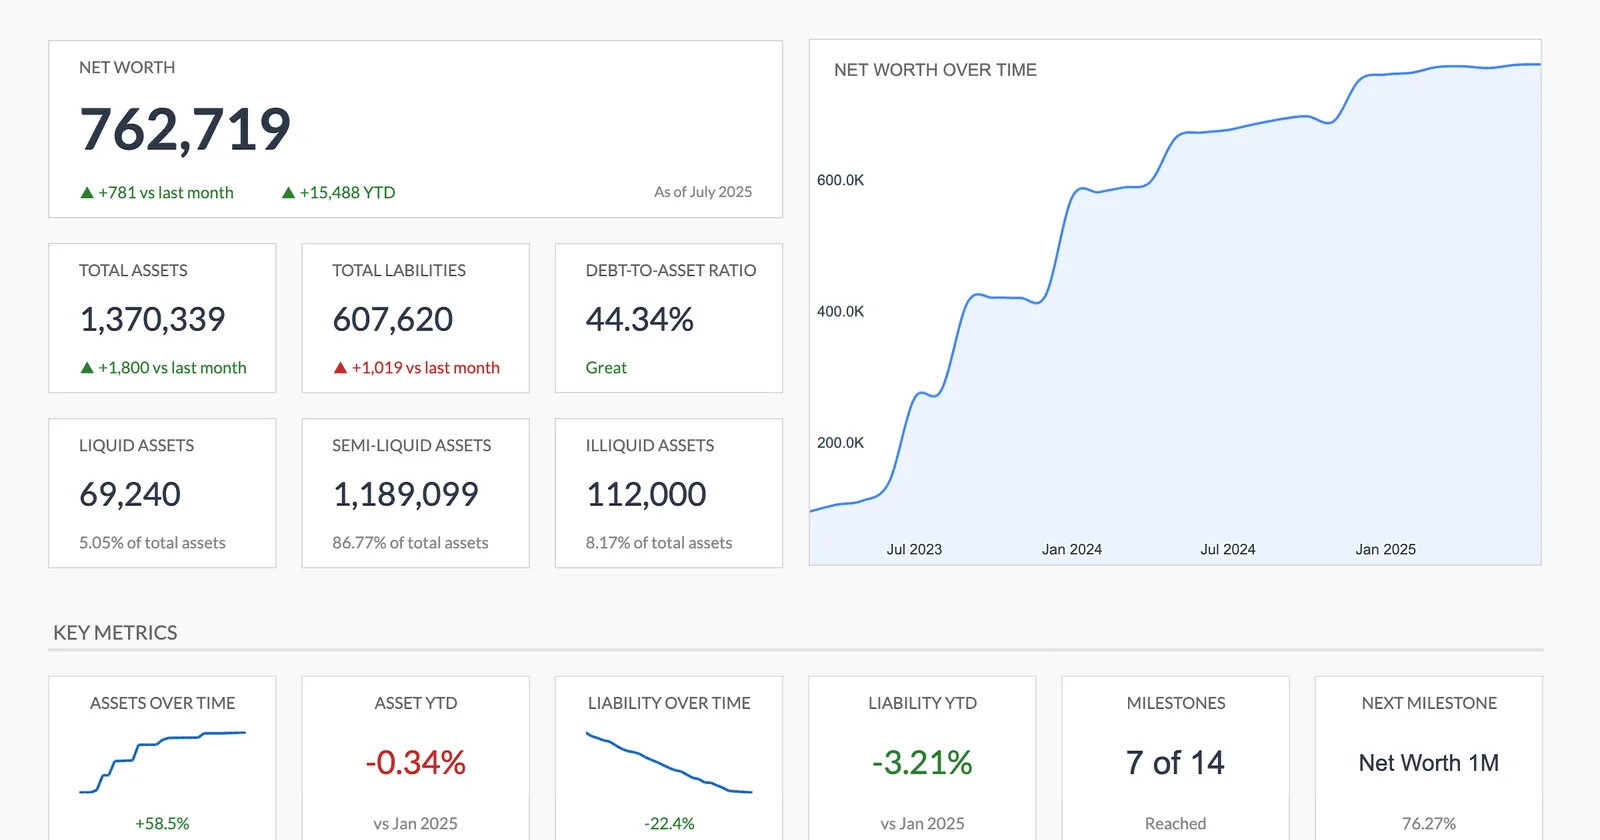
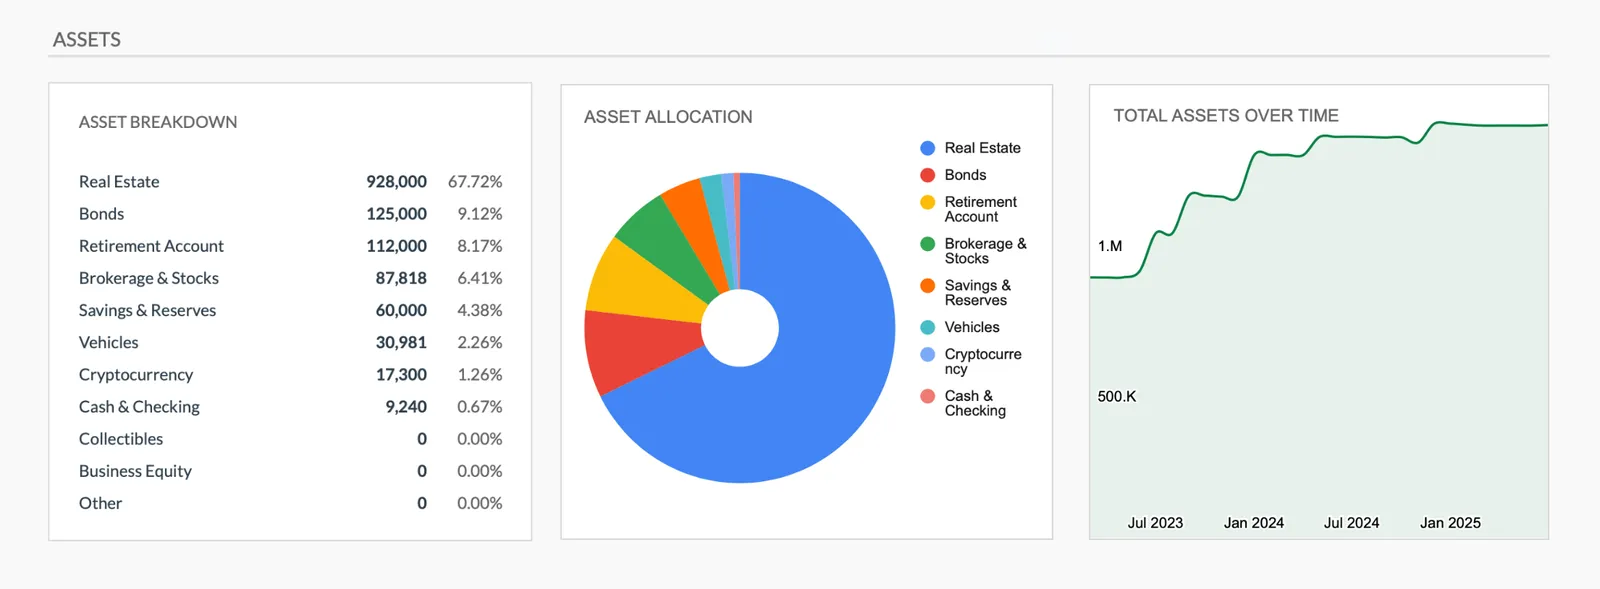
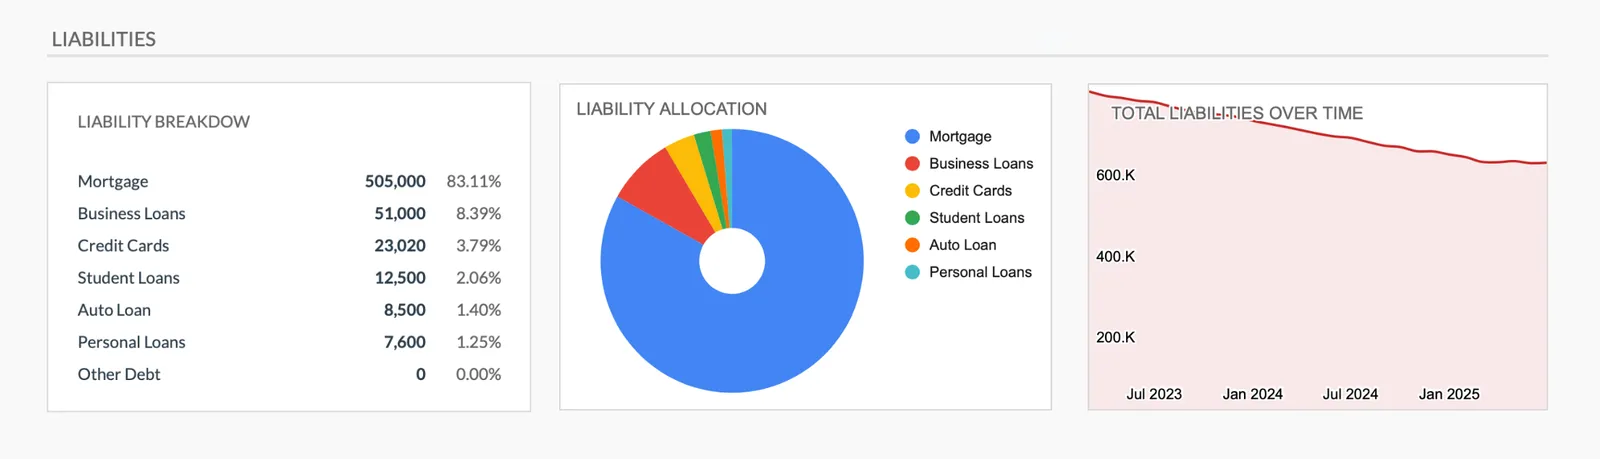
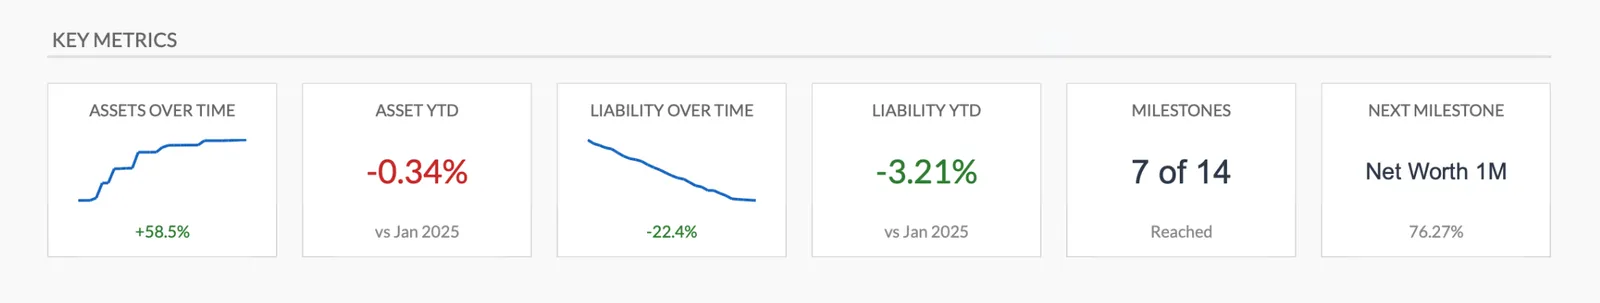
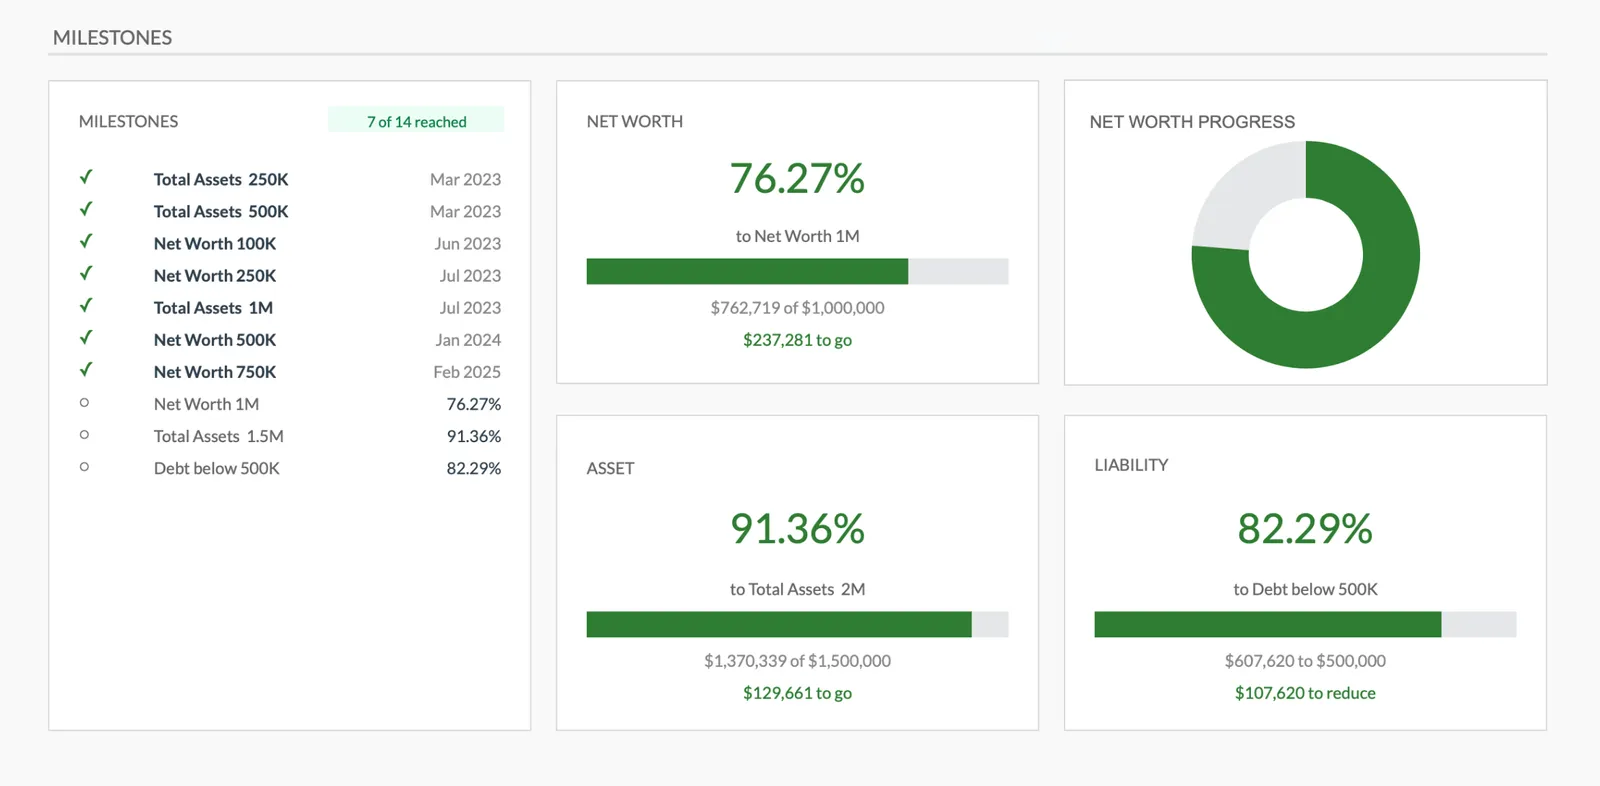
Track your net worth over time with charts
Breakdown of all your assets
Track all debts and liabilities
Key financial health indicators
Set and celebrate net worth milestones
Häufige Fragen
Nettovermögensrechner für Niederlande - FAQ
Sollte ich meine Rente in das Nettovermögen einbeziehen?
Es ist Ihre Wahl. Rentensumme stellt zukünftiges Einkommen anstatt zugängliches Kapital dar, daher schließen einige Menschen es aus. Andere beziehen einen geschätzten Barwert für ein vollständiges Bild ein. Überprüfen Sie mijnpensioenoverzicht.nl für Ihre angesammelten Rechte und entscheiden, welcher Ansatz zu Ihnen passt.
Sollte ich die WOZ-Waarde oder den Marktwert für das Nettovermögen verwenden?
Die WOZ-Waarde (Gemeindebewertung) wird jährlich aktualisiert und bietet einen Basispunkt. Für eine aktuelere Schätzung überprüfen Sie kürzliche Verkäufe vergleichbarer Eigenschaften auf Funda oder Kadaster. Subtrahieren Sie Ihre verbleibende Hypothek für Ihre Eigenkapitalposition.
Wie beeinflusst Box 3 meine Nettovermögensüberwachung?
Box 3 besteuert Ersparnisse und Anlagen anhand fiktiver Renditen. Am tatsächlichen Nettovermögen ändert das nichts, doch es lohnt sich zu wissen, dass Vermögen oberhalb des Freibetrags von EUR 59,357 pro Person für 2026 jährlich besteuert wird. Maßgeblich ist der Bestand zum 1. Januar, steuerlich zählt also die Momentaufnahme zum Jahreswechsel.
Sollte ich mein DUO-Studentendarlehen einbeziehen?
Wer den Kredit als Verbindlichkeit erfasst, erhält ein ehrliches Bild des Nettovermögens. DUO-Darlehen haben vergleichsweise günstige Konditionen mit niedrigen Zinsen und einkommensabhängiger Rückzahlung, Schulden bleiben sie trotzdem. Seit 2021 bewerten Hypothekenbanken DUO-Schulden anhand der tatsächlichen Monatsrate statt eines pauschalen Prozentsatzes der ursprünglichen Darlehenssumme. Die Kreditkapazität sinkt dadurch weiterhin, nur weniger stark als früher.
Wie häufig sollte ich das Nettovermögen in den Niederlanden aktualisieren?
Monatlich für Bankkonten und Investitionen. Vierteljährlich oder jährlich für Immobilienwert und Rente. Konsistenz ist wichtiger als Häufigkeit - wählen Sie einen Zeitplan und halten Sie sich daran.
Können Sie die Antwort nicht finden? Kontaktieren Sie unser Team
Bereit loszulegen?
Laden Sie sofort herunter und beginnen Sie mit der Verwaltung Ihrer Finanzen, oder kontaktieren Sie uns für ein individuelles Vorlagenpaket.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.