Singapur
Nettovermögens-Tracker für Singapur
Kombinieren Sie Ihre CPF-Konten (Ordinary, Special und MediSave) mit Immobilieneigenkapital, SRS, Investitionen und Darlehen - ein Arbeitsblatt, eine Nettovermögenszahl.
In Depth
CPF-Guthaben, HDB-Eigenkapital und was zählt als zugänglich
CPF-Guthaben sind für berufstätige Singapurer oft der größte Einzelposten und wachsen mit jeder Gehaltsgutschrift durch Pflichtbeiträge von 37% des Lohns bei Personen bis 55 Jahren. Das Ordinary Account verzinst sich mit 2,5% pro Jahr, Special Account, MediSave und Retirement Account mit 4% unter einer bis Ende 2026 verlängerten Untergrenze, und auf die ersten SGD 60.000 der kombinierten Guthaben kommt 1% obendrauf. Seit Januar 2025 ist das Special Account für Mitglieder ab 55 geschlossen, weshalb ein Tracker für ein älteres Mitglied an dieser Stelle das Retirement Account führt. Alle CPF-Konten einzubeziehen ergibt das vollständige Bild, und eine eigene Zeile für das, was außerhalb von CPF liegt, zeigt, was tatsächlich erreichbar ist.
Das Eigenkapital in HDB- oder Privatimmobilien ist der andere große Baustein. Aktuelle Wiederverkaufsdaten aus dem HDB-Portal oder von der URA liefern eine belastbare Schätzung des Marktwerts, und nach Abzug der offenen Hypothek bleibt die Eigenkapitalposition. Für viele Singapurer machen CPF und Immobilieneigenkapital zusammen den ganz überwiegenden Teil des Nettovermögens aus, was sich zu sehen lohnt, da beides vergleichsweise wenig liquide ist.
Anlagedepots über Plattformen wie Syfe, Endowus oder StashAway sowie direkte SGX-Positionen und REITs bringen Streuung jenseits von CPF und Immobilien. Da Singapur bei Privatpersonen keine Kapitalgewinne besteuert, trägt der volle Marktwert dieser Anlagen keine verdeckte künftige Steuerlast. Sie zum aktuellen Wert statt zu Anschaffungskosten zu führen, lässt die Trendlinie den echten Fortschritt abbilden.
Singapur
Nettovermögen in Singapur: Was Sie verfolgen sollten
Singapurer halten normalerweise Vermögen über CPF-Konten, Immobilien und Investitionen. Ein Nettovermögens-Tracker bringt all diese in eine Übersicht.
CPF ist oft der größte Vermögenswert für viele Singapurer
Bei Beschäftigten bis 55 Jahren summieren sich die Pflichtbeiträge auf 37% des Lohns, Arbeitgeber- und Arbeitnehmeranteil zusammengenommen, sodass die CPF-Guthaben über ein Erwerbsleben stetig wachsen. Das Ordinary Account verzinst sich mit 2,5% pro Jahr, während Special Account, MediSave und Retirement Account 4% erhalten, eine bis Ende 2026 verlängerte Untergrenze, plus 1% zusätzlich auf die ersten SGD 60.000 der kombinierten Guthaben. Seit Januar 2025 ist das Special Account für Mitglieder ab 55 geschlossen, sodass diese stattdessen ein Ordinary Account, MediSave und ein Retirement Account halten. CPF einzubeziehen ergibt ein vollständiges Bild, auch wenn für die Mittel Auszahlungsbeschränkungen gelten.
Immobilieneigenkapital ist eine große Vermögenskomponente
Ob HDB oder Privateigentum, Immobilien sind für Singapurer oft der größte Einzelposten. Das Eigenkapital ergibt sich aus dem Marktwert abzüglich der offenen Hypothek, und aktuelle Transaktionen in den Portalen von HDB oder URA liefern eine belastbare Werteinschätzung. Immobilien in Singapur haben über lange Zeiträume an Wert gewonnen, wobei die bisherige Entwicklung je nach Lage und Objektart unterschiedlich ausfällt.
Investitionsportfolios addieren sich Diversifikation hinzu
Aktien (SGX und international), REITs, Robo-Advisors (Syfe, Endowus, StashAway) und Investmentfonds zählen zum Vermögen. Weil Singapur für Privatpersonen keine Kapitalertragsteuer erhebt, gehört der volle Wert der Kursgewinne Ihnen. Der aktuelle Marktwert ist die Zahl, die die Summe korrekt hält.
Ausstehende Darlehen sind die primären Verbindlichkeiten
HDB-Darlehen, Bankhypotheken, Autokredite, Renovierungsdarlehen und Bildungskredite bilden die Passivseite. Der vergünstigte HDB-Darlehenszins liegt bei 2,6%, gekoppelt an 0,1 Prozentpunkte über dem Zins des CPF Ordinary Account von 2,5%, während sich Bankhypothekenzinsen mit dem Markt bewegen. Erst wer sinkende Schuldenstände neben wachsenden Vermögenswerten verfolgt, erkennt die tatsächliche Richtung.
Vorlage erhalten
Erste Schritte
Anpassung des Nettovermögens-Trackers für Singapurs CPF und darüber hinaus
Alle Vermögenswerte mit aktuellen Guthaben auflisten
Tragen Sie Bankguthaben, CPF Ordinary Account, CPF Special Account oder Retirement Account, CPF MediSave, SRS-Guthaben, Anlagedepots, den Marktwert von Immobilien, Rückkaufswerte von Versicherungen und alle weiteren Vermögenswerte ein.
Alle ausstehenden Darlehen und Schulden aufzeichnen
Auf der Passivseite stehen das offene HDB-Darlehen oder die Bankhypothek, der Autokredit, das Renovierungsdarlehen, der Bildungskredit, Kreditkartensalden und alles Weitere, was geschuldet wird. Erst eine vollständige Liste macht die Vermögenszahl aussagekräftig.
Stellen Sie die Anzeigewährung auf SGD ein
Das Währungs-Dropdown im Dashboard stellt alle Geldbeschriftungen auf einmal auf SGD um. Es beschriftet neu, statt umzurechnen, die eingetragenen Zahlen bleiben also unverändert.
Aktualisieren Sie CPF- und Investitionsguthaben regelmäßig
Für die meisten passt eine monatliche Aktualisierung. CPF-Guthaben stehen auf der CPF-Website, Anlagewerte bei Ihrem Broker oder Robo-Advisor, und Immobilienschätzungen lassen sich in größeren Abständen erneuern. Die Vorlage berechnet das Nettovermögen aus allem neu, was eingetragen ist.
Verfolgen Sie den Trend im Laufe der Zeit
Eine einzelne Momentaufnahme sagt weniger als ein Verlauf. Ob ein HDB-Darlehen sinkt oder Anlagen wachsen, das Diagramm zeigt die Richtung der Veränderung.
In Aktion sehen
So sieht die Vorlage aus
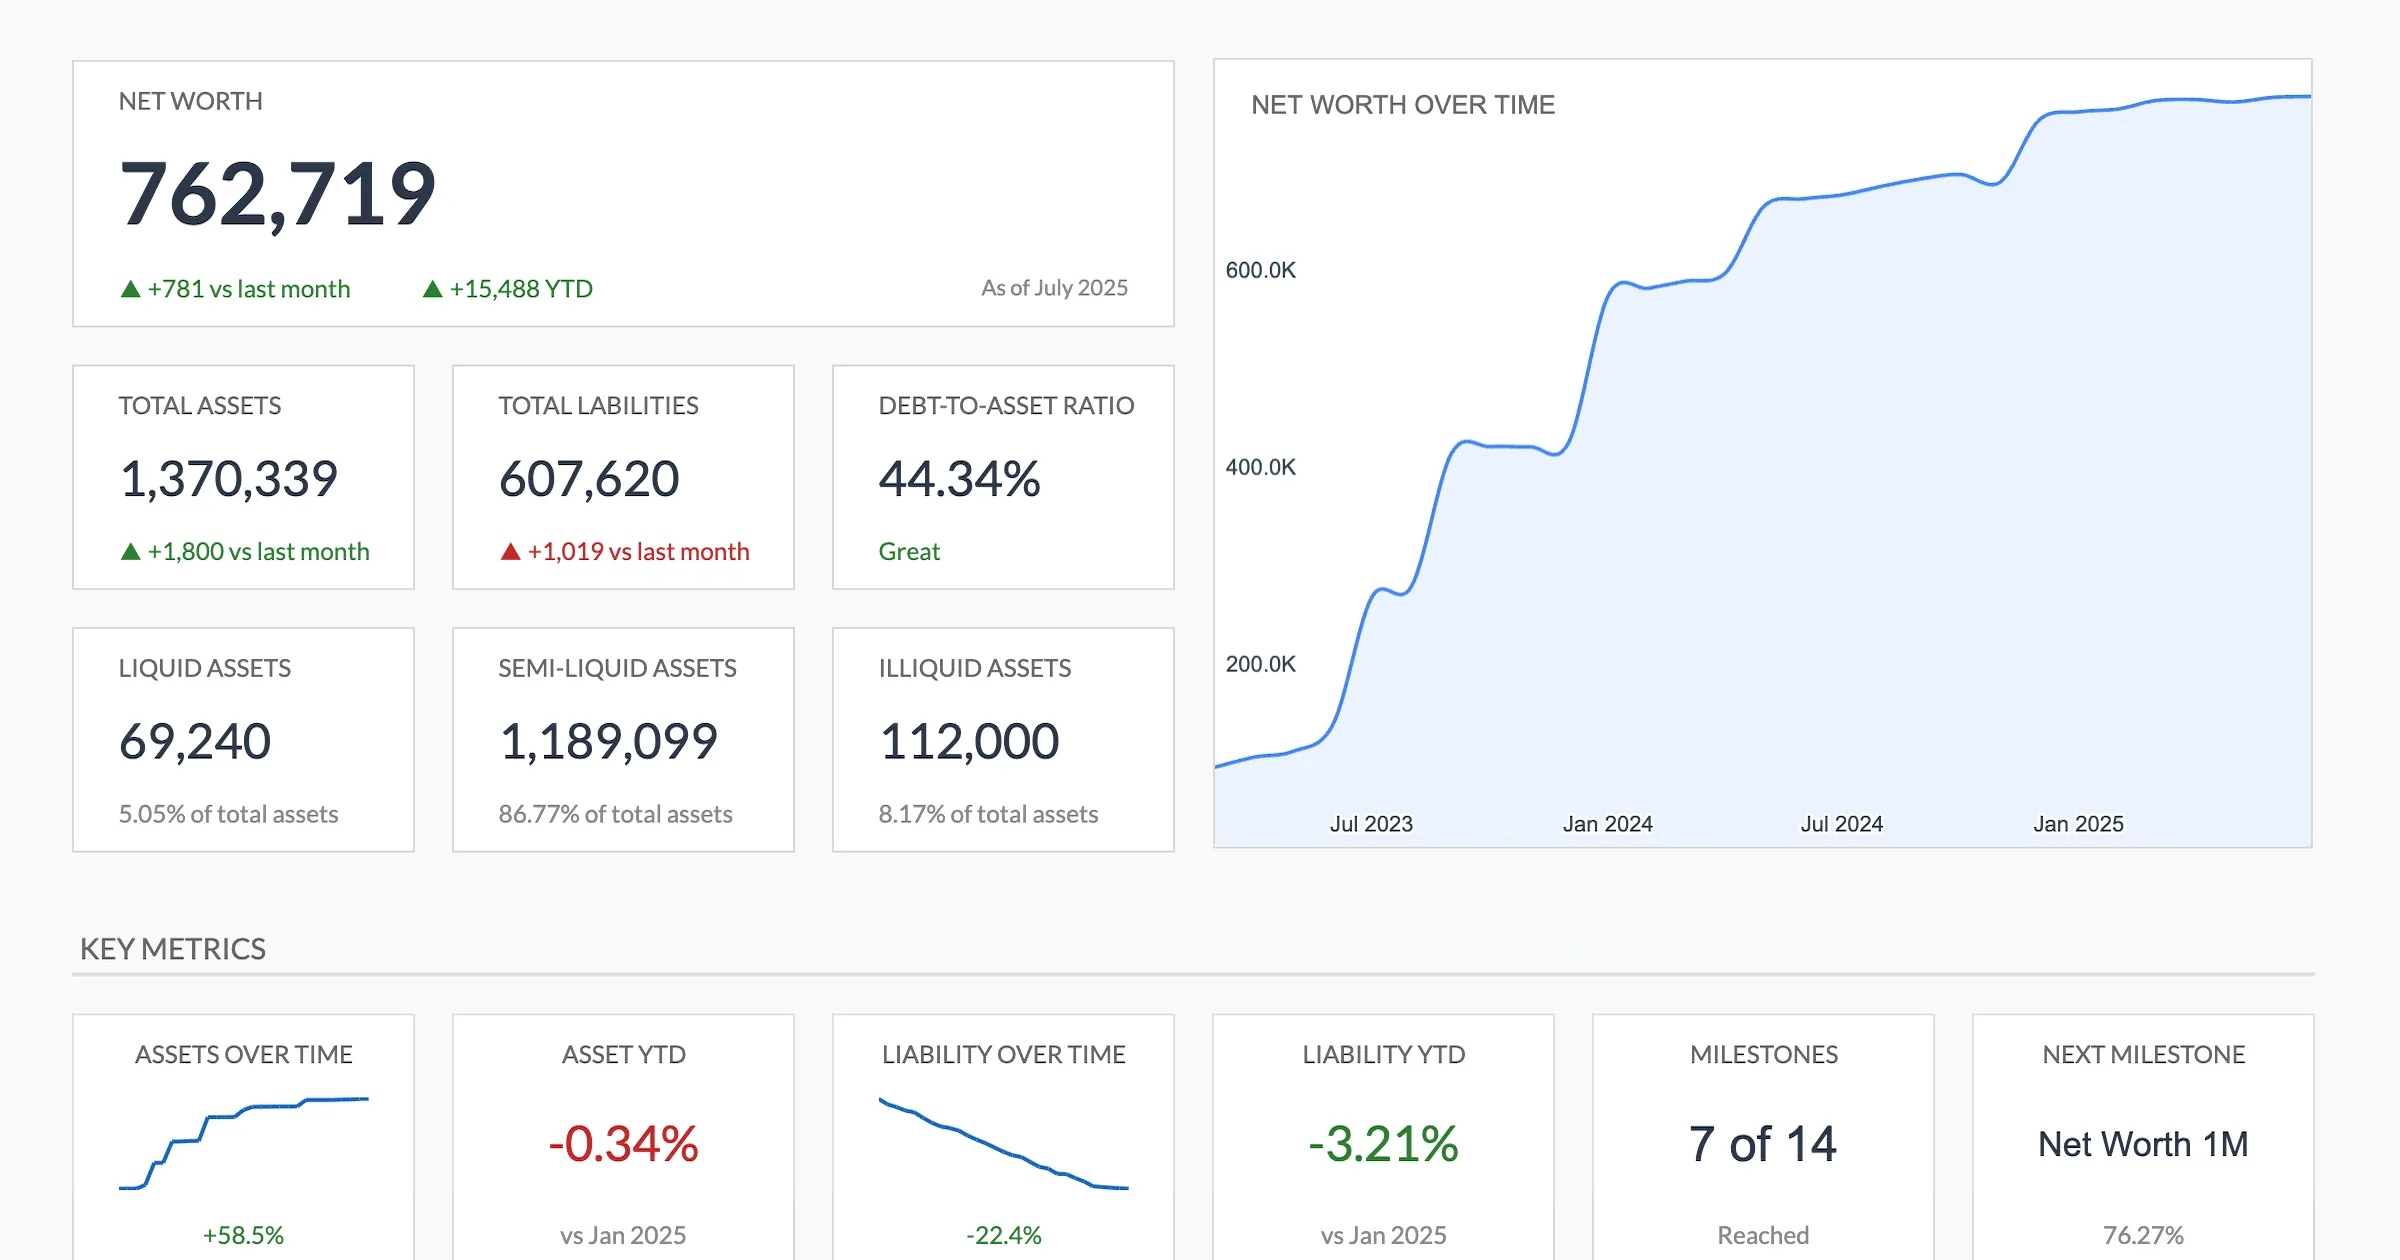
Blättern Sie durch die Vorlage, um das Dashboard, die Eingabeblätter und die Zusammenfassungen zu sehen, die sie erzeugt, alles anpassbar an Ihre lokale Finanzsituation.
- Integrierte Währungsauswahl
- Berechnungen aktualisieren sich automatisch
- Visuelle Zusammenfassungen Ihrer Zahlen
- Keine Einrichtung erforderlich
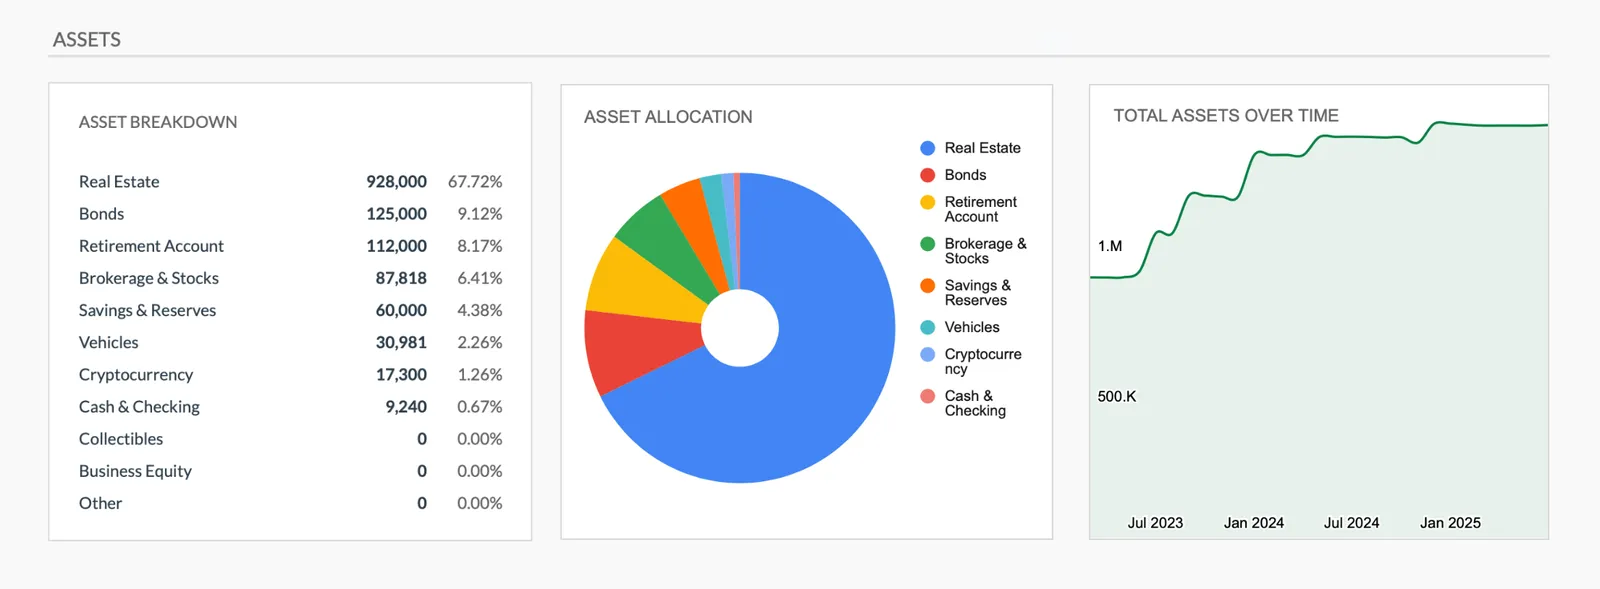
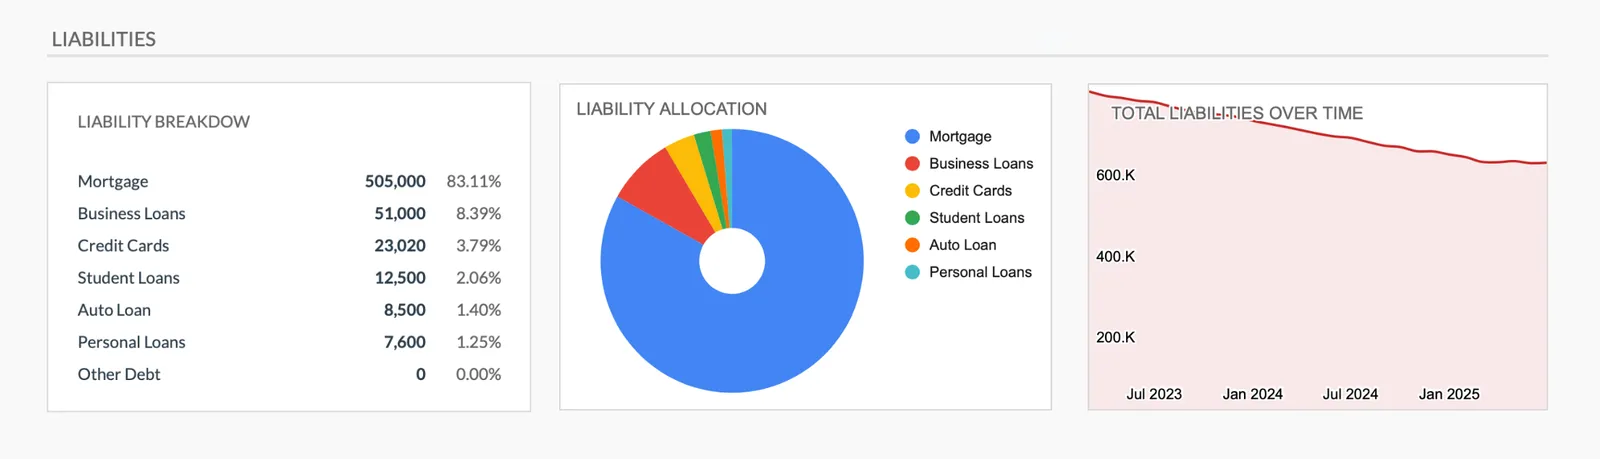
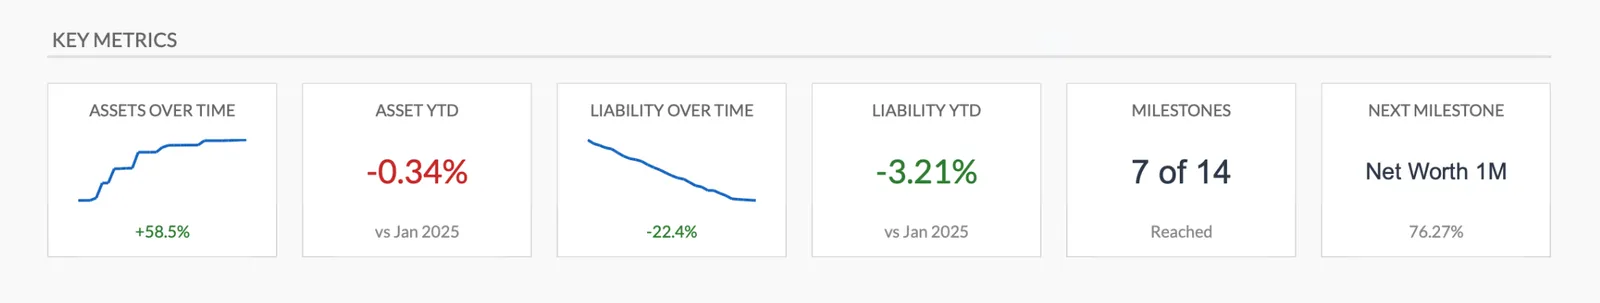
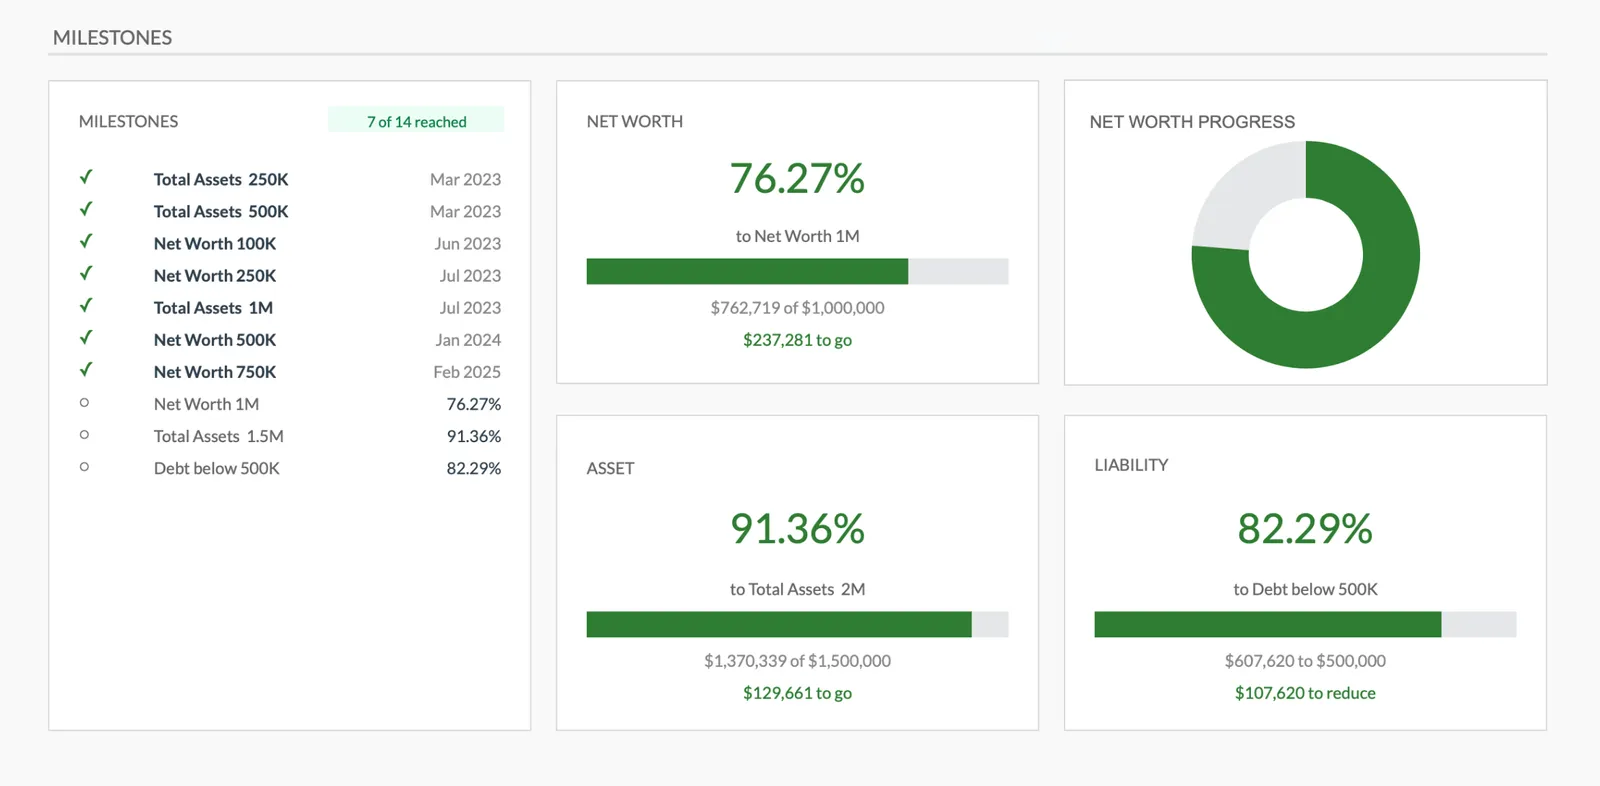
Track your net worth over time with charts
Breakdown of all your assets
Track all debts and liabilities
Key financial health indicators
Set and celebrate net worth milestones
Häufige Fragen
Nettovermögens-Tracker für Singapur - FAQ
Sollte ich CPF in mein Nettovermögen einbeziehen?
CPF ist trotz der Auszahlungsbeschränkungen Ihr Geld, es einzubeziehen ergibt also das vollständige Bild. Manche führen zusätzlich ein getrenntes "liquides Nettovermögen" ohne CPF und Immobilien, um zu sehen, was sofort verfügbar ist.
Wie bewerte ich meine HDB-Wohnung?
Aktuelle Wiederverkäufe vergleichbarer Wohnungen in derselben Gegend sind im HDB-Portal Resale Flat Prices gelistet. Manche setzen einen Wert unterhalb des höchsten vergleichbaren Verkaufs an, damit die Summe nicht geschönt wird. Nach Abzug der offenen Hypothek bleibt die Eigenkapitalposition.
Sollte ich mein Auto einbeziehen?
Autos verlieren in Singapur wegen des COE-Systems rasch an Wert. Wenn ein Auto einbezogen wird, spiegelt der aktuelle Marktwert die Realität besser als der Kaufpreis. Manche lassen Fahrzeuge ganz weg, da sie an Wert verlieren. Beides funktioniert, solange es über alle Momentaufnahmen hinweg konsistent bleibt.
Was ist mit Versicherungspolicen mit Rückkaufswert?
Kapitalbildende Policen und Lebensversicherungen mit Rückkaufswert können als Vermögenswerte angesetzt werden. Maßgeblich für heute ist der aktuelle Rückkaufswert des Versicherers, nicht der prognostizierte Ablaufwert. Eine Risikolebensversicherung hat keinen Barwert und taucht daher auf der Aktivseite nicht auf.
Was ist eine praktische Update-Häufigkeit für Singapurs Nettovermögen?
Monatlich ist der häufigste Rhythmus. CPF aktualisiert sich nach jeder Gehaltsgutschrift, und Anlagewerte ändern sich täglich. Quartalsweise geht auch, wenn monatlich zu viel erscheint. Beständigkeit zählt mehr als Häufigkeit.
Können Sie die Antwort nicht finden? Kontaktieren Sie unser Team
Mehr entdecken
Kostenlose Tools für Singapur
Bereit loszulegen?
Laden Sie sofort herunter und beginnen Sie mit der Verwaltung Ihrer Finanzen, oder kontaktieren Sie uns für ein individuelles Vorlagenpaket.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.