Verenigd Koninkrijk
Jaarlijkse Belastingsplanner voor Verenigd Koninkrijk
Breng je Britse belastingsituatie op orde in een Google Sheets-template die je zelf bezit, met PAYE, self-assessment-inkomen, pensioenaftrek, ISA-gebruik en vermogenswinst.
In Depth
UK-belastingvrijstellingen begrijpen vóór 5 april
Het Britse belastingjaar loopt van 6 april tot 5 april, een eigenaardigheid die teruggaat op de kalenderhervorming van 1752. Door die timing worden de belangrijkste vrijstellingen voor ISA's, pensioenen, vermogenswinst en dividend allemaal begin april opnieuw ingesteld in plaats van in januari, en ongebruikte ruimte schuift niet door, op de carry-forward bij pensioenen na. Daarom zijn de maanden tussen januari en april meestal het moment waarop mensen bekijken hoe elke vrijstelling ervoor staat. Een lopend overzicht helpt hierbij, want dat beantwoordt die vraag zonder dat je een jaar aan afschriften hoeft door te spitten.
Het samenspel tussen inkomstenbelastingschijven en pensioenpremies is een van de meest ingrijpende mechanismen in het Britse stelsel. De aftrek geldt tegen het marginale tarief van de inlegger, dus voor iemand met £60,000 inkomen die over het bovenste deel daarvan 40% betaalt, kost een brutopensioeninleg van £10,000 uiteindelijk £6,000 aan nettoloon. Tussen £100,000 en £125,140 duwt de afbouw van de personal allowance het effectieve marginale tarief naar 60%, en een pensioeninleg die het belastbaar inkomen weer onder £100,000 brengt, levert over dat deel diezelfde 60% aftrek op. Nuttig om te weten bij het lezen van een loonstrook, en de moeite waard om bij te houden als het inkomen per jaar in en uit die schijf beweegt.
Self-assessment gaat veel verder dan zelfstandigen. Huurinkomsten, buitenlands inkomen, onbelast spaar- of dividendinkomen boven de betreffende drempels en gevallen met de high income child benefit charge kunnen allemaal een aangifte in gang zetten. Alleen het salarisniveau doet dat niet meer, sinds HMRC vanaf belastingjaar 2024-25 de inkomensdrempel van £150,000 liet vallen voor mensen die uitsluitend via PAYE worden belast. Payments on account, de voorschotten die op 31 januari en 31 juli verschuldigd zijn, overvallen sommige mensen in hun eerste aangiftejaar, omdat de eerste januarirekening anderhalf keer de daadwerkelijk verschuldigde belasting over dat jaar kan bedragen. Inkomstenbronnen en deadlines het hele jaar in één overzicht bijhouden haalt een deel van die januaridruk weg.
Verenigd Koninkrijk
Belastingplanning in het Verenigd Koninkrijk: Sleuteloverwegingen
Het UK-belastingstelsel combineert PAYE-inhouding met zelfbeoordeling voor sommige belastingplichtigen. Het begrijpen van de voornaamste grenzen en tarieven helpt u effectief te plannen.
Inkomstenbelastingbanden en de persoonlijke vrijstelling
De personal allowance is £12,570 in belastingjaar 2026-27, dus over de eerste £12,570 betaal je geen inkomstenbelasting. In Engeland, Wales en Noord-Ierland geldt een basic rate van 20% tot £50,270, een higher rate van 40% tot £125,140 en een additional rate van 45% daarboven. Schotland stelt eigen schijven en tarieven vast voor arbeidsinkomen. De personal allowance wordt met £1 verlaagd voor elke £2 aan inkomen boven £100,000, wat tussen £100,000 en £125,140 een effectief marginaal tarief van 60% oplevert. Die grenzen zijn bevroren, waardoor loonsverhogingen na verloop van tijd steeds meer inkomen in hogere schijven trekken.
Zelfbeoordeling voegt complexiteit toe voor sommigen
Inkomen uit zelfstandige arbeid, huurinkomsten, of dividend en ander beleggingsinkomen boven £10,000 kunnen alle drie tot self-assessment leiden. Een hoog salaris alleen doet dat niet meer: HMRC schrapte vanaf belastingjaar 2024-25 de inkomensdrempel voor mensen die uitsluitend via PAYE worden belast, dus een groot salaris op zichzelf verplicht niet tot aangifte. GOV.UK heeft een checker voor de actuele regels. Inkomstenbronnen het hele jaar bijhouden maakt de deadline van 31 januari minder stressvol, en payments on account zijn verplicht zodra het verschuldigde saldo boven £1,000 uitkomt.
Pensioenpremies leveren aftrek op tegen je marginale tarief
Pensioenpremies leveren aftrek van inkomstenbelasting op tegen het marginale tarief van de inlegger. Bij de higher rate van 40% kost £1 in het pensioen 60p aan nettoloon; bij de basic rate kost het 80p. De annual allowance is £60,000 in belastingjaar 2026-27, of 100% van het relevante inkomen als dat lager is, waarbij ongebruikte ruimte uit maximaal drie voorgaande jaren meegenomen kan worden. De allowance wordt afgebouwd bij een threshold income boven £200,000 en een adjusted income boven £260,000.
Kapitaalwinsten hebben hun eigen regels
De jaarlijkse vrijstelling voor vermogenswinst is £3,000 in belastingjaar 2026-27, in stappen verlaagd vanaf £12,300 in 2022-23. Winst boven de vrijstelling wordt voor de meeste bezittingen belast tegen 18% voor zover die binnen de basic rate-schijf valt en tegen 24% daarboven. Bezittingen in een ISA of een pensioen vallen volledig buiten de capital gains tax, en dat is mede waarom het volgen van de ISA-ruimte terugkomt in belastingplanning.
Haal het sjabloon
Aan de Slag
De belastingsplanner voor UK-belastingregels werken
Voer alle inkomstensbronnen in
Vermeld werkgeverinkomen (bruto, van uw P60 of loonstroken), zelfstandigenwinsten, huurinkomsten, dividendinkomen, spaarpasintresse en eventuele andere bronnen. Bruto-cijfers zijn nodig voor belastingplanning, hoewel u netto betaling ontvangt.
Volg belastingaftrekbare uitgaven en verlichtingen
Log pensioenbijdragen (voor aanvullende belastingverlichtingsvorderingen), Gift Aid donaties (die uw basisstarief band verlengen), toepasbare bedrijfsuitgaven voor zelfstandigen en alle andere belastingaftrekbare items.
Bewaken vrijstellingsgebruik
Houd voor belastingjaar 2026-27 de ISA allowance (£20,000), de pension annual allowance (£60,000), de personal savings allowance (£1,000 bij de basic rate, £500 bij de higher rate, nihil bij de additional rate), de dividend allowance (£500) en de vrijstelling voor vermogenswinst (£3,000) bij. Door inleg en winst te noteren zodra ze zich voordoen, staan alle lopende totalen op één plek.
Noteer pensioenpremies uit elke bron
Werkgeverspremies, bedragen uit salary sacrifice en eigen inleg tellen allemaal mee voor dezelfde annual allowance van £60,000. Door ze samen te noteren zie je hoeveel van de ruimte gebruikt is en hoeveel ongebruikte ruimte je kunt meenemen naar een volgend jaar.
Voorbereiding op zelfbeoordelings deadlines
Als u zelfbeoordeling indient, volgt u betalingen op rekening (verschuldigd 31 januari en 31 juli) en de balanseringsuitbetaling. Als u inkomsten- en uitgavencijfers het hele jaar organiseert, gaat indiening sneller en vermindert het risico van fouten.
Zie het in Actie
Hoe het sjabloon eruit ziet
Blader door het sjabloon om het dashboard, de invoerbladen en de samenvattingen die het oplevert te bekijken, allemaal aanpasbaar aan uw lokale financiële situatie.
- Ingebouwde valutakiezer
- Berekeningen werken automatisch bij
- Visuele samenvattingen van uw cijfers
- Geen installatie vereist
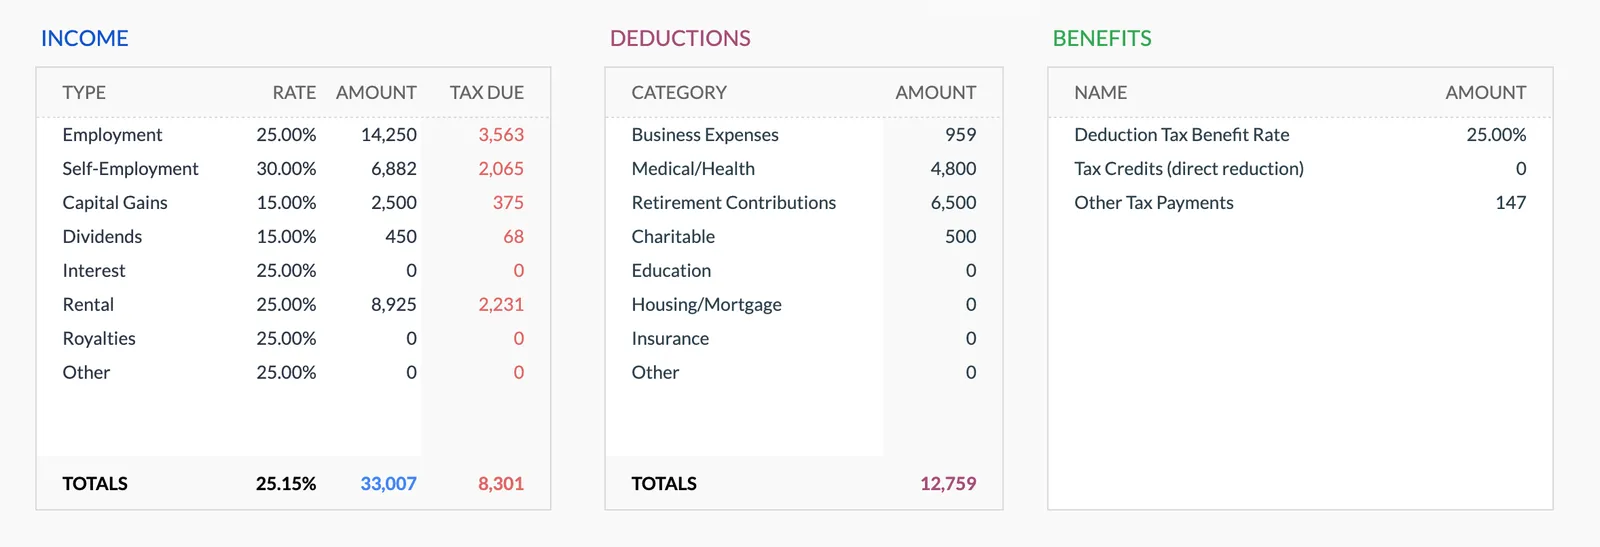
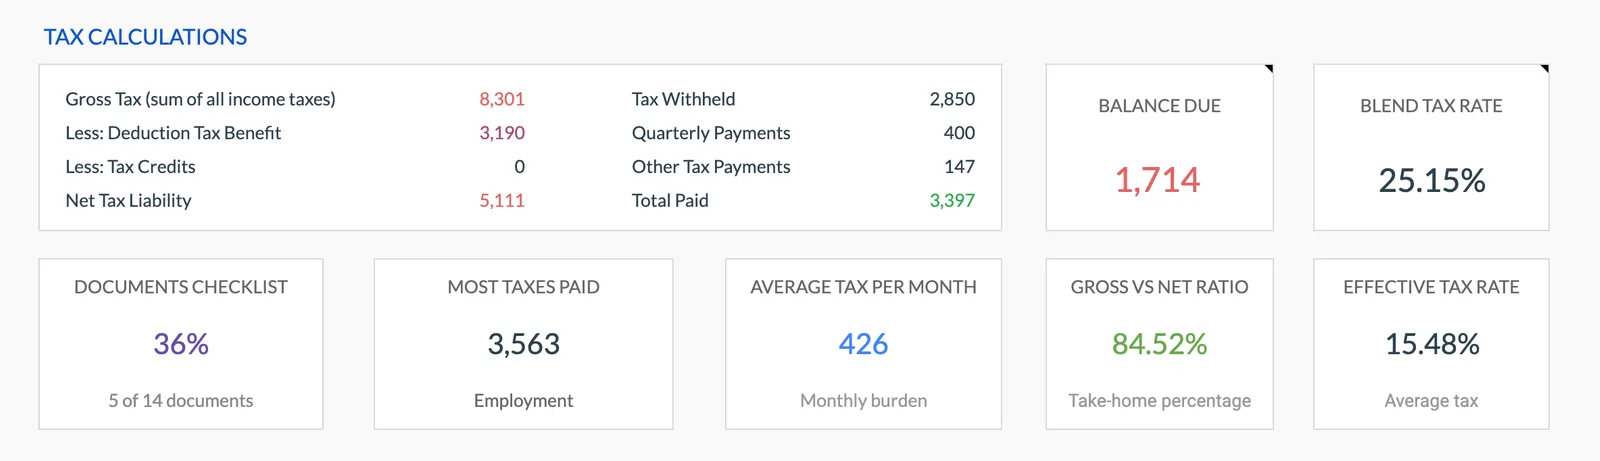
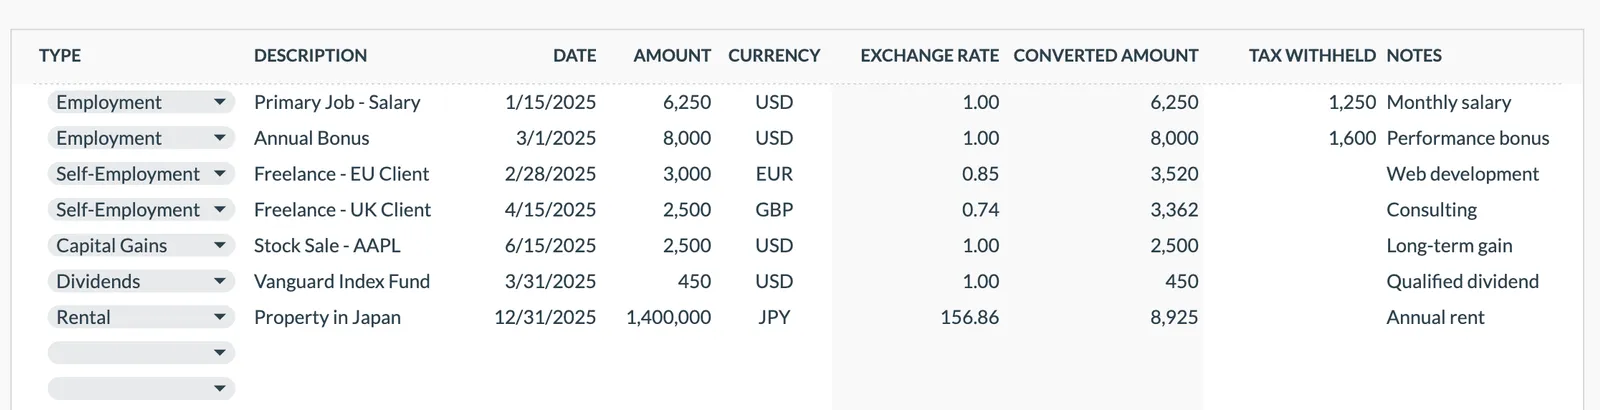
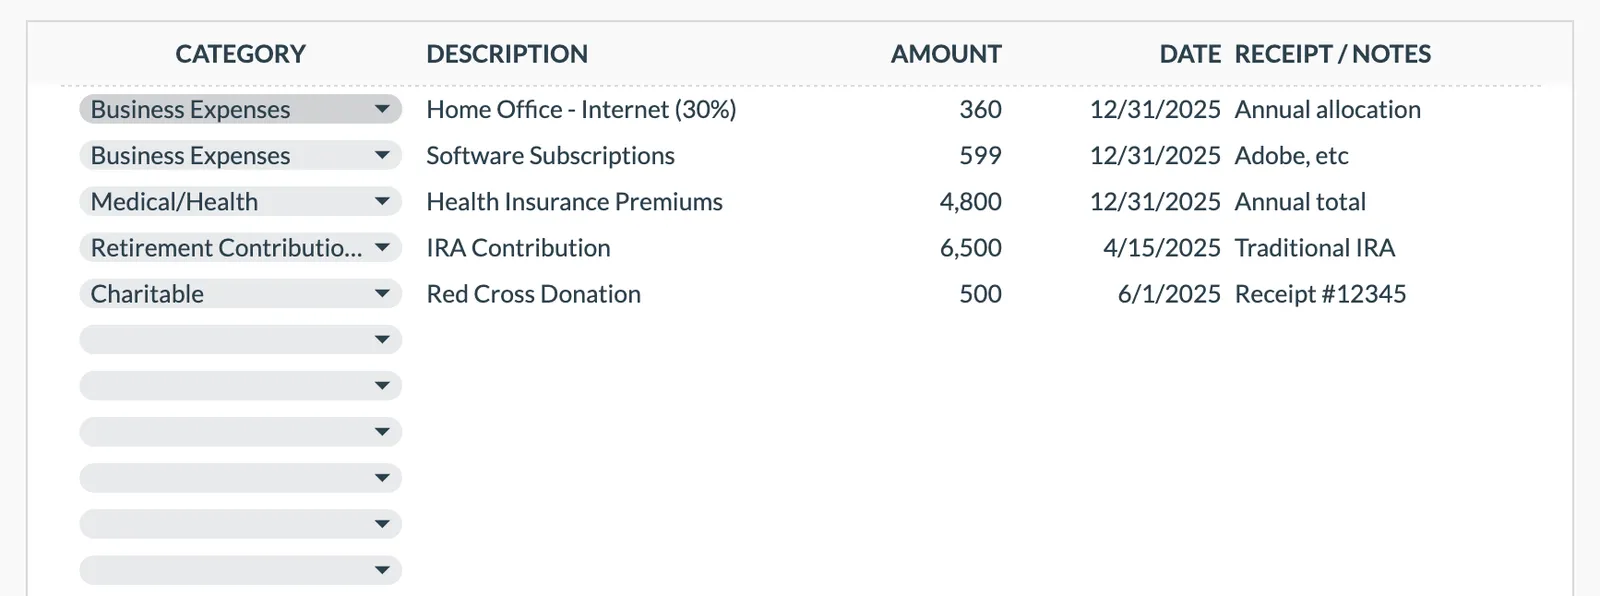
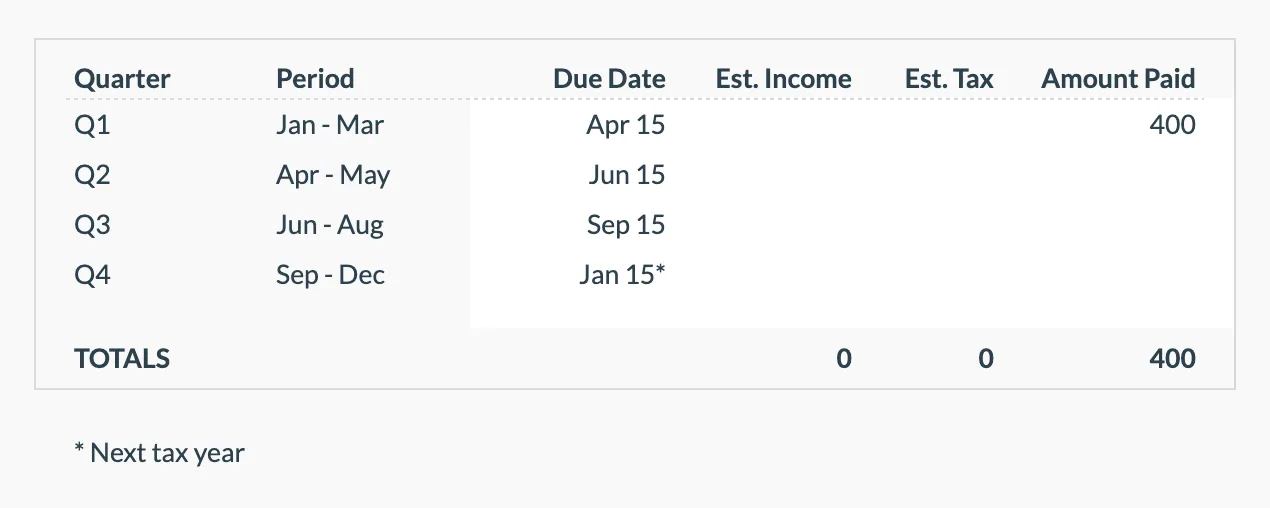
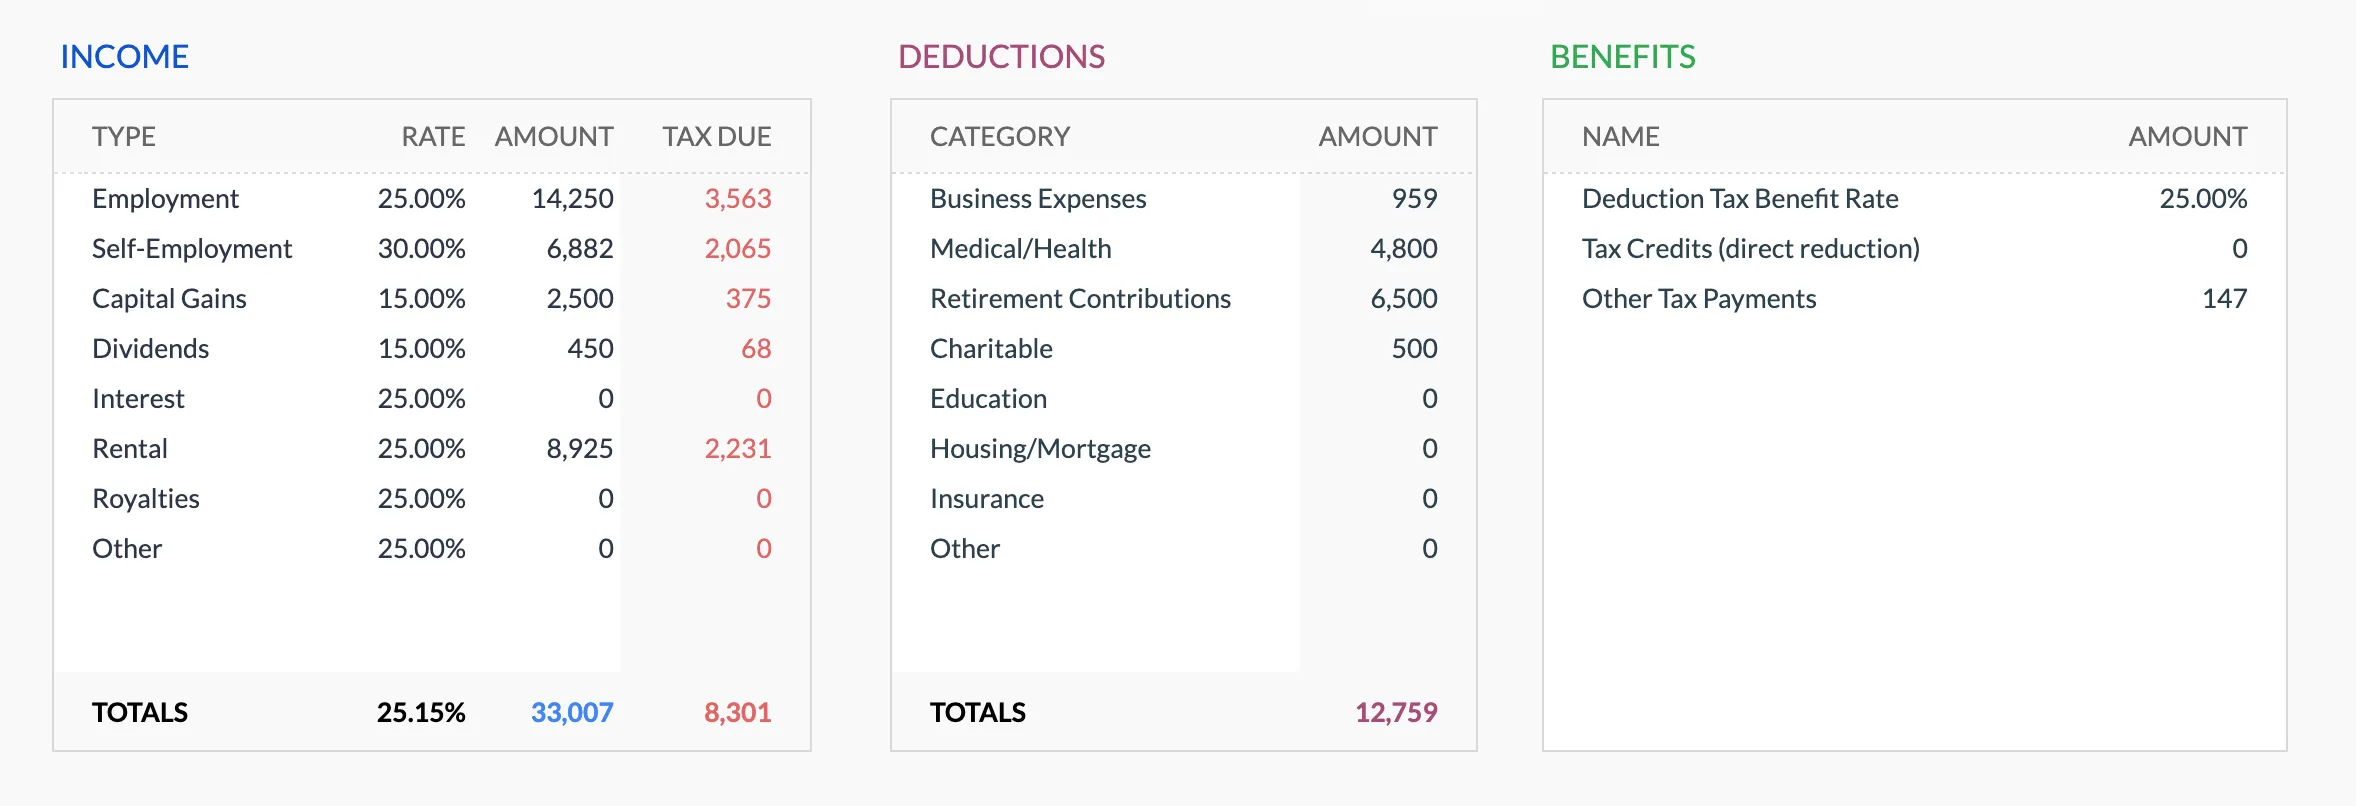
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Veelgestelde Vragen
Jaarlijkse Belastingsplanner voor Verenigd Koninkrijk - FAQ
Vervangt dit zelfbeoordelingsindiening bij HMRC?
Nee. Dit is een planningssjabloon die u helpt uw belastinggerelateerde informatie het hele jaar te organiseren. U moet nog steeds indienen via HMRC's online zelfbeoordelingsportaal of een boekhoudkundig gebruiken. De sjabloon maakt dat proces gemakkelijker door alles op één plaats te houden.
Berekent het mijn belastingrekening?
De sjabloon organiseert uw inkomsten en aftrekken, maar berekent het definitieve belastingbedrag niet. Voor schattingen, gebruik de gratis inkomstenbelastingrekenmachine op deze site of HMRC's eigen belastingcontrole tools.
Hoe volg ik pensioenbelastingverlichting?
Gebruikt je werkgever salary sacrifice, dan gaat het belastingvoordeel automatisch. Bij eigen pensioeninleg (SIPP) claimt de aanbieder de basic rate-aftrek (20%) automatisch, terwijl de aftrek voor de higher en additional rate via self-assessment wordt aangevraagd. Houd beide soorten bij om te zien hoeveel aftrek je in totaal hebt gekregen.
Kan ik ook de belastingsituatie van mijn partner volgen?
UK-belastingen zijn afzonderlijk, niet gezamenlijk (in tegenstelling tot de VS). U kunt een tweede set vermeldingen voor uw partner toevoegen, wat nuttig is voor het plannen van dingen zoals marriage allowance transfers of het splitsen van kapitaalwinsten over beide CGT grenzen.
Wanneer begint het UK-belastingjaar?
Het Britse belastingjaar loopt van 6 april tot 5 april. Dat wijkt af van het kalenderjaar en verrast veel mensen. De ISA-, pensioen- en CGT-ruimtes worden allemaal op 6 april opnieuw ingesteld, en daarom kijken veel mensen in maart naar hun gebruikte ruimte.
Kunt u het antwoord niet vinden dat u zoekt? Neem contact op met ons team
Meer Verkennen
Gratis Tools voor Verenigd Koninkrijk
Klaar om te beginnen?
Download direct en begin met het beheren van uw financiën, of neem contact met ons op voor een aangepast sjabloonpakket voor uw behoeften.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference.