New York
Modèle de planificateur fiscal pour New York
Planifiez vos impôts fédéraux et étatiques de New York dans Google Sheets. Avec les impôts étatiques, municipaux et locaux, une planification organisée est essentielle pour les résidents de New York.
In Depth
La Réalité Fiscale Multicouche de New York
New York a un impôt sur le revenu progressif avec plusieurs tranches qui montent à l'un des taux maximaux les plus élevés de la nation. Mais pour les résidents de New York City, le tableau est encore plus complexe - la ville prélève son propre impôt sur le revenu progressif en plus du taux étatique. Le taux combiné État-plus-municipal pour les résidents de NYC à des niveaux de revenu plus élevés rivalise avec la charge fiscale totale dans n'importe quelle juridiction du pays. Yonkers impose également une surtaxe d'impôt municipal sur le revenu, ajoutant une autre variation dans la région métropolitaine.
Le plafond de la déduction SALT fédérale touche les résidents de New York depuis plusieurs directions à la fois. L'impôt sur le revenu étatique, l'impôt sur le revenu municipal (pour les résidents de NYC et de Yonkers) et les impôts fonciers concurrencent tous pour la même déduction limitée. Le plafond s'établit à $40,400 pour l'année fiscale 2026, contre $10,000 avant 2025, de sorte que de nombreux ménages peuvent à nouveau déduire ensemble l'impôt foncier et l'impôt sur le revenu, tandis que les déclarants dont le revenu dépasse environ $500,000 voient le plafond redescendre vers $10,000. Dans un cas comme dans l'autre, voir toutes ces obligations en un seul endroit reste utile pour la planification.
New York offre des protections significatives de revenu de retraite. La Sécurité Sociale est complètement exonérée de l'impôt étatique. Les pensions gouvernementales - y compris le gouvernement de New York State et local, la fonction publique fédérale et les pensions militaires - sont complètement exonérées. Le revenu de pension privée reçoit une exclusion partielle pour les résidents qui ont atteint un certain âge. Ces dispositions rendent le tableau fiscal de la retraite à New York considérablement différent du tableau des années de travail, bien que les retraités de NYC fassent toujours face à l'impôt municipal sur les revenus non exonérés.
New York
Planification Fiscale à New York
New York a un impôt sur le revenu progressif avec des taux parmi les plus élevés des États-Unis, et les résidents de New York City font face à un impôt municipal supplémentaire. La charge fiscale combinée rend la planification approfondie particulièrement importante.
Taux Progressifs Élevés
New York a un impôt sur le revenu progressif avec de nombreuses tranches et un taux maximal de 10,9% [1]. Des taux plus élevés s'appliquent à des seuils de revenu progressivement plus élevés, le taux le plus élevé étant réservé aux revenus les plus élevés.
Impôt sur le Revenu de New York City
Les résidents de New York City paient un impôt municipal supplémentaire avec ses propres tranches progressives, avec des taux de 3,078% à 3,876% [2]. Combiné à l'impôt étatique, les résidents de NYC peuvent faire face à certains des taux d'impôt sur le revenu étatique et local les plus élevés de la nation.
Impact de la Déduction SALT
Le plafond SALT fédéral est particulièrement significatif pour les résidents de New York, qui paient souvent des impôts fonciers étatiques, municipaux et immobiliers substantiels. Cela rend la planification fiscale fédérale critique.
Revenu de Retraite
New York exonère les prestations de Sécurité Sociale de l'impôt étatique. Les pensions du gouvernement étatique et local de New York, ainsi que les pensions du gouvernement fédéral, sont complètement exonérées. Une partie du revenu de pension privée est également exonérée pour les résidents au-dessus d'un certain âge.
Obtenir le planificateur fiscal annuel
Premiers pas
Utiliser le Planificateur Fiscal en tant que Résident de New York
Entrez le revenu et notez votre localisation à New York
Ajoutez toutes les sources de revenu - salaires, travail indépendant, investissements et autres revenus. Votre localisation dans l'État compte : les résidents de New York City font face à un impôt municipal supplémentaire de 3,078% à 3,876%, et les résidents de Yonkers paient une surtaxe sur leur impôt étatique. La taxe de mobilité MTA peut également s'appliquer aux travailleurs indépendants dans la région métropolitaine. Utilisez la section des notes pour signaler quels impôts locaux s'appliquent à votre situation.
Intégrez l'impôt étatique, municipal et foncier pour le tableau SALT
Les résidents de New York paient souvent l'impôt sur le revenu étatique, l'impôt sur le revenu municipal (à NYC ou à Yonkers) et des impôts fonciers qui, ensemble, peuvent dépasser le plafond SALT fédéral, lequel est passé de $10,000 à $40,000 pour l'année fiscale 2025 et s'établit à $40,400 pour 2026. Entrez chaque montant séparément dans la section des déductions pour voir le total combiné et la part de ce total qui réduit réellement votre revenu imposable fédéral. Le plafond redescend progressivement vers $10,000 une fois que le revenu dépasse environ $500,000, de sorte que les ménages new-yorkais à revenus plus élevés perdent encore une partie de la déduction.
Suivez les exonérations de pension gouvernementale le cas échéant
New York exonère complètement les pensions gouvernementales - étatiques, locales et fédérales - de l'impôt sur le revenu étatique. Le revenu de pension privée bénéficie d'une exclusion partielle pour les résidents qui ont atteint l'âge admissible. Si vous recevez un revenu de pension, le séparer par source vous aide à voir combien est exonéré par rapport imposable au niveau étatique. La Sécurité Sociale est également complètement exonérée.
Planifiez les paiements estimés sur plusieurs juridictions
New York State, New York City et le gouvernement fédéral ont chacun leurs propres exigences de paiement estimé. Si vous avez un revenu non soumis à la retenue, vous pouvez devoir des estimations trimestrielles aux trois juridictions. Utilisez le suivi des paiements pour gérer ces obligations chevauchantes - manquer un paiement à une juridiction entraîne ses propres pénalités. Les paiements estimés de NYC sont déposés sur le même formulaire que les estimations étatiques.
Examinez votre taux marginal combiné
Le tableau de bord affiche votre impôt fédéral et étatique projeté. Pour les résidents de NYC ayant des revenus plus élevés, le taux marginal combiné - fédéral (jusqu'à 37%) plus étatique (jusqu'à 10,9%) plus municipal (jusqu'à 3,876%) - peut dépasser 50%. Voir ce total en un seul endroit aide à contextualiser comment les changements de revenu, les déductions ou les décisions de timing affectent le tableau fiscal global.
Voir en action
À quoi ressemble le planificateur fiscal
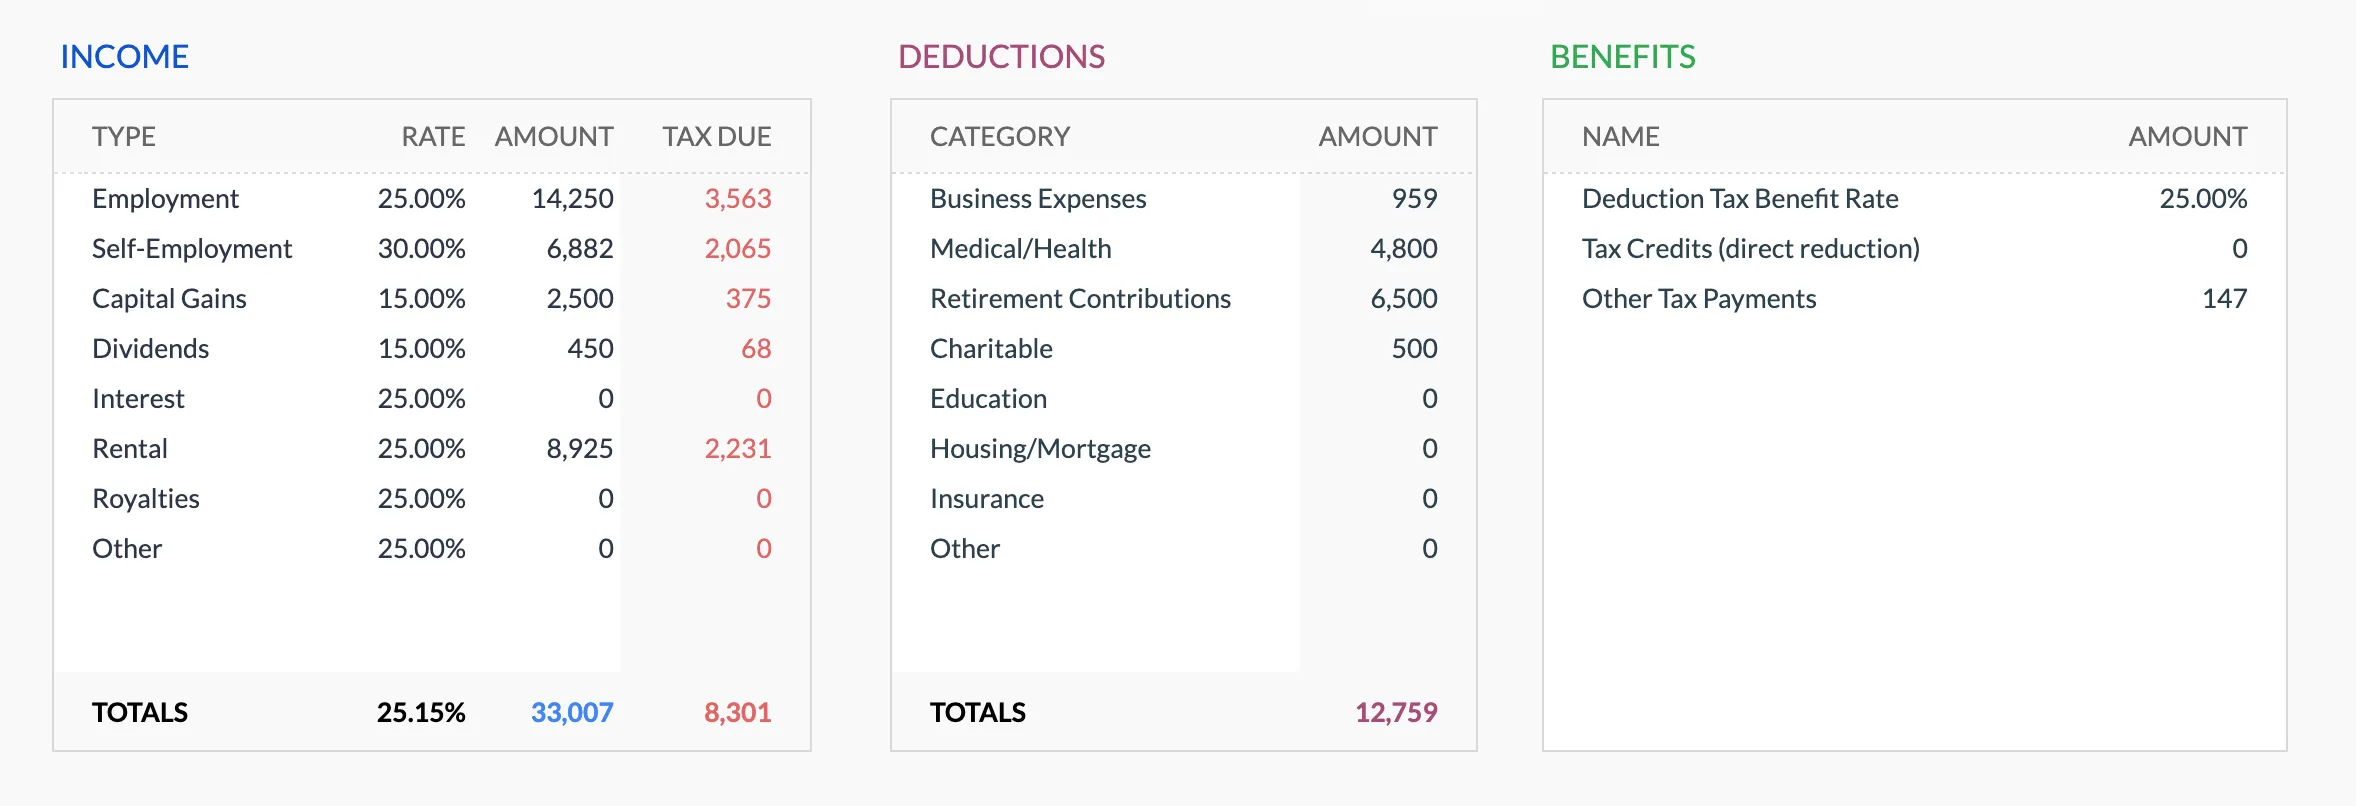
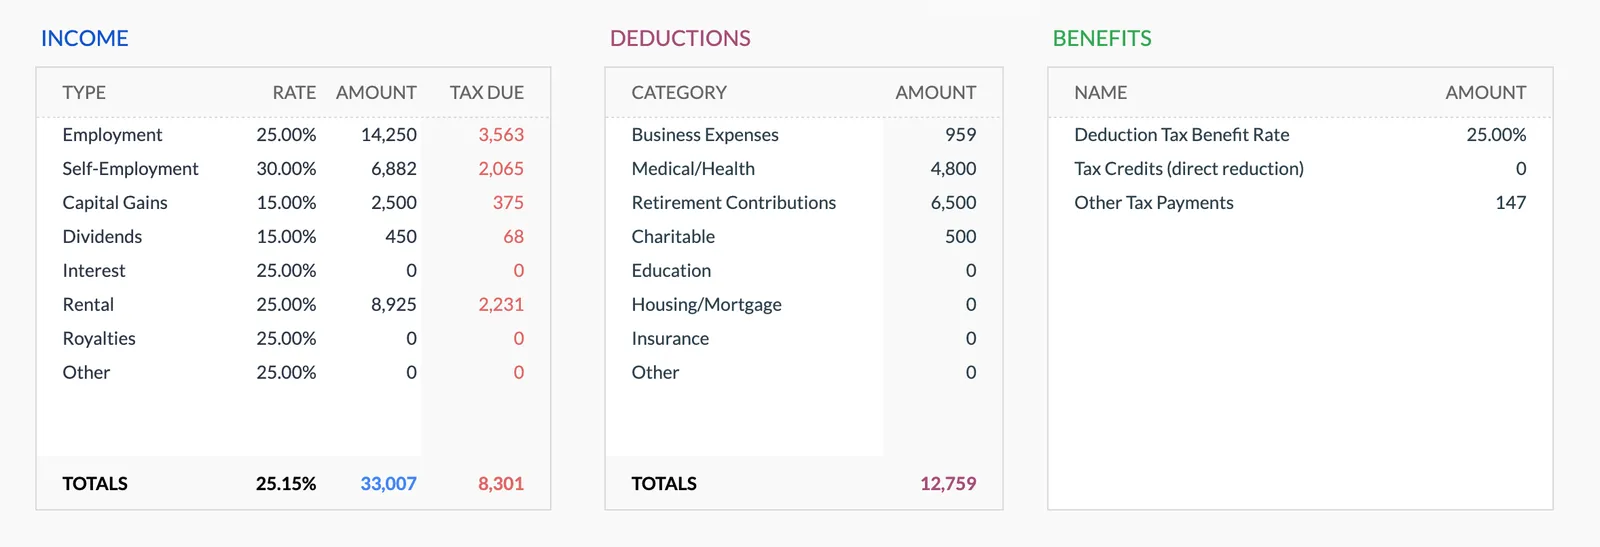
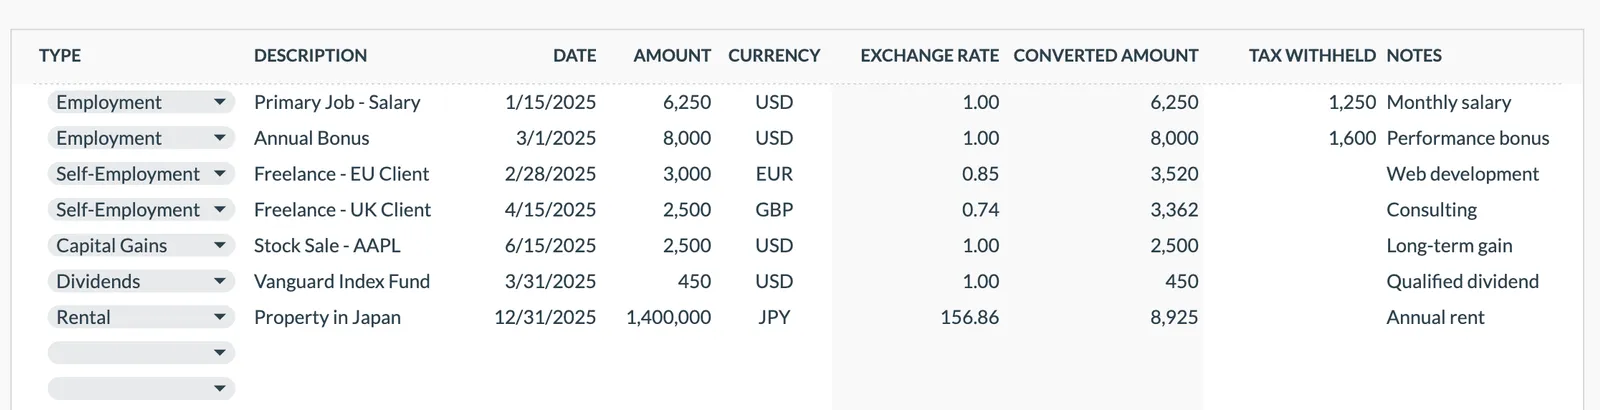
Parcourez le modèle pour voir comment il suit les revenus, les déductions, les crédits et les paiements trimestriels estimés.
- Tableau de bord fiscal annuel
- Suivi des revenus par source
- Organisateur de déductions et crédits
- Suivi des paiements trimestriels
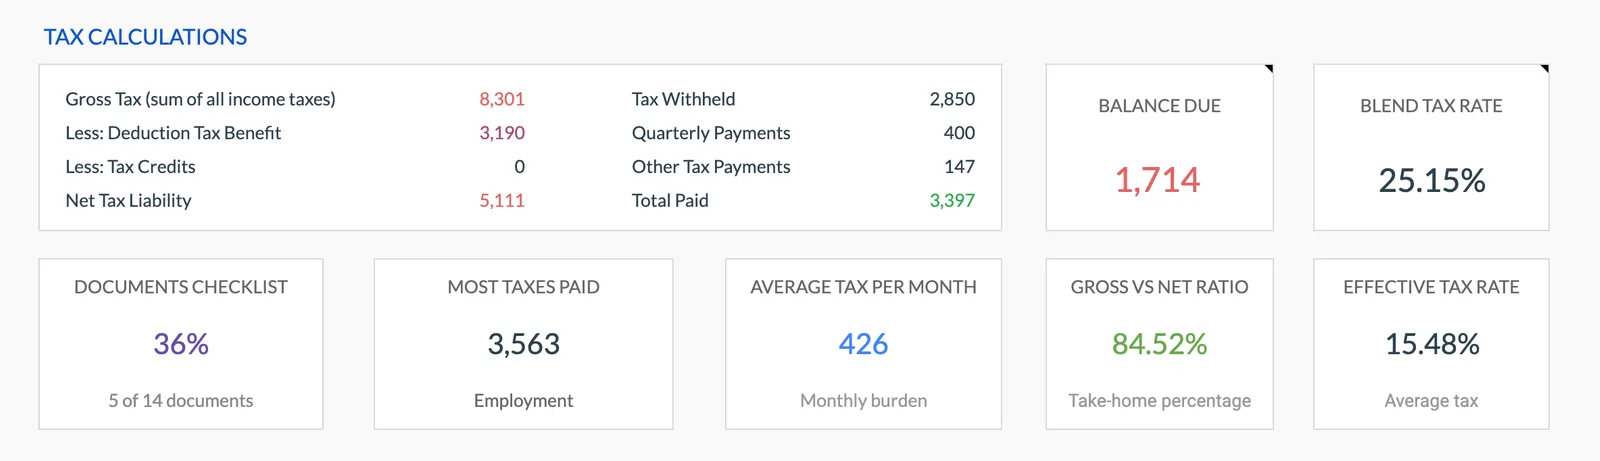
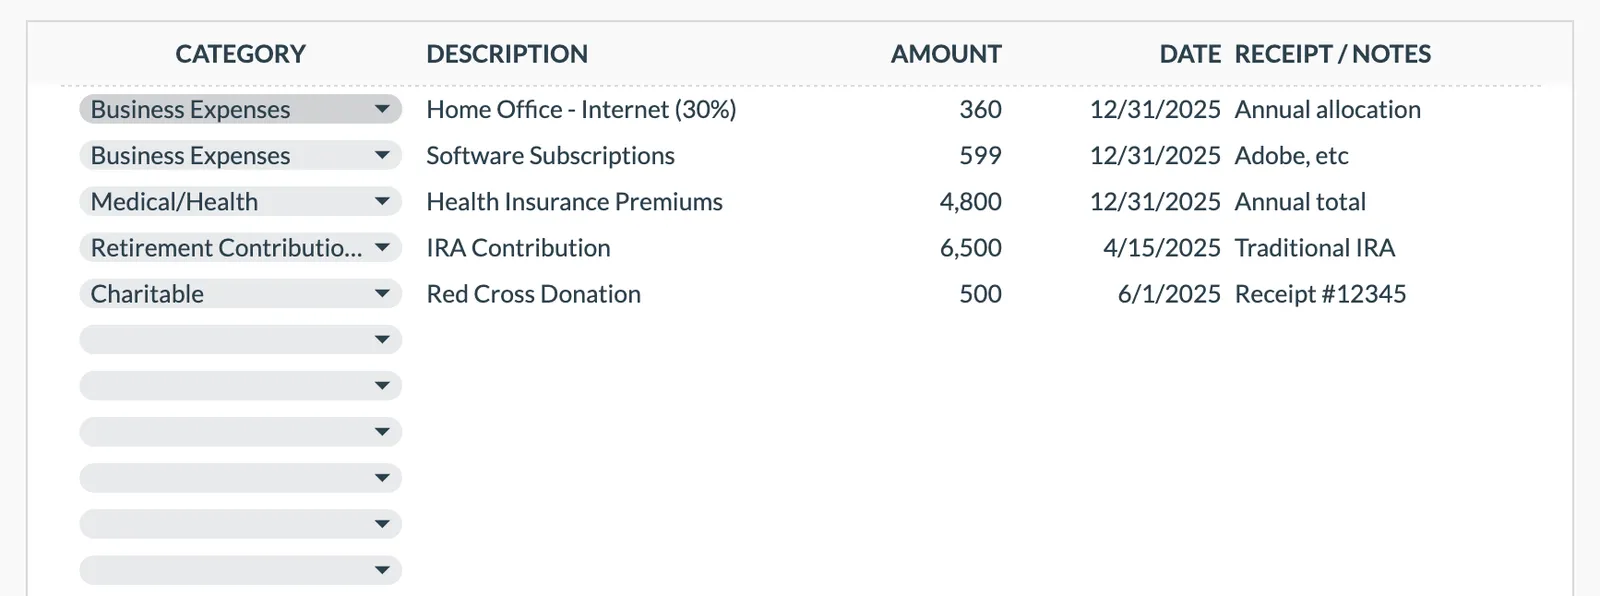
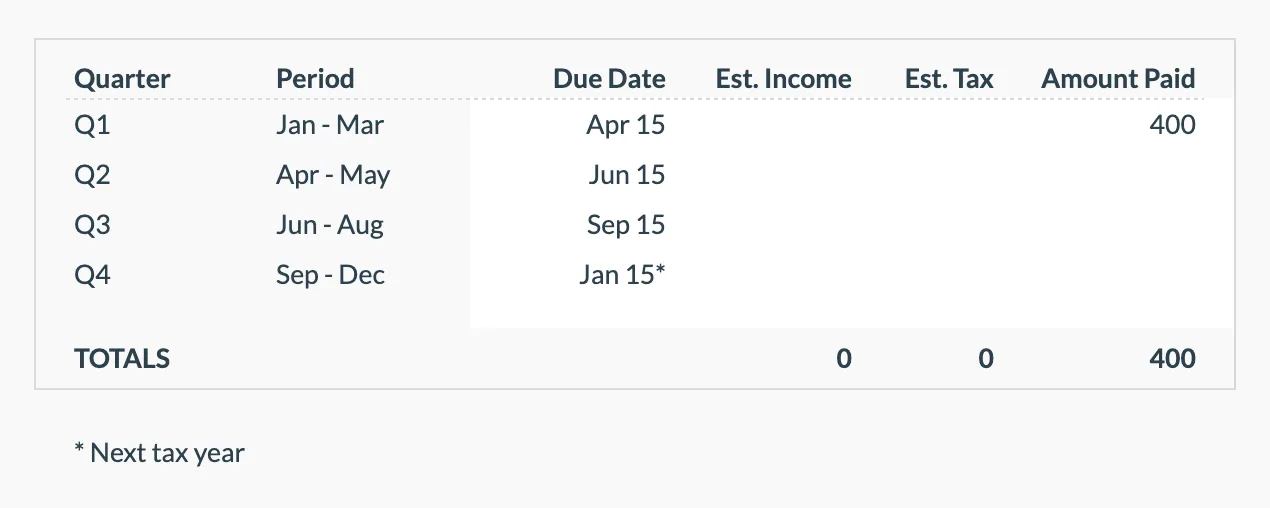
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Questions fréquentes
Planification fiscale en New York - FAQ
Comment fonctionne l'impôt sur le revenu de New York City par rapport à l'impôt étatique?
New York City prélève son propre impôt sur le revenu progressif avec des taux allant de 3,078% à 3,876% [2], selon le revenu et le statut de déclaration. Ceci s'ajoute à l'impôt étatique, qui a ses propres tranches plafonnées à 10,9% [1]. Seuls les résidents de New York City paient l'impôt municipal - ceux du reste de l'État non. Yonkers a une surtaxe séparée calculée en pourcentage de l'impôt étatique. Le taux combiné État-plus-municipal pour les résidents de NYC ayant des revenus plus élevés est parmi les plus élevés de toute juridiction du pays.
Qu'est-ce que la surtaxe MTA et qui la paie?
La taxe de mobilité de la Metropolitan Transportation Authority (MTA) s'applique aux travailleurs indépendants gagnant au-dessus de certains seuils dans le district navetteur MTA - qui couvre New York City et plusieurs comtés environnants. L'impôt est un pourcentage du revenu net du travail indépendant. Il est séparé à la fois de l'impôt étatique et de l'impôt municipal sur le revenu. Les salariés ne paient pas directement cet impôt, bien que les employeurs du district paient une taxe de masse salariale connexe.
Comment le plafond SALT affecte-t-il les résidents de New York?
Le plafond SALT fédéral a un impact particulier à New York parce que les résidents paient souvent l'impôt sur le revenu étatique, l'impôt sur le revenu municipal (à NYC) et des impôts fonciers élevés. Le plafond est passé de $10,000 à $40,000 pour l'année fiscale 2025 et s'établit à $40,400 pour 2026, augmentant d'environ 1% par an jusqu'en 2029 avant de revenir à $10,000 en 2030. Il redescend également progressivement vers $10,000 une fois que le revenu brut ajusté modifié dépasse environ $500,000, de sorte que de nombreux ménages new-yorkais à revenus élevés voient encore une grande part de leurs impôts étatiques et locaux n'apporter aucun avantage fédéral. Suivre le tableau complet à tous les niveaux reste utile pour les résidents de New York.
New York taxe-t-il le revenu de retraite?
La Sécurité Sociale est complètement exonérée de l'impôt étatique de New York. Les pensions gouvernementales - y compris le gouvernement de New York State et local, la fonction publique fédérale et les pensions militaires - sont également complètement exonérées quel que soit le montant. Le revenu de pension privée ouvre droit à une exclusion partielle (actuellement $20,000 par personne) pour les résidents qui ont atteint l'âge admissible. Les autres revenus de retraite comme les distributions 401(k) et IRA sont généralement imposables aux taux étatiques ordinaires. Les résidents de NYC doivent également l'impôt municipal sur le revenu de retraite imposable.
Que se passe-t-il si je déménage de New York pendant l'année?
New York est connu pour examiner attentivement les revendications de résidence. Si vous déménagez en milieu d'année, vous déposez en tant que résident à temps partiel et devez l'impôt étatique sur le revenu gagné pendant que vous étiez résident, plus le revenu de source New York gagné après votre départ. New York audite les anciens résidents qui prétendent avoir déménagé - particulièrement dans les États sans impôt sur le revenu - et examine des facteurs comme où vous maintenez une maison, où vit votre famille et combien de jours vous avez passés dans l'État. Tenir des dossiers détaillés de votre déménagement et de votre nouvelle résidence en vaut la peine.
Vous ne trouvez pas la réponse que vous cherchez ? Contactez notre équipe
Ressources fiscales officielles
Pour les taux actuels, formulaires et délais de déclaration spécifiques à New York:
Sources
Organisez votre planification fiscale pour New York
Achat unique. Sans abonnement. Vos données financières restent dans votre Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.