New York
Modello Pianificatore Fiscale per New York
Pianifichi le sue imposte federali e statali di New York in Google Sheets. Con imposte statali, municipali e locali, la pianificazione organizzata è essenziale per i residenti di New York.
In Depth
La Realtà Fiscale Multistrato di New York
New York ha un'imposta sul reddito statale progressiva con più scaglioni che salgono a una delle aliquote massime più elevate della nazione. Ma per i residenti di New York City, il quadro è ancora più complesso - la città riscuote la propria imposta sul reddito progressiva oltre l'aliquota statale. L'aliquota combinata stato-più-comunale per i residenti di NYC a livelli di reddito più elevati rivaleggia con l'onere fiscale totale in qualsiasi giurisdizione del paese. Yonkers impone anche una sovrattassa sull'imposta comunale sul reddito, aggiungendo un'altra variazione nell'area metropolitana.
Il limite della detrazione SALT federale colpisce i residenti di New York da più direzioni contemporaneamente. L'imposta sul reddito statale, l'imposta sul reddito comunale (per i residenti di NYC e Yonkers) e le imposte sulla proprietà competono tutte per la stessa detrazione limitata. Il limite è pari a $40,400 per l'anno fiscale 2026, rispetto ai $10,000 precedenti al 2025, quindi molte famiglie possono nuovamente detrarre insieme imposta sulla proprietà e imposta sul reddito, mentre i dichiaranti con redditi superiori a circa $500,000 vedono il limite tornare progressivamente verso $10,000. In entrambi i casi, vedere tutti questi obblighi in un unico posto rimane utile in fase di pianificazione.
New York offre protezioni significative del reddito da pensione. La previdenza sociale è completamente esonerabile dall'imposta statale. Le pensioni governative - inclusi il governo statale e locale di New York, il servizio civile federale e le pensioni militari - sono completamente esonerate. Il reddito da pensione privata riceve un'esclusione parziale per i residenti che hanno raggiunto una certa età. Queste disposizioni rendono il quadro fiscale della pensione a New York notevolmente diverso dal quadro degli anni di lavoro, sebbene i pensionati di NYC affrontino comunque l'imposta comunale sul reddito non esonerato.
New York
Pianificazione Fiscale a New York
New York ha un'imposta sul reddito statale progressiva con aliquote tra le più alte degli Stati Uniti, e i residenti di New York City affrontano un'imposta comunale aggiuntiva. L'onere fiscale combinato rende la pianificazione approfondita particolarmente importante.
Aliquote Progressive Elevate
New York ha un'imposta sul reddito statale progressiva con molti scaglioni e un'aliquota massima del 10,9% [1]. Aliquote più elevate si applicano a soglie di reddito progressivamente più alte, con l'aliquota più elevata riservata ai redditi più alti.
Imposta sul Reddito Comunale di New York City
I residenti di New York City pagano un'imposta comunale aggiuntiva con i propri scaglioni progressivi, con aliquote dal 3,078% al 3,876% [2]. Combinata con l'imposta statale, i residenti di NYC possono affrontare alcune delle aliquote di imposta sul reddito statale e locale più elevate della nazione.
Impatto della Detrazione SALT
Il limite SALT federale è particolarmente significativo per i residenti di New York, che spesso pagano imposte statali, comunali e sulla proprietà sostanziali. Questo rende la pianificazione fiscale federale critica.
Reddito da Pensione
New York esonera i benefici della previdenza sociale dall'imposta statale. Le pensioni del governo statale e locale di New York, così come le pensioni del governo federale, sono completamente esonerate. Una parte del reddito da pensione privata è anche esonerabile per i residenti al di sopra di una certa età.
Ottieni il Pianificatore Fiscale Annuale
Per Iniziare
Utilizzo del Pianificatore Fiscale come Residente di New York
Inserisca il reddito e annoti la sua posizione a New York
Aggiunga tutte le fonti di reddito - salari, lavoro autonomo, investimenti e altri guadagni. La sua posizione nello stato è importante: i residenti di New York City affrontano un'imposta comunale aggiuntiva dal 3,078% al 3,876%, e i residenti di Yonkers pagano una sovrattassa sulla loro imposta statale. L'imposta sulla mobilità MTA può applicarsi anche ai lavoratori autonomi nell'area metropolitana. Usi la sezione delle note per segnalare quali imposte locali si applicano alla sua situazione.
Strati di imposta statale, comunale e sulla proprietà per il quadro SALT
I residenti di New York pagano spesso l'imposta sul reddito statale, l'imposta sul reddito comunale (a NYC o Yonkers) e imposte sulla proprietà che insieme possono superare il limite SALT federale, che è stato aumentato da $10,000 a $40,000 per l'anno fiscale 2025 e si attesta a $40,400 per il 2026. Inserisca ciascun importo separatamente nella sezione delle detrazioni per vedere il totale combinato e quanta parte di esso riduce effettivamente il Suo reddito imponibile federale. Il limite torna a scendere verso $10,000 una volta che il reddito supera all'incirca $500,000, quindi le famiglie di New York con redditi più elevati perdono comunque una parte della detrazione.
Traccia le esenzioni dalle pensioni governative se applicabile
New York esonera completamente le pensioni governative - statali, locali e federali - dall'imposta sul reddito statale. Il reddito da pensione privata riceve un'esclusione parziale per i residenti che hanno raggiunto l'età idonea. Se riceve reddito da pensione, separarlo per fonte l'aiuta a vedere quanto è esonerato rispetto a quanto è imponibile a livello statale. La previdenza sociale è anche completamente esonerabile.
Pianifichi i pagamenti stimati su più giurisdizioni
Lo Stato di New York, New York City e il governo federale hanno ciascuno i propri requisiti di pagamento stimato. Se ha reddito non soggetto a ritenuta, potrebbe dovere stime trimestrali a tutte e tre le giurisdizioni. Usi il tracker dei pagamenti per gestire questi obblighi sovrapposti - perdere un pagamento verso una giurisdizione comporta le proprie sanzioni. I pagamenti stimati di NYC sono presentati nello stesso modulo delle stime statali.
Esamini la sua aliquota marginale combinata
Il cruscotto mostra le sue imposte federali e statali previste. Per i residenti di NYC con redditi più elevati, l'aliquota marginale combinata - federale (fino al 37%) più statale (fino al 10,9%) più comunale (fino al 3,876%) - può superare il 50%. Vedere questo totale in un unico posto aiuta a contestualizzare come i cambiamenti di reddito, le detrazioni o le decisioni di tempistica influenzano il quadro fiscale complessivo.
Guarda in Azione
Come appare il pianificatore fiscale
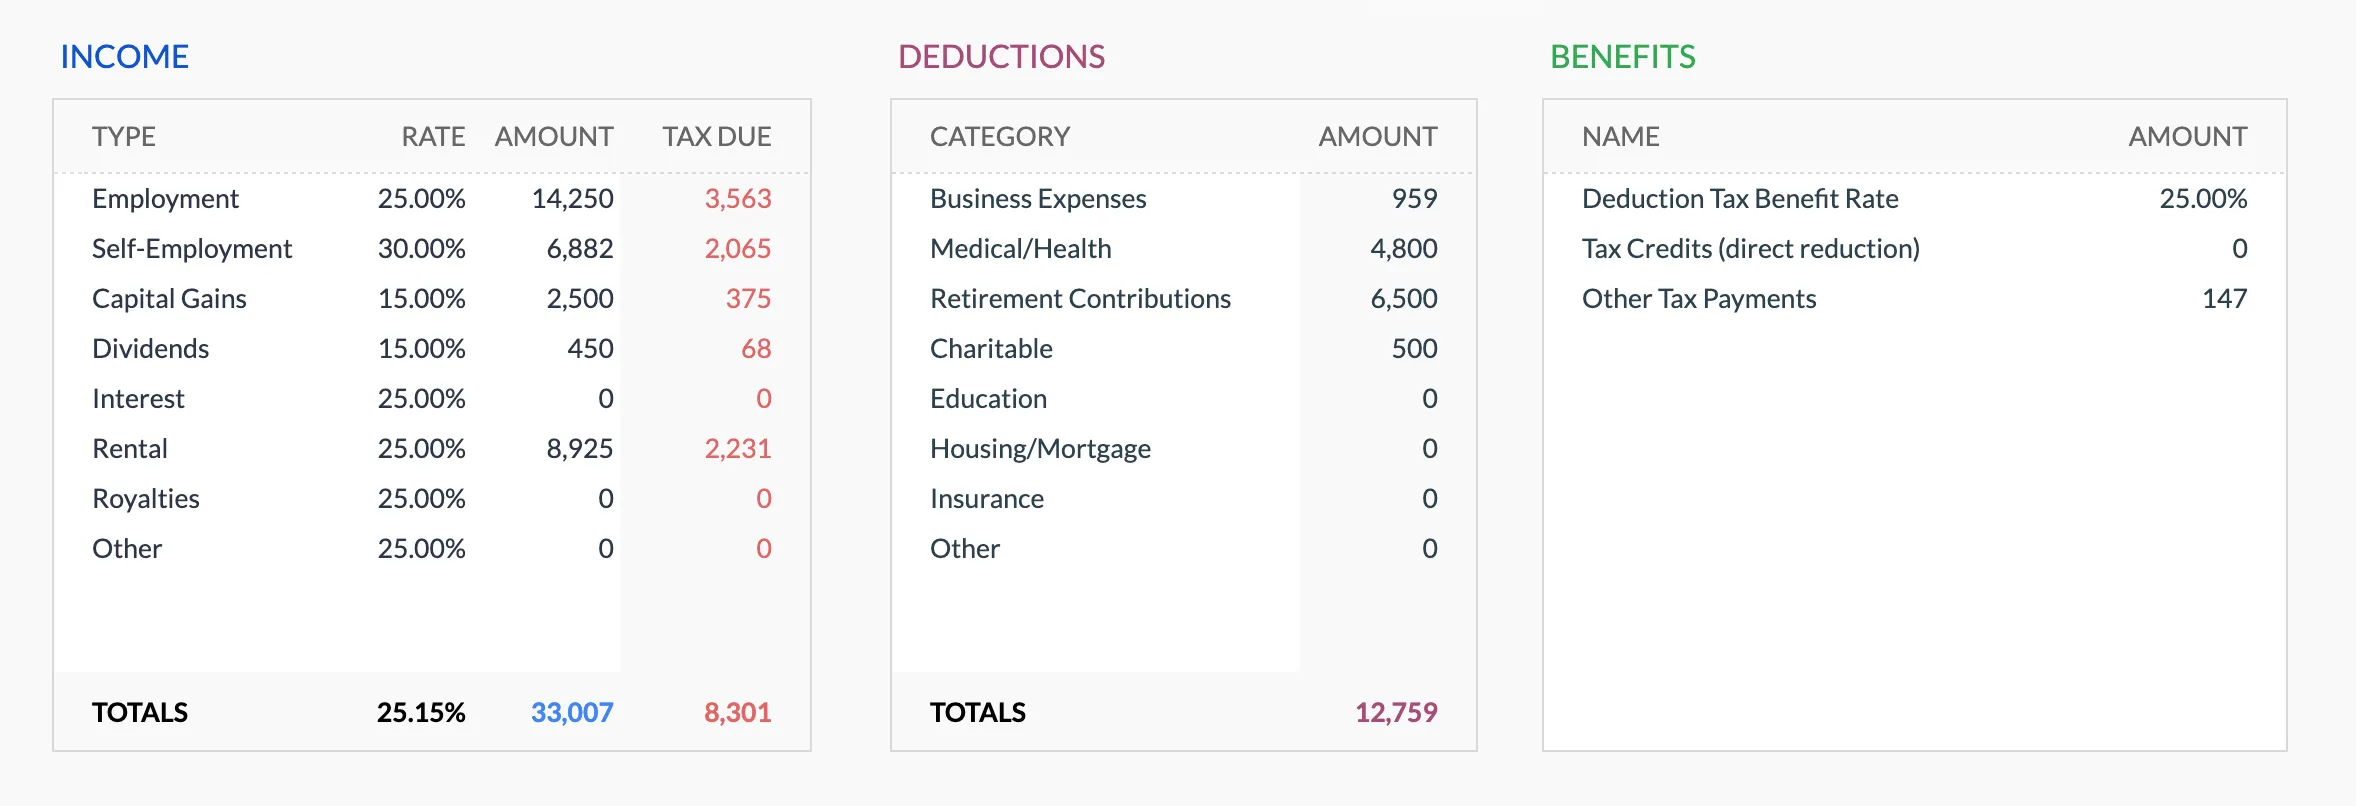
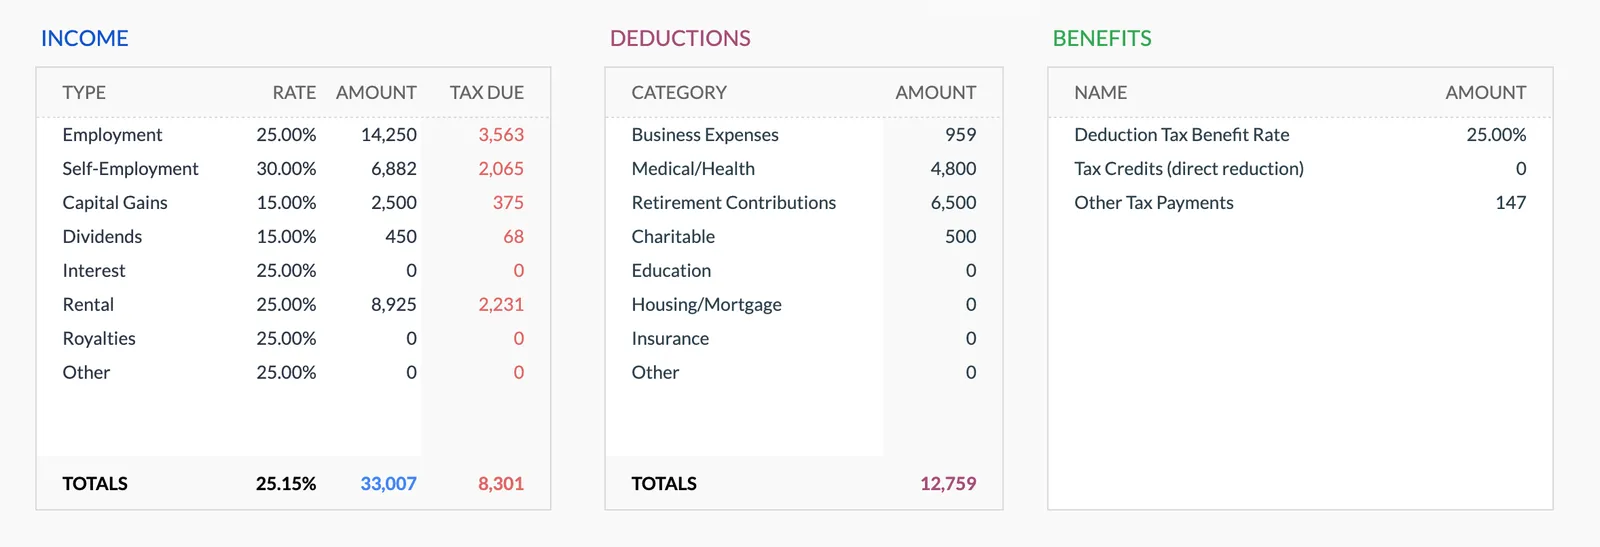
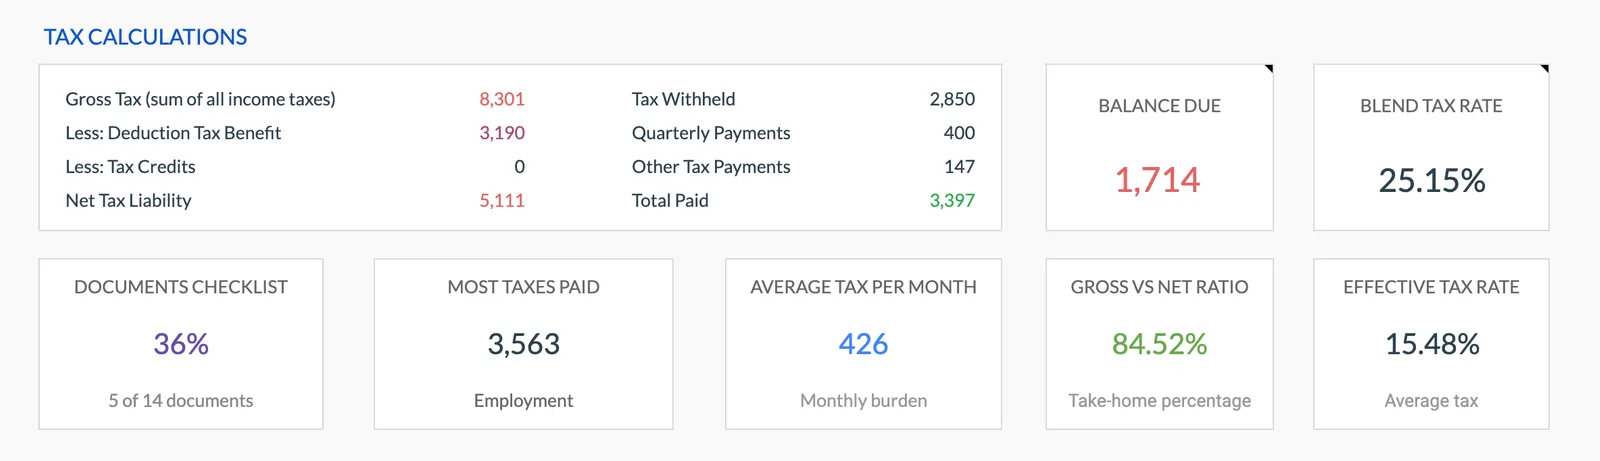
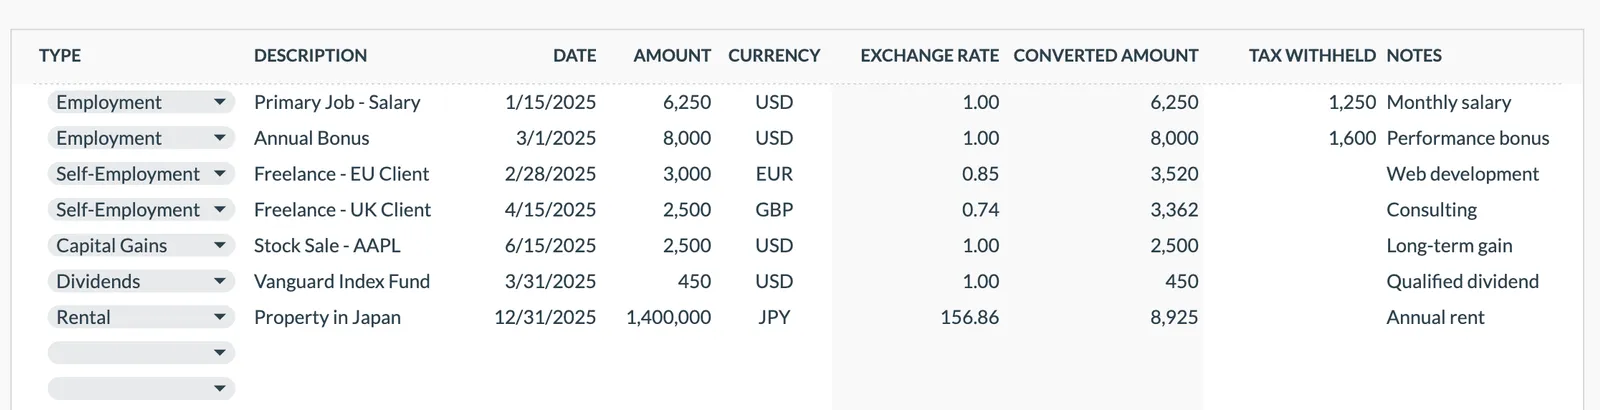
Esplora il modello per vedere come tiene traccia di redditi, detrazioni, crediti e pagamenti trimestrali stimati.
- Dashboard di riepilogo fiscale annuale
- Monitoraggio del reddito per fonte
- Organizzatore di detrazioni e crediti
- Registro dei pagamenti trimestrali
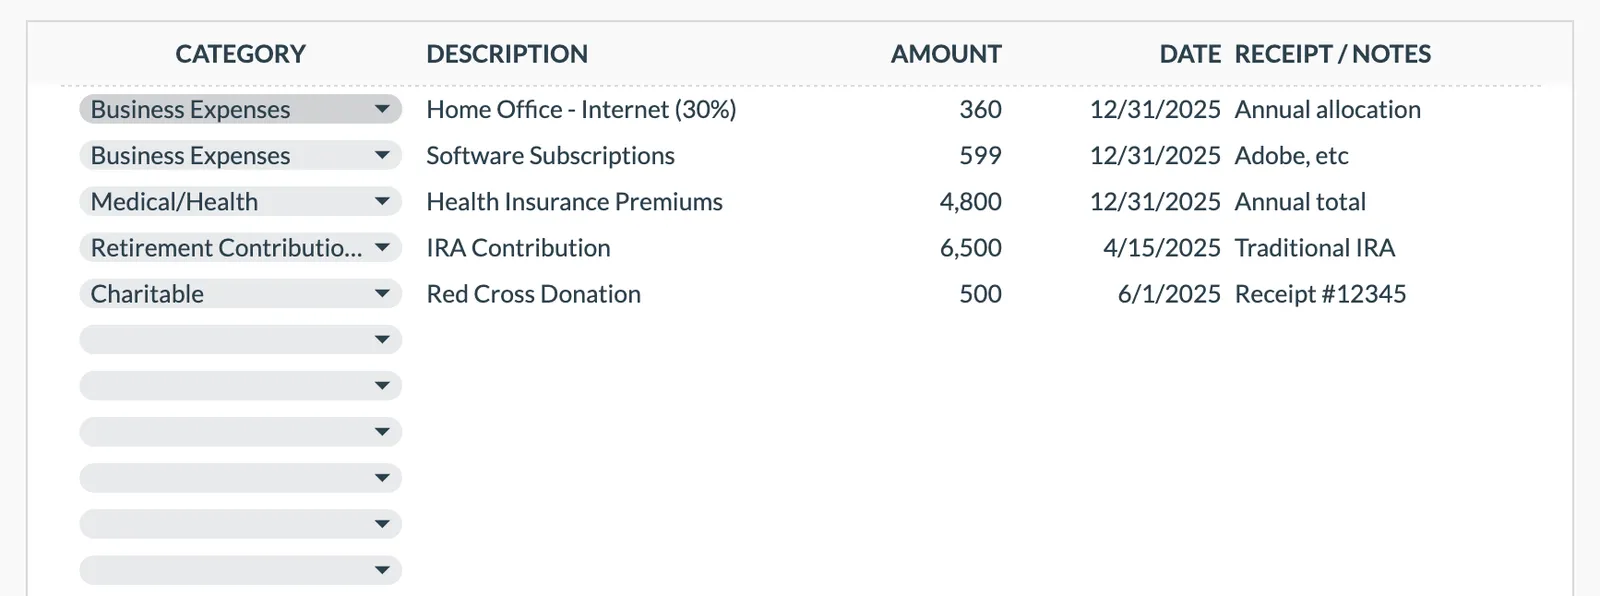
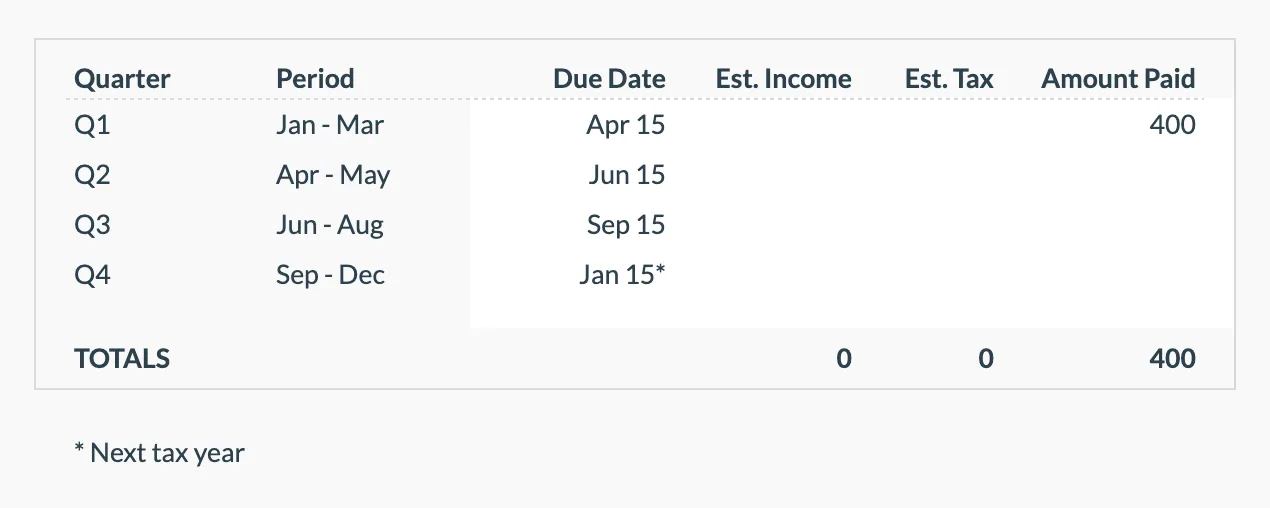
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Domande Frequenti
Pianificazione fiscale in New York - FAQ
Come funziona l'imposta sul reddito di New York City in aggiunta all'imposta statale?
New York City riscuote la propria imposta sul reddito progressiva con aliquote che vanno dal 3,078% al 3,876% [2], a seconda del reddito e dello stato di dichiarazione. Ciò è in aggiunta all'imposta statale, che ha i propri scaglioni massimi al 10,9% [1]. Solo i residenti di New York City pagano l'imposta comunale - quelli nel resto dello stato no. Yonkers ha una sovrattassa separata calcolata come percentuale dell'imposta statale. L'aliquota combinata stato-più-comunale per i residenti di NYC con redditi più elevati è tra le più alte di qualsiasi giurisdizione nel paese.
Che cos'è la sovrattassa MTA e chi la paga?
L'imposta sulla mobilità della Metropolitan Transportation Authority (MTA) si applica ai lavoratori autonomi che guadagnano al di sopra di determinate soglie nel distretto dei pendolari MTA - che copre New York City e diversi contee circostanti. L'imposta è una percentuale del reddito netto del lavoro autonomo. È separato sia dall'imposta statale che da quella comunale sul reddito. I salariati non pagano direttamente questa tassa, sebbene i datori di lavoro nel distretto paghino un'imposta sui salari correlata.
Come il limite SALT colpisce i residenti di New York?
Il limite SALT federale è particolarmente rilevante a New York perché i residenti pagano spesso l'imposta sul reddito statale, l'imposta sul reddito comunale (a NYC) ed elevate imposte sulla proprietà. Il limite è stato aumentato da $10,000 a $40,000 per l'anno fiscale 2025 ed è di $40,400 per il 2026, con un aumento di circa l'1% all'anno fino al 2029 prima di tornare a $10,000 nel 2030. Torna inoltre a scendere verso $10,000 una volta che il reddito lordo rettificato modificato supera all'incirca $500,000, quindi molte famiglie di New York con redditi più alti vedono ancora una larga parte delle proprie imposte statali e locali non produrre alcun beneficio federale. Tenere traccia del quadro completo a tutti i livelli resta utile per i residenti di New York.
New York tassa il reddito da pensione?
La previdenza sociale è completamente esonerabile dall'imposta statale di New York. Le pensioni governative - inclusi il governo statale e locale di New York, il servizio civile federale e le pensioni militari - sono completamente esonerate indipendentemente dall'importo. Il reddito da pensione privata si qualifica per un'esclusione parziale (attualmente $20.000 per persona) per i residenti che hanno raggiunto l'età idonea. Altro reddito da pensione come le distribuzioni 401(k) e IRA è generalmente imponibile alle aliquote statali ordinarie. I residenti di NYC devono anche l'imposta comunale sul reddito da pensione imponibile.
Che cosa succede se mi trasferisco da New York durante l'anno?
New York è nota per rivedere attentamente le dichiarazioni di residenza. Se si trasferisce a metà anno, dichiara come residente a tempo parziale e deve l'imposta statale sul reddito guadagnato mentre era residente, più il reddito di fonte New York guadagnato dopo la sua partenza. New York controlla i residenti precedenti che sostengono di essersi trasferiti - in particolare in stati senza imposta sul reddito - e considera fattori come dove mantiene una casa, dove vive la sua famiglia e quanti giorni ha trascorso nello stato. Mantenere registrazioni dettagliate del suo trasferimento e della nuova residenza vale la pena.
Non trovi la risposta che cerchi? Contatta il nostro team
Risorse fiscali ufficiali
Per aliquote aggiornate, moduli e scadenze di presentazione specifici per New York:
Sources
Organizza la tua pianificazione fiscale per New York
Acquisto una tantum. Nessun abbonamento. I tuoi dati finanziari rimangono nel tuo Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.