Michigan
Modèle de planificateur fiscal pour Michigan
Planifiez vos impôts fédéraux et d'État du Michigan dans Google Sheets. Le Michigan utilise un taux fiscal forfaitaire avec certains impôts sur le revenu au niveau municipal.
In Depth
Les Règles d'Année de Naissance du Michigan et les Impôts Municipaux
Le Michigan utilise un impôt sur le revenu d'État forfaitaire de 4.25%, et pendant des années sa caractéristique la plus distinctive était un ensemble de paliers de revenus de retraite fondés sur l'année de naissance. Une mise en place amorcée en 2023 s'est achevée avec l'année fiscale 2026, de sorte que les retraités de toute année de naissance partagent désormais un plafond unique ajusté à l'inflation sur les revenus de retraite et de pension qu'ils peuvent soustraire. Les résidents nés avant 1946 conservent une soustraction illimitée pour les pensions publiques, ce qui est le principal cas où l'année de naissance change encore le résultat.
Environ deux douzaines de villes du Michigan imposent leurs propres impôts sur le revenu, distincts de l'impôt d'État. Detroit a le taux d'impôt sur le revenu municipal le plus élevé, et s'applique à la fois aux résidents et aux non-résidents qui travaillent dans la ville (à un taux inférieur pour les non-résidents). Grand Rapids, Lansing, Flint et plusieurs autres villes imposent également des impôts sur le revenu locaux. Pour les résidents de ces villes, le taux combiné état-plus-ville est notablement plus élevé que le taux d'État seul.
Le crédit d'impôt foncier Homestead est une caractéristique notable du système fiscal du Michigan. Il est réclamé sur la déclaration de revenus d'État et offre un allègement lorsque les impôts fonciers dépassent un pourcentage du revenu du ménage. Les locataires peuvent également être admissibles, car une partie du loyer est considérée comme représentant les impôts fonciers. Ce crédit est remboursable, ce qui signifie qu'il peut générer un remboursement même si vous ne devez pas d'impôt sur le revenu d'État.
Michigan
Planification Fiscale au Michigan
Le Michigan a un impôt sur le revenu d'État forfaitaire avec des impôts sur le revenu municipaux supplémentaires dans certaines municipalités. Detroit et plusieurs autres villes imposent leur propre impôt sur le revenu en plus du taux d'État.
Impôt sur le Revenu Forfaitaire
Le Michigan a un taux d'impôt sur le revenu forfaitaire qui s'applique à tous les revenus imposables, rendant le calcul de l'impôt d'État simple.
Impôts Municipaux sur le Revenu
Certaines villes du Michigan imposent leurs propres impôts sur le revenu, Detroit ayant le taux local le plus élevé. Environ deux douzaines de villes au Michigan imposent des impôts sur le revenu locaux, avec des taux différents pour les résidents et les non-résidents qui y travaillent.
Revenu de Retraite
Le Michigan a éliminé progressivement ses paliers fondés sur l'année de naissance entre 2023 et 2026. Pour l'année fiscale 2026, les retraités de toute année de naissance peuvent soustraire les revenus de retraite et de pension jusqu'à un plafond unique ajusté à l'inflation, tandis que les résidents nés avant 1946 conservent une soustraction illimitée pour les pensions publiques.
Crédit d'Impôt Foncier Homestead
Le Michigan offre un crédit d'impôt foncier Homestead aux résidents admissibles dont les impôts fonciers sont élevés par rapport à leurs revenus. Celui-ci est réclamé sur la déclaration de revenus d'État.
Obtenir le planificateur fiscal annuel
Premiers pas
Configuration du Planificateur Fiscal pour le Michigan
Notez votre limite de déduction pour la retraite
Si vous recevez des revenus de retraite, l'année fiscale 2026 est la première où toutes les années de naissance partagent un plafond unique sur les revenus de pension et de retraite pouvant être soustraits. Les résidents nés avant 1946 conservent une soustraction illimitée pour les pensions publiques, et ceux nés après 1952 peuvent opter à la place pour la déduction standard des personnes âgées à 67 ans. Notez l'option qui s'applique dans le modèle afin que vos projections de revenus de retraite reflètent le traitement correct au niveau de l'État.
Vérifiez si votre ville impose un impôt sur le revenu local
Si vous vivez ou travaillez à Detroit, Grand Rapids, Lansing, Flint ou une autre ville du Michigan ayant un impôt sur le revenu local, enregistrez le taux applicable. Les résidents paient un taux; les non-résidents travaillant dans la ville paient un taux inférieur. La plupart des villes du Michigan n'ont pas d'impôt sur le revenu local, donc de nombreux résidents ne traitent que le taux d'État de 4,25% [1].
Suivre les impôts fonciers pour le crédit Homestead
Entrez votre montant d'impôt foncier (ou la portion du loyer qui est admissible) dans le modèle. Le crédit d'impôt foncier Homestead du Michigan dépend de votre revenu du ménage par rapport aux impôts fonciers payés. Le suivi de ces deux chiffres tout au long de l'année vous aide à estimer si vous serez admissible et pour combien - le crédit est remboursable, il peut donc dépasser votre impôt d'État dû.
Séparez le revenu gagné du revenu de retraite
Le taux forfaitaire du Michigan s'applique à la plupart des revenus, mais les revenus de retraite peuvent être partiellement exonérés selon l'année de naissance, et les impôts municipaux s'appliquent généralement uniquement aux revenus gagnés. La séparation de ces catégories dans le modèle vous donne des projections précises pour chaque couche fiscale - fédérale, d'État et municipale (le cas échéant).
Passez en revue la projection multi-couches combinée
Utilisez le tableau de bord pour le suivi fédéral et la section notes pour les calculs fiscaux d'État et municipaux du Michigan. Pour les résidents de Detroit, le taux combiné état-plus-ville sur les revenus gagnés est notablement plus élevé que le taux d'État seul, ce qui rend la vue d'ensemble importante à suivre tout au long de l'année.
Voir en action
À quoi ressemble le planificateur fiscal
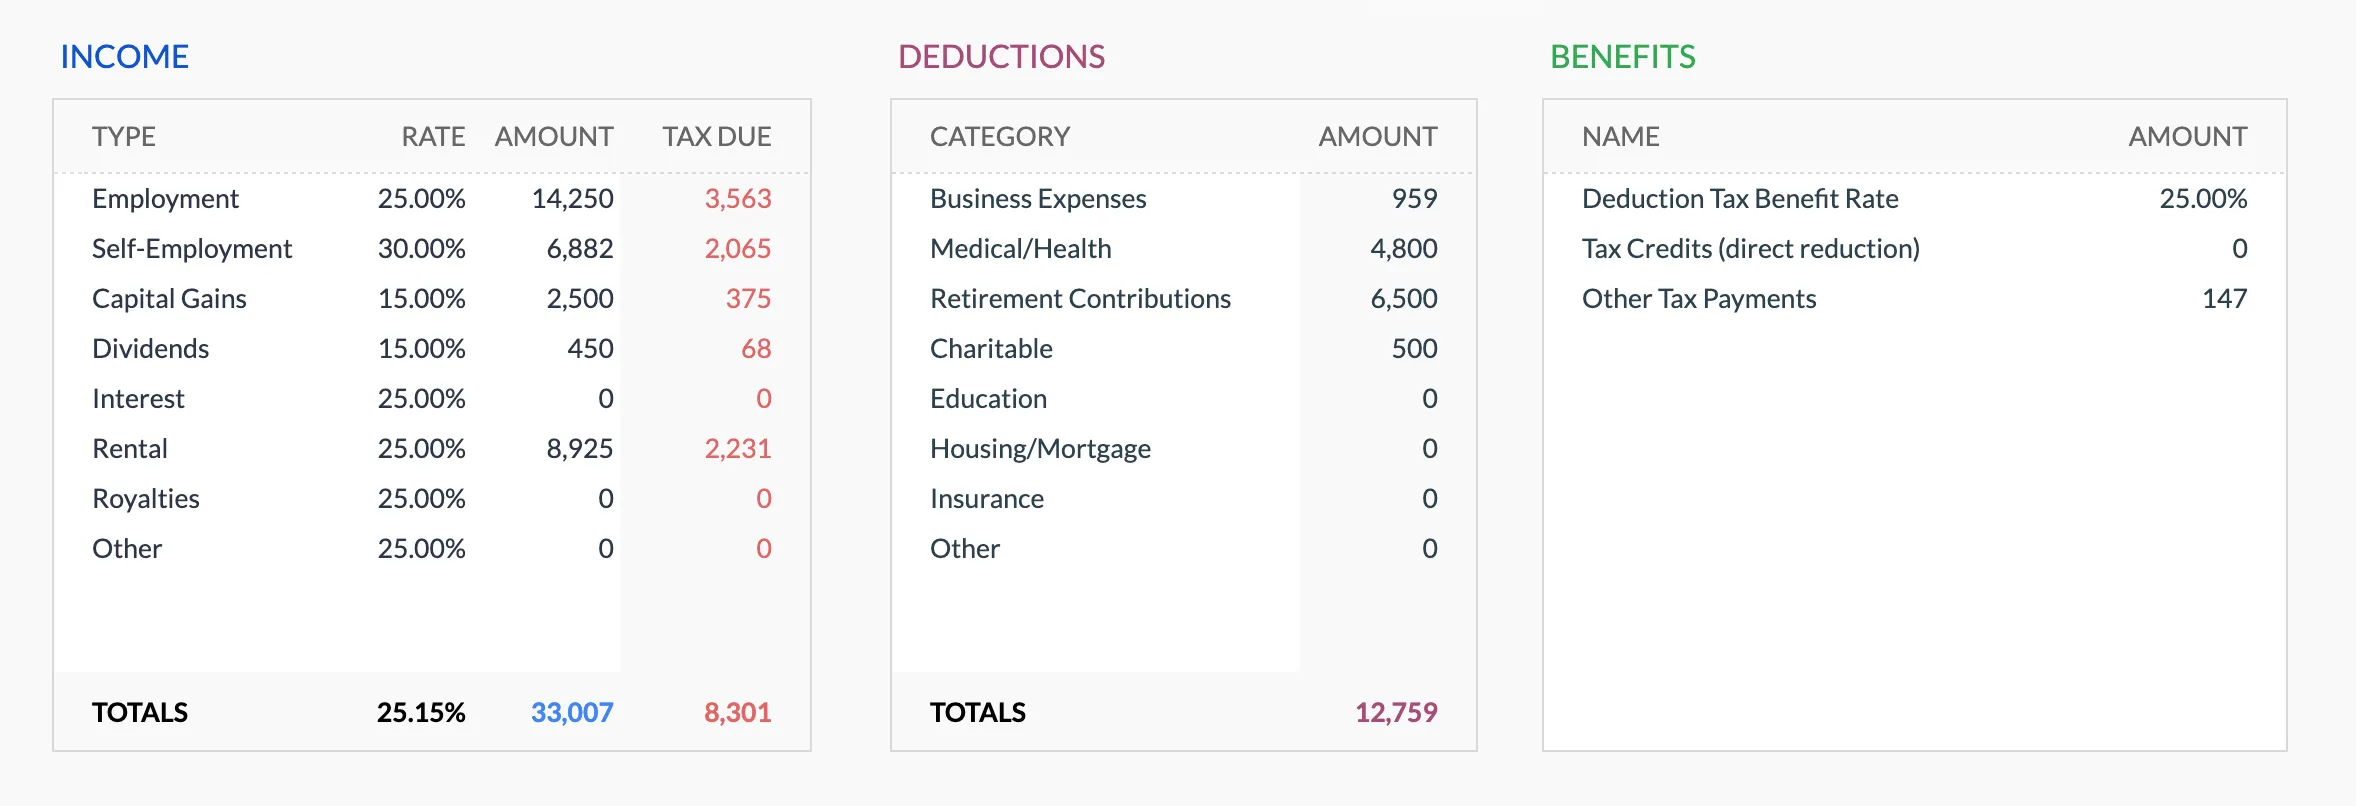
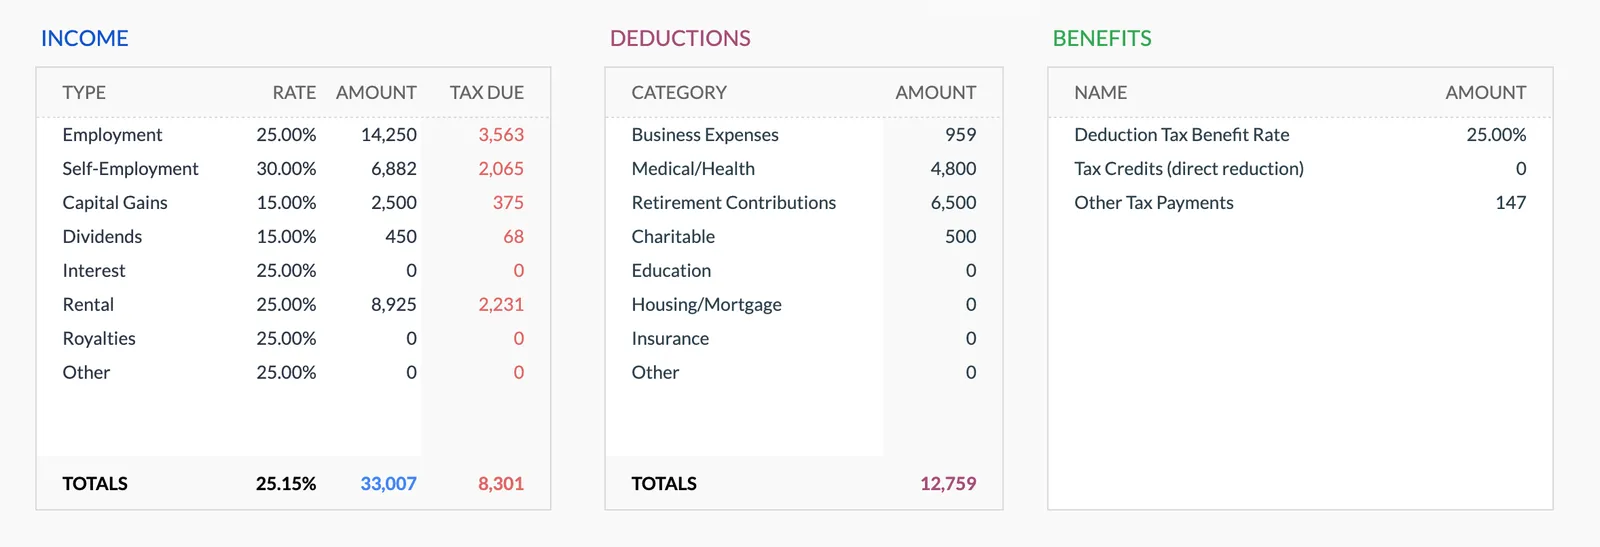
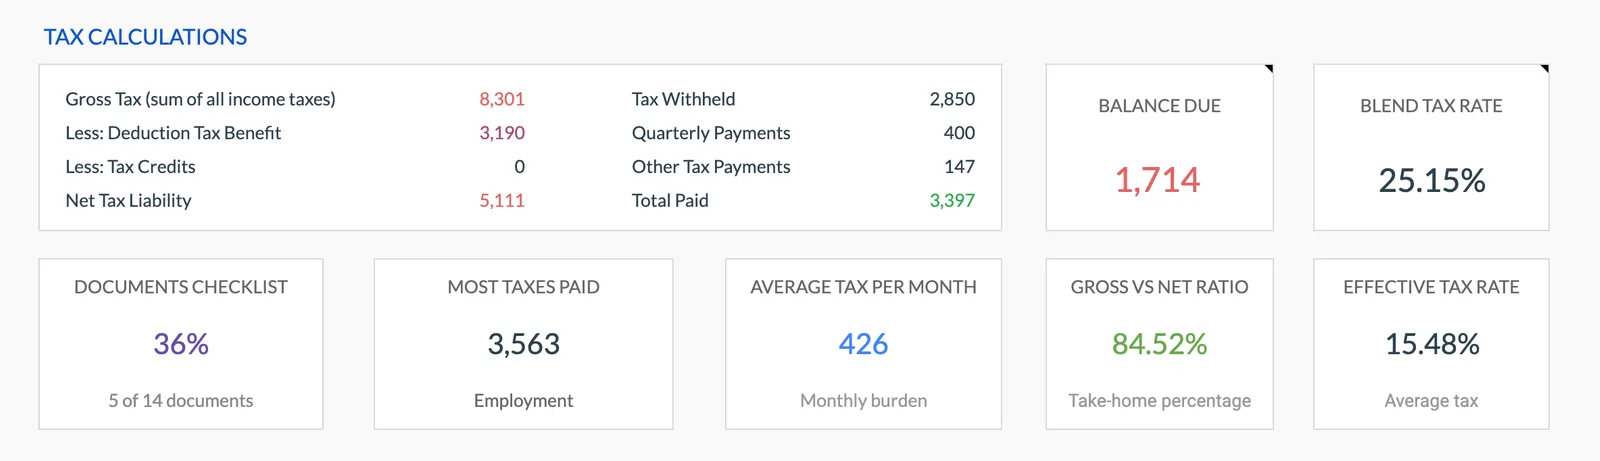
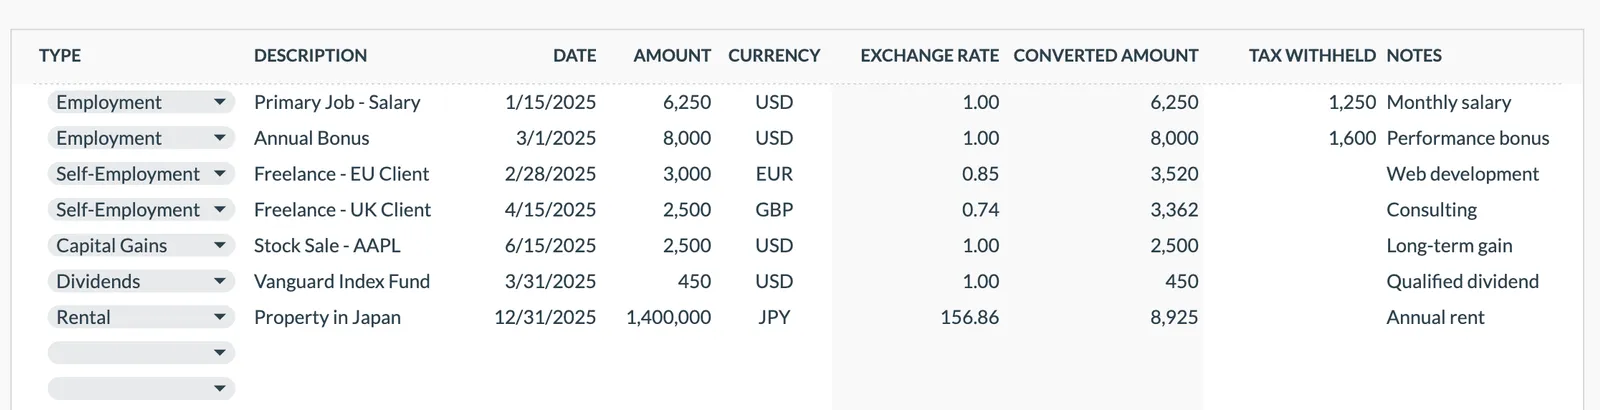
Parcourez le modèle pour voir comment il suit les revenus, les déductions, les crédits et les paiements trimestriels estimés.
- Tableau de bord fiscal annuel
- Suivi des revenus par source
- Organisateur de déductions et crédits
- Suivi des paiements trimestriels
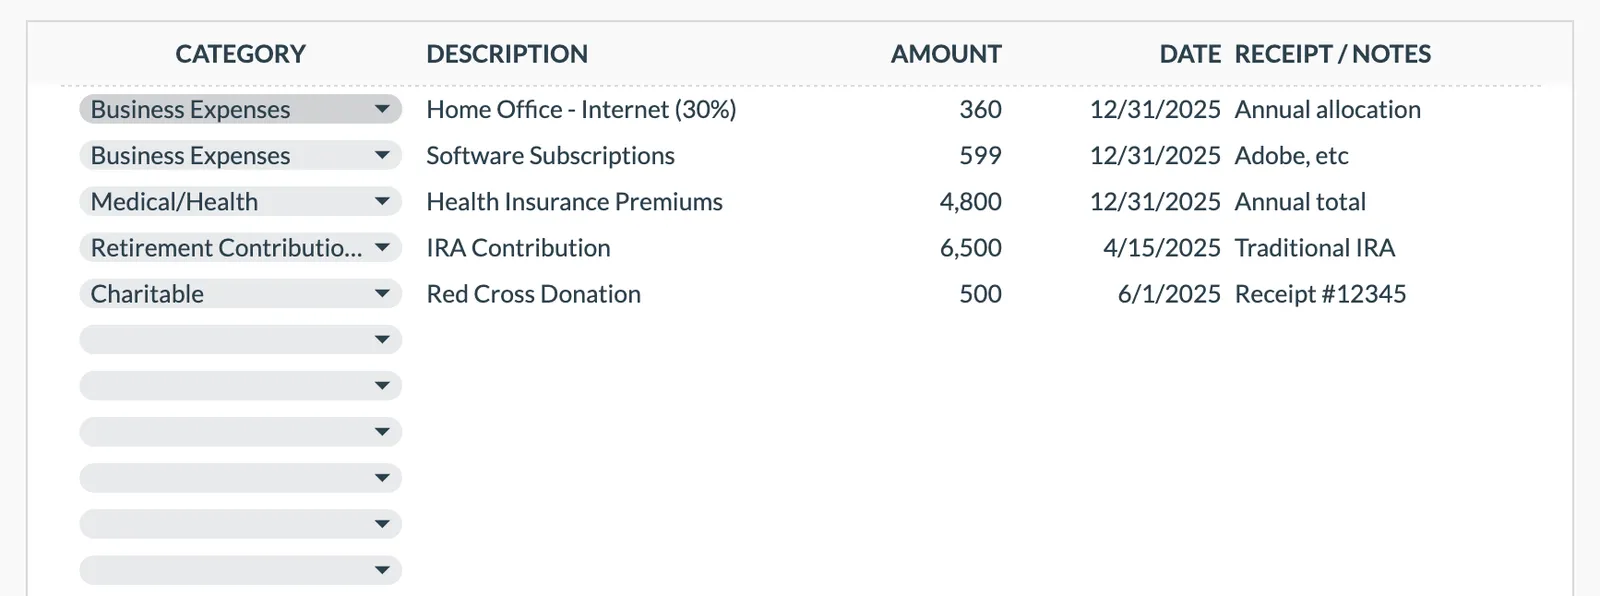
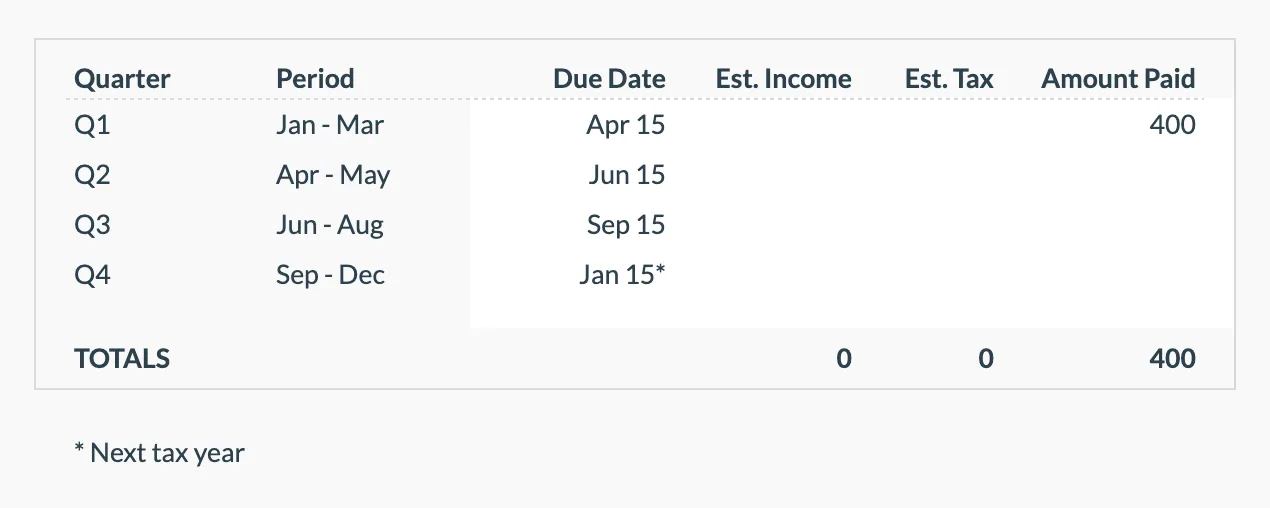
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Questions fréquentes
Planification fiscale en Michigan - FAQ
Comment les règles d'année de naissance du Michigan affectent-elles l'imposition des revenus de retraite?
Les paliers du Michigan fondés sur l'année de naissance ont été éliminés progressivement sur quatre ans, et la mise en place s'est achevée avec l'année fiscale 2026. Pour 2026, les retraités de toute année de naissance peuvent soustraire les revenus de retraite et de pension jusqu'à un plafond unique ajusté à l'inflation, soit environ $67,610 pour les déclarants célibataires et $135,220 pour les déclarants conjoints [1]. Les résidents nés avant 1946 conservent une soustraction illimitée pour les pensions publiques, et ceux nés après 1952 peuvent toujours opter à la place pour la déduction standard des personnes âgées à 67 ans. L'année de naissance détermine désormais surtout l'option choisie plutôt que le fait que les revenus de retraite soient exonérés.
Quelles villes du Michigan imposent leur propre impôt sur le revenu?
Environ deux douzaines de villes du Michigan imposent des impôts sur le revenu locaux. Detroit a le taux le plus élevé pour les résidents, avec un taux inférieur pour les non-résidents qui y travaillent. Grand Rapids, Lansing, Flint, Saginaw et plusieurs autres villes imposent également des impôts sur le revenu locaux. Les taux varient selon la ville, et les travailleurs non-résidents paient un taux réduit par rapport aux résidents de la ville. La plupart des résidents du Michigan en dehors de ces villes spécifiques ne paient que le taux d'État de 4,25% [2].
Qu'est-ce que le crédit d'impôt foncier Homestead?
Le Michigan offre un crédit d'impôt foncier Homestead pour les résidents dont les impôts fonciers sont élevés par rapport à leur revenu du ménage. Le crédit est réclamé sur la déclaration de revenus d'État et est remboursable - il peut générer un remboursement même si vous ne devez pas d'impôt sur le revenu d'État. Les locataires sont également admissibles, car une partie du loyer est traitée comme un impôt foncier aux fins du crédit. Le crédit a des limites de revenu et s'élimine progressivement à des niveaux de revenu du ménage plus élevés.
Le taux de 4,25% s'applique-t-il à tous les types de revenu?
Le taux forfaitaire de 4,25% s'applique à la plupart des types de revenu imposable, y compris les salaires, les revenus de travail autonome et les revenus de placement. Cependant, les revenus de retraite peuvent être partiellement ou totalement exonérés selon votre année de naissance. Les impôts municipaux, le cas échéant, s'ajoutent au taux mais s'appliquent généralement uniquement aux revenus gagnés. Les gains en capital sont imposés au même taux d'État de 4,25% que les revenus ordinaires.
Comment le modèle fonctionne-t-il pour quelqu'un à Detroit ou Grand Rapids?
Le modèle couvre la planification fiscale fédérale de manière exhaustive. Pour les résidents du Michigan dans une ville avec impôt sur le revenu local, utilisez la section notes pour suivre trois taux: le taux de tranche fédéral, le taux d'État de 4,25% et votre taux municipal. Puisque les impôts municipaux s'appliquent généralement uniquement aux revenus gagnés, la séparation des revenus gagnés et non gagnés dans votre suivi vous permet d'estimer avec précision les trois niveaux.
Vous ne trouvez pas la réponse que vous cherchez ? Contactez notre équipe
Ressources fiscales officielles
Pour les taux actuels, formulaires et délais de déclaration spécifiques à Michigan:
Sources
Organisez votre planification fiscale pour Michigan
Achat unique. Sans abonnement. Vos données financières restent dans votre Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.