Wisconsin
Modèle de planificateur fiscal pour Wisconsin
Planifiez vos impôts fédéraux et d'État du Wisconsin dans Google Sheets. Le Wisconsin a un impôt sur le revenu progressif avec des taux modérés à élevés.
In Depth
Déduction Forfaitaire en Glissement du Wisconsin et Crédits d'Impôt
L'impôt sur le revenu du Wisconsin a une caractéristique qui est inusitée parmi les États - une déduction forfaitaire en glissement qui diminue à mesure que le revenu augmente et s'éteint complètement aux niveaux de revenu plus élevés. Cela signifie que les déclarants à faible revenu obtiennent une déduction forfaitaire complète, les déclarants à revenu moyen obtiennent une réduite, et les déclarants à revenu élevé n'obtiennent rien du tout. L'effet pratique est que le système fiscal est plus progressif que ce que les quatre tranches seules suggèrent, car les plus hauts revenus paient des impôts sur une part plus importante de leur revenu brut.
Les quatre tranches produisent un taux supérieur qui est modérément élevé selon les normes nationales, plaçant le Wisconsin au-dessus de la plupart de ses voisins du Midwest. La tranche supérieure s'applique aux niveaux de revenu élevés, elle affecte donc principalement les plus hauts revenus. Combiné avec la suppression progressive de la déduction forfaitaire, le taux marginal effectif aux revenus moyens et moyens-supérieurs peut être plus escarpé que le taux de tranche seul l'implique, puisque chaque dollar supplémentaire de revenu vous pousse à la fois vers une tranche plus élevée et réduit la déduction forfaitaire.
Le Wisconsin n'impose pas les prestations de sécurité sociale, et certains revenus de retraite, dont la solde de retraite militaire, les prestations de retraite ferroviaire et certaines pensions gouvernementales, donnent droit à des déductions. Depuis l'année fiscale 2025, les déclarants de 67 ans ou plus peuvent soustraire jusqu'à $24,000 de revenus admissibles de régimes de retraite et d'IRA, ou $48,000 sur une déclaration conjointe lorsque les deux conjoints y sont admissibles, et au-delà de cela les pensions privées, les distributions 401(k) et les retraits d'IRA sont imposés aux taux réguliers. Le crédit d'impôt sur les prélèvements scolaires réduit automatiquement les factures d'impôt foncier, et un crédit d'habitation principale distinct est offert aux propriétaires et locataires à faible revenu en fonction des impôts fonciers par rapport au revenu.
Wisconsin
Planification Fiscale au Wisconsin
Le Wisconsin a un impôt sur le revenu progressif avec des taux modérément élevés pour les revenus plus importants. L'État offre certains crédits et déductions qui peuvent réduire la charge globale.
Impôt Sur le Revenu Progressif
Le Wisconsin a un impôt sur le revenu progressif avec quatre tranches. Le taux supérieur est modérément élevé et s'applique aux seuils de revenu élevés.
Déduction Forfaitaire
Le Wisconsin a une déduction forfaitaire en glissement qui diminue à mesure que le revenu augmente. Aux niveaux de revenu plus élevés, la déduction forfaitaire s'éteint complètement. C'est inusuel par rapport à la plupart des États.
Revenus de Retraite
Le Wisconsin n'impose pas les prestations de sécurité sociale. L'État autorise une déduction pour certains revenus de retraite (militaires, ferroviaires et certaines pensions gouvernementales), et depuis l'année fiscale 2025, les déclarants d'au moins 67 ans peuvent soustraire jusqu'à $24,000 de revenus admissibles de régimes de retraite et d'IRA. Les autres revenus de retraite sont généralement imposables.
Crédit d'Impôt Foncier
Le Wisconsin offre un crédit d'impôt sur les prélèvements scolaires qui réduit les impôts fonciers. Un crédit d'habitation principale est également disponible pour les propriétaires et locataires à faible revenu.
Obtenir le planificateur fiscal annuel
Premiers pas
Comment Utiliser le Modèle pour les Impôts du Wisconsin
Entrez le revenu et observez le glissement de la déduction forfaitaire
Ajoutez toutes les sources de revenu - salaires, travail indépendant, investissements et autres revenus. La déduction forfaitaire en glissement du Wisconsin diminue à mesure que le revenu augmente, donc chaque dollar supplémentaire de revenu vous pousse à la fois vers une tranche supérieure et peut réduire votre déduction forfaitaire. Le modèle vous aide à voir où ces effets interagissent.
Vérifiez l'admissibilité au crédit pour couple marié
Si vous êtes marié et déposez une déclaration conjointe avec les deux conjoints ayant un revenu, notez le crédit pour couple marié du Wisconsin. Le crédit est basé sur le revenu gagné admissible du conjoint ayant le revenu le plus faible et peut réduire votre impôt d'État. Suivez le revenu des deux conjoints séparément dans le modèle pour estimer si vous êtes admissible et le montant approximatif du crédit.
Suivez les déductions détaillées pour le crédit du Wisconsin
Le Wisconsin ne permet pas aux déclarants de détailler à la place de la déduction forfaitaire. Il offre plutôt un crédit de déductions détaillées pour certaines déductions détaillées fédérales qui dépassent la déduction forfaitaire du Wisconsin. Comme cette déduction forfaitaire s'éteint progressivement aux revenus plus élevés, le crédit a plus de chances de s'appliquer à mesure que le revenu augmente.
Notez les crédits d'impôt foncier pour propriétaires et locataires
Si vous êtes propriétaire, le crédit d'impôt sur les prélèvements scolaires est automatique sur votre facture d'impôt foncier. Le crédit d'habitation principale est séparé et est réclamé sur votre déclaration de revenus d'État si vous êtes admissible selon le revenu. Les locataires peuvent également réclamer le crédit d'habitation principale. Utilisez la section des notes pour suivre ceux-ci aux côtés de votre déduction d'impôt foncier fédéral.
Examinez la comparaison fiscale du Midwest
Le tableau de bord affiche l'impôt fédéral projeté et la responsabilité fiscale d'État du Wisconsin. Le taux supérieur de 7,65% du Wisconsin est plus élevé que la plupart [2] des États voisins - l'Iowa, le Minnesota, l'Illinois et le Michigan ont des structures différentes. Examinez trimestriellement pour garder les paiements estimés sur la bonne voie à mesure que le revenu et les déductions évoluent tout au long de l'année.
Voir en action
À quoi ressemble le planificateur fiscal
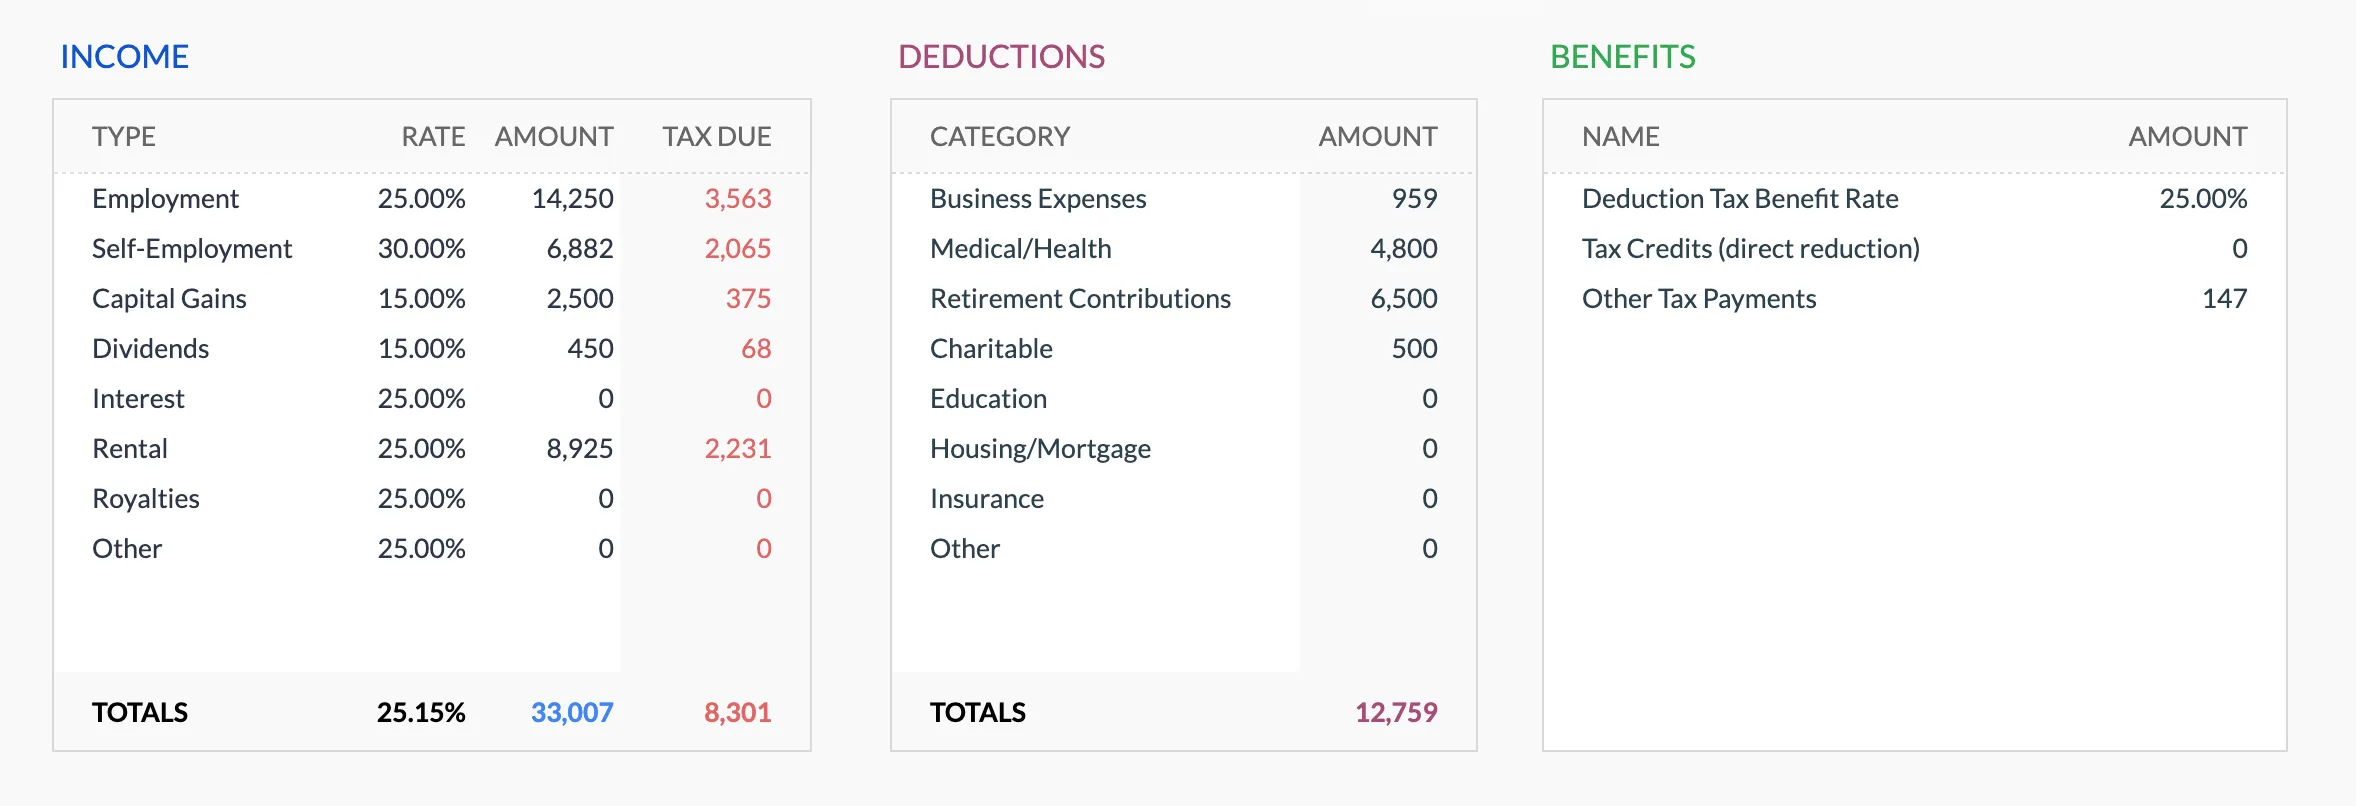
Parcourez le modèle pour voir comment il suit les revenus, les déductions, les crédits et les paiements trimestriels estimés.
- Tableau de bord fiscal annuel
- Suivi des revenus par source
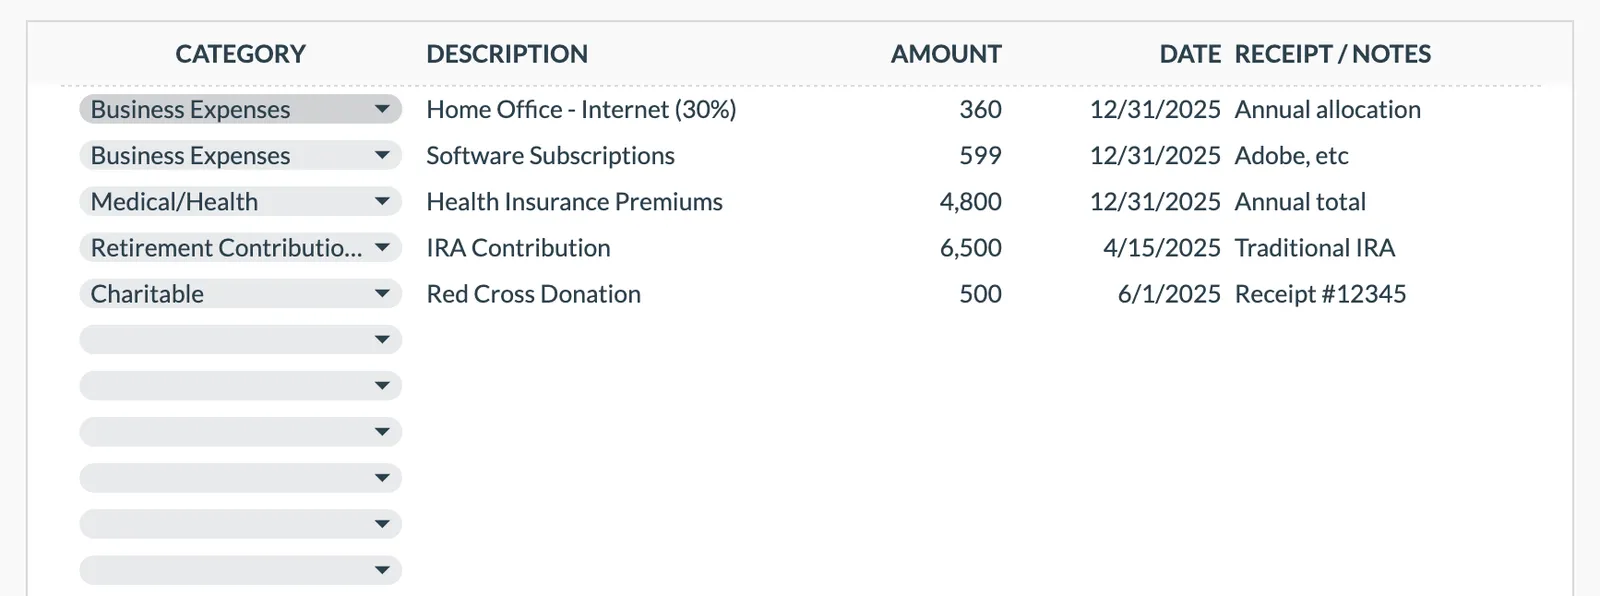
- Organisateur de déductions et crédits
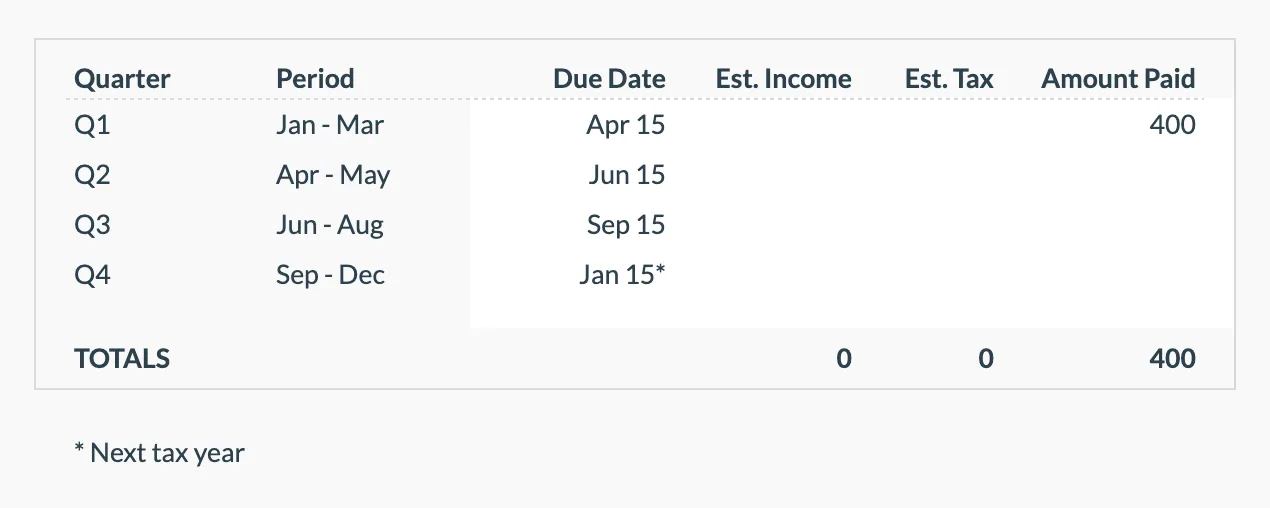
- Suivi des paiements trimestriels
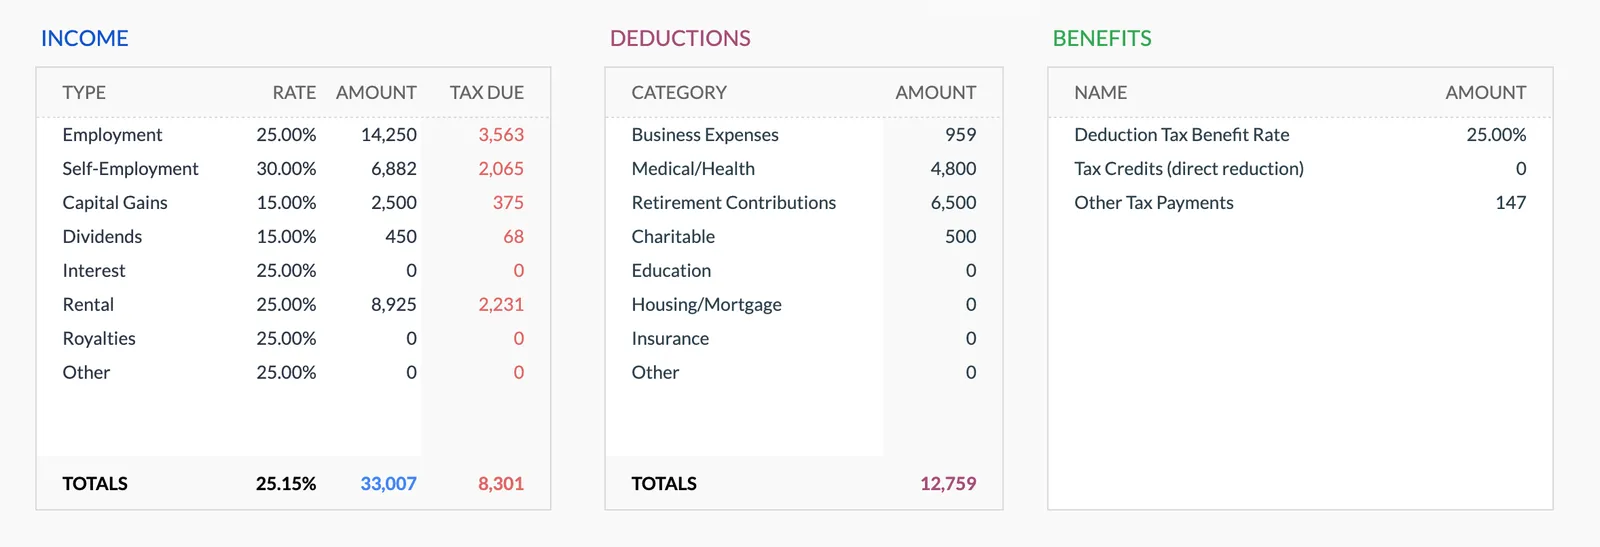
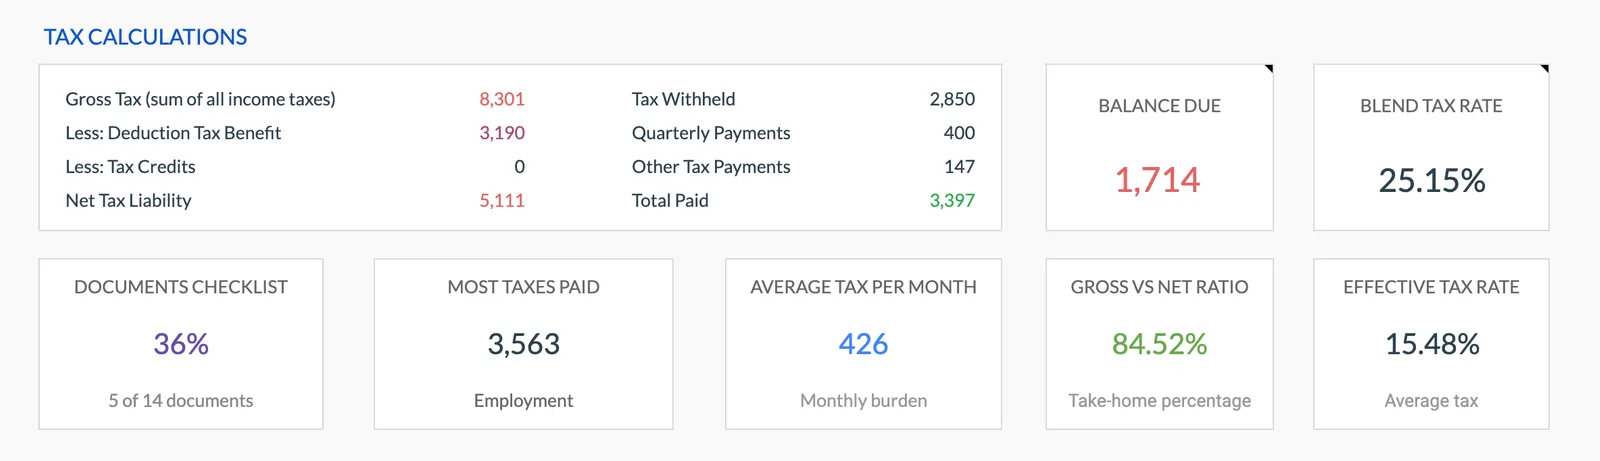
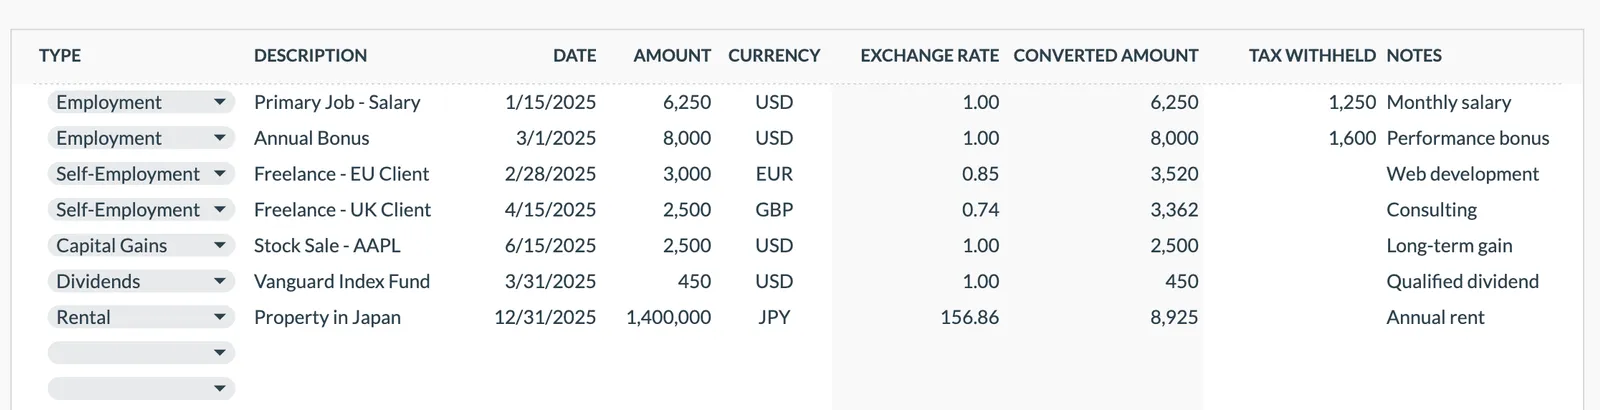
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Questions fréquentes
Planification fiscale en Wisconsin - FAQ
Quels sont les taux d'impôt sur le revenu du Wisconsin?
Le Wisconsin a un impôt sur le revenu progressif avec quatre tranches et des taux allant de 3,5% à 7,65% [1]. Le taux supérieur est modérément élevé selon les normes nationales et place le Wisconsin au-dessus de la plupart de ses voisins du Midwest. La tranche supérieure s'applique aux niveaux de revenu élevés, affectant principalement les plus hauts revenus.
Comment fonctionne la déduction forfaitaire en glissement du Wisconsin?
Le Wisconsin a une déduction forfaitaire inusitée qui diminue à mesure que le revenu augmente et s'éteint complètement aux niveaux de revenu plus élevés. Les déclarants à faible revenu obtiennent la déduction forfaitaire complète, les déclarants à revenu moyen obtiennent un montant réduit, et les déclarants à revenu élevé n'obtiennent rien. Cela signifie que le système fiscal est plus progressif que ce que les quatre tranches seules suggèrent, car les plus hauts revenus paient des impôts sur une part plus importante de leur revenu brut.
Le Wisconsin impose-t-il les prestations de sécurité sociale?
Le Wisconsin n'impose pas les prestations de sécurité sociale au niveau de l'État. Certains revenus de retraite, dont la solde de retraite militaire, les prestations de retraite ferroviaire et certaines pensions gouvernementales, donnent également droit à des déductions. Depuis l'année fiscale 2025, les déclarants âgés d'au moins 67 ans à la fin de l'année peuvent soustraire jusqu'à $24,000 de revenus admissibles de régimes de retraite et d'IRA, ou $48,000 sur une déclaration conjointe lorsque les deux conjoints y sont admissibles, bien que réclamer cette soustraction exclue d'autres crédits pour l'année en question. Au-delà de ces dispositions, les pensions privées, les distributions 401(k) et les retraits d'IRA sont imposés aux taux progressifs réguliers.
Quel est le crédit pour couple marié au Wisconsin?
Le Wisconsin offre un crédit pour couple marié pour les couples mariés à deux revenus qui déposent conjointement. Le crédit est basé sur le revenu gagné admissible du conjoint ayant le revenu le plus faible et est conçu pour réduire l'impact fiscal du revenu combiné qui pousse vers des tranches plus élevées. Le montant du crédit a des limites et des suppressions progressives, mais peut fournir un allègement significatif pour les ménages où les deux conjoints travaillent.
Comment fonctionnent le crédit d'habitation principale et le crédit d'impôt sur les prélèvements scolaires?
Le Wisconsin offre deux avantages liés à l'impôt foncier. Le crédit d'impôt sur les prélèvements scolaires réduit automatiquement les factures d'impôt foncier pour tous les propriétaires. Le crédit d'habitation principale est un avantage séparé et soumis à un test de ressources disponible pour les propriétaires et locataires à faible revenu - il est réclamé sur la déclaration de revenus d'État et est basé sur les impôts fonciers (ou loyer) payés par rapport au revenu du ménage. Ces crédits peuvent réduire considérablement la charge fiscale globale.
Vous ne trouvez pas la réponse que vous cherchez ? Contactez notre équipe
Ressources fiscales officielles
Pour les taux actuels, formulaires et délais de déclaration spécifiques à Wisconsin:
Sources
Organisez votre planification fiscale pour Wisconsin
Achat unique. Sans abonnement. Vos données financières restent dans votre Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.