Mississippi
Modèle de planificateur fiscal pour Mississippi
Organisez votre planification fiscale fédérale et du Mississippi dans Google Sheets. Le Mississippi abaisse son taux unique d'impôt sur le revenu année après année.
In Depth
La Trajectoire de Réduction Fiscale du Mississippi
Le Mississippi a achevé son passage à un impôt sur le revenu à taux unique et a aussitôt mis le cap sur quelque chose de plus rare : la suppression progressive de cet impôt. La réforme de 2022 a consolidé les anciennes tranches progressives en un taux unique, atteignant 4.7% en 2024, et le Build Up Mississippi Act de 2025 a pris le relais avec un calendrier fixe : 4.4% pour 2025, 4.0% pour 2026, puis 0.25 point par an jusqu'à ce que le taux atteigne 3.0% en 2030. Au-delà de 2030, de nouvelles baisses vers l'élimination complète sont liées à des déclencheurs de croissance des recettes, qui tels qu'adoptés sont considérablement plus faciles à atteindre que les rédacteurs ne l'avaient initialement prévu. Les premiers $10,000 de revenu imposable restent exonérés pour chaque déclarant tout au long du parcours.
Ce qui distingue le Mississippi pour les retraités, c'est l'exonération générale des revenus de retraite qualifiés. Les prestations de Sécurité Sociale, les pensions publiques et privées, et les distributions qualifiées de 401(k) et d'IRA sont toutes exonérées de l'impôt sur le revenu d'État du Mississippi, sans plafond d'âge ni de revenu. C'est l'une des exonérations de revenus de retraite les plus larges du pays : la plupart des États dotés d'un impôt sur le revenu imposent encore au moins une partie de ces sources. Les retraits anticipés ou non qualifiés sont la principale exception.
Combinée à l'un des coûts de la vie les plus bas des États-Unis, la situation financière globale au Mississippi diffère considérablement des États où les coûts et les impôts sont plus élevés. Les taxes foncières sont inférieures à la moyenne nationale, et la loi de 2025 a aussi réduit la taxe de vente d'État sur les produits d'épicerie de 7% à 5%. Pour les résidents en âge de travailler, l'impôt sur le revenu après le seuil exonéré est modéré et en baisse selon un calendrier publié.
Mississippi
Planification Fiscale au Mississippi
Le Mississippi a un impôt sur le revenu à taux unique dont le taux descend chaque année en vertu d'une loi de 2025 : 4.4% en 2025, 4.0% en 2026, puis 0.25 point par an jusqu'à atteindre 3.0% en 2030. Les premiers $10,000 de revenu imposable sont exonérés pour chaque déclarant.
Réduction Progressive de l'Impôt sur le Revenu
Une loi de 2025 programme des baisses de taux annuelles : 4.4% pour 2025, 4.0% pour 2026, puis 0.25 point par an jusqu'à 3.0% en 2030. Au-delà, de nouvelles baisses vers l'élimination complète dépendent de la croissance des recettes de l'État.
Seuil d'Exonération
Le Mississippi exonère de l'impôt d'État les premiers $10,000 de revenu imposable pour tous les déclarants, et sur une déclaration combinée chaque conjoint bénéficie de l'exonération. Cela fonctionne en pratique comme une grande tranche à zéro qui s'ajoute à la déduction standard et à l'exemption personnelle.
Revenus de Retraite
Le Mississippi n'impose pas les prestations de Sécurité Sociale, les pensions ni les distributions qualifiées de régimes de retraite comme les 401(k) et les IRA. Les retraits anticipés ou non qualifiés sont imposables.
Coût de la Vie Faible
Le Mississippi a l'un des [2] coûts de la vie les plus bas du pays. Combiné avec les exonérations de revenus de retraite, la charge fiscale et de coûts globale peut être considérablement plus basse.
Obtenir le planificateur fiscal annuel
Premiers pas
Comment Utiliser le Modèle pour les Impôts du Mississippi
Entrez les revenus et appliquez l'exonération de $10,000
Ajoutez toutes les sources de revenus au modèle. Pour le calcul d'État du Mississippi, les premiers $10,000 de revenu imposable sont exonérés, et seul le revenu au-dessus de ce seuil est soumis au taux unique de l'année (4.0% en 2026). Cela rend le calcul d'État simple, mais le côté fédéral avec ses tranches progressives est celui où le suivi détaillé porte ses fruits.
Marquez toutes les sources de retraite comme exonérées du Mississippi
Le Mississippi n'impose pas la Sécurité Sociale, les pensions ni les distributions qualifiées de 401(k) et d'IRA. Si vous avez des revenus de retraite, marquez-les comme exonérés au niveau de l'État dans vos notes. Cela signifie que les retraités sans revenu gagné peuvent devoir peu ou pas d'impôt au Mississippi, même si leur situation fiscale fédérale peut être plus complexe. Les retraits anticipés ou non qualifiés sont l'exception et restent imposables.
Suivez les déductions fédérales de près puisque l'État est simple
Avec la structure simplifiée du Mississippi, la plupart de la valeur de la planification provient du côté fédéral. Concentrez-vous sur le suivi des déductions, crédits et la décision standard vs. détaillée au niveau fédéral. Le suivi des déductions du modèle aide à organiser les éléments comme les intérêts hypothécaires, les contributions caritatives et les frais médicaux qui ne comptent que pour la déclaration fédérale.
Enregistrez les paiements estimés si vous avez un revenu gagné
Pour les résidents du Mississippi travaillant à leur compte, les paiements estimés couvrent les obligations fédérales et d'État. La partie d'État est directe : appliquez le taux unique de l'année en cours [1] au revenu projeté au-dessus du seuil exonéré et divisez par quatre. Comme le taux descend chaque année, utiliser le taux de l'année en cours plutôt que celui de l'année dernière garde l'estimation alignée.
Comparez vos taux effectifs à chaque niveau
L'exonération de $10,000 signifie que votre taux effectif du Mississippi sur le revenu total est plus bas que le taux unique affiché, et les baisses annuelles le réduisent encore chaque année. Suivez ce taux effectif dans vos notes à côté de votre taux effectif fédéral pour avoir une image claire de votre charge fiscale totale aux deux niveaux.
Voir en action
À quoi ressemble le planificateur fiscal
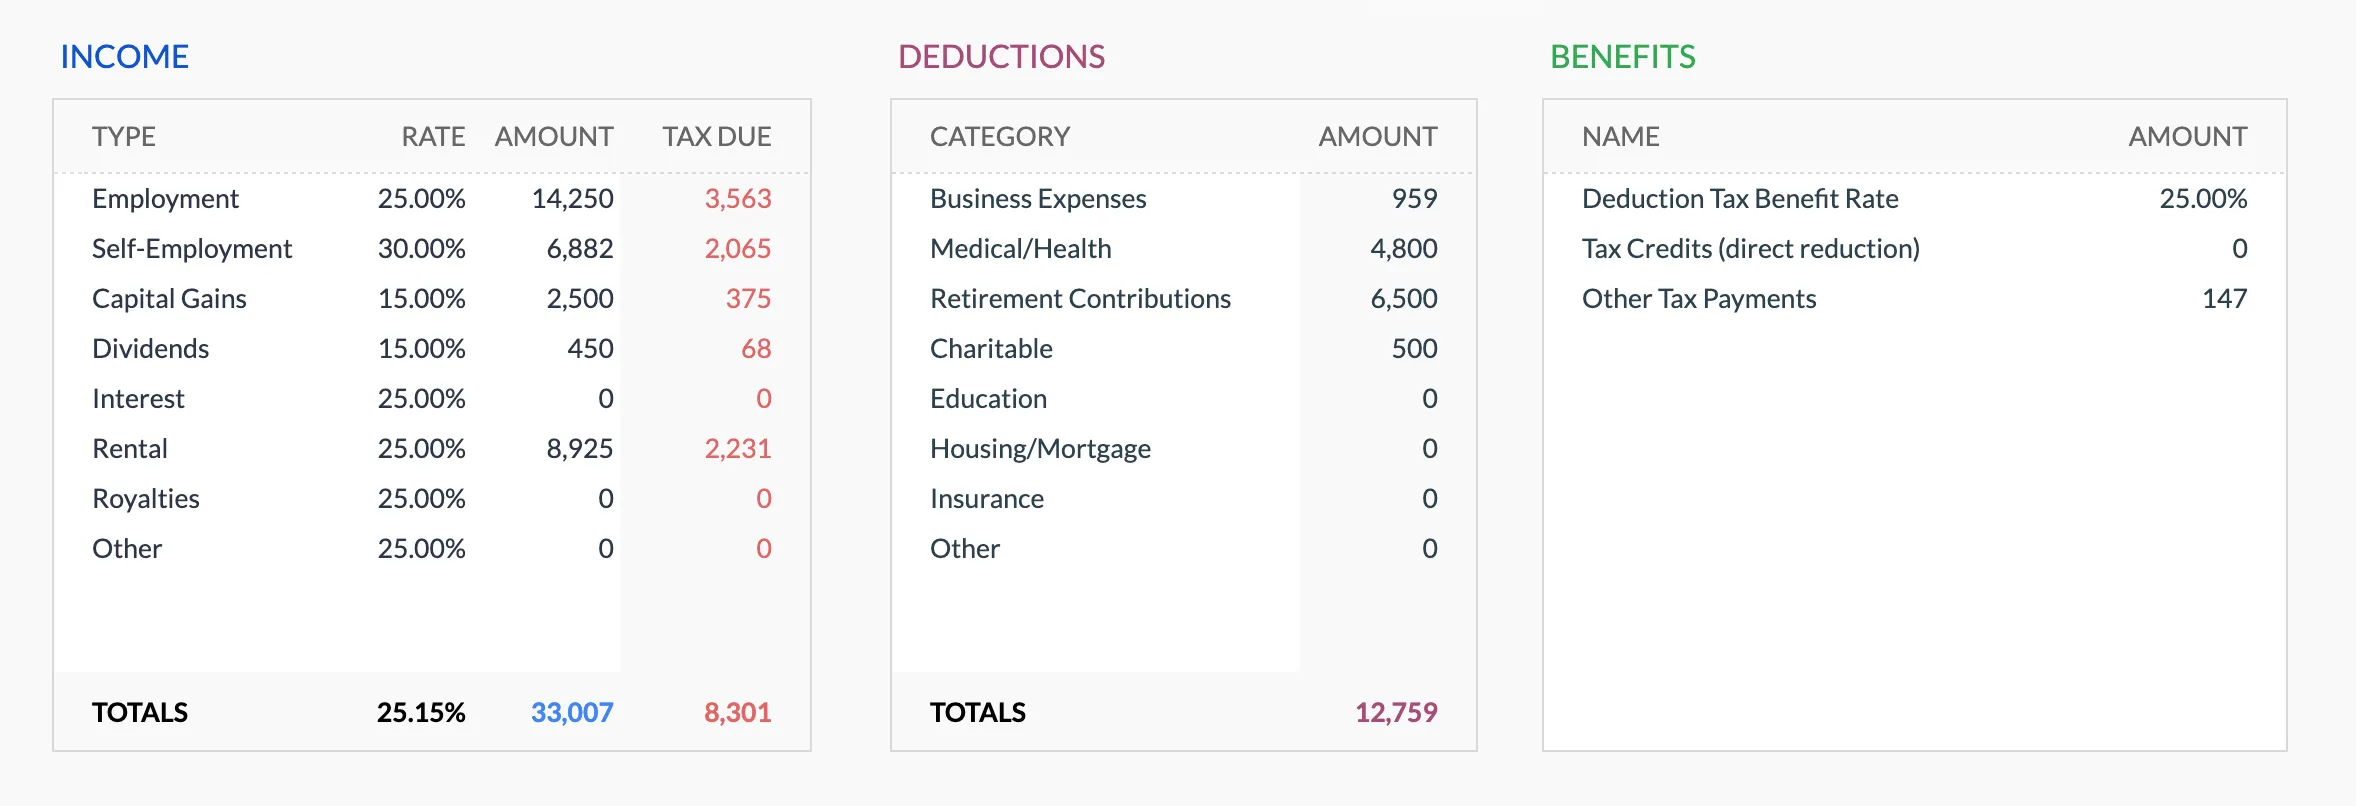
Parcourez le modèle pour voir comment il suit les revenus, les déductions, les crédits et les paiements trimestriels estimés.
- Tableau de bord fiscal annuel
- Suivi des revenus par source
- Organisateur de déductions et crédits
- Suivi des paiements trimestriels
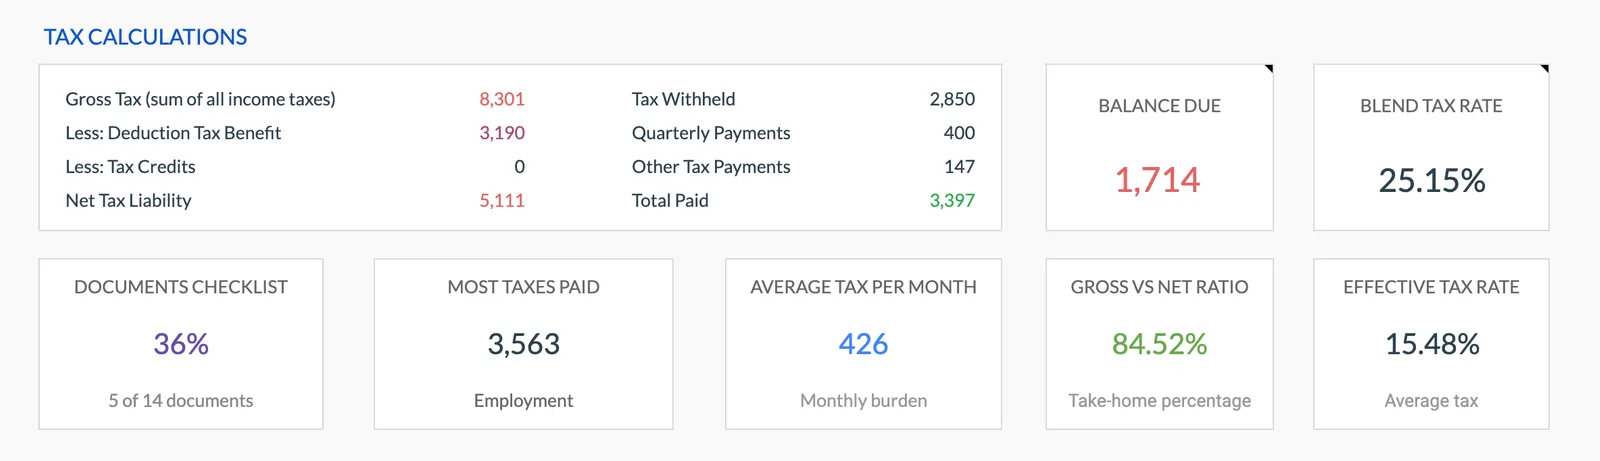
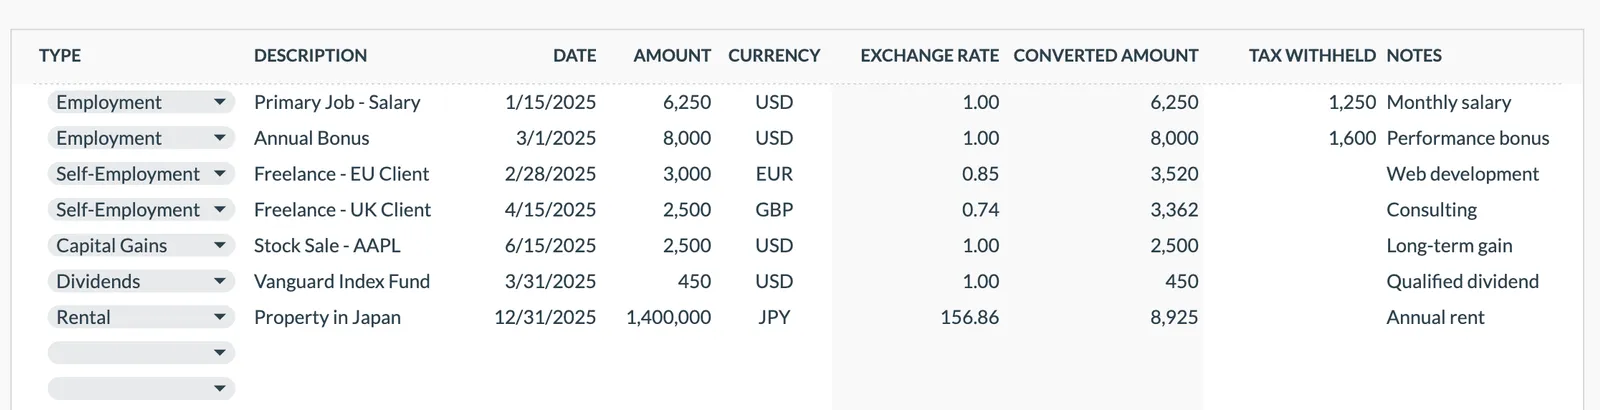
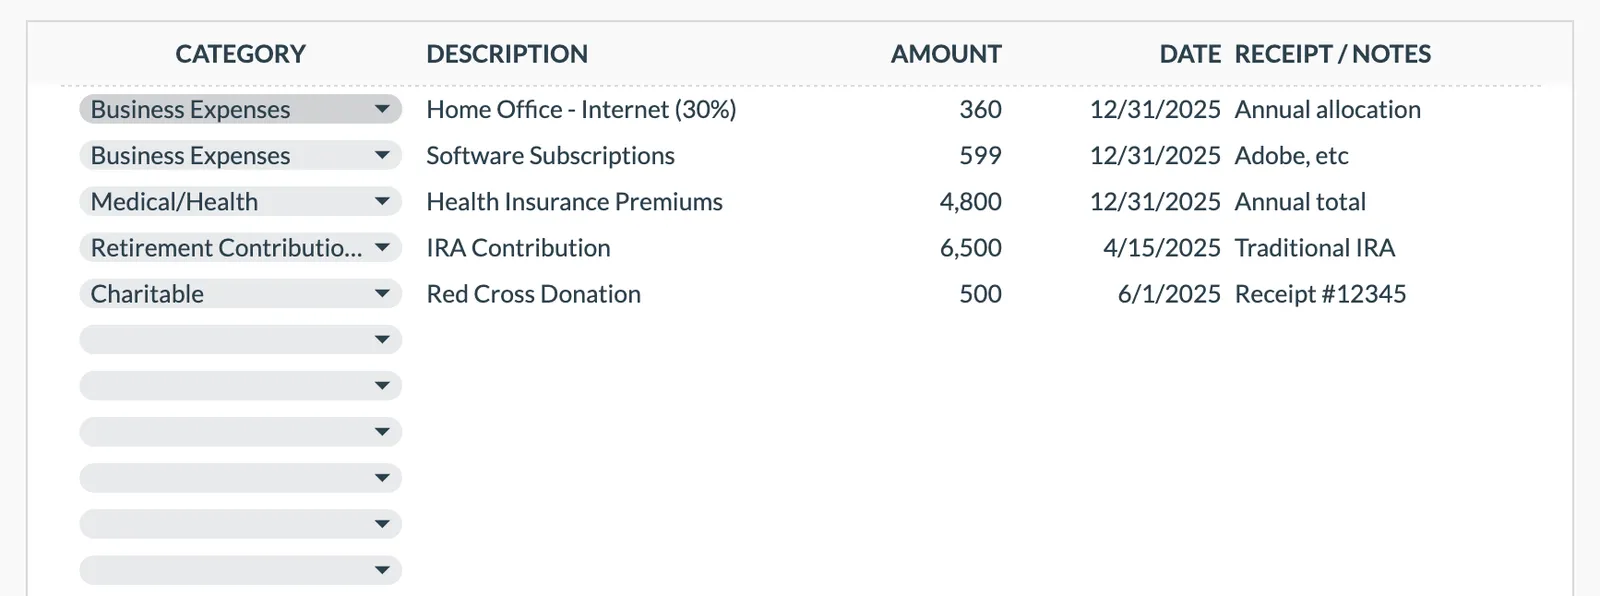
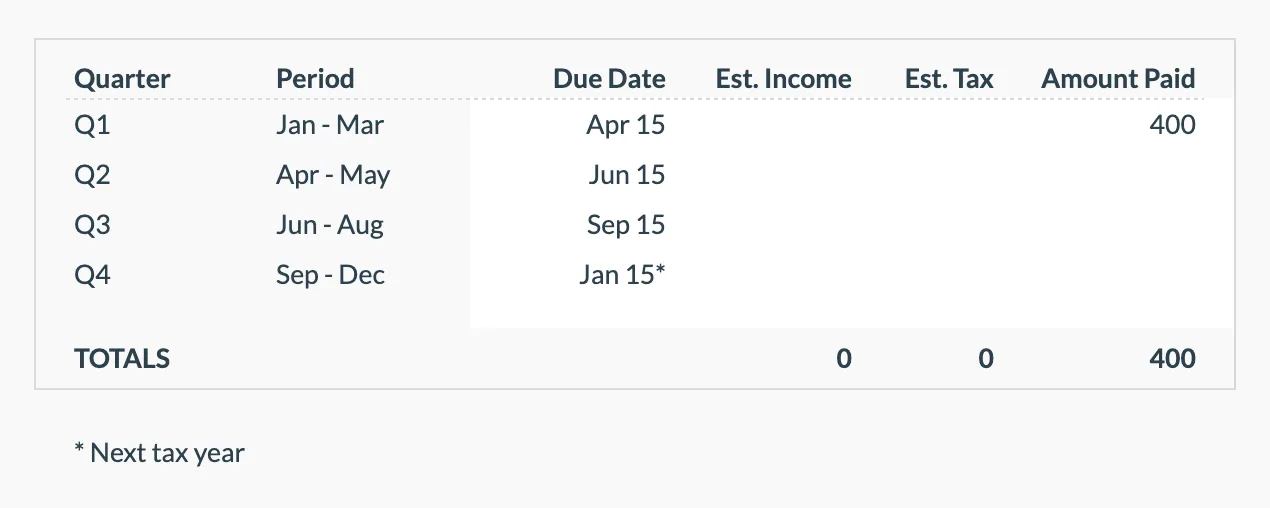
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Questions fréquentes
Planification fiscale en Mississippi - FAQ
Comment fonctionne la règle d'exonération des premiers $10,000 du Mississippi?
Le Mississippi exonère de l'impôt d'État les premiers $10,000 de revenu imposable pour tous les déclarants, et sur une déclaration combinée chaque conjoint dispose de sa propre tranche à zéro de $10,000. Cela fonctionne comme un grand montant de tranche à zéro qui s'ajoute à la déduction standard et à l'exemption personnelle. Le revenu au-dessus du seuil est imposé au taux unique de l'année en question : 4.4% en 2025 et 4.0% en 2026. Le seuil exonéré offre un allègement proportionnellement plus important aux résidents à faible revenu.
Quel est le taux de l'impôt sur le revenu du Mississippi, et où se dirige-t-il ?
Le taux unique descend chaque année en vertu du Build Up Mississippi Act de 2025 : 4.4% pour 2025, 4.0% pour 2026, puis 0.25 point par an jusqu'à atteindre 3.0% en 2030 [1]. Après 2030, de nouvelles réductions vers l'élimination complète de l'impôt sur le revenu sont liées à des déclencheurs de croissance des recettes de l'État, qui tels qu'adoptés sont bien plus faciles à atteindre que dans la rédaction initiale. Le taux applicable est toujours celui fixé pour l'année fiscale concernée.
Le Mississippi impose-t-il les revenus de retraite?
Le Mississippi n'impose pas les prestations de Sécurité Sociale, les pensions ni les distributions qualifiées de régimes comme les 401(k) et les IRA, sans plafond d'âge ni de revenu. Les retraits anticipés ou non qualifiés qui ne remplissent pas les conditions de retraite du régime sont imposables. Cette exonération générale des revenus de retraite qualifiés est l'une des plus larges du pays. Pour les retraités du Mississippi, l'impôt sur le revenu d'État s'applique principalement au revenu gagné d'un emploi qui se poursuit.
Comment le faible coût de la vie du Mississippi entre-t-il dans la planification fiscale?
Le Mississippi a l'un des coûts de la vie les plus bas des États-Unis, ce qui signifie que le revenu net après impôts va plus loin que dans la plupart des États. Bien que le coût de la vie ne change pas directement les calculs fiscaux, c'est un contexte utile pour comparer le taux unique en baisse du Mississippi aux taux plus élevés d'États où la vie coûte plus cher. La loi de 2025 a aussi réduit la taxe de vente d'État sur les produits d'épicerie de 7% à 5%, à compter de juillet 2025. La combinaison du seuil exonéré, des exonérations de revenus de retraite et des coûts faibles crée un environnement financier distinct.
Puis-je utiliser ce modèle pour la structure simplifiée du Mississippi?
Le modèle se concentre sur la planification fiscale fédérale, qui est le côté le plus complexe pour les résidents du Mississippi. La structure d'État est directe : après la déduction standard et l'exemption personnelle, les premiers $10,000 de revenu imposable sont exonérés, et le reste est imposé au taux unique de l'année, 4.0% pour 2026. Utilisez la section notes pour suivre ce calcul et les éventuelles exonérations de revenus de retraite à côté de vos projections fédérales.
Vous ne trouvez pas la réponse que vous cherchez ? Contactez notre équipe
Ressources fiscales officielles
Pour les taux actuels, formulaires et délais de déclaration spécifiques à Mississippi:
Organisez votre planification fiscale pour Mississippi
Achat unique. Sans abonnement. Vos données financières restent dans votre Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.