Utah
Plantilla de planificación fiscal para Utah
Organiza tu planificación fiscal federal y estatal de Utah en Google Sheets. Utah utiliza una tasa fiscal plana para una planificación sencilla.
In Depth
Enfoque de Impuesto Plano Basado en Créditos de Utah
El impuesto sobre la renta plano de Utah se ve simple en la superficie - una tasa sobre todos los ingresos imponibles. Pero la imagen real es más matizada debido al crédito del contribuyente. Utah calcula el impuesto sobre tus ingresos completos con la tasa plana, luego aplica un crédito basado en montos de exención personal y ciertas deducciones. Este crédito efectivamente crea un umbral de cero impuestos y reduce la tasa efectiva para contribuyentes de ingresos bajos y medios por debajo de la tasa plana nominal.
La constitución de Utah destina los ingresos del impuesto sobre la renta a la educación pública y, desde una enmienda de 2020, a servicios de apoyo a niños y personas con discapacidad. Esto no es solo una decisión de política, sino un requisito constitucional. Cuando surgen debates sobre cambios de tasa, la conexión directa con el financiamiento escolar forma parte de la conversación. Para los contribuyentes, este vínculo no cambia cómo se calcula el impuesto, pero da contexto útil sobre por qué la tasa se sitúa donde está y por qué los cambios tienden a producirse lentamente.
El crédito por beneficios del Seguro Social de Utah es una disposición focalizada que puede compensar el impuesto estatal sobre los beneficios incluidos en el ingreso bruto ajustado federal. El crédito se elimina gradualmente en niveles de ingresos más altos, por lo que beneficia principalmente a jubilados con ingresos totales moderados. Utah sigue las reglas federales para determinar cuánto del Seguro Social es gravable, y luego aplica el crédito encima. Para jubilados con ingresos más altos, el crédito puede ofrecer alivio parcial o ninguno, lo que significa que la tasa plana completa se aplica a sus ingresos de jubilación.
Utah
Planificación Fiscal en Utah
Utah tiene una tasa de impuesto sobre la renta plana y una estructura particular en la que los ingresos del impuesto sobre la renta están destinados por la constitución a la educación y a servicios relacionados. La tasa plana simplifica los cálculos del impuesto estatal.
Impuesto sobre la Renta Plano
Utah tiene una tasa de impuesto sobre la renta plana que se aplica a todos los ingresos imponibles. Utah calcula el impuesto sobre todos los ingresos y luego proporciona un crédito del contribuyente que efectivamente crea un monto libre de impuestos.
Crédito del Contribuyente
Utah proporciona un crédito basado en ciertas deducciones (montos de exención personal, deducción estándar federal, etc.) que reduce la responsabilidad fiscal. Este crédito reduce efectivamente la carga fiscal para la mayoría de los residentes.
Ingresos de Jubilación
Utah grava los beneficios del Seguro Social siguiendo las reglas federales, y luego proporciona un crédito por beneficios del Seguro Social que puede compensar parte o todo el impuesto estatal sobre esos beneficios para los declarantes por debajo de los umbrales de ingresos.
Financiamiento de Educación
La constitución de Utah destina los ingresos del impuesto sobre la renta a la educación pública y, desde una enmienda de 2020, a servicios de apoyo a niños y personas con discapacidad. Este financiamiento dedicado significa que la tasa apoya directamente a las escuelas, lo cual es contexto útil para entender la estructura fiscal.
Obtener el Planificador Fiscal Anual
Primeros Pasos
Tu Configuración de Planificación Fiscal de Utah
Ingresa todos los ingresos para el cálculo fiscal bruto de Utah
Utah calcula el impuesto sobre todos los ingresos a la tasa plana del 4.5% [1] antes de aplicar créditos. Ingresa cada fuente de ingresos en la plantilla - salarios, trabajo por cuenta propia, inversiones, Seguro Social y distribuciones de jubilación. A diferencia de los estados que comienzan con deducciones, Utah parte de la cifra de ingresos completa y reduce el impuesto mediante créditos después.
Calcula tu crédito del contribuyente
El crédito del contribuyente de Utah se basa en los montos de exención personal y ciertas deducciones, y se elimina gradualmente en ingresos más altos. Anota el tamaño de tu familia y tu nivel de ingresos esperado en la plantilla para estimar el monto del crédito. Este crédito es lo que hace que la tasa efectiva de Utah sea menor al 4.5% para la mayoría de los residentes: cuanto mayor sea el crédito en relación con tu impuesto bruto, menor será tu tasa efectiva.
Aplica el crédito por beneficios del Seguro Social si eres elegible
Si recibes Seguro Social, vale la pena verificar si calificas para el crédito por beneficios del Seguro Social de Utah, que es distinto del antiguo crédito de jubilación limitado a contribuyentes nacidos el 31 de diciembre de 1952 o antes. El crédito puede compensar parte o todo el impuesto estatal sobre los beneficios, pero se elimina gradualmente a medida que sube el ingreso total. Realiza un seguimiento de tu ingreso total frente a los umbrales de eliminación gradual para estimar cuánto del crédito recibirás.
Realiza un seguimiento de los pagos estimados utilizando el monto neto de crédito
Al calcular los pagos estimados trimestrales para Utah, básalos en tu impuesto proyectado después de créditos, no en el monto bruto del 4.5%. El rastreador trimestral de la plantilla puede gestionar los pagos de Utah junto con los federales. Dado que los créditos reducen la responsabilidad real, usar la tasa bruta resultaría en un pago excesivo.
Revisa la tasa efectiva versus la tasa nominal
Usa la sección de notas para calcular tu tasa efectiva real de Utah (impuesto después de créditos dividido entre el ingreso total). Este número es más significativo que la tasa nominal del 4.5% y es útil para compararlo con otros estados [2] o con tu tasa efectiva federal. El panel te da el panorama federal, y la sección de notas completa el lado de Utah.
Véalo en Acción
Cómo se ve el planificador fiscal
Explora la plantilla para ver cómo registra ingresos, deducciones, créditos y pagos trimestrales estimados.
- Panel de resumen fiscal anual
- Seguimiento de ingresos por fuente
- Organizador de deducciones y créditos
- Rastreador de pagos trimestrales
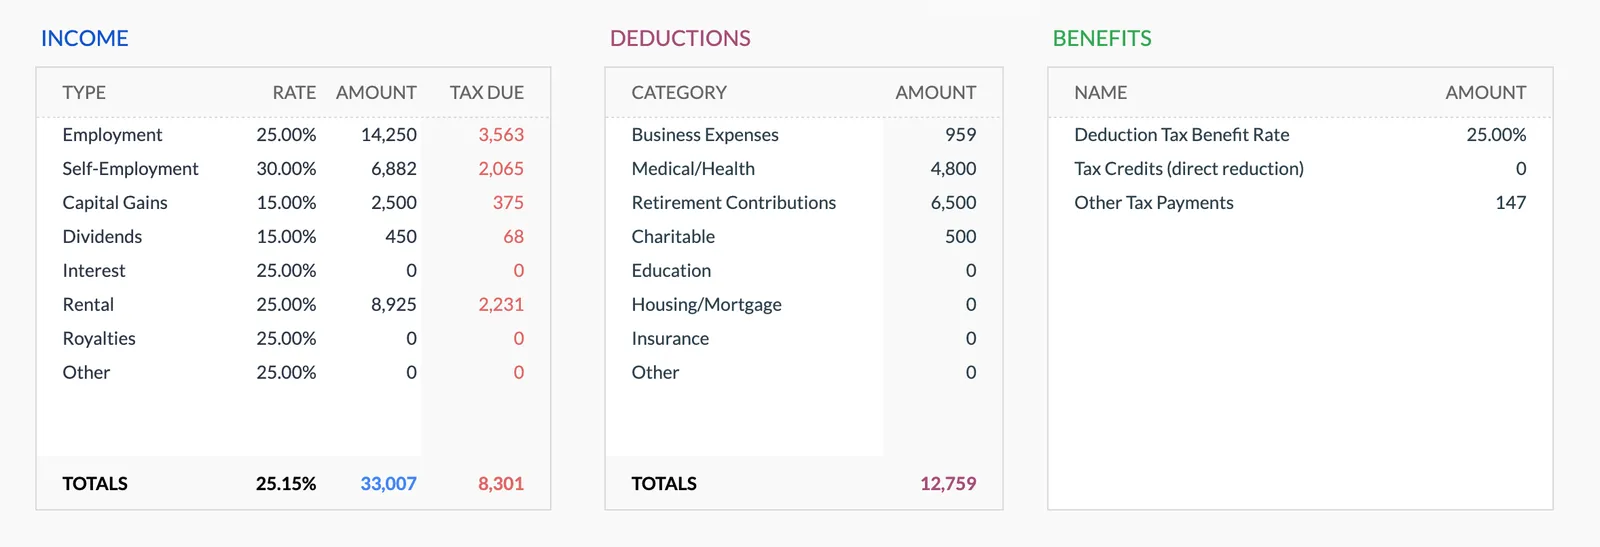
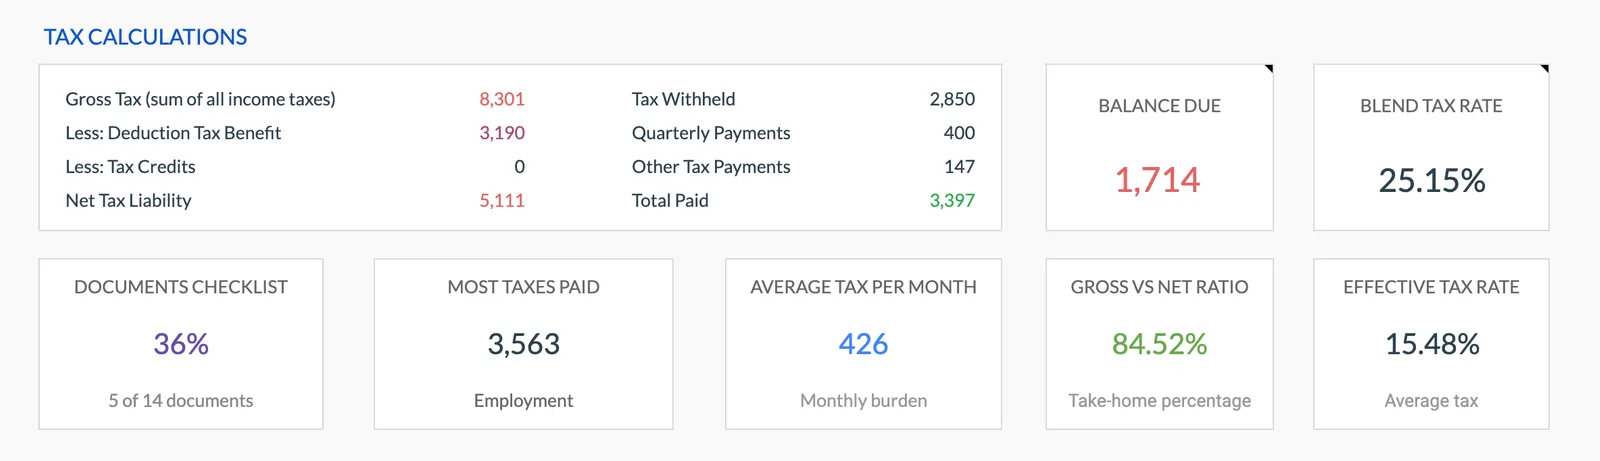
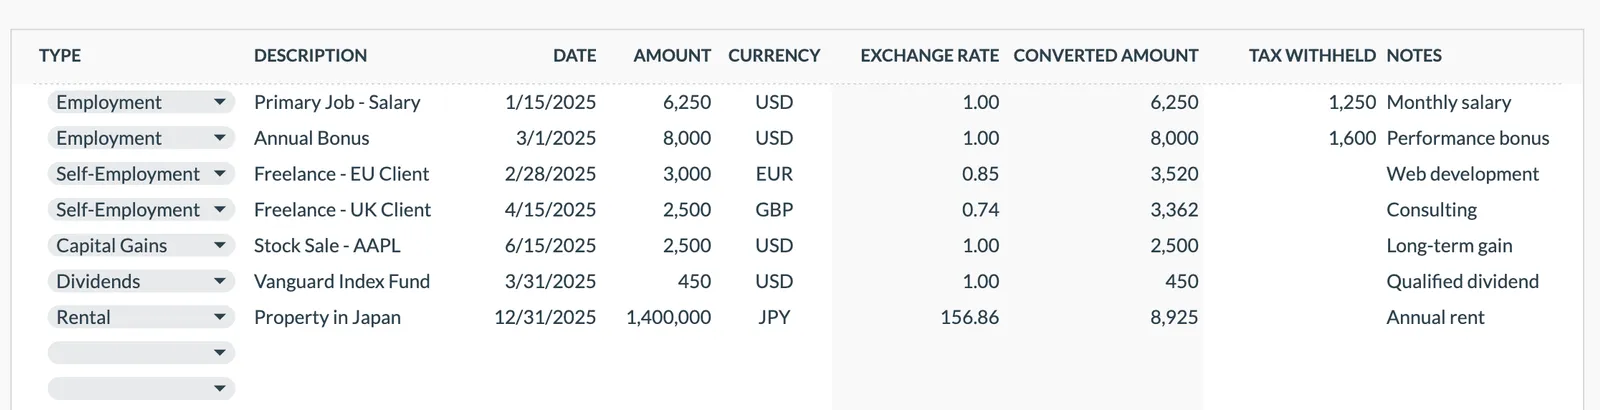
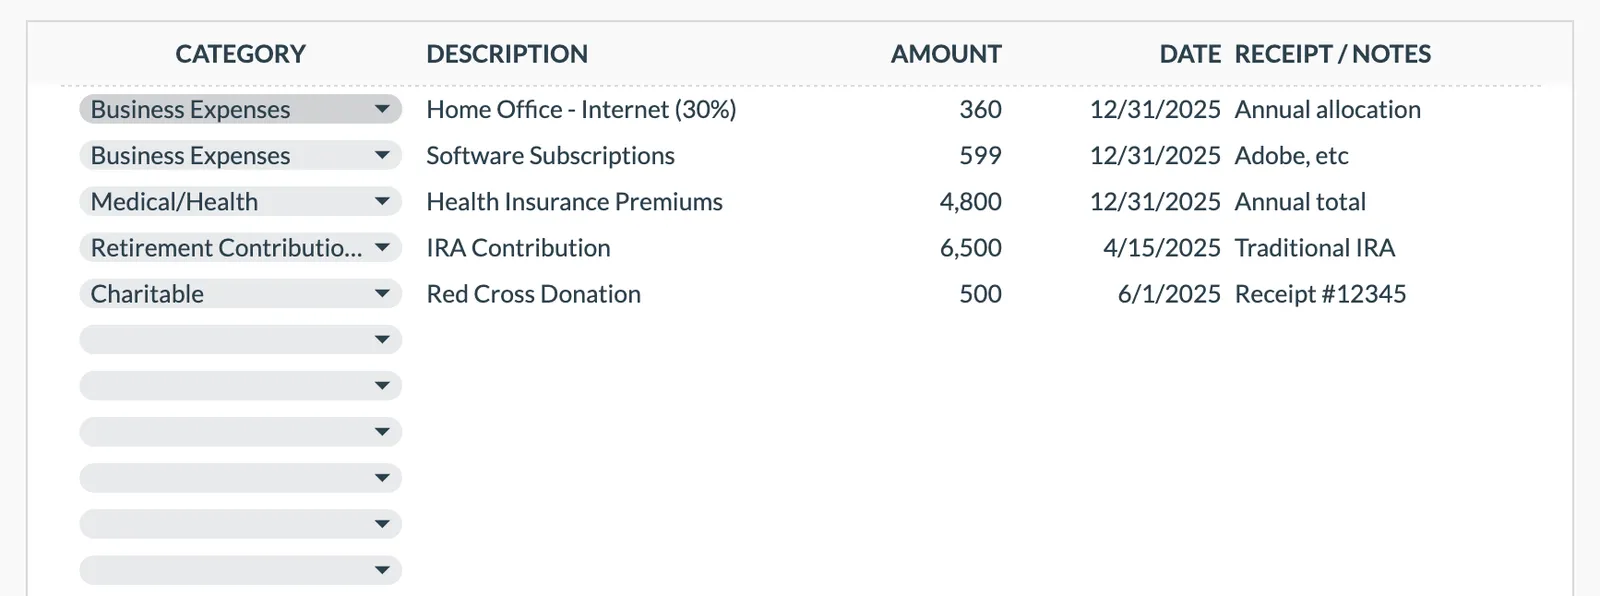
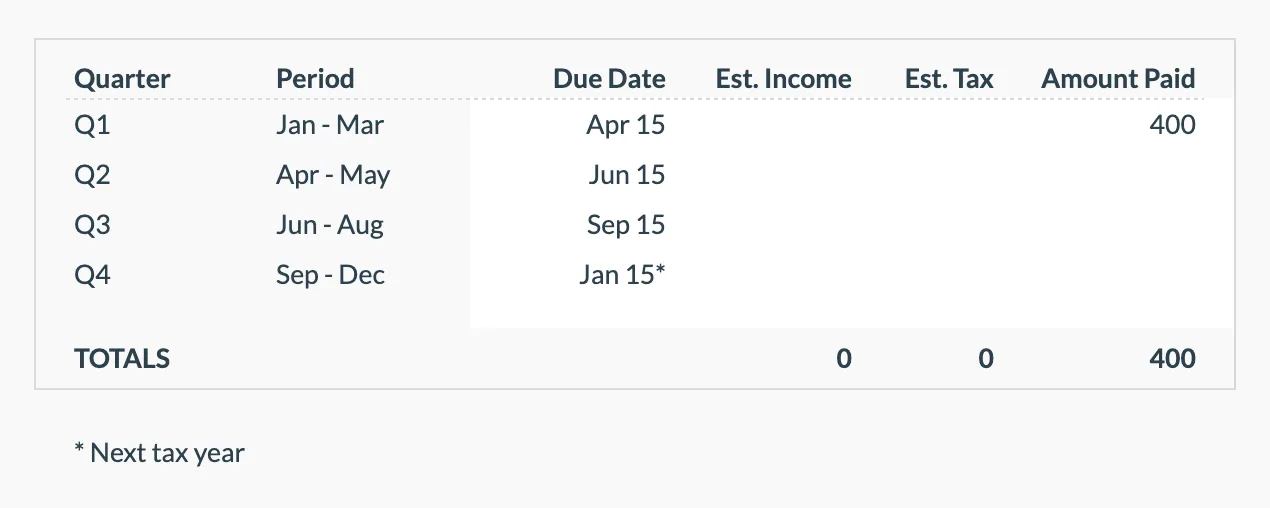
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
Preguntas Frecuentes
Planificación fiscal en Utah - Preguntas Frecuentes
¿Cómo reduce el crédito del contribuyente de Utah la tasa efectiva por debajo del 4.5%?
Utah calcula el impuesto a su tasa plana, 4.5% para el año fiscal 2025, sobre todos los ingresos, y luego aplica un crédito del contribuyente basado en los montos de exención personal y ciertas deducciones. Este crédito crea en efecto un umbral libre de impuestos y reduce la tasa efectiva para los declarantes de ingresos bajos y medios. El monto del crédito varía según el tamaño de la familia y el nivel de ingresos, y se elimina gradualmente en ingresos más altos. Así que aunque la tasa nominal es del 4.5%, la mayoría de los residentes pagan una tasa efectiva más baja.
¿Utah grava los beneficios del Seguro Social?
Utah grava los beneficios del Seguro Social siguiendo las mismas reglas que el gobierno federal (donde hasta el 85% puede ser gravable según el ingreso total). Sin embargo, Utah proporciona un crédito por beneficios del Seguro Social que puede compensar parte o todo el impuesto estatal sobre esos beneficios. Para el año fiscal 2025 se reduce en 2.5 centavos por cada dólar de ingreso por encima de $90,000 para declarantes conjuntos, $54,000 para declarantes solteros y $45,000 para casados que declaran por separado, por lo que los jubilados con ingresos totales moderados son los más beneficiados.
¿Cuál es la conexión entre el impuesto sobre la renta de Utah y el financiamiento de educación?
La constitución de Utah destina los ingresos del impuesto sobre la renta a la educación pública y, desde una enmienda de 2020, a servicios de apoyo a niños y personas con discapacidad. Este es un mandato constitucional, no solo una decisión de política. Cuando surgen discusiones sobre cambios de tasa, el vínculo directo con el financiamiento escolar forma parte de la conversación. Para los contribuyentes, esto no cambia cómo se calcula el impuesto, pero da contexto sobre por qué la tasa se sitúa donde está.
¿Cómo difiere el sistema de Utah de un estado con impuesto plano simple?
A diferencia de los estados que aplican una tasa plana al ingreso gravable después de las deducciones (como Illinois o Pensilvania), Utah aplica su tasa plana del 4.5% a todos los ingresos primero y luego reduce el impuesto mediante créditos. El crédito del contribuyente funciona como un sistema de deducciones más flexible, ya que tiene en cuenta el tamaño de la familia y el nivel de ingresos. Este enfoque logra progresividad (tasas efectivas más bajas para ingresos más bajos) mientras mantiene una única tasa plana en la ley.
¿Puede la plantilla rastrear los cálculos basados en créditos de Utah?
La plantilla gestiona la planificación fiscal federal en detalle. Para Utah, usa la sección de notas para realizar un seguimiento del cálculo estatal en dos pasos: primero, multiplica el ingreso total por 4.5% para obtener el impuesto bruto; luego, resta el crédito del contribuyente (basado en tus exenciones y deducciones) y el crédito por beneficios del Seguro Social si aplica. El monto neto es tu responsabilidad real de Utah, que normalmente es menor que la cifra del impuesto bruto.
¿No encuentras la respuesta que buscas? Contacta a nuestro equipo
Recursos fiscales oficiales
Para tasas actuales, formularios y fechas límite de presentación específicos de Utah:
Organiza tu planificación fiscal para Utah
Compra única. Sin suscripción. Tus datos financieros se guardan en tu Google Drive.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.