Utah
قالب مخطط الضرائب لـ Utah
نظم تخطيطك الضريبي الفيدرالي وولاية يوتا في Google Sheets. تستخدم يوتا معدل ضريبة موحد للتخطيط المباشر.
In Depth
نهج الضريبة الموحدة القائم على الرصيد في يوتا
تبدو ضريبة الدخل الموحدة في يوتا بسيطة على السطح - معدل واحد على جميع الدخل الخاضع للضريبة. لكن الصورة الحقيقية أكثر دقة بسبب رصيد دافع الضريبة. تحسب يوتا الضريبة على كل دخلك برسم موحد ثم تطبق رصيدا يستند إلى مبالغ الإعفاء الشخصي وخصومات معينة. ينشئ هذا الرصيد فعليا حد الضريبة صفر ويقلل المعدل الفعلي لدافعي الدخل المنخفض والمتوسط دون معدل العنوان الموحد.
يخصص دستور يوتا إيرادات ضريبة الدخل للتعليم العام، ومنذ تعديل 2020 للخدمات التي تدعم الأطفال وذوي الإعاقة. هذا ليس مجرد خيار سياسي بل متطلب دستوري. وعندما تدور نقاشات حول تغيير المعدلات، يكون الارتباط المباشر بتمويل المدارس جزءا منها. بالنسبة لدافعي الضرائب، لا يغير هذا الربط طريقة حساب الضريبة، لكنه يوفر سياقا مفيدا لسبب استقرار المعدل عند مستواه ولبطء وتيرة التغييرات.
رصيد مزايا الضمان الاجتماعي في يوتا حكم موجه يمكنه تعويض ضريبة الولاية على المزايا المدرجة في الدخل الإجمالي المعدل الفيدرالي. يتلاشى الرصيد تدريجيا عند مستويات الدخل الأعلى، لذا يفيد أساسا المتقاعدين ذوي الدخل الإجمالي المعتدل. تتبع يوتا القواعد الفيدرالية في تحديد المقدار الخاضع للضريبة من الضمان الاجتماعي، ثم تطبق الرصيد فوق ذلك. أما المتقاعدون ذوو الدخول الأعلى فقد يوفر لهم الرصيد تخفيفا جزئيا أو لا يوفر شيئا، ما يعني أن المعدل الموحد الكامل ينطبق على دخل تقاعدهم.
Utah
التخطيط الضريبي في يوتا
لدى يوتا معدل ضريبة دخل موحد وهيكل فريد يخصص فيه الدستور إيرادات ضريبة الدخل للتعليم والخدمات المرتبطة به. يبسط المعدل الموحد حسابات ضريبة الولاية.
ضريبة الدخل الموحدة
تتمتع يوتا بمعدل ضريبة دخل موحد ينطبق على جميع الدخل الخاضع للضريبة. تحسب يوتا الضريبة على جميع الدخل ثم توفر رصيد دافع ينشئ فعليا مبلغا معفى من الضرائب.
رصيد دافع الضريبة
توفر يوتا رصيدا يستند إلى خصومات معينة (مبالغ الإعفاء الشخصي والخصم القياسي الفيدرالي وما إلى ذلك) يقلل من الالتزام الضريبي. يقلل هذا الرصيد فعليا عبء الضرائب لمعظم السكان.
دخل التقاعد
تفرض يوتا ضريبة على مزايا الضمان الاجتماعي وفق القواعد الفيدرالية، ثم توفر رصيد مزايا الضمان الاجتماعي الذي يمكنه تعويض بعض أو كل ضريبة الولاية على تلك المزايا للمدرجين دون حدود الدخل.
تمويل التعليم
يخصص دستور يوتا إيرادات ضريبة الدخل للتعليم العام، ومنذ تعديل 2020 للخدمات التي تدعم الأطفال وذوي الإعاقة. يعني هذا التمويل المخصص أن المعدل يدعم المدارس مباشرة، وهو سياق مفيد لفهم الهيكل الضريبي.
احصل على مخطط الضرائب السنوي
البدء
إعداد التخطيط الضريبي الخاص بك في يوتا
أدخل جميع الدخل لحساب الضريبة الإجمالية في يوتا
تحسب يوتا الضريبة على جميع الدخل بالمعدل الموحد 4.5% [1] قبل تطبيق الأرصدة. أدخل كل مصدر دخل في النموذج: الأجور والعمل الحر والاستثمارات والضمان الاجتماعي وتوزيعات التقاعد. وعلى خلاف الولايات التي تبدأ بالخصومات، تبدأ يوتا برقم الدخل الكامل ثم تقلل الضريبة عبر الأرصدة لاحقا.
احسب رصيد دافع الضريبة الخاص بك
يستند رصيد دافع الضريبة في يوتا إلى مبالغ الإعفاء الشخصي وخصومات معينة، ويتلاشى تدريجيا عند الدخول الأعلى. سجل حجم أسرتك ومستوى دخلك المتوقع في النموذج لتقدير مبلغ الرصيد. هذا الرصيد هو ما يجعل المعدل الفعلي في يوتا أقل من 4.5% لمعظم السكان: كلما كبر الرصيد نسبة إلى ضريبتك الإجمالية، انخفض معدلك الفعلي.
طبق رصيد مزايا الضمان الاجتماعي إذا كنت مؤهلا
إذا كنت تتلقى الضمان الاجتماعي، فمن المفيد التحقق مما إذا كنت تتأهل لرصيد مزايا الضمان الاجتماعي في يوتا، وهو منفصل عن رصيد التقاعد الأقدم المقتصر على دافعي الضرائب المولودين في 31 ديسمبر 1952 أو قبله. يمكن للرصيد أن يعوض بعض أو كل ضريبة الولاية على المزايا، لكنه يتلاشى تدريجيا مع ارتفاع إجمالي الدخل. تابع إجمالي دخلك مقابل حدود التلاشي لتقدير المقدار الذي ستحصل عليه من الرصيد.
تتبع المدفوعات المقدرة باستخدام صافي مبلغ الرصيد
عند حساب المدفوعات المقدرة الربع سنوية ليوتا، استند إلى ضريبتك المتوقعة بعد الأرصدة وليس إلى المبلغ الإجمالي بنسبة 4.5%. يمكن لمتتبع النموذج الربع سنوي إدارة مدفوعات يوتا إلى جانب المدفوعات الفيدرالية. ولأن الأرصدة تقلل الالتزام الفعلي، فإن استخدام المعدل الإجمالي سينتج عنه دفع زائد.
مراجعة المعدل الفعلي مقابل معدل العنوان
استخدم قسم الملاحظات لحساب معدل يوتا الفعلي لديك، أي الضريبة بعد الأرصدة مقسومة على إجمالي الدخل. هذا الرقم أكثر دلالة من معدل العنوان 4.5% ومفيد للمقارنة مع ولايات أخرى [2] أو مع معدلك الفعلي الفيدرالي. تمنحك لوحة المعلومات الصورة الفيدرالية، ويكمل قسم الملاحظات جانب يوتا.
شاهده في العمل
كيف يبدو مخطط الضرائب
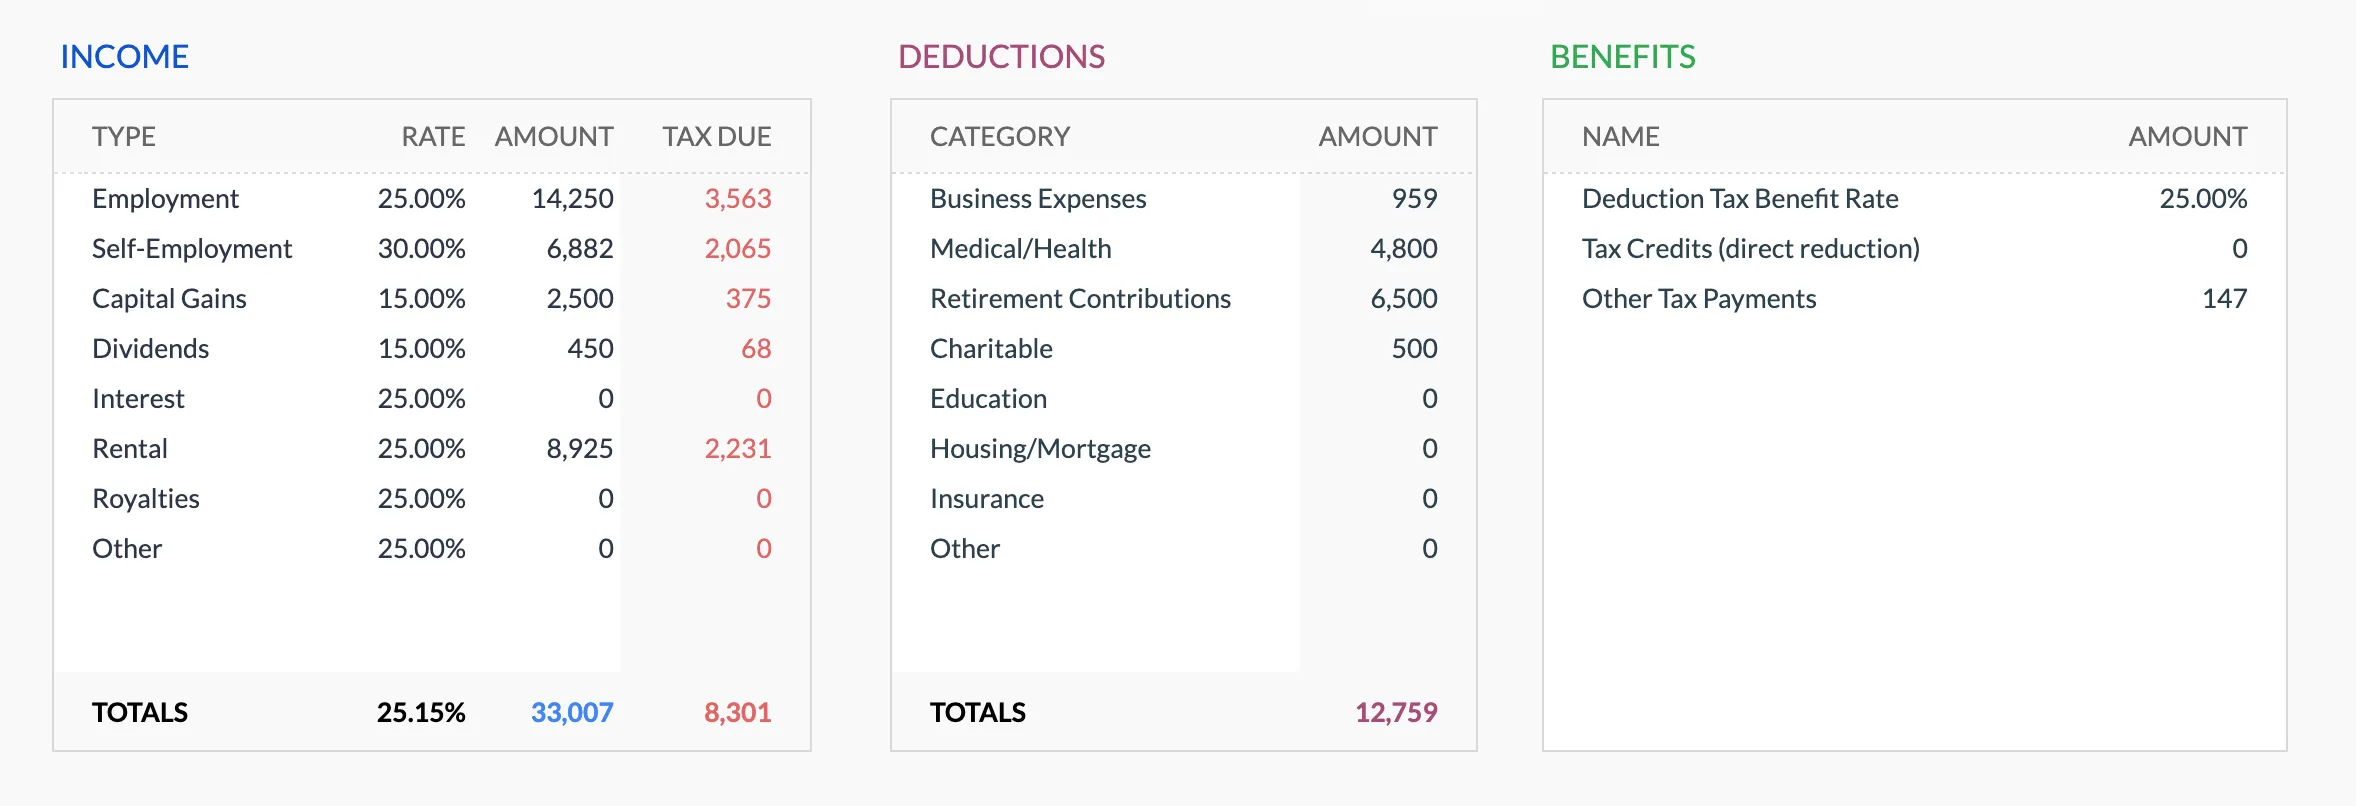
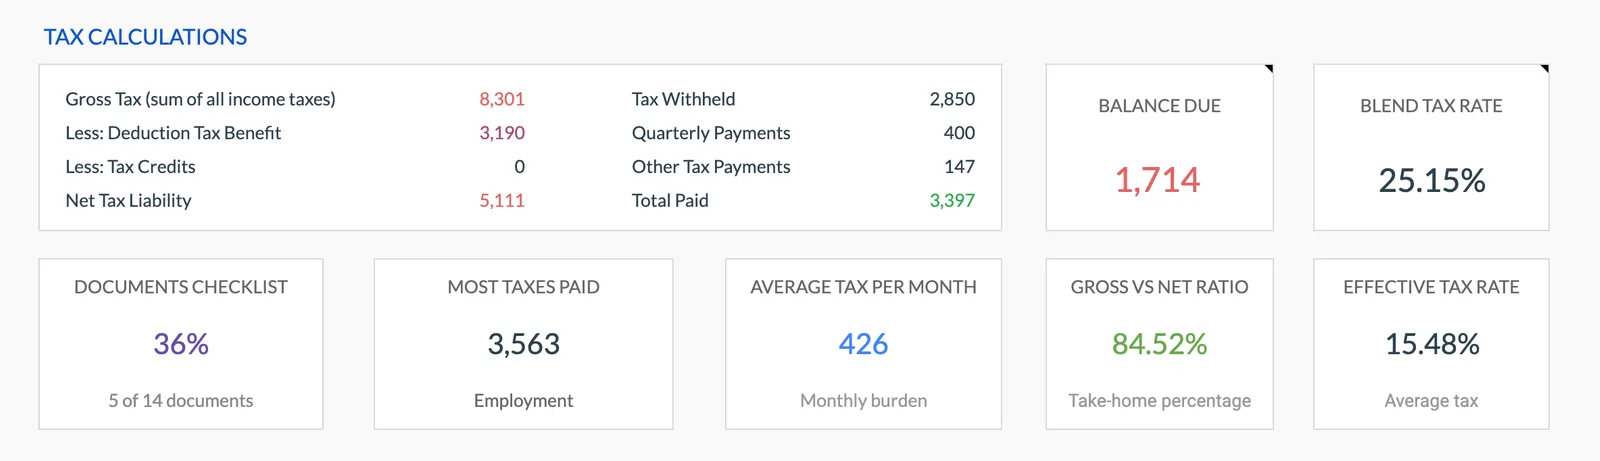
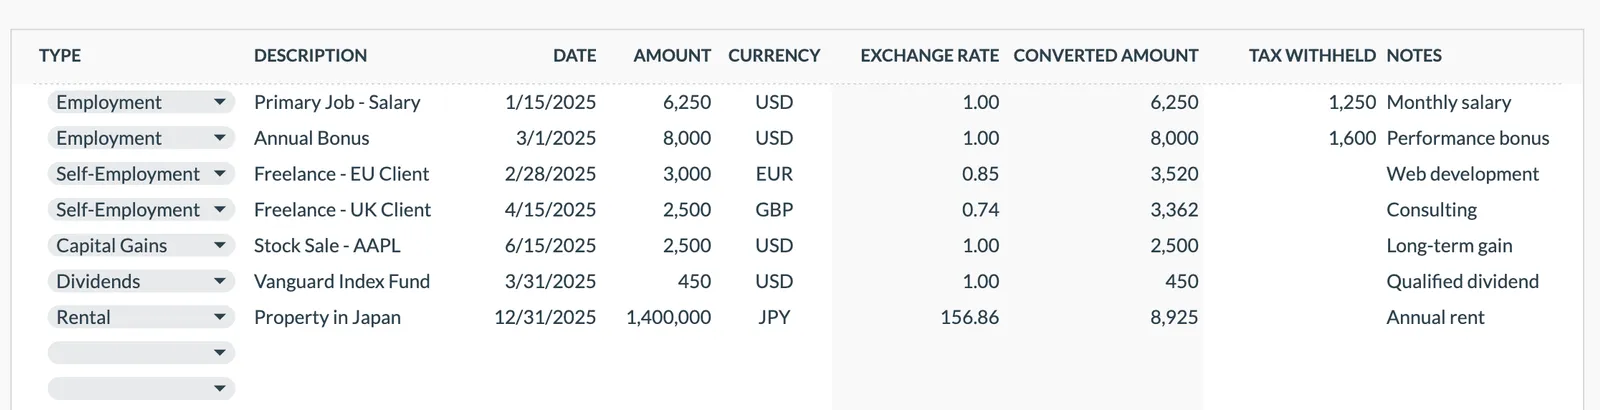
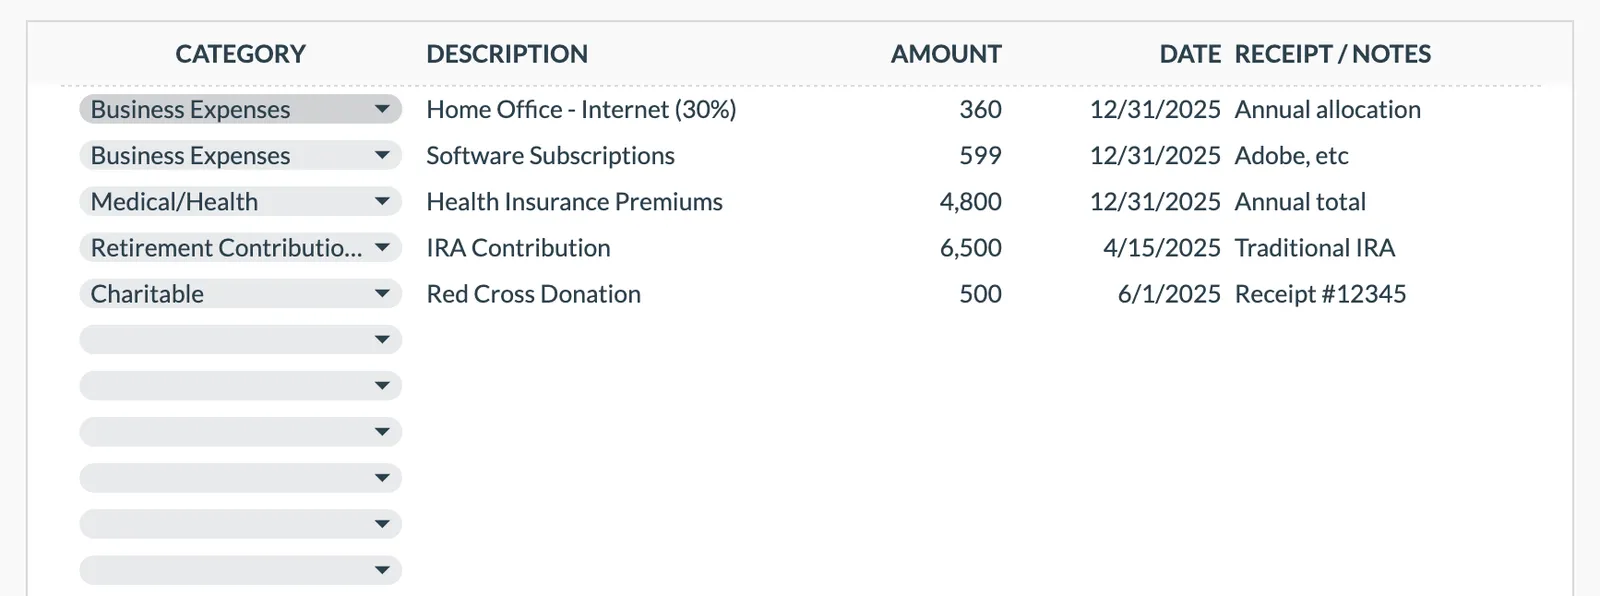
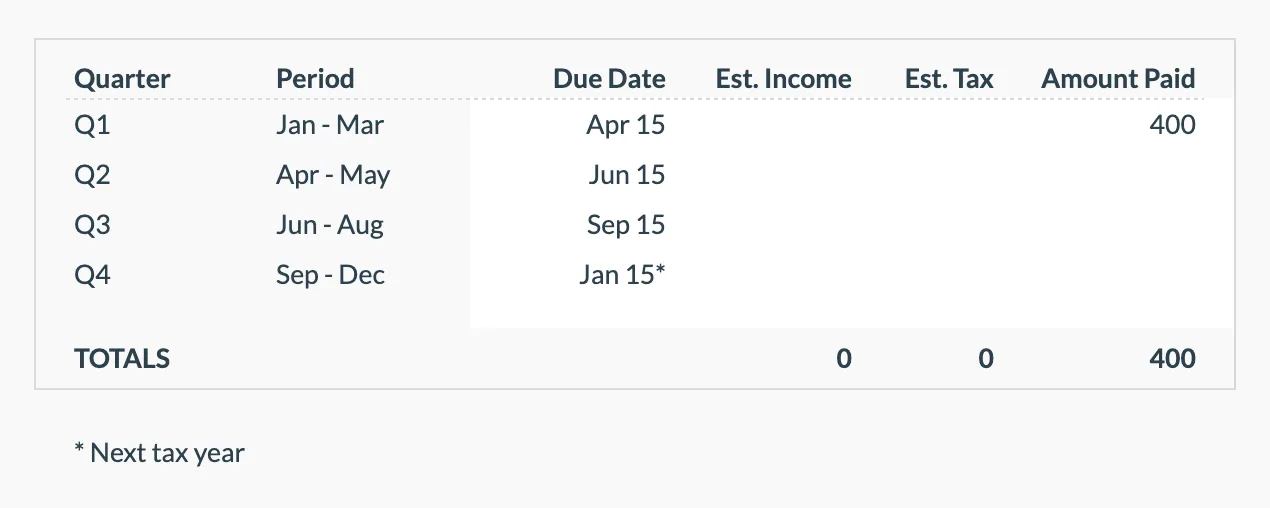
تصفح القالب لمعرفة كيفية تتبعه للدخل والاستقطاعات والإعفاءات ومدفوعات الضرائب الفصلية المقدرة.
- لوحة تحكم نظرة عامة على الضرائب السنوية
- تتبع الدخل حسب المصدر
- منظم الاستقطاعات والإعفاءات
- متتبع المدفوعات الفصلية
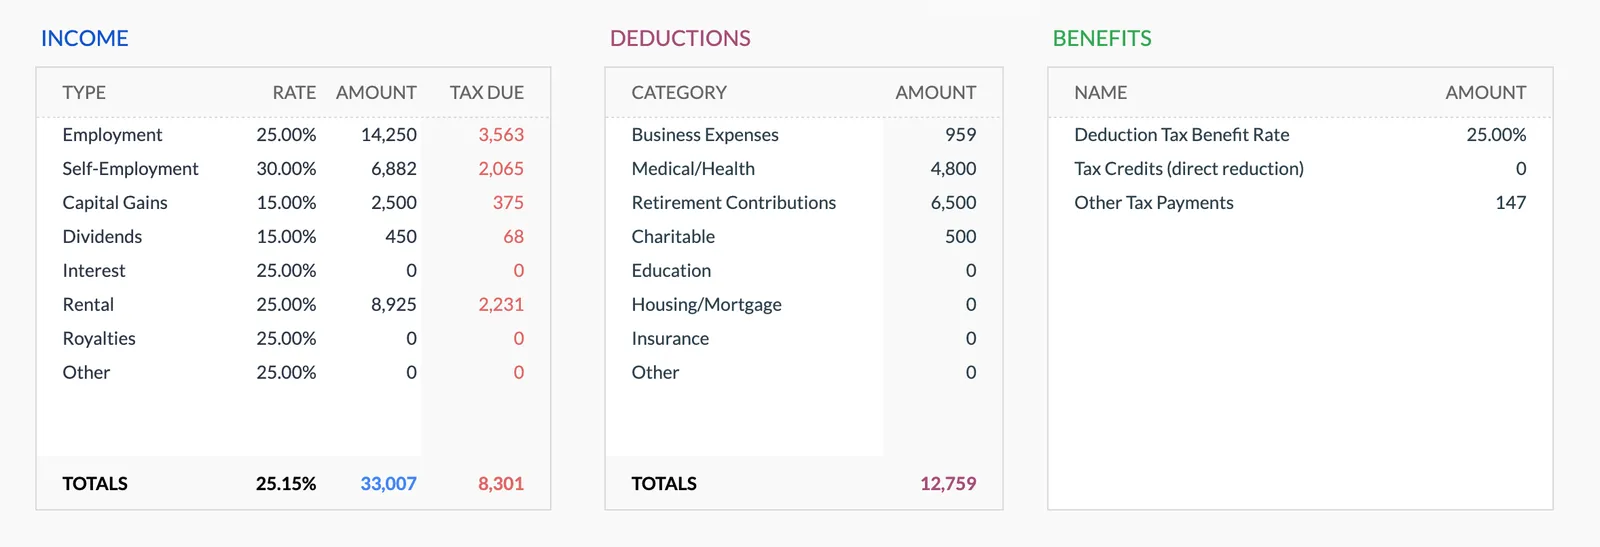
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
الأسئلة الشائعة
التخطيط الضريبي في Utah - الأسئلة الشائعة
كيف يقلل رصيد دافع الضريبة في يوتا المعدل الفعلي إلى أقل من 4.5%؟
تحسب يوتا الضريبة بمعدلها الموحد، 4.5% للسنة الضريبية 2025، على جميع الدخل، ثم تطبق رصيد دافع الضريبة المستند إلى مبالغ الإعفاء الشخصي وخصومات معينة. ينشئ هذا الرصيد فعليا حدا معفى من الضريبة ويقلل المعدل الفعلي للمدرجين من ذوي الدخل المنخفض والمتوسط. يختلف مبلغ الرصيد حسب حجم الأسرة ومستوى الدخل، ويتلاشى تدريجيا عند الدخول الأعلى. لذا فبينما معدل العنوان هو 4.5%، يدفع معظم السكان معدلا فعليا أقل.
هل تفرض يوتا ضرائب على مزايا الضمان الاجتماعي؟
تفرض يوتا ضريبة على مزايا الضمان الاجتماعي وفق القواعد نفسها التي تتبعها الحكومة الفيدرالية، حيث قد يخضع ما يصل إلى 85% للضريبة حسب إجمالي الدخل. لكن يوتا توفر رصيد مزايا الضمان الاجتماعي الذي يمكنه تعويض بعض أو كل ضريبة الولاية على تلك المزايا. وللسنة الضريبية 2025 يتقلص الرصيد بمقدار 2.5 سنت لكل دولار من الدخل يتجاوز $90,000 للمدرجين معا و $54,000 للعازبين و $45,000 للمتزوجين المدرجين بشكل منفصل، لذا يستفيد منه أكثر المتقاعدون ذوو الدخل الإجمالي المعتدل.
ما هي العلاقة بين ضريبة الدخل في يوتا وتمويل التعليم؟
يخصص دستور يوتا إيرادات ضريبة الدخل للتعليم العام، ومنذ تعديل 2020 للخدمات التي تدعم الأطفال وذوي الإعاقة. هذا تفويض دستوري وليس مجرد خيار سياسي. وعندما تُطرح نقاشات حول تغيير المعدلات، يكون الارتباط المباشر بتمويل المدارس جزءا من الحوار. بالنسبة لدافعي الضرائب، لا يغير هذا طريقة حساب الضريبة، لكنه يوفر سياقا لسبب استقرار المعدل عند مستواه.
كيف يختلف نظام يوتا عن دولة ضريبية موحدة بسيطة؟
على خلاف الولايات التي تطبق معدلا موحدا على الدخل الخاضع للضريبة بعد الخصومات، مثل Illinois أو Pennsylvania، تطبق يوتا معدلها الموحد 4.5% على جميع الدخل أولا، ثم تقلل الضريبة عبر الأرصدة. يعمل رصيد دافع الضريبة مثل نظام خصم أكثر مرونة، إذ يأخذ في الحسبان حجم الأسرة ومستوى الدخل. يحقق هذا النهج تدرجا، أي معدلات فعلية أقل للدخول الأدنى، مع الحفاظ على معدل قانوني موحد واحد.
هل يمكن للنموذج تتبع الحسابات القائمة على رصيد يوتا؟
يتولى النموذج التخطيط الضريبي الفيدرالي بالتفصيل. أما بالنسبة ليوتا، فاستخدم قسم الملاحظات لتتبع الحساب الحكومي المكون من خطوتين: أولا اضرب إجمالي الدخل في 4.5% للحصول على الضريبة الإجمالية، ثم اطرح رصيد دافع الضريبة المستند إلى إعفاءاتك وخصوماتك ورصيد مزايا الضمان الاجتماعي إن كان ينطبق. الصافي هو التزامك الفعلي في يوتا، وهو عادة أقل من رقم الضريبة الإجمالية.
لم تجد الإجابة التي تبحث عنها؟ تواصل مع فريقنا
الموارد الضريبية الرسمية
للاطلاع على المعدلات الحالية والنماذج ومواعيد تقديم الإقرارات الضريبية الخاصة بـ Utah:
نظّم تخطيطك الضريبي لولاية Utah
شراء لمرة واحدة. بدون اشتراك. بياناتك المالية تبقى في Google Drive الخاص بك.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.