Minnesota
قالب مخطط الضرائب لـ Minnesota
تتبع تخطيط الضرائب الفيدرالي وولاية Minnesota في Google Sheets. تتمتع Minnesota بأحد أعلى معدلات ضريبة الدخل على المستوى الحكومي، مما يجعل التخطيط المنظم مفيداً بشكل خاص.
In Depth
المشهد الضريبي في مينيسوتا - معدلات مرتفعة وائتمانات ضريبية قوية
تُصنَّف مينيسوتا باستمرار من بين الولايات ذات أعلى الضرائب في البلاد. يبدأ هيكل ضريبة الدخل المتدرج بمعدل يتجاوز بالفعل المعدلات الثابتة في العديد من الولايات، وتتجاوز الشريحة الأعلى المتوسط الوطني بشكل كبير. لا يقتصر هذا الأمر على أصحاب الدخل المرتفع فقط - فحتى الشرائح المتوسطة تحمل معدلات أعلى مما يواجهه المقيمون في معظم الولايات الأخرى.
أحد المجالات التي تتميز فيها مينيسوتا عن العديد من الولايات هو فرض الضريبة على Social Security. تُعفي معظم الولايات Social Security بالكامل من الضريبة أو لا تفرض ضريبة على الدخل أصلاً. تفرض مينيسوتا ضريبة على مزايا Social Security للمقيمين الذين يتجاوز دخلهم عتبات معينة، رغم أن خصماً معيناً يساعد على تعويض ذلك لمن هم أقرب إلى تلك العتبة. ويتناقص هذا الخصم تدريجياً مع ارتفاع الدخل، لذا قد يجد المقيمون الذين لديهم معاش تقاعدي أو دخل استثماري أو دخل آخر كبير إلى جانب Social Security أن جزءاً أكبر من مزاياهم يخضع لضريبة الولاية.
تعوض مينيسوتا جزئياً عن معدلاتها المرتفعة من خلال مجموعة قوية من الائتمانات الضريبية. يساعد برنامج استرداد ضريبة الملكية أصحاب المنازل والمستأجرين الذين تكون ضرائب ملكيتهم مرتفعة نسبةً إلى دخلهم. يعمل Working Family Credit بشكل مشابه لـ EITC الفيدرالي، لكن يُحتسب بشكل مستقل. يتوفر أيضاً ائتمان تعليمي لنفقات K-12. تخفض هذه الائتمانات الضريبة المستحقة دولاراً بدولار، وفي بعض الحالات تكون قابلة للاسترداد.
Minnesota
تخطيط الضرائب في Minnesota
تتمتع Minnesota بضريبة دخل تصاعدية برسم أقصى بين الأعلى [2] في البلاد. تفرض الولاية أيضاً ضرائب على مزايا الضمان الاجتماعي للمقيمين ذوي الدخل الأعلى، مما يضيف طبقة أخرى إلى التخطيط الضريبي.
معدلات حدية عالية
تتمتع Minnesota بضريبة دخل تصاعدية برسوم بين الأعلى في الأمة. حتى أدنى معدل في الفئة أعلى من المعدلات الثابتة للعديد من الولايات، والمعدل الأقصى أعلى بكثير من المتوسط الوطني.
فرض ضرائب على الضمان الاجتماعي
تفرض Minnesota ضرائب على مزايا الضمان الاجتماعي للمقيمين فوق حدود دخل معينة، لكنها توفر خصماً يتناقص تدريجياً عند دخول أعلى. هذا عامل للمتقاعدين الذين يتمتعون بمصادر دخل إضافية.
تخفيف ضريبة الممتلكات
قد يطالب أصحاب المنازل بـ Homestead Credit Refund على Form M1PR، بينما يطالب المستأجرون منذ السنة الضريبية 2024 بائتمان مستأجر قابل للاسترداد في إقرار ضريبة الدخل نفسه. يستند كلاهما إلى دخل الأسرة وإلى ضرائب الممتلكات أو الإيجار المدفوع.
الائتمانات الضريبية
توفر Minnesota عدة ائتمانات بما في ذلك ائتمان الأسرة العاملة (مشابه لـ EITC الفيدرالي)، وائتمان رعاية الأطفال والمعالين، وائتمان تعليمي لنفقات K-12.
احصل على مخطط الضرائب السنوي
البدء
البدء مع تخطيط الضرائب في Minnesota
أدخل جميع الدخل بما في ذلك تفاصيل الضمان الاجتماعي
أضف الرواتب والدخل من العمل الحر ودخل الاستثمار والمعاشات والمزايا الاجتماعية. Minnesota هي إحدى الولايات التي تفرض ضرائب على الضمان الاجتماعي فوق حدود دخل معينة، لذا فإن إدخال الضمان الاجتماعي بشكل منفصل عن الدخل الآخر يساعد في توضيح مقدار ما قد يخضع للضريبة الحكومية. توفر الولاية خصماً يتناقص تدريجياً عند مستويات الدخل الأعلى.
تتبع الخصومات مع الامتثال الفيدرالي في الاعتبار
تتوافق Minnesota بشكل كبير مع التعريفات الضريبية الفيدرالية، لذلك تنتقل معظم الخصومات الفيدرالية إلى الإقرار الحكومي. أدخل جميع الخصومات - فائدة الرهن العقاري والتبرعات الخيرية ونفقات الرعاية الصحية والمساهمات التقاعدية. مع أعلى معدل في Minnesota بنسبة 9.85%، يوفر كل خصم ما يقرب من عشرة سنتات لكل دولار على المستوى الحكومي لأصحاب الدخل الأعلى، بالإضافة إلى الفائدة الفيدرالية.
تحقق من الأهلية للائتمانات الضريبية في Minnesota
توفر Minnesota عدة ائتمانات تستحق التتبع: ائتمان الأسرة العاملة (EITC على المستوى الحكومي)، ائتمان تعليم K-12 لنفقات المدارس، وائتمان رعاية الأطفال والمعالين. يتم حساب هذه بشكل مستقل عن الائتمانات الفيدرالية. استخدم قسم الملاحظات لتحديد الائتمانات التي تنطبق على وضعك وتقدير قيمتها مقابل التزامك الضريبي الحكومي.
راجع تخفيف ضريبة الممتلكات إلى جانب إقرارك
يساعد تخفيف ضريبة الممتلكات في Minnesota (الذي يسمى أحياناً "قاطع الدائرة") أصحاب المنازل والمستأجرين الذين تكون تكاليف سكنهم مرتفعة نسبة إلى الدخل. يقدم أصحاب المنازل Homestead Credit Refund على Form M1PR، المستحق في 15 أغسطس، بينما يطالب المستأجرون منذ السنة الضريبية 2024 بائتمان المستأجر في إقرار ضريبة الدخل باستخدام Schedule M1RENT. وجود إجماليات دخل دقيقة في النموذج يسهل تقدير أي من المبلغين.
خطط للدفعات المقدرة الفيدرالية والحكومية
معدلات Minnesota العالية تعني أن العقوبات على عدم الدفع يمكن أن تكون كبيرة. استخدم معقب الربع سنوي لتخطيط الدفعات المقدرة الفيدرالية والولاية. إذا كان لديك دخل يختلف - العمل الحر أو العمولات أو مكاسب الاستثمار - تسمح Minnesota بطريقة تقسيط الدخل السنوي التي قد تقلل من الدفعات المقدرة المطلوبة في الأرباع ذات الدخل المنخفض.
شاهده في العمل
كيف يبدو مخطط الضرائب
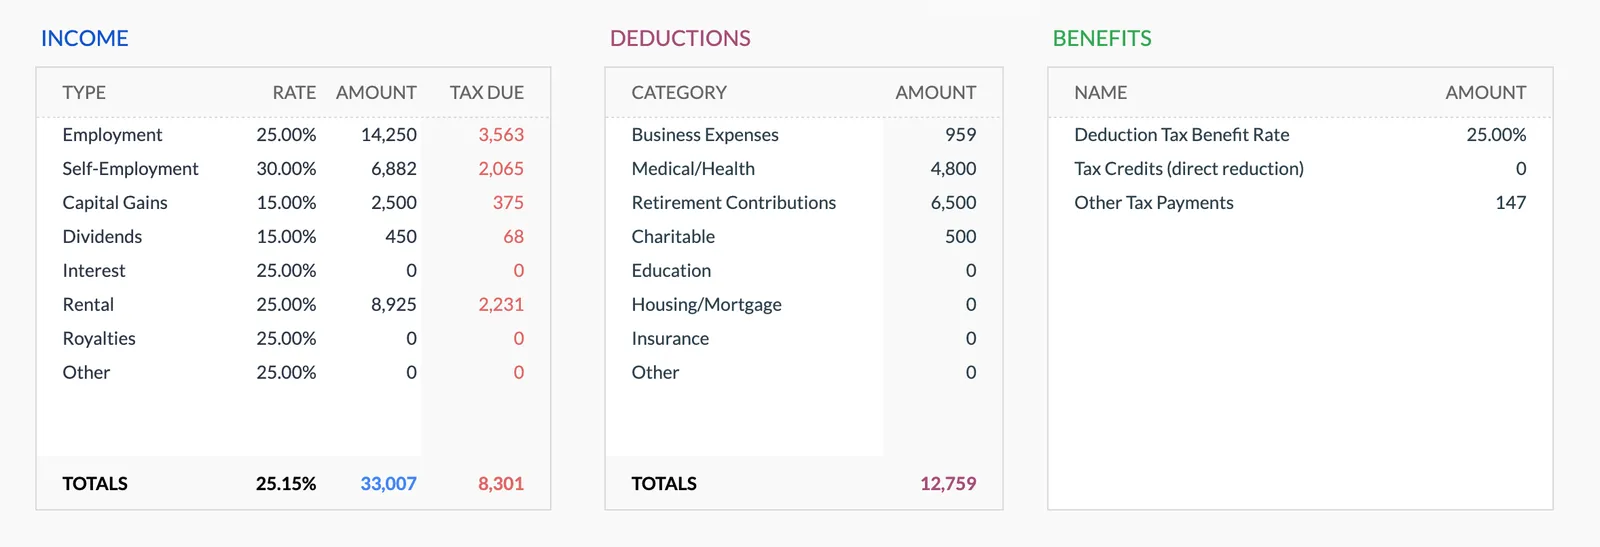
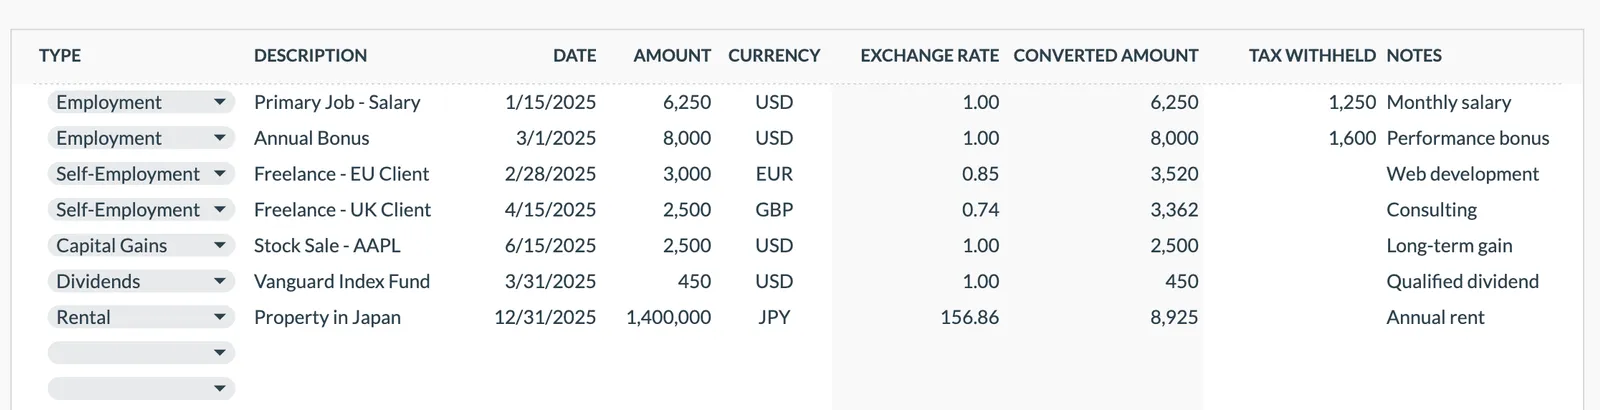
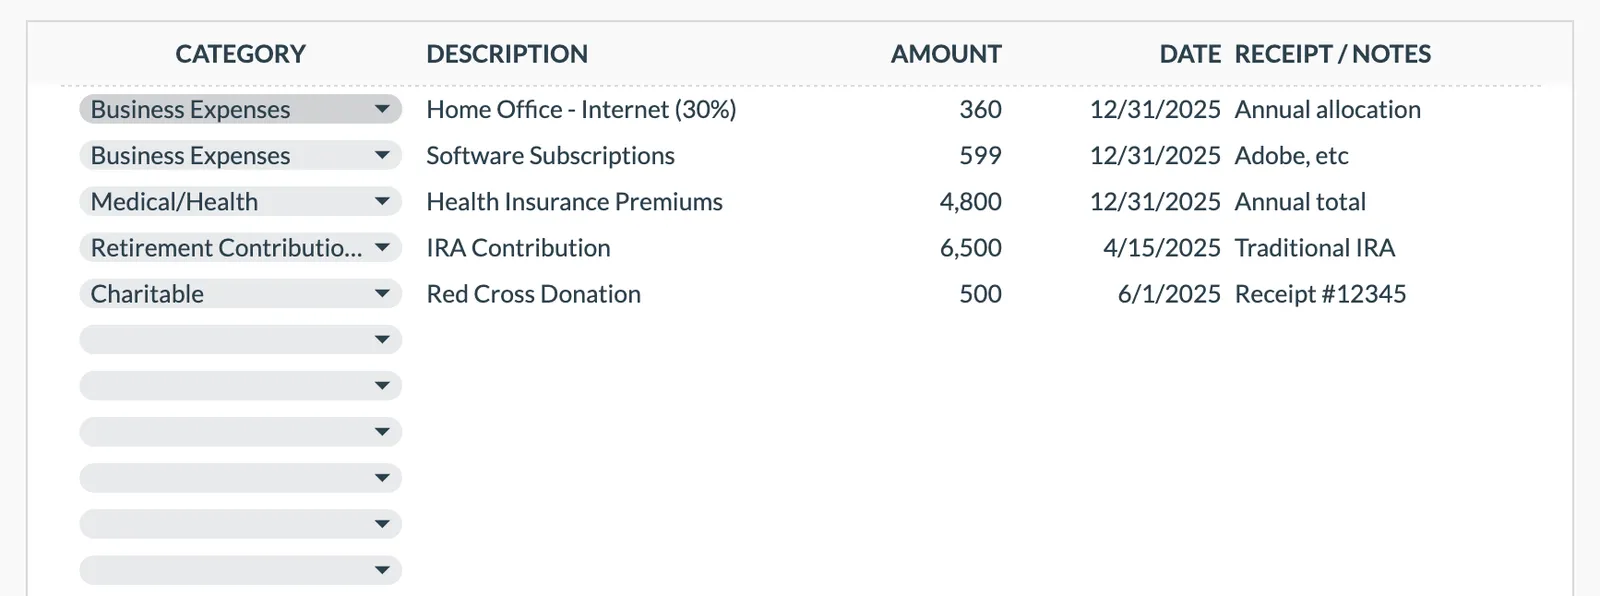
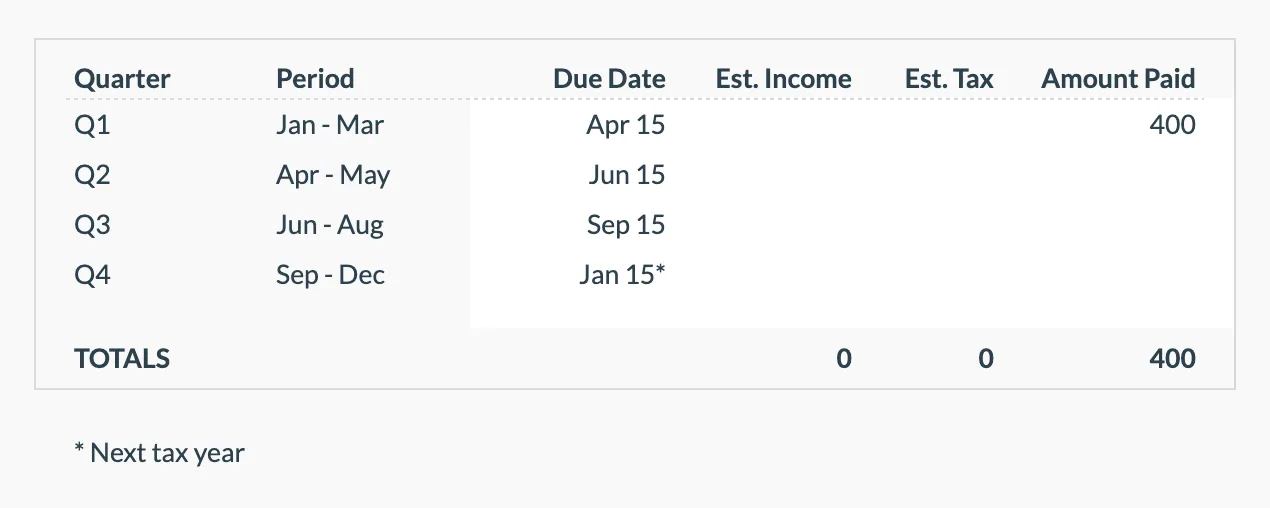
تصفح القالب لمعرفة كيفية تتبعه للدخل والاستقطاعات والإعفاءات ومدفوعات الضرائب الفصلية المقدرة.
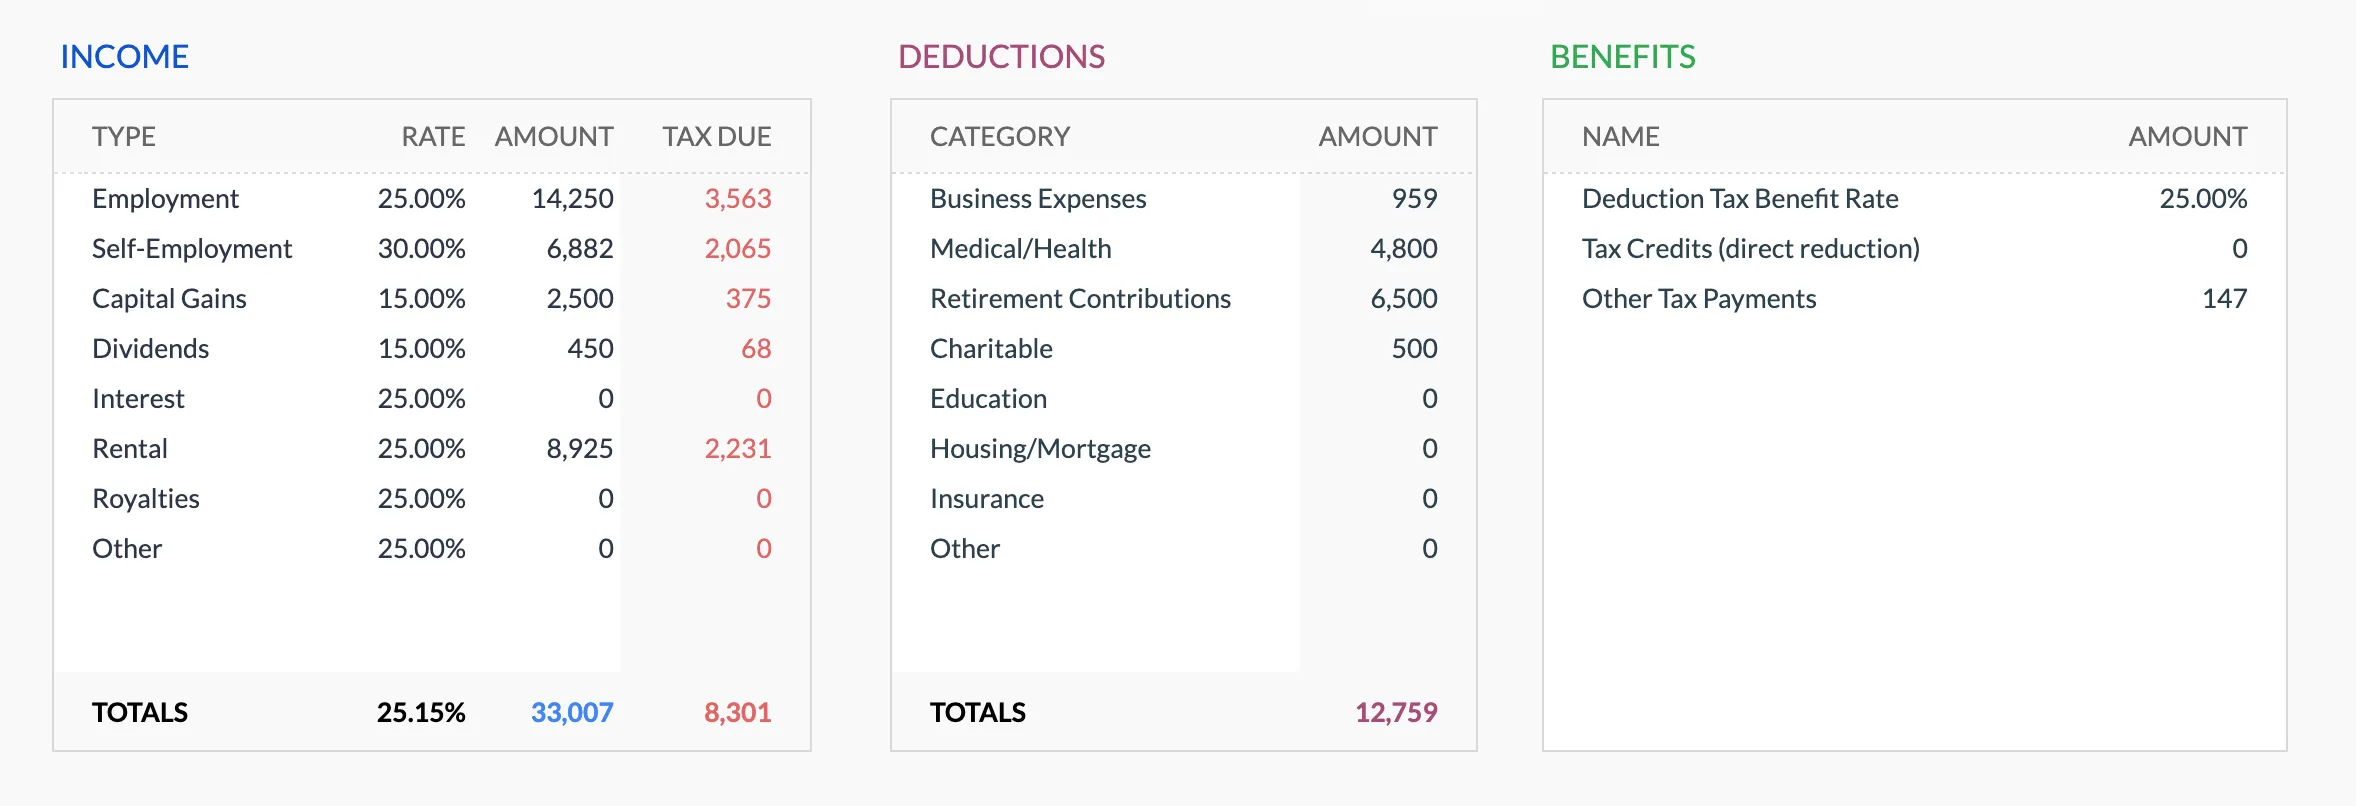
- لوحة تحكم نظرة عامة على الضرائب السنوية
- تتبع الدخل حسب المصدر
- منظم الاستقطاعات والإعفاءات
- متتبع المدفوعات الفصلية
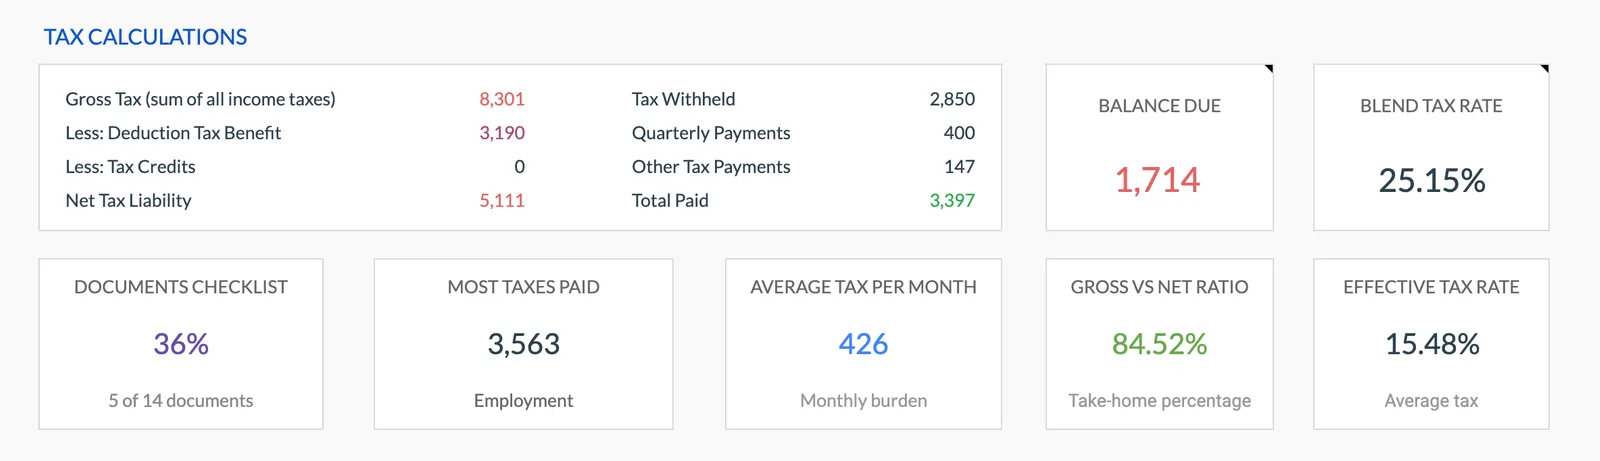
Annual tax overview with key figures
Detailed tax breakdown and projections
Track all income sources for tax purposes
Organize and track tax deductions
Plan and track quarterly estimated tax payments
الأسئلة الشائعة
التخطيط الضريبي في Minnesota - الأسئلة الشائعة
هل تفرض Minnesota ضرائب على مزايا الضمان الاجتماعي؟
تفرض Minnesota ضرائب على مزايا الضمان الاجتماعي للمقيمين فوق حدود دخل معينة. ومع ذلك، توفر الولاية خصماً للضمان الاجتماعي يحمي كل أو جزء من المزايا من الضريبة الحكومية. ينخفض الخصم تدريجياً كلما زاد الدخل - قد يجد السكان ذوو الدخل الإجمالي الأعلى (بما في ذلك المعاشات والاستثمارات ومصادر أخرى إلى جانب الضمان الاجتماعي) أن المزيد من مزاياهم تخضع للمعدلات المتدرجة للدولة. تم تعديل حدود الدخل والخصومات في السنوات الأخيرة.
كيف تقارن معدلات Minnesota بالولايات المجاورة؟
أعلى معدل في Minnesota بنسبة 9.85% [1] أعلى بكثير من Wisconsin و Iowa (التي أكملت انتقالها إلى معدل ثابت 3.8% في 2025) و Dakotas (Dakota الشمالية لديها معدلات قريبة من الصفر، Dakota الجنوبية ليس لديها ضريبة دخل). حتى أدنى معدل في فئة Minnesota يتجاوز المعدلات الثابتة في عدة ولايات مجاورة. بالنسبة للمقيمين بالقرب من حدود الولايات أو يعتبرون إعادة التوطين، قد يكون فرق المعدل كبيراً على نفس الدخل.
ما هو استرجاع ضريبة الممتلكات في Minnesota؟
قد يكون أصحاب المنازل الذين ترتفع ضرائب ممتلكاتهم نسبة إلى دخل الأسرة مؤهلين لـ Homestead Credit Refund، الذي يُقدم على Form M1PR بموعد نهائي خاص به في 15 أغسطس. كان المستأجرون يقدمون النموذج نفسه سابقاً، لكن منذ السنة الضريبية 2024 صار ائتمان المستأجر ائتماناً قابلاً للاسترداد يُطالب به في إقرار ضريبة الدخل في Minnesota باستخدام Schedule M1RENT و Certificate of Rent Paid. يوجد أيضاً استرجاع خاص لأصحاب المنازل الذين ارتفعت ضرائب ممتلكاتهم بشكل كبير من سنة إلى أخرى.
هل تتوافق Minnesota مع القواعد الضريبية الفيدرالية؟
تتوافق Minnesota بشكل وثيق مع قانون الإيرادات الداخلية الفيدرالي لمعظم الأحكام. هذا يعني أن التعديلات الفيدرالية مثل الخصم الموحد ومساهمات IRA واستقطاعات فائدة القرض الطلابي تنتقل عادة إلى الإقرار الحكومي. ومع ذلك، تقوم Minnesota بعمل بعض التعديلات الخاصة بالدولة - بما في ذلك خصم الضمان الاجتماعي ومجموعتها الخاصة من الائتمانات. عندما تتغير قانون الضرائب الفيدرالي، عادة ما تمرر Minnesota تشريع الامتثال، على الرغم من أن التوقيت قد يختلف.
ما الائتمانات التي توفرها Minnesota لتعويض المعدلات العالية؟
تتمتع Minnesota بعدة ائتمانات قابلة للاسترداد وغير قابلة للاسترداد. يعمل ائتمان الأسرة العاملة مثل EITC الفيدرالي ولكن يتم حسابه بشكل منفصل مع حدود الدخل الخاصة به. يغطي ائتمان تعليم K-12 نفقات المدارس المؤهلة. لائتمان رعاية الأطفال والمعالين حسابه الخاص المستقل عن النسخة الفيدرالية. تقلل هذه الائتمانات الضرائب المستحقة دولار مقابل دولار، ويمكن لائتمانات قابلة للاسترداد أن تولد استرجاع حتى لو لم تكن هناك ضريبة حكومية مستحقة.
لم تجد الإجابة التي تبحث عنها؟ تواصل مع فريقنا
الموارد الضريبية الرسمية
للاطلاع على المعدلات الحالية والنماذج ومواعيد تقديم الإقرارات الضريبية الخاصة بـ Minnesota:
Sources
نظّم تخطيطك الضريبي لولاية Minnesota
شراء لمرة واحدة. بدون اشتراك. بياناتك المالية تبقى في Google Drive الخاص بك.
Tax rules, rates, and contribution limits change, and official publications can themselves lag behind the law in force. We review these figures on a best-effort basis against sources we consider authoritative, but we cannot guarantee they are current, complete, or that better sources do not exist, and nothing here is tax, legal, or financial advice. For decisions, the relevant government authority is the reference. Last reviewed: August 2026.